


7月6日,知名半导体研究机构semianalysis在x平台连续发布六条推文,曝出英伟达kyber nvl144机架因pcb中板制造工艺瓶颈,交付推迟逾12个月。消息一出,亚洲ai硬件供应链集体承压,相关股票应声下挫。
英伟达随即回应称“产品路线图保持不变”,但未就具体时间节点或量产进度作出进一步说明。
风波未息。7月7日,SemiAnalysis再度上线一篇付费深度报告,将焦点重新锁定英伟达。不过此次其立场并非唱衰,而是转向结构性分析。
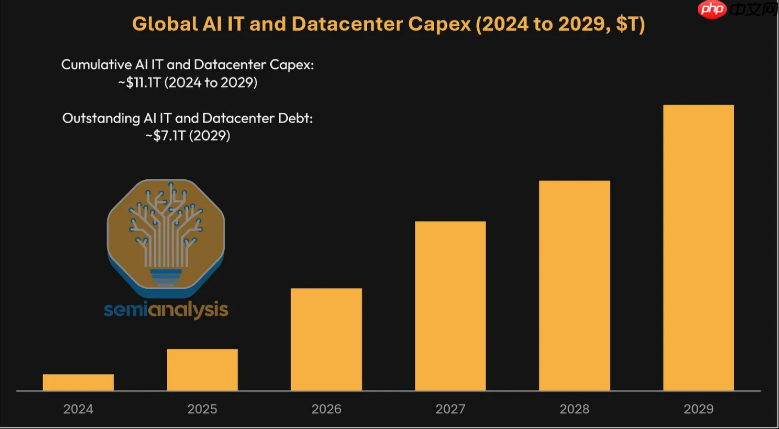
SemiAnalysis预测:至2029年,全球AI领域债务融资规模或将突破7万亿美元大关。这一数字意味着什么?它将仅次于美国住房抵押贷款市场(约13万亿美元),跃居全球第二大资产支持型债务市场。
那么英伟达在此格局中扮演何种角色?报告首次披露了英伟达一项关键战略部署——“后盾计划”(Backstop Program)。依托自身AA/Aa2级投资级信用评级,英伟达正为AI算力租赁服务商提供最低收入保障,从而增强其获取银行信贷的能力。
简言之,英伟达正在承担AI生态系统的终极信用锚点与风险承接方:既提前确认销售,又实质性分担下游需求波动带来的不确定性。
SemiAnalysis由此将英伟达定义为——“AI世界的中央银行”。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
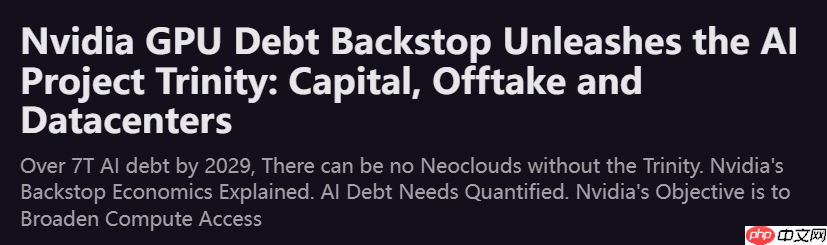
针对X平台上关于SemiAnalysis是否“看空英伟达”的争论,该机构明确表态:
我们从未就英伟达股票发表任何多空观点,仅致力于客观呈现供应链实况与技术演进细节;市场交易决策,由投资者自主判断。
01
AI债务滚雪球:2029年逼近7万亿美元,直追美房贷市场
SemiAnalysis指出,AI基础设施正催生一个体量达数万亿美元的新型信贷体系。预计到2029年,AI相关未偿债务总额将达到约7.1万亿美元,规模将超越除美国按揭市场外的所有其他美国资产支持债务类别。
这些债务主要源于两类资本投入:一是AI IT设备支出,涵盖GPU、高速网络、存储系统及配套CPU;二是AI数据中心基建投入,包括机房建设、电力扩容与散热系统等物理载体。
以往,Google、Amazon、Meta、Microsoft、Oracle等云巨头多依靠自有现金流构建AI集群。但过去一年间,Oracle、Meta乃至Google均已显著增加债务工具使用比例。随着项目体量持续攀升,制约因素已不再局限于GPU供应或机房资源,而愈发聚焦于能否获得成本可控、期限匹配的长期资金。
SemiAnalysis判断:AI资本开支的融资范式正在发生根本性迁移。云厂商资产负债表并非取之不竭,若所有新增AI项目均依赖少数几家投资级云商提供信用背书,整个市场终将遭遇系统性信用天花板。
02
“三位一体”困局:资本、客户合约与数据中心缺一不可
SemiAnalysis将AI项目融资逻辑解构为“三要素闭环”:资本可得性、包销协议签署、数据中心落地。
第一环是资本。放贷方通常要求看到来自顶级云厂商的长期take-or-pay合同,或具备同等效力的信用担保,方才放款。换言之,资金方真正信任的并非Neocloud自身的资质,而是其背后客户的信用等级。
第二环是包销。Neocloud需先向GPU厂商支付订金并锁定产能,才能向投资人证明项目可行性;但要获得股权融资,又必须先有客户签约与贷款承诺。早期阶段极易陷入“先有鸡还是先有蛋”的死循环。
第三环是数据中心。Neocloud要么持客户合同与融资方案说服第三方数据中心运营商释放容量,要么自建设施——后者不仅资金压力巨大,建设周期也更长。
当前主流模式被牢牢锁定在“5年期+云巨头背书”的标准化模板中。然而现实挑战在于:大量VC-backed AI初创公司及推理服务提供商,实际需要的是短周期、高弹性、大规模的算力供给,而非绑定5年的刚性合约。尤其是推理服务商,普遍规避长期价格与需求不确定性,多数宁愿放弃部分算力资源,也不愿签署超过12个月的租约。
03
“AI央行”英伟达:以AA级信用撬动全链条融资
英伟达推出的“后盾计划”,正是切入上述融资断点的关键抓手。
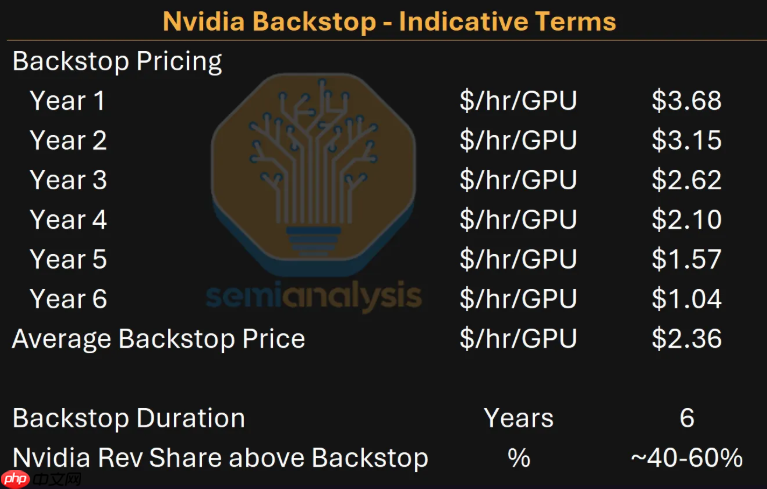
据SemiAnalysis披露,英伟达向Neocloud提供GPU算力收入托底机制:当第三方客户需求疲软时,英伟达将以预设价格收购剩余算力;若Neocloud对外出租价格高于兜底价,则英伟达按约定比例参与超额收益分成。
此类安排通常为期6年,依据事先敲定的价格曲线,对底层GPU容量提供最低收入保障。Neocloud仍保有完全的客户选择权与租期灵活性——仅当市场实际租金无法覆盖兜底价时,才触发英伟达履约义务。
这正是“AI央行”隐喻的实质来源。英伟达虽不发行货币,却在AI算力信用体系中履行着最后买家与终极信用担保者的职能。贷款方可基于英伟达AA/Aa2级信用评估项目最悲观情景下的偿债能力,进而大幅提升放贷意愿。
对英伟达而言,此举意在拓展GPU终端用户版图。倘若市场仅能依赖少数超大规模云厂商签署5年包销协议,GPU需求增长势必受限于融资瓶颈;而这些云厂商本身亦在加速推进自研芯片替代策略。扶持Neocloud及多元化企业客户,实则为GPU销售开辟了全新的融资通道与增长飞轮。
04
“兜底协议”收益分配:英伟达与Neocloud如何分账
SemiAnalysis强调,Neocloud使用英伟达信用并非零成本。在兜底结构下,Neocloud须让渡部分上行收益,以换取项目整体可融资性。
以一份典型价格曲线为例:6年平均兜底价为每GPU每小时2.36美元。假设GB300首年1年期市场租赁价为6.75美元/小时,首年兜底价为3.68美元/小时,二者价差为3.07美元。若英伟达提取超出兜底价部分的40%,则其获得1.23美元,Neocloud获得1.84美元,Neocloud首年实际收入为5.52美元/小时,低于无兜底情形下的6.75美元/小时。
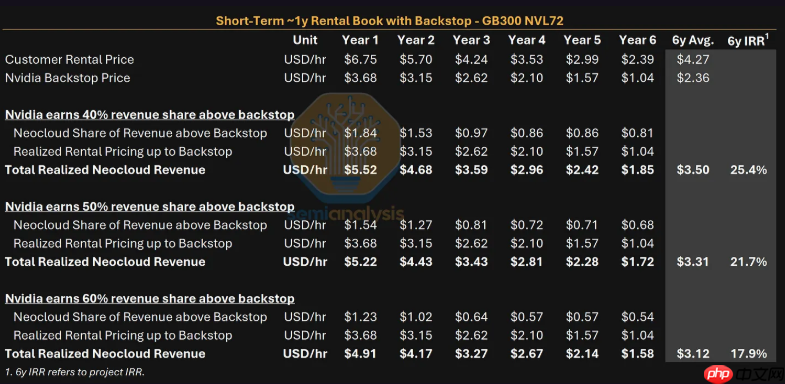
按此模型测算,六年周期内英伟达平均抽成约为18%。Neocloud项目的内部收益率(IRR)亦相应承压:有英伟达兜底且以1年期短租为主时,IRR为25.4%;若无兜底但仍成功融资并满负荷出租,IRR可达40.7%。
真正的考验在于最差情景。一旦需求严重不足,Neocloud只能将算力回售给英伟达,项目回报可能趋近于零甚至略负。贷款人并不苛求最差情况下盈利,只关注最差情况下能否足额还本付息。因此,债务能否成立,最终高度依赖于英伟达兜底承诺的可信度与可持续性。
这也成为投资者必须紧盯的核心变量:短期看,该机制确能拉动GPU销量并加速Neocloud扩张;但若算力实际需求不及预期,收入缺口将实质性由英伟达吸收。尽管债务不直接计入英伟达财报,但整个融资模型的风险缓释垫,正前所未有地向英伟达信用集中。
05
GPU融资定价逻辑:本质是看谁在签字背书
SemiAnalysis指出,当前GPU融资市场的利率水平,并非取决于Neocloud自身信用资质,而核心取决于哪一方签署了长期包销协议。
CoreWeave即为典型案例。其5年期无担保债券收益率约为10%;而由Meta联合承贷的85亿美元DDTL 4.0延迟提款定期贷款中,固定利率部分成本约为5.9%,仅比Meta同期限债券收益率(约5.0%)高出90个基点。这90个基点,大致反映了市场对CoreWeave执行风险的溢价补偿。
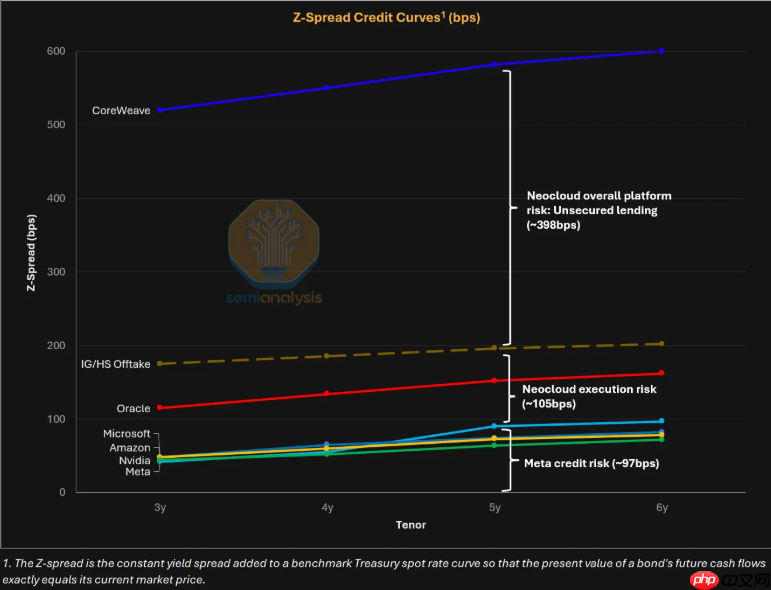
一旦Neocloud脱离头部云厂商的长期包销框架,融资成本将显著抬升。对于头部Neocloud而言,无担保融资利率或达10%,较有背书融资高出约400个基点。在70%-80%的贷款价值比(LTV)下,融资成本从5.62%升至10%,税前利润率将从14.8%压缩至5.4%。
英伟达兜底机制,则将融资定价锚定于两者之间:略高于当前云厂商背书项目的综合收益率(约5.9%),但明显低于CoreWeave无担保债券的10%。银行最重视偿债覆盖率(DSCR)。对于含英伟达兜底的项目,贷款额度通常按兜底被触发的最差情景进行测算,要求前期DSCR不低于1.3倍,对应LTV一般控制在70%-80%区间。
06
亚太地区率先落地,公开兜底项目陆续浮现
目前已有多个英伟达兜底项目在亚太区域正式披露。
首个案例是澳大利亚SharonAI规划的72MW AI工厂。该项目于2026年6月官宣,计划在6年兜底期内部署最多4万颗GB300 GPU。SharonAI公布的总兜底金额为48.8亿美元,折合六年平均兜底价约为每GPU每小时2.33美元。
第二个案例是Firmus在印尼巴淡岛打造的360MW AI集群,可能选址于DayOne位于Kabil Industrial Tech Park的园区。该项目于2026年6月29日公布,标志着英伟达兜底模式正迈向更大规模、更高复杂度的应用场景。
Firmus预计该项目六年期客户总收入将在250亿至300亿美元之间,目标客群涵盖AI原生企业、传统行业客户及推理服务商,并支持多种租期组合。不过,在GPU正式部署前,Firmus仍需敲定数据中心合作方,或继续推进自建进程。
SemiAnalysis同时补充指出,英伟达并非唯一采用兜底策略的GPU供应商。AMD早在去年已向AWS、OCI、DigitalOcean、Vultr、Tensorwave、Crusoe等客户提供过类似安排:客户采购更多AMD GPU,若Neocloud后续无法全部对外销售,AMD将以长期合约形式租回部分算力,用于自身AI软件研发。
07
SemiAnalysis坚称中立,但市场对其信号愈发敏感
本文发布之时,SemiAnalysis自身亦处于舆论漩涡中心。
7月6日上午,该机构曾在X平台密集推送多条消息,宣称英伟达Kyber NVL144机架架构遭遇重大工程延误,交付时间延后超12个月至2028年。该信息在美股盘前引发震动,并带动日本、韩国及中国台湾地区多支AI硬件股同步走弱。英伟达随后回应称产品路线图未作调整,否认核心研发节奏受影响。
这一背景,使得SemiAnalysis后续发布的深度报告更容易被市场解读为“看空”或“看多”信号。对此,该机构在X平台再次澄清:我们未就英伟达股票给出任何方向性判断,仅提供供应链与技术层面的事实性分析。
Crackerjack Finance则驳斥“看空论”,援引SemiAnalysis图表指出下半年实际数据有望比市场共识高出20%,并据此推算下一年度每股收益约为15美元,对应合理股价区间为300至400美元。THE Grand Poobah则评论称,“三方循环融资模式已显乏力”,折射出市场对当前融资结构复杂化与可持续性的深层忧虑。
问题在于,AI相关资产已历经多年估值扩张,当前价格与预期均处于历史高位。任何关于供应链扰动或融资结构变化的信号,都会被迅速放大并传导至二级市场。SemiAnalysis的声明虽厘清其研究中立立场,但在Kyber NVL144事件余波未平之际,其供应链情报的市场影响力与公信力边界,仍将面临持续审视。
对投资者而言,这篇长文的深层启示在于:AI领域的竞争维度早已超越“谁掌握GPU”,正加速演变为“谁能高效整合GPU、债务工具、客户合约与数据中心资源”。英伟达的兜底机制,既可能进一步激活GPU需求,也可能令AI债务周期的尾部风险,更集中地沉淀于英伟达自身的信用资质之上。
本文来自微信公众号“华尔街见闻”,作者:赵颖,36氪经授权发布。















