


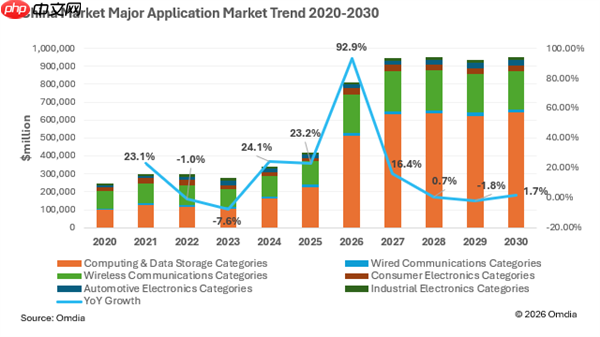
市场研究机构omdia近日发布2026年第二季度中国半导体市场展望报告,显著调高全年增长预期:预计2026年中国半导体整体市场规模将达到8120.8亿美元,同比增长率上调至92.9%。相较2025年第四季度预测值,本次上调幅度达2656亿美元,接近50%,主要推动力源自全国范围内ai基础设施建设的加速推进。
报告指出,计算与存储类芯片成为增长最迅猛的细分领域,2026年增速高达126%,在全部半导体应用中占比达62.9%;而全球半导体市场总规模预计于2026年突破1.6万亿美元,其中计算与存储相关品类亦占据六成以上份额,表明国内外产业演进路径高度趋同,行业已全面进入AI主导的发展阶段。相比之下,以智能手机为核心的无线通信板块虽实现68.8%的增长,但受存储芯片价格上涨影响,整机制造成本攀升,终端厂商被迫提价以维持利润水平,进而导致出货量持续承压,该板块占半导体整体应用比例由2025年的30.43%下滑至26.63%,机构预计其份额将在2027年进一步收窄。
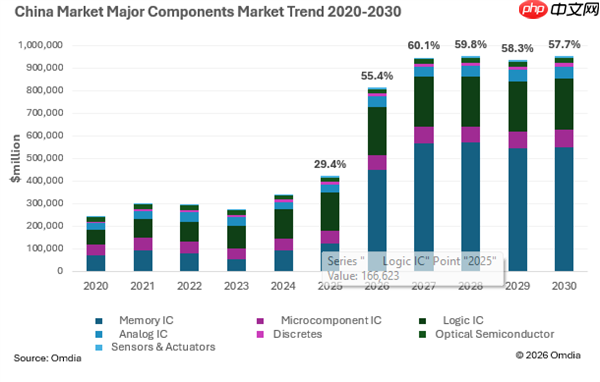
存储芯片已跃升为国内半导体产业的核心支柱:2026年国内存储芯片市场规模预计达4496亿美元,同比激增262.9%,市场份额从上年的29.4%跃升至55.4%,未来将长期稳定在半数以上;同期全球存储芯片市场规模达8864亿美元,占全球半导体总规模的54.8%。AI在云端、边缘及终端侧的推理应用快速扩展,对存储容量与性能规格提出更高要求,短期内供需失衡局面难以缓解。其他关键品类亦同步受益:逻辑芯片增长27.9%,模拟IC增长25.4%,高端算力芯片与服务器电源管理芯片需求旺盛,微控制器则依托端侧AI部署实现15%增长。
Omdia强调,2026年是AI推理能力规模化落地的关键之年。本土算力企业正依托丰富的国内应用场景,加快构建软硬协同的一体化解决方案;国产大模型与本地化平台深度耦合,为提升芯片自主供给能力开辟新空间。AI基础设施建设所催生的海量订单,正持续释放国内成熟制程产能及功率器件产线负荷,上游供应链整体利用率稳步提升,中国半导体产业迎来可持续发展的长期战略机遇期。
















