





2026年,是中国具身智能产业由技术验证迈向规模化商用的关键跃升之年。
上半年已过,具身智能领域迎来真正的“盛夏时节”——头部企业加速推进场景落地,腰部厂商则深耕垂直细分赛道,持续打磨产品力与工程化能力。
一级市场投资人对具身智能的关注热度与资金投入强度达到历史峰值。数据趋势呈现出一种显著的“加速膨胀”态势:
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
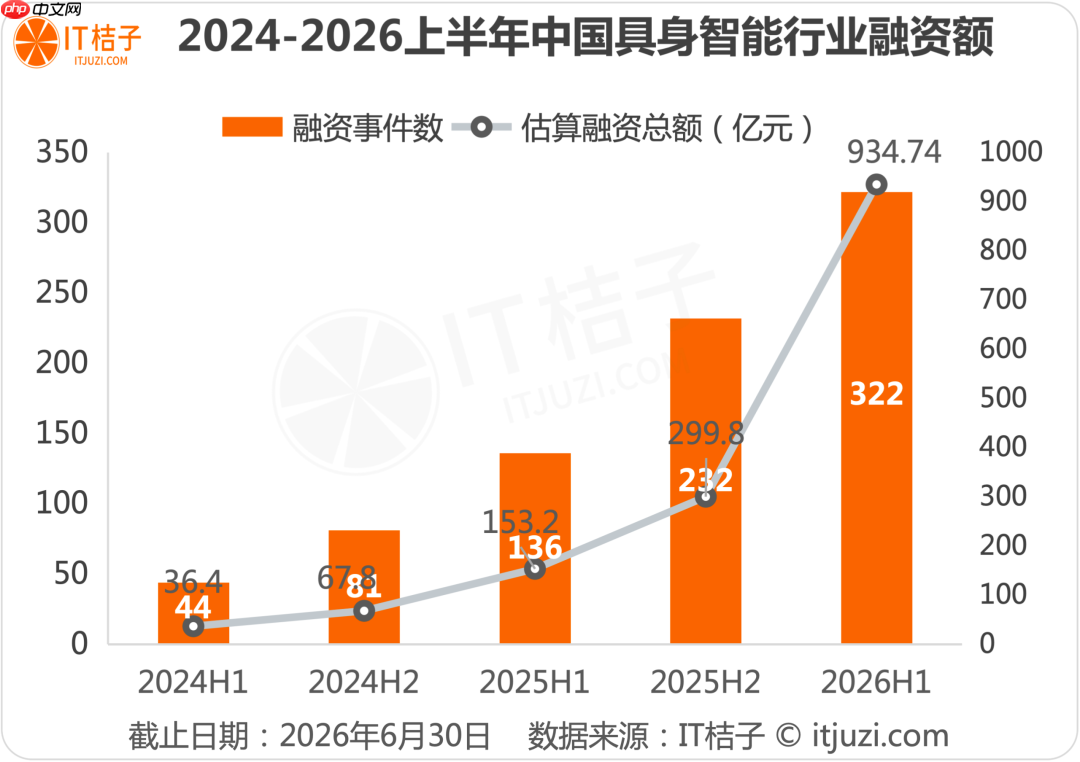
上半年具身智能爆发式增长,融资总额激增5倍
据IT桔子统计,2026年上半年,国内具身智能赛道融资总额达935亿元,突破900亿元大关,同比2025年上半年暴涨5倍;融资事件共计322起,同比增长137%,充分印证资本对该赛道的信心正持续升温。
从月度节奏看,上半年各月融资分布整体均衡,其中3月与6月为明显高峰,单月融资事件均超60起。
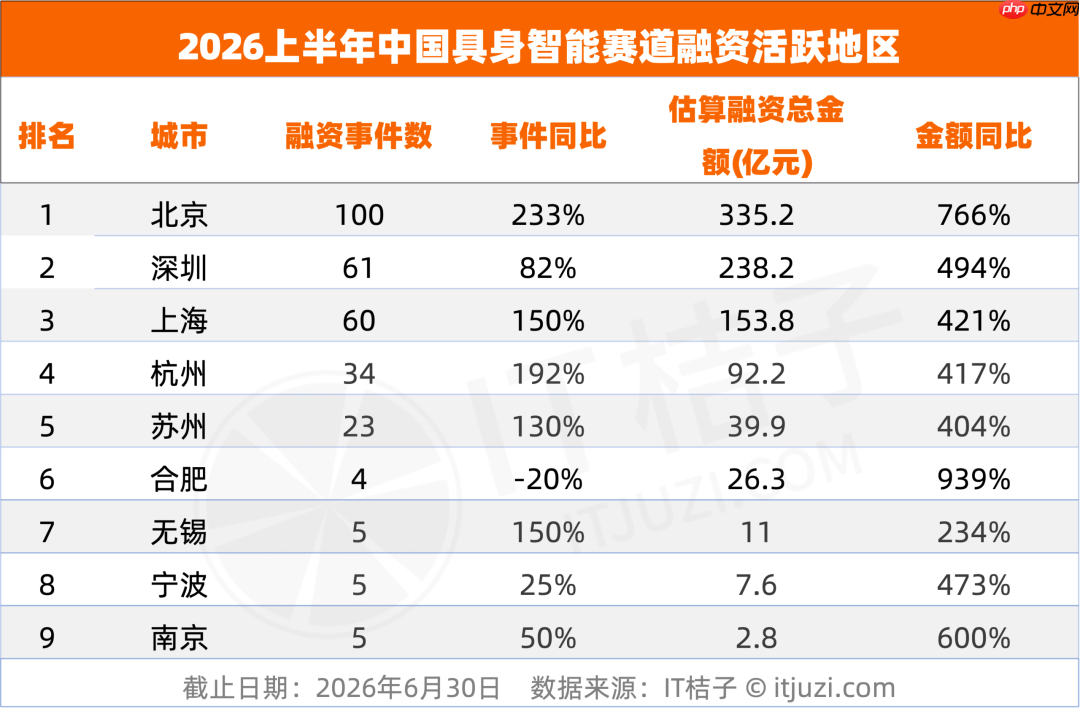
北京、广东、上海三大核心区域共发生融资事件229起,占全国总数的71.1%;融资总金额达739.4亿元,占比高达79.17%,稳居全国具身智能投融资主阵地。
北京强势登顶“双冠”:以100起融资事件、355亿元融资额领跑全国,成为具身智能项目最密集的城市;深圳紧随其后,完成61起融资,总额238.17亿元;上海依托成熟金融生态与顶尖科研资源,牢牢占据长三角投融资中枢地位。
杭州、苏州、上海、无锡等长三角重点城市合计融资事件达132起,占全国总数的39.37%,区域集聚效应极为突出。其中杭州以34起融资、92.18亿元总额位居新一线城市首位;苏州、无锡则凭借扎实的高端制造基础,承接大量具身智能硬件研发与量产任务。
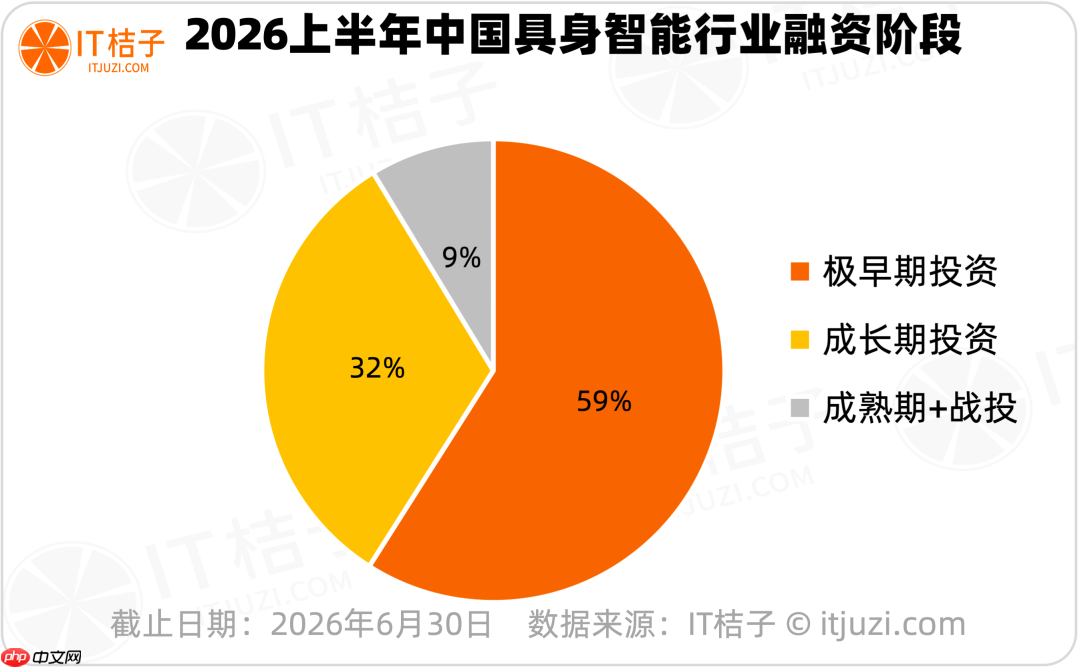
上半年,具身智能赛道中处于极早期阶段(种子轮、天使轮、Pre-A轮)的融资事件达190起,占比58.94%,仍是资本布局重心。
其中天使轮事件突破100起,占比超30%,表明大量初创团队在资本加持下快速涌现,行业仍处技术路径探索与项目孵化高速扩张期,资本敢于承担早期不确定性,坚定押注底层技术突破与创新范式。
成长期阶段(A轮、A+轮、B轮、B+轮等)共发生融资104起,占比32.30%,但融资额占比逾40%。自变量机器人、智平方、光轮智能等标杆项目均在此阶段完成数十亿元级别融资,标志着一批具备核心技术壁垒与商业化能力的企业,已跨越技术验证门槛,进入规模化扩张新阶段,成为资本“押注长期价值”的核心标的。
成熟期阶段(C轮及以后、战略投资)共28起,占比8.70%,主要体现为头部企业的股权融资与生态战略布局。
谁是资本竞相追逐的焦点?
2026年上半年,赛道头部企业融资势能强劲,融资额TOP20企业合计吸金550亿元,占全赛道总融资额的59%,马太效应愈发显著。
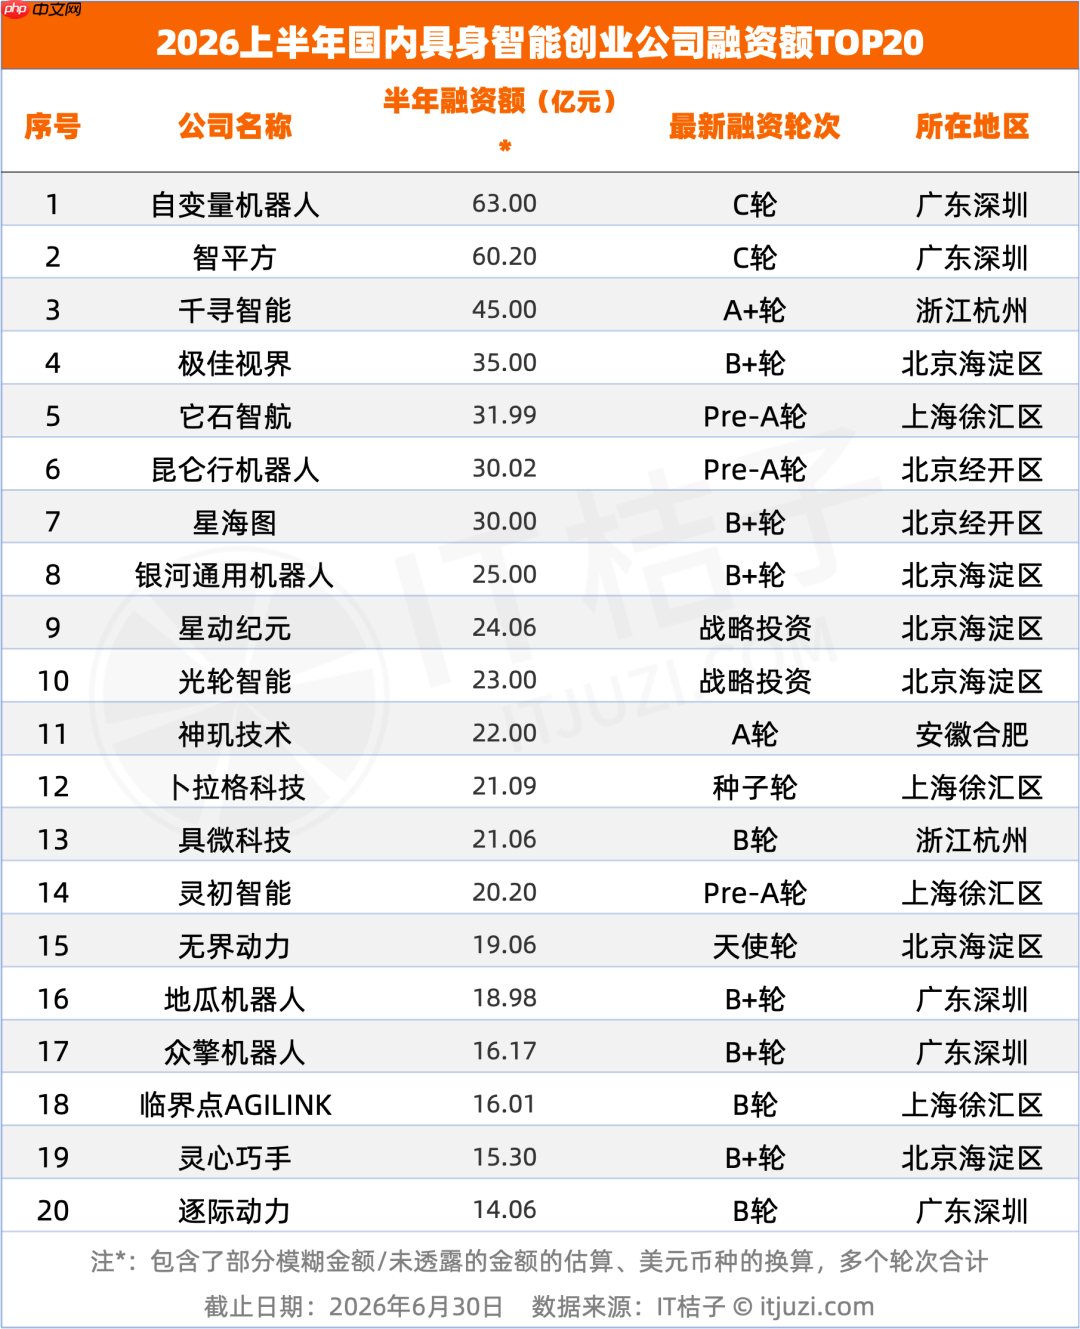
观察半年度融资TOP20企业,呈现以下鲜明特征:
地域高度集聚
TOP20企业中,北京占8家。海淀区依托清华、北大、中科院等顶尖科研力量,汇聚极佳视界、银河通用、星动纪元、光轮智能、灵心巧手等一批明星企业;经开区则聚集昆仑行机器人、星海图等产业化代表。北京已形成“海淀研发策源+亦庄产业转化”的双引擎格局。
深圳占5家,众擎机器人、地瓜机器人、逐际动力等构成强韧矩阵。
上海占4家,它石智航、卜拉格科技、临界点AGILINK、灵初智能均落子徐汇区,构建起以AI大模型驱动机器人硬件为核心的产业集群。
京沪深三地共包揽TOP20中的17席,主导地位无可撼动。
此外,杭州有2家企业上榜:千寻智能三轮融资累计约45亿元,领跑新一线;具微科技获21亿元融资;合肥神玑技术——蔚来孵化的具身智能芯片公司,以22亿元A轮融资跻身榜单。
融资轮次明显后移
TOP20中,最新融资轮次为B轮及以上的企业超半数,如自变量机器人、智平方已迈入C轮。行业头部普遍完成“从0到1”的技术验证,开始全力冲刺“从1到10”的规模化落地。
资本重仓人形本体与智能大脑两大主线
第一,人形机器人整机是资本押注的绝对核心,TOP20中9家为人形本体企业,合计融资约315亿元。
人形机器人被公认为具身智能的终极形态,兼具最高技术壁垒与最大市场潜力,因此成为资本重仓首选。尤其在端到端具身大模型、全身协同运动控制、量产可行性等方面具备优势的整机企业,最受青睐。
第二,“具身智能大脑”为第二大战略高地,TOP20中有7家聚焦该方向,包括昆仑行机器人、它石智航、极佳视界等,合计融资约145亿元。
资本重点布局具身智能引擎、机器人操作系统、全身运动控制算法、多模态感知融合软件等关键环节——这些软实力构成机器人的“大脑”与“神经系统”,是性能跃迁的核心瓶颈,也成为整机之外最具确定性的第二增长极。
第三,核心零部件与专用芯片加速获得资本关注,灵心巧手、临界点AGILINK、神玑技术3家企业合计融资53亿元。
布局重心集中于具身智能专用芯片、灵巧手、高精度关节模组、新型传感器等“四肢”与“感官”级部件。随着量产进程提速,这些环节正从技术瓶颈转向规模化落地的关键支点,成为资本新焦点。
此外,具身大模型、世界模型、AI仿真等底层技术环节虽尚未大规模商业化,但作为决定赛道天花板的基石能力,已获头部资本提前卡位,卜拉格科技即为代表案例。
投资方阵营全景扫描:谁在领衔这场硬科技豪赌?
2026年上半年,具身智能赛道总融资额达934.74亿元,参与机构超800家,整体呈现“头部集中、梯队清晰、多元协同”的格局,逐步形成“头部VC领投、国资深度介入、产业资本联动”的三方合力生态。
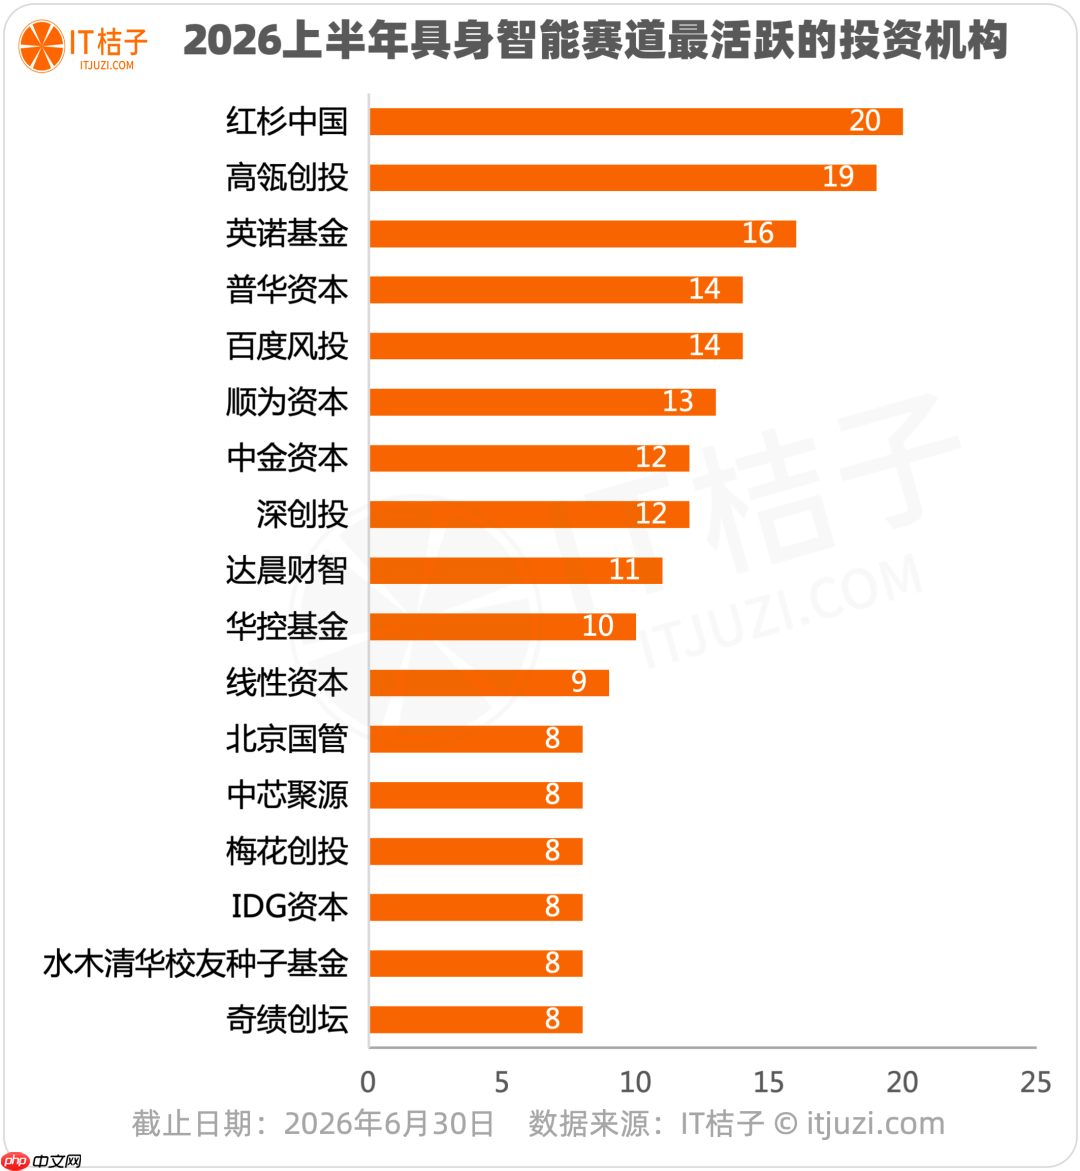
按出手频次划分,活跃机构可分为四类:
①头部市场化VC:红杉中国、高瓴创投、顺为资本、IDG资本等;
②专注硬科技早期的特色基金:英诺基金、奇绩创坛、梅花创投、水木清华校友种子基金;
③产业资本:百度风投最为活跃,智元机器人、美团龙珠、上汽集团亦深度参与;
④国资平台:深创投、达晨财智、北京国管、南山战新投等具有政策与资源双重优势的国家队。
按投资金额(采用资方数量平均法估算),可划分为三个层级:
第一梯队:超10亿元俱乐部,赛道压舱石级玩家
共5家机构。红杉中国以20起投资、超30亿元总额稳居榜首,是2026上半年最具进攻性与系统性的核心推手。其策略强调“全链条覆盖、关键项目重仓”,横跨种子轮至C轮,既做早期孵化者,也做长期陪跑者。
高瓴创投覆盖广度领先,上半年出手19次,投向13家企业,兼顾分散布局与重点加码。
高榕创投则反其道而行之,仅精选4家核心标的,例如首轮即向世界模型初创企业卜拉格科技注资1亿美元,以精准重仓谋求长期回报。
另据测算,腾讯投资、中信资本上半年在该赛道投入亦均超10亿元。
第二梯队:3亿–10亿俱乐部,中坚支撑力量
超50家机构归属此列,包括IDG资本、深创投、顺为资本、美团龙珠等。IDG资本侧重早期创新型项目挖掘。
第三梯队:0.1亿–3亿俱乐部,广泛参与主力
逾200家机构处于1亿–3亿元区间,构成赛道基础盘;另有超500家机构单笔或累计投入低于1亿元,发挥重要补充作用。
未来展望
立足2026年中节点回望,具身智能正以远超预期的速度演进,全年发展脉络日益清晰。
首先,融资规模再攀高峰,全年有望突破1500亿元。
上半年322起融资、935亿元总额已超越2025年全年水平。按当前增速推演,2026全年融资额大概率突破1500亿元。随着宇树科技、乐聚机器人、云深处科技等IPO进程加速,其上市表现将直接重塑行业估值逻辑。
其次,2026年正式开启人形机器人量产元年。
2025年中国市场上人形机器人出货量已突破1.4万台;进入2026年,规模化落地拐点已然确立。截至年中,头部企业规划产能超10万台,实际交付量预计达6万台以上。
制造业将成为首要落地场景,亿元级框架订单已在产业链内密集签署。
第三,成本下探加速打开普及空间。
核心零部件国产化进程提速,推动整机成本持续走低。目前十万元级人形机器人已实现批量交付,此前尚处培育期的家庭服务与消费级市场,有望于2026年下半年迎来实质性破局。
本文来自微信公众号 “IT桔子”(ID:itjuzi521),作者:吴梅梅,36氪经授权发布。














