


模型卷不动了,meta 转头自建云卖算力,直插 aws 心脏——昔日大客户 coreweave、nebius 单日暴跌 17%。
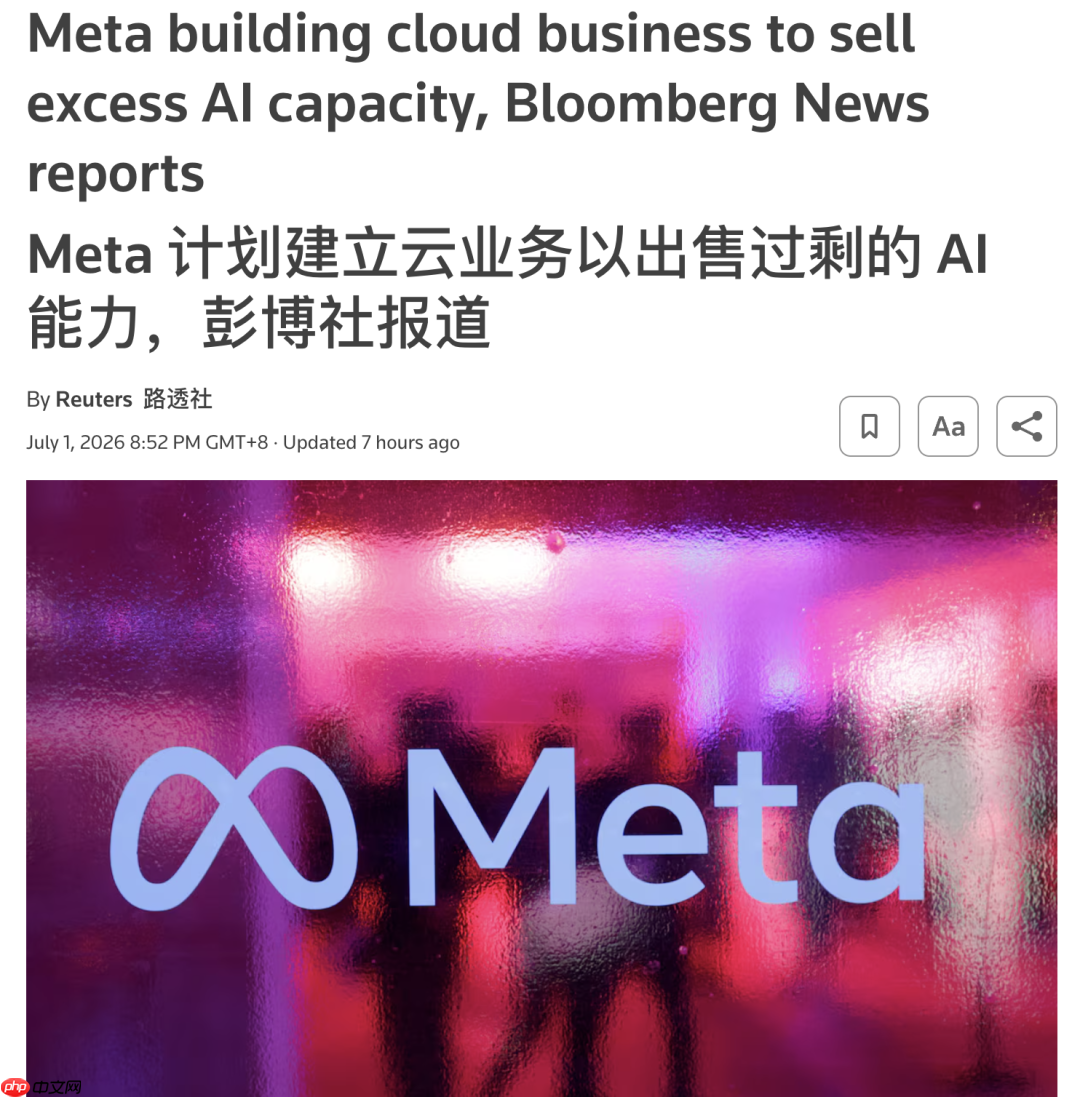
就在刚刚,一则重磅消息引爆全球科技圈:Meta 正式进军公有云市场,亲自下场兜售 AI 算力资源。
彭博社独家披露,Meta 正秘密筹建名为「Meta Compute」的全新云基础设施服务,面向外部企业提供高性能 AI 计算能力及模型调用接口。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
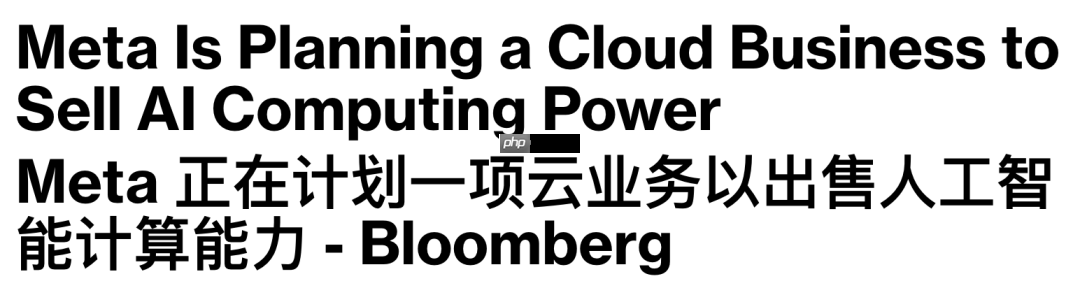
说白了就是:这家全球最大的社交平台,正扛着自研芯片、超大规模数据中心,直接杀入 AWS、Azure 和 Google Cloud 的核心腹地,与三大云厂商正面硬刚。
消息落地,资本市场迅速给出反应。
Meta 股价盘中飙升超 10%,一度触及 627 美元,创今年 4 月以来最大单日涨幅,市值瞬间跃升近 980 亿美元。
而另一边,依赖算力租赁生存的 CoreWeave 股价重挫 14%,在纽约上市的欧洲数据中心运营商 Nebius 暴跌 17%。
连带效应蔓延至芯片阵营——英伟达、博通、AMD 集体走弱,全线收绿。
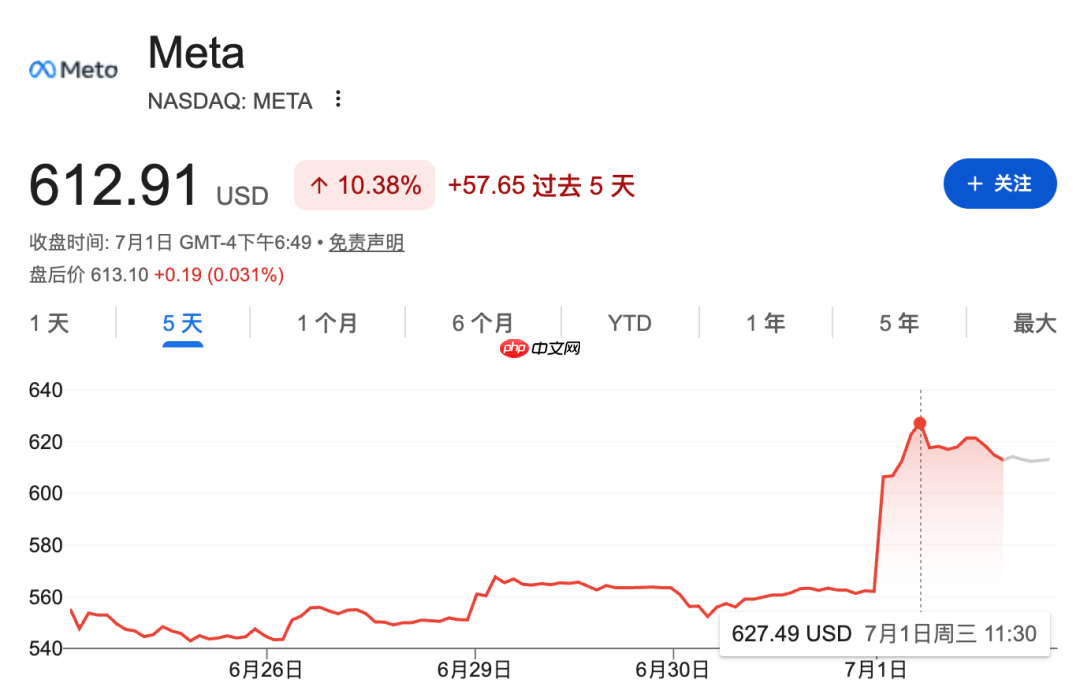
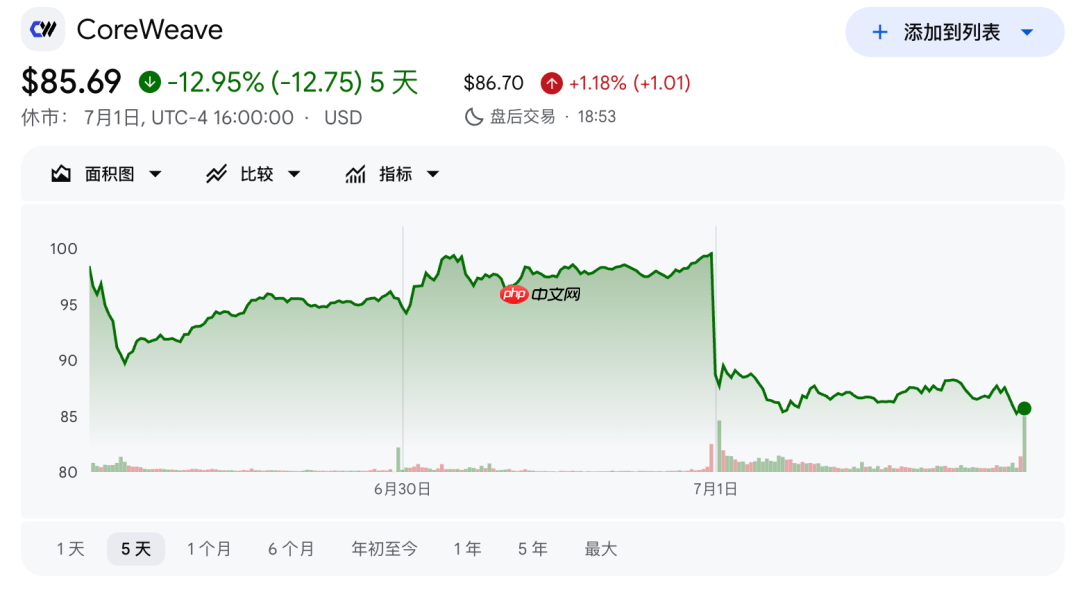
一个巨无霸入场,最先瑟瑟发抖的是“卖铲人”。
最戏剧性的一幕在于:CoreWeave 当前手握 Meta 签下的 210 亿美元订单——前脚还是深度绑定的战略伙伴,后脚就成了最危险的竞争对手。
市场心知肚明:当 Meta 这种体量的玩家亮出算力库存清单,别人碗里的饭,真就保不住了。
1829亿美元堆出来的超级基建
Meta 为何突然转身做云?
过去两年,为抢占 AI“超级智能”制高点,Meta 在硬件投入上近乎狂热——疯狂扫货 GPU、狂建数据中心,烧钱速度连内部投资者都频频皱眉。
2025 年资本支出达 722 亿美元;2026 年直接翻倍,最新指引已上调至 1250 亿–1450 亿美元区间。
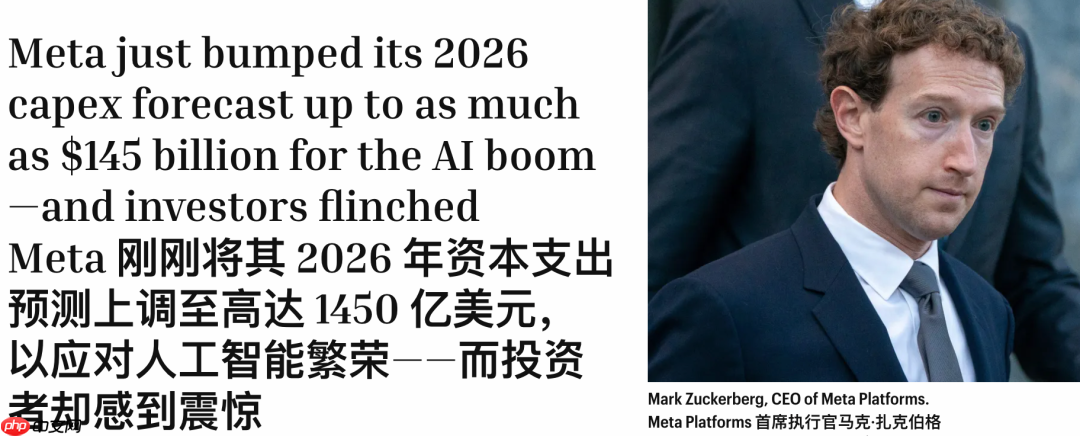
为支撑如此规模的扩张,Meta 不仅发行了 250 亿美元债券,还启动两轮大规模裁员,累计裁撤超 8000 人、砍掉 6000 个岗位。
截至本财年一季度末,Meta 已承诺在未来数年内投入总计 1829 亿美元 打造 AI 底座。
可钱花得越猛,问题越尖锐:华尔街反复追问——这笔天量投资,何时能变现?
尴尬的是,不同于谷歌、OpenAI 拥有清晰的商业化路径,Meta 的 AI 产品至今尚未形成独立营收支柱。
财报中甚至未单独列示 Meta AI 或 Llama 系列模型的收入数据,管理层反复强调的仍是“AI 如何优化广告投放”“如何提升内容推荐效率”。
换句话说,Meta 的 AI 目前仍是一套内耗型工具,尚未跑通对外变现闭环。
那多出来的数十万张 GPU 怎么办?
抄作业,学马斯克:闲置资产不浪费
Meta 这一招,几乎照搬 SpaceX 的现成模板。
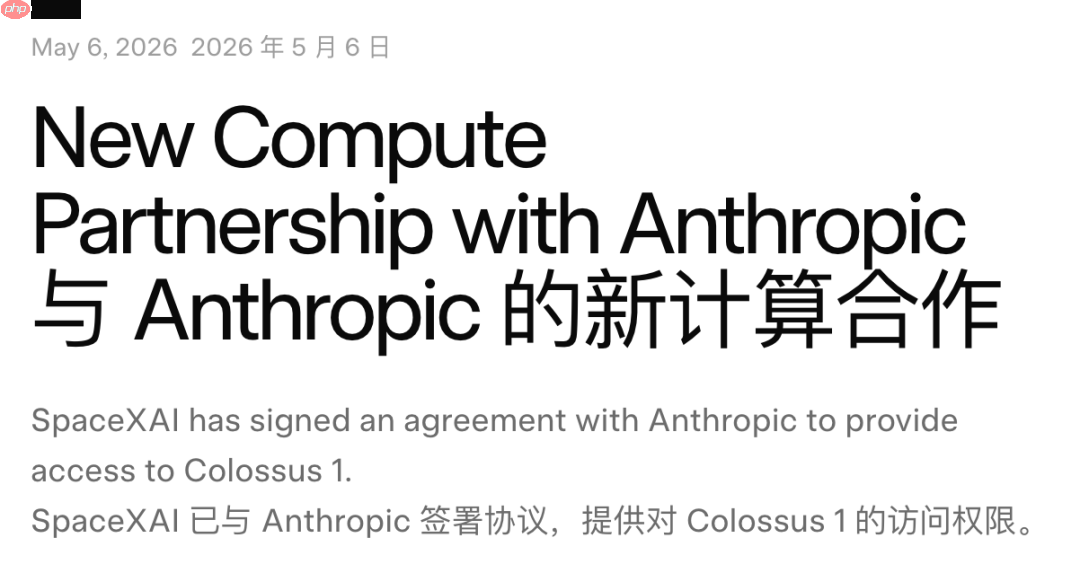
就在几周前,SpaceX 在 IPO 文件中公开披露:Anthropic 已包下其 Colossus 1 数据中心全部算力,月付 12.5 亿美元,合约期至 2029 年,总金额突破 400 亿美元。
紧接着,又与谷歌达成合作:每月出租约 11 万块英伟达 GPU,月租金 9.2 亿美元,同样签至 2029 年。
两项合同合计年化收入约 260 亿美元,远超 SpaceX 自身 2025 年全年 187 亿美元的总收入。
更值得玩味的是背后逻辑:xAI 建设 Colossus 1 的初衷是训练 Grok,但该中心混搭 H100/H200/GB200 多代 GPU,架构复杂导致训练效率仅 11%。无奈之下,xAI 将主力训练迁移至新建的 Colossus 2,Colossus 1 成为闲置产能。
与其让几十万卡吃灰,不如租出去——这一租,竟催生出全球规模最大的第三方算力租赁生意。
路子已经铺好,Meta 没理由视而不见。
要知道,AWS、Azure、Google Cloud 花了几十年才把“出租算力”做成季度数百亿美元的成熟业务,而 Meta 手里,恰好握着一座别人抢破头也拿不到的算力富矿。
双轨并进:裸算力 + 模型即服务
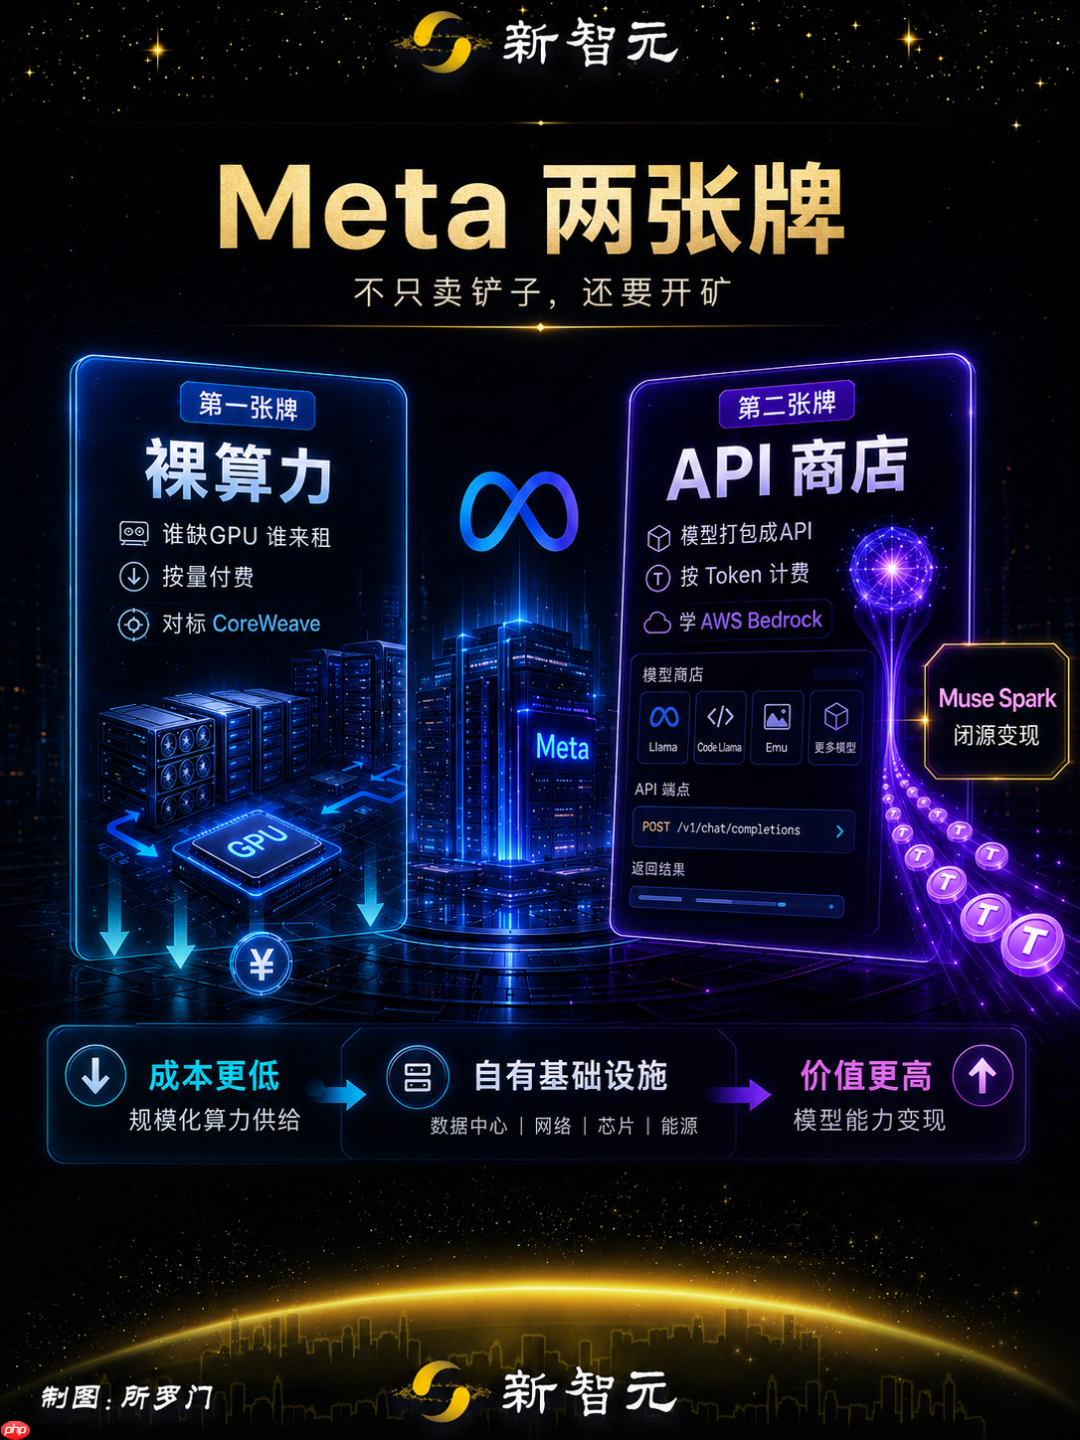
具体怎么卖?知情人士透露,Meta 准备打出两张王牌。
第一张牌:对标 CoreWeave,提供标准化“裸金属算力”租赁服务。
客户按需租用 GPU 实例,按小时或按 token 结算,灵活高效。凭借自建数据中心的极致成本控制,Meta 的报价极可能低于当前市场均价。
第二张牌更具杀伤力——复刻 AWS Bedrock,推出“Meta Model Hub”,将部署于自有基础设施上的 AI 模型打包为 API 对外开放。
这意味着 Meta 不只卖铲子,还要开矿、炼金、卖成品。 客户按调用量付费,真正实现“用多少、付多少”。
而这个模型商店中最受瞩目的新品,正是 Meta 近期发布的闭源大模型 Muse Spark。
没错,那个以开源 Llama 系列闻名业界的 Meta,终于迈出商业化关键一步:闭源模型正式收费。
操盘这支战略部队的,是 Meta 最核心的三位高管:基础设施负责人 Santosh Janardhan、超级智能实验室负责人 Daniel Gross,以及公司总裁 Dina Powell McCormick。
管基建的、管模型的、管全局战略的——三人联手坐镇,足见 Meta 此举绝非试水,而是倾力押注。
扎克伯格早埋伏笔
其实早在 5 月股东大会上,扎克伯格就已埋下伏笔。
“这绝对在我们考虑范围内(definitely on the table)。”他坦率表示,“几乎每周都有外部公司主动联系,有的想接入我们的 API,有的则直接问:能不能把多余算力按溢价卖给我们?”
当时暂未推进,是因为“我们自己还急需这些资源”。
但他留下一句耐人寻味的话:“如果某一天我们发现建得太多,那这就是我们手里的一个选项。而正是这个选项的存在,让我们敢于继续加大投入。”
潜台词很清晰:建多了不可怕,租出去就是现金流。这张安全网,反而成了 Meta 持续豪赌基建的信心来源。
如今,“某一天”,已然到来。
AI 军备竞赛的新终局
Meta 入局算力市场,表面看只是新增一条业务线,往深里看,却折射出一场深刻格局变迁。
当 SpaceX 开始卖算力,当 Meta 也宣布进场,一个愈发清晰的趋势正在浮现:
这场 AI 竞赛的终极赢家,未必是做出最强模型的公司,而是掌控最多物理算力资源的实体。
模型可以被复制、被开源、被蒸馏压缩,但数据中心是实打实的固定资产,谁拥有它,谁就掌握定价权与调度权。
当然,质疑声从未停歇。
有人警告,这场基建狂潮建立在快速迭代的芯片之上,今天斥资百亿采购的 GPU 阵列,三年后或许沦为电子废品。
也有人质疑,AI 应用端的真实付费意愿能否撑起万亿美元级基建投入。
前提是——算力需求持续旺盛,数据中心资产长期保值。
至少在今天,市场已用 9.3% 的股价涨幅与近千亿美元市值跃升,投下了信任票。
Meta 终于想通一件事:与其守着一座利用率不足的算力金矿焦虑,不如把铲子递出去——顺便,把利润一起收回来。
参考资料:
https://www.php.cn/link/c14342b678b4a4f245687aa47fc7769d
https://www.php.cn/link/e3ad1e95332cceed5043c6920c2d48cf
https://www.php.cn/link/200bf48b694b0744e3e1785dfdcdade7
本文来自微信公众号“新智元”,作者:ASI启示录,36氪经授权发布。













