





人形机器人“身价”骤降,但大众市场依旧冷淡。
2026年的夏天,比气温更滚烫的是人形机器人赛道。
从年初到年中,宇树、松延动力、智元等机器人厂商接连公布量产计划;特斯拉、小鹏、比亚迪等车企也加速跨界布局,甚至将人形机器人业务列为公司核心战略方向。
眼下,优必选即将推出面向普通消费者的U1系列,再度点燃人形机器人赛道的热度。
喧嚣背后,一场围绕产能建设、供应链整合与生态构建的竞争已全面铺开。
「TMT星球」观察发现,比大规模量产更早到来的,或许是企业之间的价格厮杀。随着产品迭代速度加快,曾经动辄几十万乃至上百万元的人形机器人,如今已跌至万元区间,价格与一部旗舰智能手机相差无几。
一个仍需深思的问题是:价格下来了,人形机器人真的能走进千家万户吗?
人形机器人究竟卖给谁?
6月初,优必选正式开启“全尺寸仿生人情感陪伴机器人U1系列”的预售。
该款全尺寸人形机器人搭载养成型情感大模型,支持多维度外观个性化定制,满电续航超4小时。截至6月28日,仅京东平台预订量已突破5300台,“近3天新增加购用户超300人”。
作为业内首款真正面向C端市场的超仿生人形产品,优必选U1系列的预售引发广泛关注。
社交平台上,网友热议焦点除价格外,还包括它是否可能替代真实人际关系,以及谁会真正为这类产品买单。
当前市场购买主体大致分为四类:一是从事文娱演出或机器人租赁以获取商业回报的机构;
二是高校、科研院所及教育单位,用于教学实验与课程研发;
三是具备二次开发能力的企业,针对特定行业场景进行功能适配;
第四类则是科技爱好者、内容创作者及部分尝鲜型个人消费者。
显然,前三大类仍是当前人形机器人市场的主力买家,距离普通家庭生活尚有距离。距离虽远,并不意味着需求缺失——此次优必选U1系列更像是对C端消费市场的一次试探性破冰,但普通用户的需求更为多元且实际。
中国青年报今年1月开展的一项面向大众的调研显示,超九成受访者看好我国人形机器人产业发展前景;在最期待的应用场景中,养老服务、家庭服务、工业制造、应急救援与公共安全位列前五。
可见,人们真正渴望的,是一款既能进厨房、上厅堂,帮自己从繁杂家务中解脱出来,又能协助照护老人与病患的全能助手。
有网友直白表态:“我就想要个机器人帮我做饭、洗碗、拖地。”
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
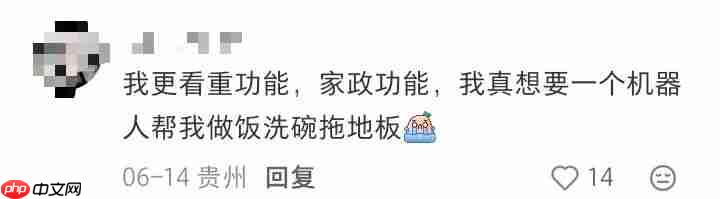
图 / 小红书
然而现实与理想之间仍存在显著落差。今年以来,“机器人保姆入驻家庭”等相关话题频繁刷屏社交平台,但经媒体实地核查后发现,不少内容实为博主虚构演绎,仅供娱乐;另有部分宣传则明显夸大现有产品能力。
「TMT星球」在京东、天猫等主流电商平台查阅用户反馈发现,有买家表示“超出预期”,也有用户坦言所购某品牌人形机器人“远不如宣传智能”,实际体验更接近“高级玩具”,智力水平仅相当于4岁儿童。
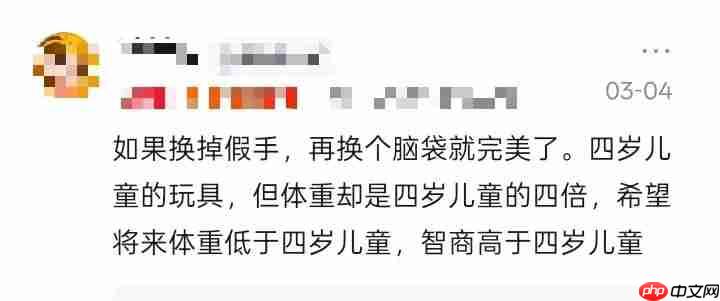
图 / 京东
由此回归本质问题:目前人形机器人用户仍以B端为主,C端买家多属尝鲜性质。在尚未出现真正满足家庭服务等复杂、高频、多样化需求的产品之前,人形机器人要想像扫地机器人那样走入寻常百姓家,还有很长一段路要走。
量产竞赛已然打响
尽管离“飞入寻常百姓家”尚有时日,但在产业端,人形机器人的量产大战早已拉开帷幕。
「TMT星球」注意到,进入2026年后,几乎所有头部机器人企业都将“万台交付”写入年度关键目标。
具体来看,宇树科技创始人王兴兴于2月对外透露,2026年公司目标出货量为1万至2万台。截至2026年3月,其某型号人形机器人累计下线约11000台。
智元机器人节奏更快:2025年1月突破千台,年底达5000台;2026年3月跨过万台门槛,至6月26日已完成第1.5万台具身智能机器人下线。
优必选则设定了两个“万台”目标:1万台优世界全尺寸仿生人形机器人 + 1万台工业级人形机器人。
此外,特斯拉、小鹏、比亚迪等跨界而来的汽车巨头,也纷纷披露2026年内量产或批量交付计划。
在明确量产目标驱动下,各大厂商同步加速生产基地布局。
例如智元机器人,在今年3月郑州基地实现量产之后,又于5月启动成都郫都高新区西南具身智能产业基地建设。
另一头部玩家宇树科技在采用代工模式的同时,也在全力推进自有产线建设,其IPO募集资金中,有6.24亿元专项投向“智能机器人制造基地建设项目”。
企业争相扩产的背后,是资本空前高涨的热情。
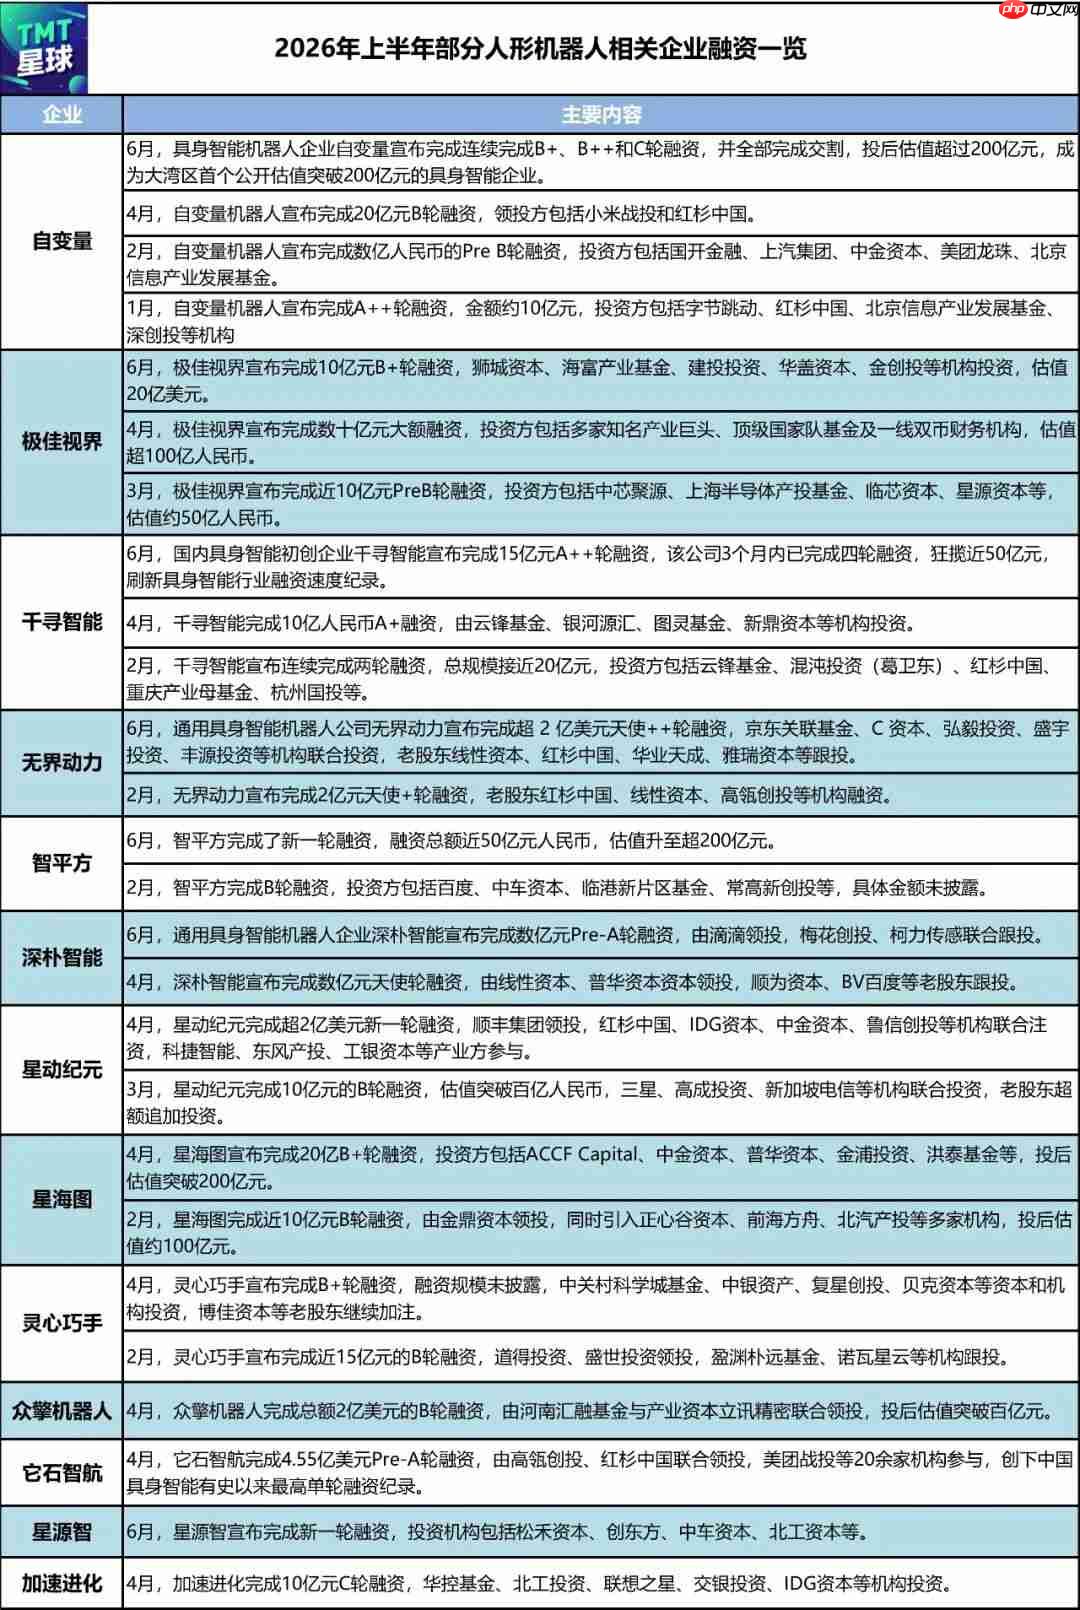
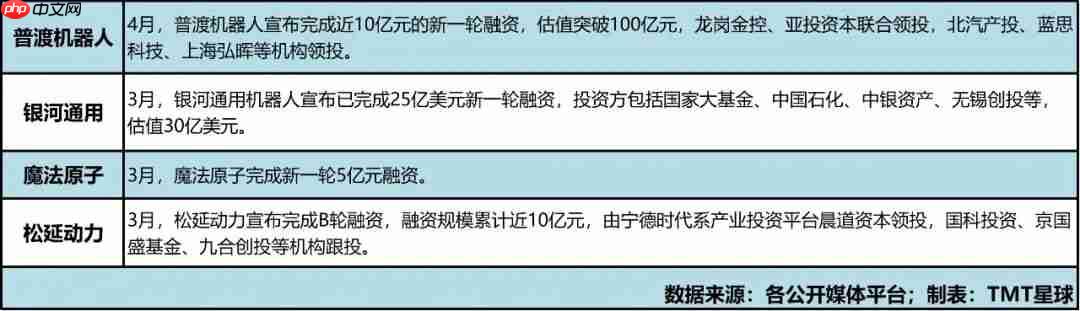
公开信息显示,仅2026年第一季度,人形机器人赛道融资热度持续攀升,全行业累计融资额高达681亿元,超过2025年全年总额;仅3月份就发生融资事件50起,更有企业半年内完成3轮甚至4轮融资。
据IDC预测,2026年全球智能机器人硬件市场规模将逼近300亿美元,其中中国具身智能机器人市场规模有望突破110亿美元。
摩根士丹利则在今年内两次上调中国人形机器人出货量预期,由1月的1.4万台,调高至6月的5万台。
显而易见,在资本强力助推下,人形机器人企业正全力冲刺量产周期,同时更多适配不同场景的细分产品也将陆续登场。
价格战或率先爆发
相较量产进程,另一个更值得警惕的趋势是:价格战或将比规模化落地来得更早。
2026年不仅是人形机器人迈向量产的关键之年,也可能成为其从“奢侈品”滑向“大众消费品”的转折点。
「TMT星球」梳理公开资料发现,宇树G1售价已下调至8.5万元起,入门级消费款R1 Air仅售2.99万元;松延动力Bumi更是跌破万元大关,标价9998元,比一台顶配iPhone还便宜。
若说一手市场价格调整尚属理性,那么二手市场则堪称“惨烈”。
一年前还需排队、斥资近百万元抢购的工程样机,如今在二手交易平台与拆机渠道中,已被当作工业废料打包出售,“5万元一车”成为常见报价。
宇树H1早期科研版、傅利叶GR-1、云深处DR系列等机型,当年采购价普遍在30万至80万元之间,如今二手行情仅剩3万至6万元。
宇树科技招股书清晰呈现了这条陡峭的价格下行曲线:2023年至2025年,其人形机器人平均单价由59.34万元降至16.64万元,两年缩水逾七成。
王兴兴此前更公开表态,未来目标定价区间瞄准“三四千元”。
价格为何崩塌如此迅猛?根本原因有三:
其一,供应链国产化率大幅跃升。摩根士丹利报告显示,中国人形机器人供应链国产化率已超90%,头部厂商通过核心零部件自研自产、垂直整合产线,显著压缩物料采购与制造成本;规模化生产进一步摊薄单台硬件成本。
其二,企业急于抢占先机。当所有头部玩家都将“万台交付”作为年度硬指标时,价格自然成为最直接有效的竞争手段。正如一位业内人士所言:“从‘造得出’迈向‘用得起’,正是2026年人形机器人产业最清晰的演进路径。”
其三,产品同质化严重。据「TMT星球」观察,当前市面上在售人形机器人外形趋同,核心功能差异有限,应用场景集中于物料搬运、基础分拣、迎宾舞蹈等简单任务,交互逻辑单一,肢体动作多依赖遥控指令,与普通消费电子设备并无本质区别。
此外,Gartner调研数据显示,人形机器人“现实比例”仅为1:60——约98.36%的客户仍处于探索阶段,真正投入部署的仅占1.64%。
换言之,价格虽降,但愿意掏钱买单的客户并未同步增长。
这场价格战是否会复刻新能源汽车的发展轨迹——先以低价抢占市场,再靠规模效应盈利?抑或陷入恶性内卷,透支行业创新动能?答案或许要等到2026年底才能揭晓。
但可以肯定的是,当一台人形机器人售价低于高配iPhone时,这个行业已注定无法回到从前。
结语
回望2026年上半年的中国人形机器人产业,技术迭代快、产能扩张快、价格下跌快、资本涌入快,但“快”的另一面是“乱”:营销话术天花乱坠,不断抬高用户预期;而真实使用体验却常令人失望——不够流畅、不够智能、不够实用,造成强烈心理反差。
尽管多家机构预测2026年人形机器人产量将大幅跃升,但数字背后,每个普通消费者仍在追问那个朴素问题:这台机器人,到底能帮我做什么?或者说,热闹始终属于B端,与C端用户无关。
答案或许还需时间沉淀。因为2026年的人形机器人赛道,正试图用价格、产能和资本这三把钥匙,合力推开一扇通往未来的大门。
门后世界究竟如何,取决于这个行业能否在狂热中保持理性,在疾驰中校准航向。
本文来自微信公众号“TMT星球”,作者:黄燕华,36氪经授权发布。














