


上周五晚间,美股费城半导体指数遭遇重挫,单日跌幅高达10%,创下自2020年3月以来的最大单日下挫纪录。
今日亚洲交易时段延续美股颓势,硅基方向同步大幅走低。
不过从盘面表现来看,多头抵抗意愿明显,抄底资金活跃度极高。A股硅基板块早盘虽低开,但迅速拉升,此前一度扰动市场的“老登”情绪也很快被市场冷处理、边缘化。
然而最终未能扭转整体弱势,A股硅基核心指数——科创50连续两日深度回调,技术图形呈现显著破位态势,形态不容乐观。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
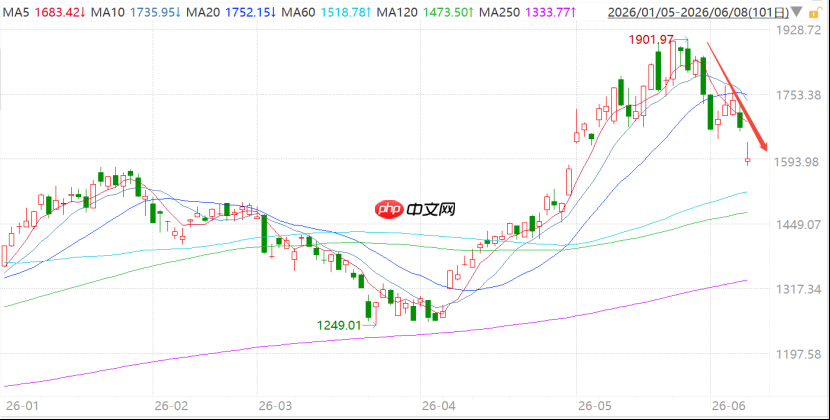
一个关键之问浮现:硅基行情是否仍在?
01、本轮硅基暴跌的直接诱因
此轮剧烈调整的核心驱动力,源于市场对美联储货币政策路径预期的快速修正。
不少投资者将焦点放在上周五公布的非农数据上,但实际上,早在该数据发布前两天,美联储发布的最新辖区经济报告(Beige Book)已释放明确信号:中东冲突引发的能源价格飙升,已成为当前通胀压力的首要推手;其影响已蔓延至航运、包装、仪器设备及化肥等多个下游环节;消费者信心出现下滑,多地居民对燃料成本上涨表达出明显焦虑;而整体就业市场仍维持稳健。
这一表态,直接推动市场将美联储加息预期从“年内不加”转向“最晚明年3月底前或有一次加息”。受此影响,美股硅基板块于周四率先承压调整——不过由于买盘支撑强劲,当日盘中即实现大幅V型修复。
待周五非农数据出炉后,市场预期再度前移:加息窗口进一步压缩至“最早明年1月底前”。叠加硅基板块本身交易拥挤、杠杆率高企,最终触发美股硅基板块的断崖式下跌。
也有分析指出,本次非农数据存在结构性偏差——新增岗位主要集中于休闲与酒店业,与世界杯期间临时性用工高度相关,缺乏持续性和趋势性基础。
该观点具备一定合理性,但并未实质性缓解硅基当前面临的宏观压力。细读美联储报告可知,其真正关切点始终锚定在“通胀”二字。而本周三即将公布的美国CPI数据,才是验证通胀韧性的关键指标。
若CPI数据超预期“爆表”,即便就业数据存疑,只要油价持续高位运行,通胀粘性就难以证伪。
这种情形,与2022年那场典型的流动性冲击高度相似——只是规模相对可控,可视为一次“迷你版2022”。
因此,若有意参与阶段性博弈,更稳妥的节奏或是等待周三美国通胀数据落地后再做决策。
02、产业面暂无利空,但隐现裂痕
当前硅基板块的下行,本质上是对宏观风险溢价的集中释放。此类调整幅度虽大,但尚不构成根本性威胁。倘若仅限于宏观扰动,那么待周三CPI数据明朗后,相关预期或已基本完成定价。
此时介入博弈,逻辑上具备可行性。但需思考的是:后续空间如何打开?
真正可能动摇硅基根基的,唯有产业层面出现实质性恶化。而目前尚未见此类信号——全球硅基产业链仍处于高速扩张阶段。多家头部企业依据在手订单测算,估值水平(PE)普遍处于历史低位。既无需像2021年那样依赖“永续增长”叙事为白马股赋予百倍估值,也不必如2022年新能源板块般,靠遥远的“碳中和2060”目标来支撑龙头企业的高估值逻辑。
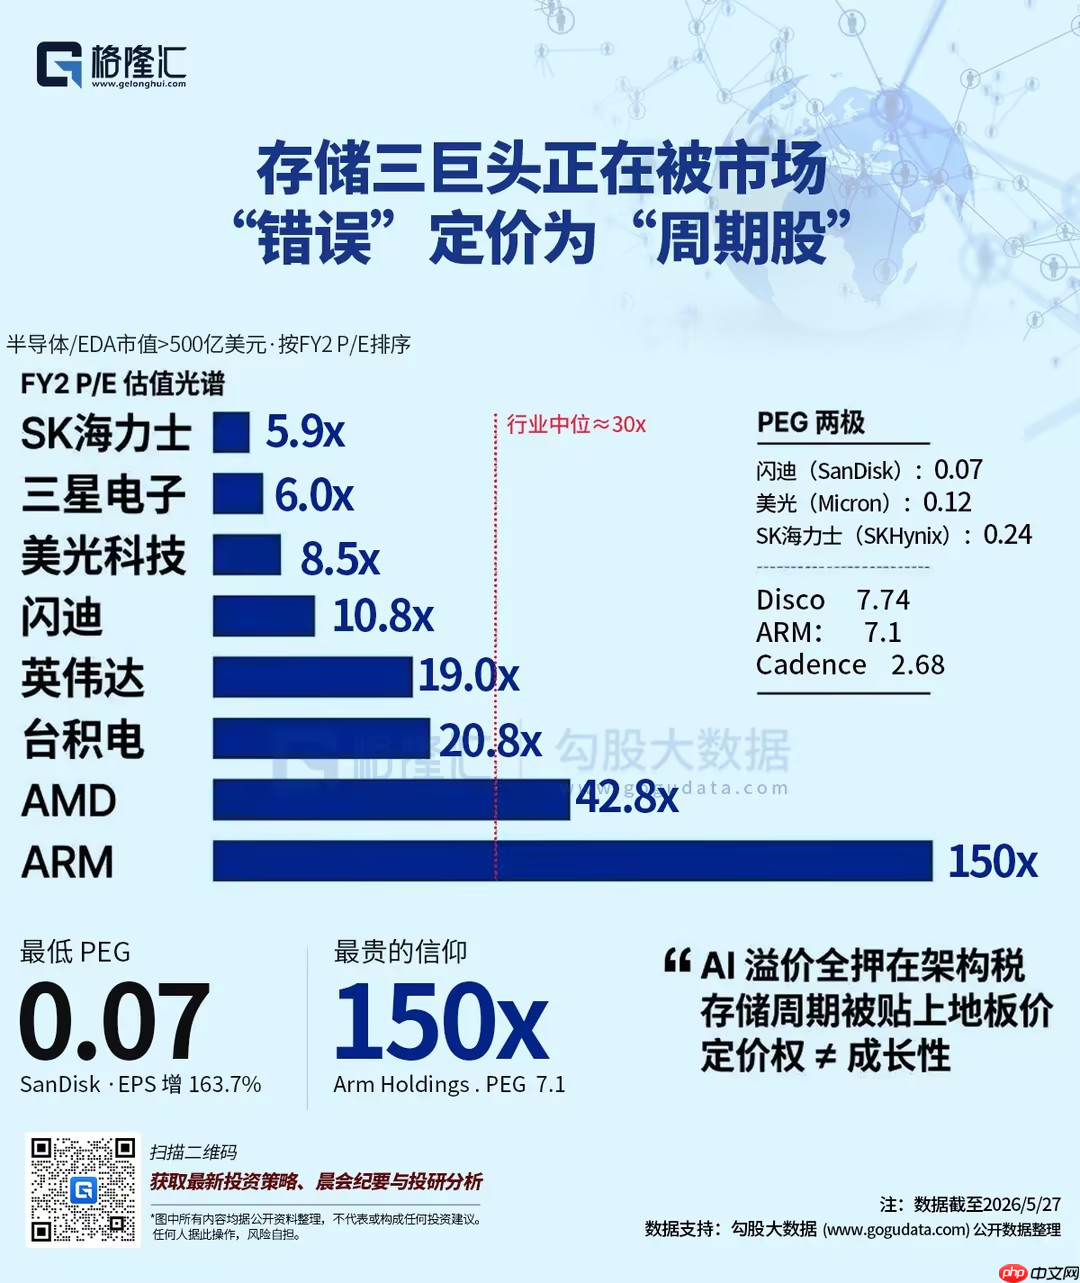
本轮硅基行情,尤其是海外主线,最大特征在于:它并非2000年式的高估值泡沫,而是罕见的“低PE泡沫”(之所以称其为泡沫,是因为常识判断——一场席卷全球的底层技术革命所激发的资本热情,若毫无泡沫成分,反而不合常理)。
正因估值“看起来不高”,才给予投资者更强的安全感与抄底底气。这也是为何宏观利空初步定价后,短线博弈机会值得重视的原因所在。
但需警惕的是:尽管产业面尚无硬性利空,若干潜在裂痕已悄然浮现,值得密切跟踪。
例如最新一则消息:谷歌以每月9.2亿美元的价格向SpaceX租用一座数据中心。(另据披露,Anthropic亦以每月12.5亿美元租金承租部分算力资源。)
乍看之下或以为是年度租金,实则为月付——9.2亿美元/月。
出于好奇,我们粗略测算该数据中心建设成本:据公开信息,其部署约11万张英伟达H100/H200级别GPU卡,仅GPU硬件投入即达约35亿美元;而GPU通常占整座数据中心总造价的50%左右,据此推算,该中心整体建设成本约为70亿美元,年运维支出预计在3–4亿美元区间。
而如此体量的数据中心,月租金竟高达9.2亿美元,意味着一年即可回本——回报率之高,令人咋舌。
这无疑印证了当下AI算力的极度稀缺性,也解释了为何全球正掀起新一轮数据中心狂建潮,进而催生前述“低PE泡沫”。
但另一重困惑随之而来:OpenAI、Anthropic等模型公司,究竟能以多快的速度、多大的规模实现商业化变现,才能真正撑起如此高昂的算力成本?
这个闭环目前仍显模糊,逻辑链条略带悬疑。
当然,该问题尚未演化为现实利空,但确为重要观察窗口。后续Anthropic若正式上市,其营收增速、毛利率、客户结构等核心财务与运营数据,必将成为市场焦点。一旦其增长曲线出现放缓迹象,“低PE幻觉”或将加速消退。
此外,谷歌近期启动800亿美元融资计划,市场传闻META亦将跟进再融资。硅基产业已进入“烧钱”深水区——仅靠自身经营性现金流,已完全无法匹配其资本开支强度,必须持续向资本市场输血。
这些资金最终几乎全部涌向算力建设,从而进一步推高上游设备与基础设施的估值中枢,形成“低PE泡沫”的现实土壤。
而一旦融资节奏放缓、资金链出现接续困难,“低PE”的心理支撑也将随之松动。
上述裂痕,虽未立即显现杀伤力,但也未必能被产业收入的自然增长完全弥合。投资者须清醒认识到:硅基“堡垒”并非坚不可摧——哪怕它的PE数字看上去足够友好。
在此阶段,比以往任何时候都更需要对产业动态保持高频、深度的跟踪。
免责声明:本文版权归属北京格隆汇投资顾问有限公司投研团队(曾润:A0160623020001),内容基于独立、客观、公正及审慎原则编制,所有信息均源自公开资料,并经合法、合理、适当的采集、摘要与编辑。
股市有风险,入市须谨慎。文中任何投资建议均不构成买卖依据,您应独立决策并自行承担风险。任何单位或个人未经本公司书面许可,擅自发布、复制、传播、转载或以其他方式使用本报告,均属侵权行为,本公司将依法追究法律责任。
本文首发于微信公众号“格隆汇财经热点”(ID:glh_finance),作者:格隆汇小编,36氪经授权转载。















