


近日,市场调研机构counterpoint research最新发布的《智能手机市场展望追踪报告》显示,2026年全球智能手机出货量预计将同比下滑13.9%,跌至约10.8亿部,为2013年以来的最低年度水平,且降幅较今年2月预测的12.4%进一步扩大。
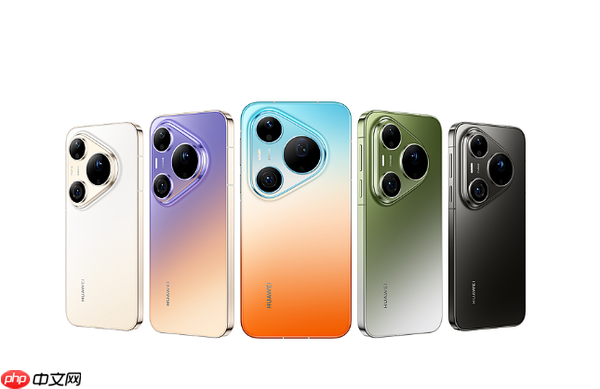
华为手机
报告强调,存储芯片供应趋紧是本轮行业下行的主要推手。受晶圆厂产能向AI相关HBM及服务器DRAM倾斜影响,2026年第二季度移动LPDDR4/5价格预计相较2025年第四季度上涨约两倍,其中LPDDR4供应量缩减逾40%,该紧缺局面或将延续至2027年下半年。2026年第一季度全球智能手机批发均价同比攀升14%,随着前期库存持续去化,价格上涨趋势仍将持续,部分售价低于150美元的细分市场正加速萎缩甚至退出。
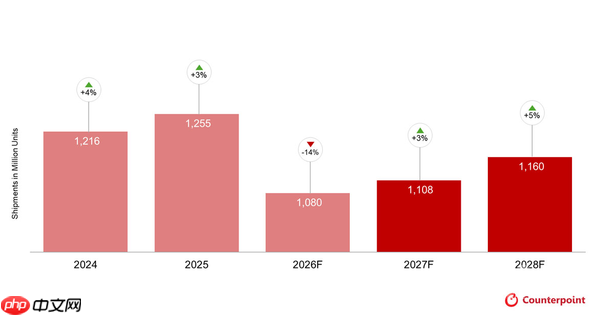
品牌格局呈现明显两极分化。苹果与三星依托强大的供应链协同能力及高端产品组合,在本轮调整中展现出更强韧性:iPhone全年出货量预计基本持平,三星整体出货量预估仅微降4%。而在中国OEM阵营中,华为成为2026年唯一实现出货量正增长的本土品牌,凸显其在存储资源获取与供应链自主整合方面的突出优势。
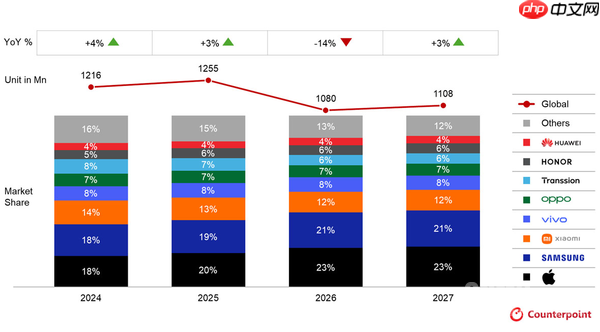
2026年第一季度,华为在国内市场表现尤为亮眼。综合Omdia等多家机构数据,其以1390万台出货量和20%的市占率稳居中国智能手机市场榜首,同比增长7%。这也是自2020年第四季度以来,华为单季市场份额的历史新高。Counterpoint高级分析师Ivan Lam指出,Mate 80系列产能稳步提升叠加春节旺季密集营销,成为支撑其地位的关键因素;同时畅享90系列在中端市场的热销,进一步夯实了其全价位段覆盖能力。
反观其他国产品牌,小米2026年第一季度国内出货量同比减少35%,全年预计下滑28%;传音则预计下滑32%,在头部厂商中跌幅位居前列。Counterpoint Research首席分析师Yang Wang表示,此次存储短缺是近年来最具冲击力的供给侧扰动之一,中低端OEM厂商正面临成本压力难以转嫁与终端用户消费意愿受限的双重挤压。
不过,随着供应链逐步修复、积压需求有序释放,叠加6G商用落地提速及AI原生终端加速普及,行业有望于2028年迎来复苏拐点。与此同时,二手及翻新机市场预计将在2026年增长13%,折射出消费者对高性价比机型的需求日益增强,并正在重塑整体市场格局。















