


市场研究机构counterpoint research最新发布的报告显示,2025年全球配备卫星通信能力的智能手机出货量中,苹果以71.6%的份额占据绝对主导地位;三星以15.9%排名第二;华为占比6.1%;谷歌与荣耀则分别占2.2%和1.9%。
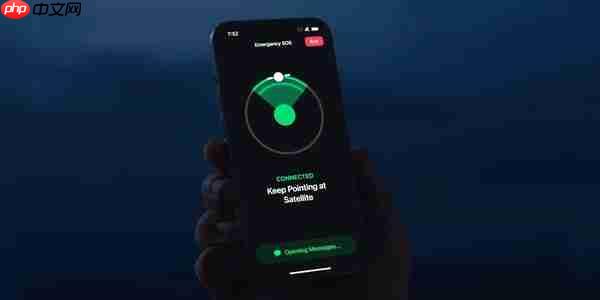
卫星手机
报告指出,当前卫星智能手机生态正呈现出明显的技术路线分化。苹果、华为及谷歌选择自建或深度定制专有卫星通信系统,强调端到端优化与设备级深度协同;而三星、小米、OPPO、荣耀、vivo等安卓阵营厂商则普遍采用基于3GPP标准的非地面网络(NTN)架构。前者现阶段可提供高度集成、面向特定机型的稳定服务体验;后者则着眼于将卫星链路无缝融入现有蜂窝网络体系,为未来跨厂商、跨区域的互操作性及规模化商用铺路。
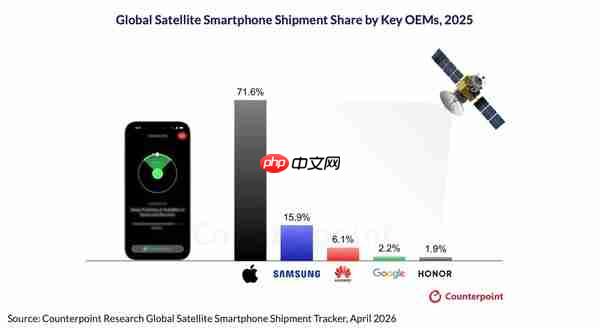
相关数据
报告同时指出,尽管苹果已在该领域建立显著先发优势,但卫星通信功能要实现真正意义上的大众普及,仍需突破两大瓶颈:一是实用化应用场景的持续拓展,二是向中端价位段机型的加速下沉。目前市场增长主要由旗舰机型驱动,但受限于缺乏具备广泛用户吸引力的“杀手级”应用,整体渗透节奏仍较缓慢。当前基于3GPP Release 17标准的卫星功能仅支持紧急呼叫与短文本发送。Release 18虽有望推动高端品牌进一步落地该能力,但面向主流消费市场的规模化覆盖,预计要待Release 19标准全面商用后方可实现。
芯片层面的整合进展亦是影响普及速度的关键变量。高通在安卓阵营中处于领先地位,其骁龙X80与X85基带已原生支持卫星连接;华为、谷歌与三星亦陆续推出兼容方案;联发科则通过MT6825 5G SoC加快NTN技术集成步伐。随着更多芯片厂商加入竞争,产业链成本有望下降,规模效应将进一步显现。
此外,运营商与卫星服务商之间的战略合作正成为早期市场扩张的重要引擎。例如T-Mobile与罗杰斯携手SpaceX,AT&T联合AST Mobile,苹果则与现属亚马逊旗下的Globalstar深度绑定——这些合作使北美地区率先成为全球卫星智能手机商业化最成熟的区域。相比之下,欧洲与中国等地的电信运营商虽尚未大规模开放卫星接入服务,但相关卫星运营商正积极扩容基础设施,以应对未来公众市场的爆发式需求。
在此背景下,Counterpoint预测,至2030年,全球搭载卫星连接功能的智能手机出货量占比将攀升至46%。研究副总裁Peter Richardson表示,苹果、谷歌与三星将在整体渗透率方面持续领跑;而更多安卓阵营厂商的跟进,以及非发达市场运营商的积极参与,将成为加速该技术全球普及的核心推动力。














