





分析行业前景有助于厘清投资路径与策略选择。轻工机械主要指用于生产日常生活用品及手工工具的专用设备制造领域,覆盖范围广,终端需求刚性较强。在消费升级趋势深化与智能制造加速落地的双重驱动下,行业正加快向自动化、智能化、高精度方向演进。叠加新兴市场持续开拓、技术迭代提速以及环保标准趋严带来的设备更新需求,轻工机械整体展现出稳健的成长性与可观的投资吸引力。
1、 轻工机械行业依据原材料来源差异,可划分为两大板块。其一为以农产品为原料的轻工业分支,其生产活动高度关联农业基础供给,涵盖食品加工、饮料酿造、纺织印染、服装制造、皮革与毛皮加工、造纸及印刷等多个子行业。其二为以非农产品为原料的轻工业分支,主要依托工业中间品开展深加工,涉及文教体育用品、化学药品、合成纤维、日用化学品、日用玻璃制品、日用金属制品、手工工具、医疗器械以及文化办公专用设备制造等细分领域。该二元结构构成了轻工机械产业的基本图谱,是研判行业格局与演进逻辑的关键切入点。
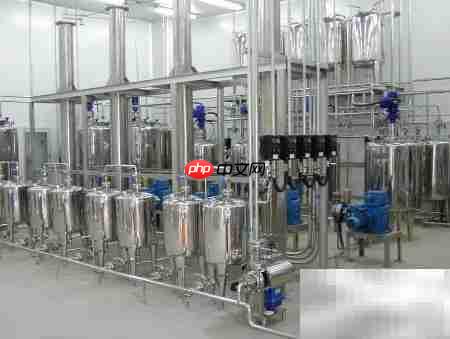
2、 从中长期维度观察,轻工机械行业具备较强的投资价值,尤其在食品制造装备、饮料灌装设备、缝制机械、皮革加工机械及制笔设备等细分赛道表现尤为突出。此前已对造纸机械领域展开专项研究,而烟草专用设备因政策限制未纳入本次分析范畴。聚焦当前重点覆盖的几大方向,其成长确定性较高。其中,食品与饮料类专用机械尤具战略意义。一方面,国家持续推进扩大内需战略,相关装备制造企业获得实质性政策倾斜;另一方面,居民收入水平稳步提升带动消费结构升级,为轻工机械创造了持续扩容的下游应用场景和高质量发展窗口。
3、 从中观周期看,我国轻工机械行业仍处于成长上升通道,多个细分赛道呈现结构性扩张态势,包括文教体育用品设备、化学药品制剂装备、合成纤维成套设备、日用化学品包装机械、玻璃器皿成型设备、金属制品加工设备、手动及电动工具制造装备、以及高端医疗器械组装与检测设备等。这些领域不仅映射出文化消费升级与医疗健康产业化提速的趋势,也契合“专精特新”培育、“健康中国”及“制造强国”等国家战略导向,成长动能充沛,市场共识度不断提升。
4、 短期视角下,轻工机械行业存在若干值得关注的积极信号。
5、 行业内多数上市企业近期季度财报表现优异,营收与利润双增,基本面支撑有力。
6、 政策层面有望于下半年进一步加码支持,包括技改补贴、绿色制造专项、首台套推广应用等举措或将陆续落地。
7、 国内医疗器械厂商、文教体育用品企业及食品饮料龙头企业设备采购意愿增强,订单可见度提升。
8、 综合前述分析,读者应已对该行业的基本构成、发展阶段及增长逻辑形成系统认知。总体而言,轻工机械正处于技术升级、需求扩容与政策赋能共振的关键阶段,中长期发展趋势向好。建议有意参与配置的投资者,可结合明年年初集中披露的年报及业绩预告信息,审慎评估标的质地后择机布局。本文观点仅为交流参考之用,不作为任何买卖依据,敬请知悉。感谢您的持续关注与支持。














