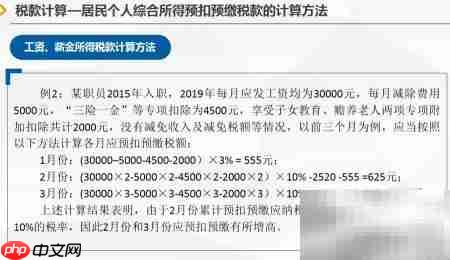
新个税政策实施后,hr在个税计算与申报方面的精准性与效率面临更高要求。
1、掌握最新个税政策:自2018年10月起,个人所得税起征点由3500元提升至5000元;从2019年1月1日起,新税制全面落地,新增子女教育、继续教育、大病医疗、住房贷款利息、住房租金以及赡养老人六项专项附加扣除,切实减轻纳税人负担。
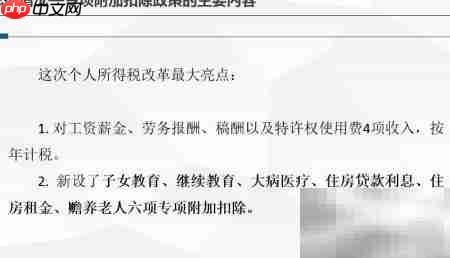
2、个税计算方式由原来的按月独立核算调整为累计预扣法,即按月累计收入进行计税。
3、每月个税计算时,首先确定应纳税所得额,即应发工资扣除五险一金、5000元基本减除费用及符合条件的六项专项附加扣除后的余额,作为当月计税基数。
4、在Q4单元格中输入公式=H4-J4-K4-L4-M4-N4-O4-P4,用于自动计算出该员工的应纳税所得额。
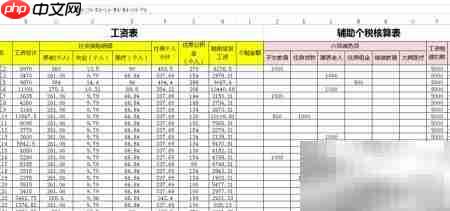
5、在I4单元格中输入公式:ROUND(MAX((Q4)*{0.03,0.1,0.2,0.25,0.3,0.35,0.45}-{0,2520,16920,31920,52920,85920,181920},0),2),该公式可依据累进税率表快速计算出应缴个人所得税金额,并保留两位小数。之后将此公式向下填充至其他行,实现批量处理,显著提高个税核算效率和准确性。
6、由于采用累计预扣法,次月个税需按以下流程计算:将本月与之前月份的收入合并累计,减去相应倍数的5000元免征额和专项附加扣除,按照适用预扣率计算累计应纳税额,再减去前期已缴税款,差额即为当月应预扣的个税金额。