








在sql中实现连续复利计算模型,核心是调用标准数学函数 exp() 来求解自然常数 e 的幂。具体做法是将本金乘以 exp(年利率 * 时间),从而得到包含无限次复利效应的最终金额。该公式基于微积分中的极限概念,适用于需要高精度模拟资金随时间指数增长的场景。
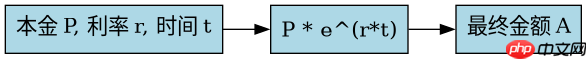
EXP() 函数的基本用法与参数要求是什么
EXP() 函数接受一个数值表达式作为输入,返回自然对数的底数 e(约等于2.71828)的该次幂。在大多数主流数据库如 MySQL、PostgreSQL 和 SQL Server 中,该函数均遵循 IEEE 754 标准。如果输入值为 NULL,结果也为 NULL;若输入值过大导致溢出,不同数据库的处理方式略有差异,通常返回错误或最大浮点数。使用时需确保传入的是数值类型,字符串会自动隐式转换。
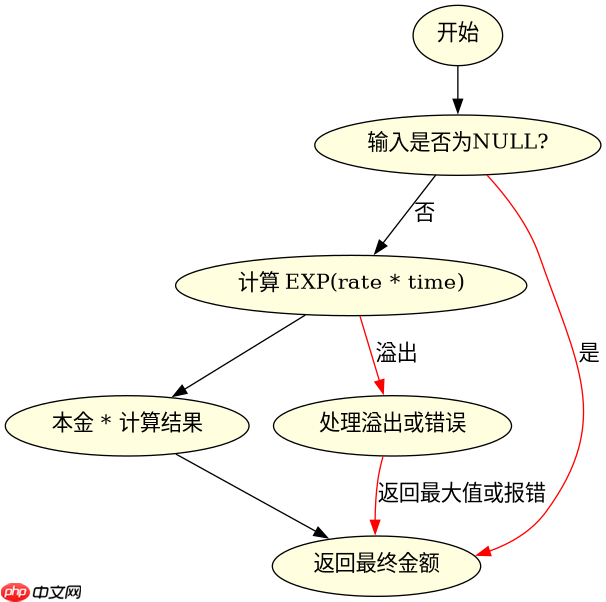
SELECT
    principal,
    rate,
    time_years,
    principal * EXP(rate * time_years) AS final_amount
FROM (
    SELECT 1000.00 AS principal, 0.05 AS rate, 10 AS time_years
) AS investment;
上述查询针对本金1000元、年利率5%、期限10年的投资进行计算。预期输出为:
principal: 1000.00
rate: 0.05
time_years: 10
final_amount: 1648.7212707001282
如何对比离散复利与连续复利的计算差异
离散复利使用公式 P * (1 + r/n)^(n*t),其中 n 为每年复利次数。当 n 趋向无穷大时,即转化为连续复利 P * EXP(r*t)。通过在同一查询中并列计算两者,可以直观看到随着复利频率增加,收益逐渐逼近连续复利结果。这种对比有助于理解金融模型中“无限细分”带来的理论上限。
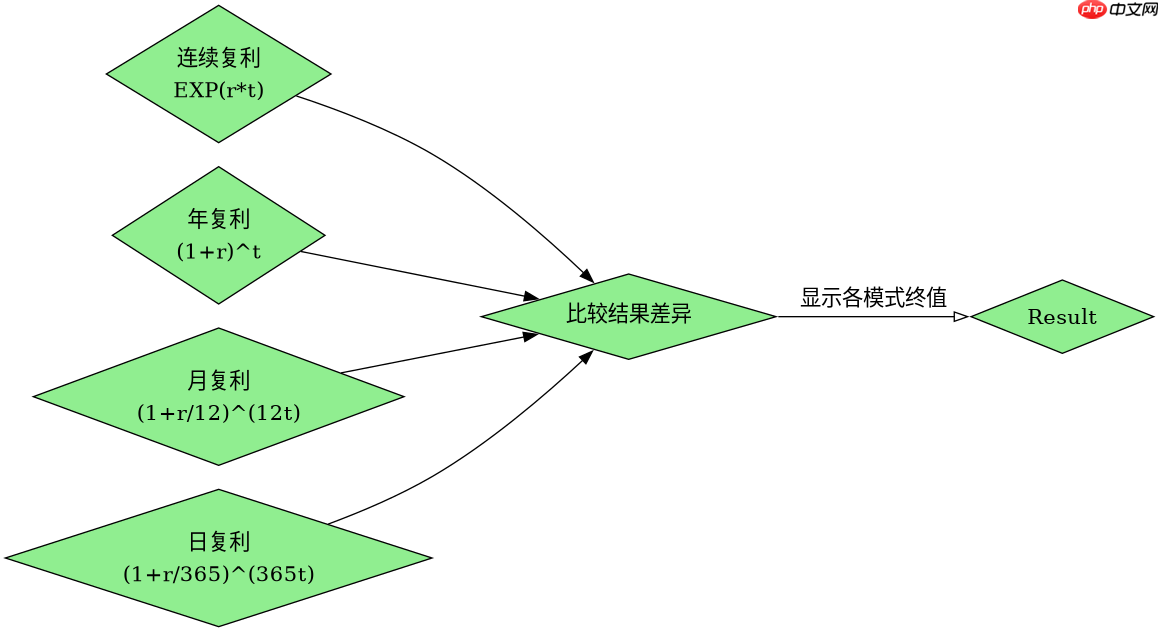
SELECT
    principal,
    rate,
    time_years,
    -- 连续复利
    principal * EXP(rate * time_years) AS continuous_compound,
    -- 年复利 (n=1)
    principal * POWER(1 + rate/1, 1 * time_years) AS annual_compound,
    -- 月复利 (n=12)
    principal * POWER(1 + rate/12, 12 * time_years) AS monthly_compound,
    -- 日复利 (n=365)
    principal * POWER(1 + rate/365, 365 * time_years) AS daily_compound
FROM (
    SELECT 1000.00 AS principal, 0.05 AS rate, 10 AS time_years
) AS investment;
运行上述代码可得以下结果:
continuous_compound: 1648.7212707001282
annual_compound: 1628.894626777442
monthly_compound: 1647.009497690757
daily_compound: 1648.665228770186
可见日复利已非常接近连续复利,但仍有微小差距。
当利率为负数时 EXP() 的计算结果会如何变化
当利率为负数时,EXP(negative_rate * time) 的结果将小于1,导致最终金额低于本金,体现资金缩水效应。例如,若年利率为 -2%,10年后本金将衰减至原始值的约81.87%。这在模拟通货膨胀侵蚀购买力或资产贬值场景时非常有用。需注意,虽然数学上完全合法,但在实际金融应用中,负利率通常有下限约束,避免逻辑错误。
SELECT
    principal,
    negative_rate,
    time_years,
    principal * EXP(negative_rate * time_years) AS depreciated_amount
FROM (
    SELECT 1000.00 AS principal, -0.02 AS negative_rate, 10 AS time_years
) AS depreciation;
预期输出:
principal: 1000.00
negative_rate: -0.02
time_years: 10
depreciated_amount: 818.7307530779818


















