








近日,市场调研机构smart analytics global(sag)正式发布《2026年第三季度全球折叠屏智能手机市场分析报告》。报告显示,三星以69%的出货量占比稳居该季度全球折叠屏手机市场首位,较2025年同期的60%上升9个百分点,创下自2023年以来的最高纪录。其中,galaxy z fold 8成为三星折叠屏产品线的核心驱动力,单款机型贡献了其当季折叠屏总出货量的约55%。
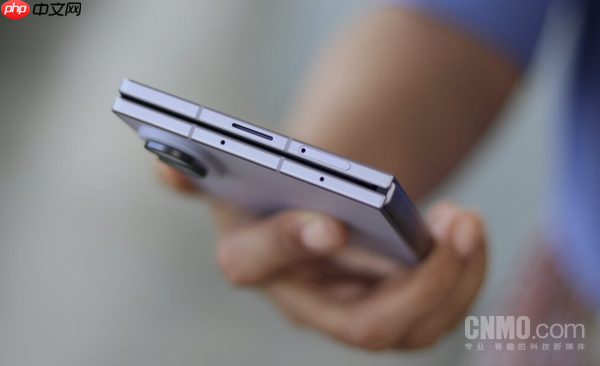
三星Galaxy Z Fold 8
2026年第三季度,全球折叠屏智能手机整体出货量达750余万部,同比微降2%。在大盘承压的环境下,三星却实现13%的出货量同比增长,展现出强劲的抗周期能力。SAG在报告中强调,三星“明显优于行业整体表现”,而多数竞争对手则遭遇更严峻的市场压力。若剔除三星数据,其余所有品牌折叠屏出货总量同比下滑24%。由此可见,三星本季度的增长并非受益于市场扩容,而是在萎缩环境中实现了份额的显著跃升。
在三星之外,Q3头部阵营格局发生明显变动。华为以14%的市场份额位居第二,较去年同期的18%下降4个百分点。SAG分析指出,华为份额下滑主要源于两方面:一是中国本土市场需求持续疲软;二是其新推出的宽直板旗舰Pura X View对自有折叠屏产品线形成一定分流效应。联想与摩托罗拉联合以8%的份额位列第三,较去年同期提升2个百分点,主要得益于Razr 70系列在全球更多国家及零售渠道的加速铺货。其余厂商合计份额进一步压缩,使得本季度折叠屏市场的集中度达到近年来的峰值水平。
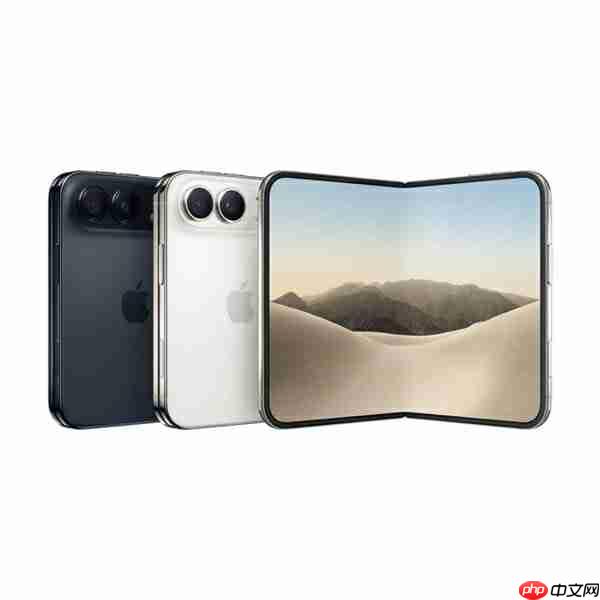
苹果iPhone Duo
与三星亮眼份额同步浮现的,是一项更具战略指向性的结构性变化:宽幅折叠形态在本季度已占据全球折叠屏出货总量的约45%,正逐步确立为主流形态。SAG预测,随着苹果首款折叠屏手机iPhone Duo的正式上市,宽幅折叠形态在2026年第四季度的全球占比有望突破65%。这表明,Galaxy Z Fold 8在Q3的成功不仅源自自身产品力,更深度契合了折叠屏产业向宽幅化演进的大趋势。






















