





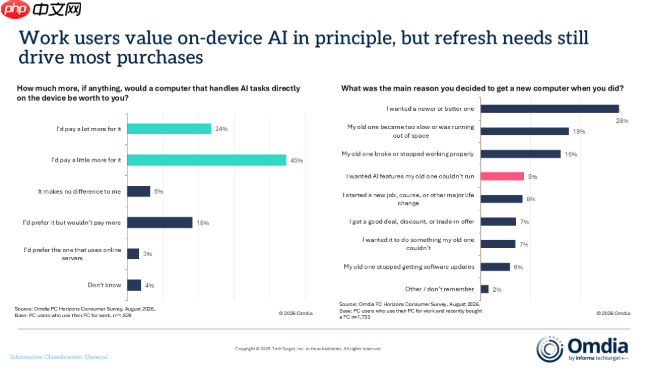
一边是厂商高呼 ai pc 即将普及,一边是消费者并不愿为 ai 功能额外买单——这种鲜明反差,恰恰映射出 2027 年个人电脑市场的现实图景。omdia 最新预测显示,ai pc 出货量占比将从 2025 年的 33% 上升至 2027 年的 60%,并在 2030 年达到 79%。但同一份调研也指出,仅有 9% 的受访者将 ai 功能列为换机的核心动因;62% 的用户换机仅因设备变慢、损坏,或单纯想升级到更优型号;尽管有 69% 的人表示愿意为“本地运行 ai”的电脑支付溢价,可实际购买决策中,ai 并未成为关键考量。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
换机周期悄然铺就渗透之路
既然用户并非主动追逐 AI,渗透率为何仍持续攀升?答案在于节奏:无论消费者是否明确提出 AI 需求,本地 AI 的硬件基础都将随着每一轮自然换机逐步落地。更深层的驱动力来自云端——当主流厂商转向 token 计费模式后,任务成本需执行完毕方能确认,而智能体又常触发一连串按次调用,导致支出愈发难以预估与管控;纯云 AI 还衍生出合规风险、数据主权争议及 IT 管理盲区(数据显示,78% 的办公人群每周多次使用 AI 工具,但仅有 12% 是通过企业账户进行);与此同时,开源模型权重持续优化缩小与前沿闭源模型的性能差距,量化技术让大模型得以压缩进 PC 内存,NPU 也正加速成为标配,越来越多 AI 任务因此具备了本地化运行的可行性。
内存正扼住普及咽喉
真正的瓶颈藏在供应链端。自 2025 年起,内存已占 PC 物料总成本近 40%,相较此前约 15% 的水平几乎翻倍,或将迫使消费者倾向选择低配机型;而本地 AI 恰恰对内存资源需求日益增长。OEM 厂商需精算“高配带来的差价能否被节省的云服务支出所覆盖”,ODM 与芯片厂商则要权衡内存价格下探至何种程度才足够亲民,渠道商与托管服务商更要将这一逻辑转化为企业客户可理解、可部署、可落地的具体方案——AI PC 并非意在取代云端 AI,而是通过生态协同,把这笔原本模糊不清的成本账,真正理清楚、算明白。














