资金紧张急需用钱?贷款看似简单实则不易,常见方式多为抵押贷款,股权亦可质押。但若完成股权质押后却未能放款,该如何应对?本文将梳理实务路径与法律依据,助你厘清权责、高效维权,切实推动资金落地。
1、 股权质押贷款虽属常规融资渠道,但受市场周期影响显著,尤其在非牛市或监管趋严阶段,借款人信用承压、资产估值波动,易触发风控红线。正因如此,多数银行及持牌金融机构对此类业务执行“双审双控”机制——既审借款人资质,也审质押股权流动性与变现能力,导致实际放款率偏低,审批周期拉长,部分项目甚至终审通过后仍暂缓放款。
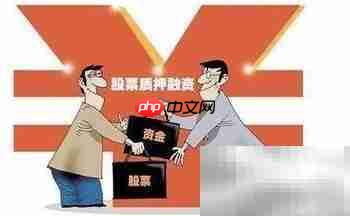
2、 股权质押属于法定权利质押类型,其设立效力严格遵循《中华人民共和国民法典》相关规定(原《物权法》第226条已纳入民法典第四百四十三条)。根据该条款:当事人须订立书面质押合同;以证券登记结算机构登记的股权出质的,质权自该机构办理出质登记时设立;以其他股权出质的,质权自市场监督管理部门(原工商行政管理部门)完成出质登记时设立。该规则统一了质押生效要件,明确登记即赋予权利对抗效力,为出质人主张履约请求权奠定坚实基础。
3、 办理流程合规是维权前提。务必核实股权质押登记已完成、《股权质押登记证明书》已由登记机关出具、贷款合同与质押合同均系双方真实签署且条款无歧义。若前述环节全部闭环,而贷款仍未到账,则应第一时间调取贷款合同中关于“放款条件”“放款时限”及“违约责任”的具体约定,锁定质权人履约义务边界。
4、 主动对接放款方,要求其书面说明未放款原因。常见情形包括:内部授信额度临时冻结、贷后尽调发现新增风险点、系统放款通道故障、或工作人员操作延误等。对可补正事项(如补充材料、更新账户信息),应协同配合;对无正当理由拖延的,须留存沟通记录(含录音、邮件、函件签收回执等)作为后续证据链关键一环。
5、 如遇无资质平台或以“快速放款”为名收取前期费用、伪造登记文件、诱导签订阴阳合同等情形,极可能涉嫌合同诈骗或非法经营。此时切勿继续履约,应立即向公安机关报案,并同步委托律师固定电子证据、调取工商及登记档案,依法启动民事索赔与刑事控告双重程序。