评估企业价值时,财务报表分析是核心环节,深入理解各项数据之间的逻辑关系至关重要。首先应系统掌握各类财务比率指标,并对其进行归类整理,从而全面洞察企业的运营效率与财务稳健性。
1、 短期偿债能力体现企业应对即期债务的能力。
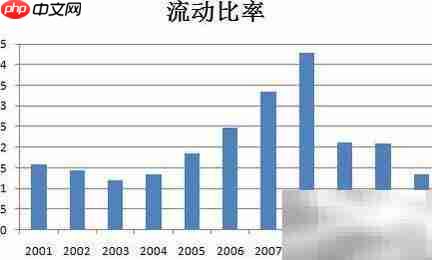
2、 流动比率等于流动资产除以流动负债,用以评估企业在短期内偿还债务的能力,其合理性需参照行业均值或企业自身历史表现进行判断。
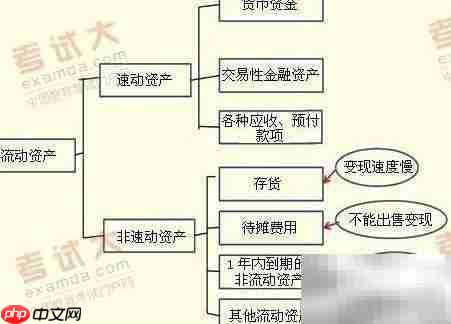
3、 速动比率是在流动资产中剔除存货后与流动负债的比值,较流动比率更具敏感性,其关键影响因素在于应收账款的回收效率。
4、 存货周转率=营业成本÷平均存货,该指标越高,说明存货转化为现金的速度越快,资金使用效率越高;反之则表明存货积压风险上升。
5、 应收账款周转率=营业收入÷平均应收账款,数值越大,代表回款速度越快、信用管理越有效;数值偏低则提示账款回收周期延长、资金占用增加。
6、 资产负债率=负债总额÷资产总额,揭示企业资产中来源于债权融资的比例,是衡量杠杆水平的重要标尺。
7、 产权比率=负债总额÷股东权益,反映企业资本结构中债务与自有资本的配比关系,体现财务风险承受能力。
8、 已获利息倍数=息税前利润÷利息支出,衡量企业经营所得对利息负担的覆盖程度,是判断长期偿债能力的关键指标。
9、 营业净利率=净利润÷营业收入×100%,体现主营业务创造利润的效率,是衡量盈利质量的基础性指标。
10、 净资产收益率=净利润÷净资产×100%,综合反映企业运用自有资本获取收益的能力,是评价整体盈利能力的核心指标。
11、 每股收益=净利润÷普通股加权平均股数,作为上市公司盈利水平的重要量化标准,虽具参考价值,但未涵盖经营风险与成长潜力,不宜单独作为最优估值依据。
12、 市盈率=每股市价÷每股收益,亦称本益比,用于评估股票价格相对于盈利的合理性,兼具投资回报与风险识别功能。
13、 每股净资产=年末净资产÷期末普通股总数,代表每股所对应的账面净资产价值,构成股价支撑的理论下限,但实际市场价值常受多重因素影响而偏离该值。