


人工智能与高性能计算芯片需求持续攀升,先进封装正日益成为制约产品出货节奏的核心瓶颈。据最新供应链动态,台积电已启动新一轮cowos先进封装扩产计划,目标是在2028年前将相关产能提升超一倍,以应对长期存在的交付压力。
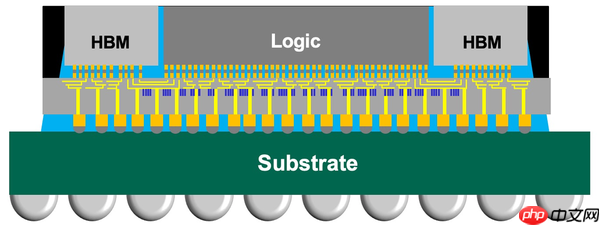
当前,CoWoS已成为AI加速器与高性能计算芯片的主流封装方案。依托其在硅中介层集成、高带宽内存(HBM)协同优化及量产良率方面的领先优势,台积电持续承接英伟达、AMD、博通、谷歌及苹果等头部客户的订单。尽管过去两年间CoWoS月产能已由约1.2万片快速拉升至2026年底的13万片,并计划于2027年末进一步增至20万片、2028年末达26万片,但市场需求增速仍显著超越扩产节奏。数据显示,英伟达单家客户即占据台积电CoWoS总产能逾50%(部分测算口径达60%),前三大客户合计份额已突破85%。受此影响,主力CoWoS-L与CoWoS-R产线交付周期普遍延长至52周至78周以上,2026至2027年关键产能档期已被提前锁定。
为加速产能释放,台积电正加大资本开支力度,同步推进台湾南科、竹科及美国亚利桑那AP7/AP9/AP10等多基地的设备导入与产线建设。其中,2028年新增产能将主要落位于亚利桑那厂,同时强化OS(基板)环节的外部协作——除原有ASE外,Amkor与Xintec已分别在美国与台湾承接部分oS产能。此外,台积电5.5倍光罩尺寸CoWoS已实现量产,良率达98%–99%,并正向14倍光罩尺寸演进,预计2028年支持20层HBM堆叠,2029年拓展至24层。
在供需持续错配背景下,部分客户正主动寻求技术替代与产能分流。英特尔EMIB-T凭借局部硅桥嵌入、成本较CoWoS低约50%、兼容多代HBM及更高工艺弹性等优势,正加速获得联发科(已宣布并行采用)、博通、Meta、谷歌及英伟达的技术评估与导入。SK海力士亦启动对集成EMIB基板的评估,以推动HBM与逻辑芯片封装供应链多元化。与此同时,日月光(ASE)、矽品(SPIL)、力成科技与京元电子等OSAT厂商,凭借交期灵活性及CoWoS-L/R量产能力提升,正承接来自台积电外溢的订单,其非台积电阵营CoWoS产能预计将于2028年末达50–60 kwpm。
从产业演进看,先进封装已由单一制造环节跃升为系统级竞争力的关键支柱。随着台积电3DFabric路线图持续推进(涵盖CoWoS→CoPoS→SoW-X及COUPE光互连),以及AI算力对Thermal Scaling(热管理扩展)提出全新挑战,封装、光互连与测试正共同构成AI基础设施“全链条扩产”的新重心。未来数年,先进封装不仅是产能问题,更将成为决定AI芯片性能上限、成本结构与供应安全的战略资源。













