


2026年的民宿行业,正悄然发生一场无声的分化。
一边是承压前行。丽江往年暑期民宿平均入住率稳定维持在75%左右,而今年却骤降至30%—40%,普通房源入住率近乎“腰斩”;节假日一房难求、平日门可罗雀,价格战愈演愈烈、现金流持续承压,已成为业内普遍面临的现实困境。
另一边是破局突围。木鸟民宿《2026暑期民宿消费报告》指出,“浴缸”“海景”“泳池”“携宠”等关键词相关特色民宿搜索量环比激增120%;美团平台数据显示,今年7月特色民宿整体搜索量同比增长41%,主打情绪疗愈、深度在地体验的民宿订单量更是飙升49%。
一边断崖式下滑,一边逆势上扬。分水岭并非取决于区位优劣,也不在于装修档次,而在于——这张床之外,还能提供什么价值。莫干山深耕业态融合,松阳将本地文化自然嵌入院落空间,黄山与婺源则引入农事研学、康养疗愈等新内容……越来越多的民宿早已不再只卖一张床,而是同步销售一种“沉浸式生活体验”。
01 民宿都在打造哪些特色体验?
所谓“特色体验”,直白地说,就是把吃、玩、学、逛统统装进院子,让民宿本身变得“有内容、可参与、值得留”。
手作工坊是最普及的类型之一。贵州龙井村将银饰锻造、扎染技艺等非遗项目搬进民宿,不少客人专程入住只为亲手打一件银器;匠庐在黄果树布依族村落中保留原始石屋,打造蜡染体验工坊,年接待超万人次,仅此项体验就贡献了20%以上的好评率。
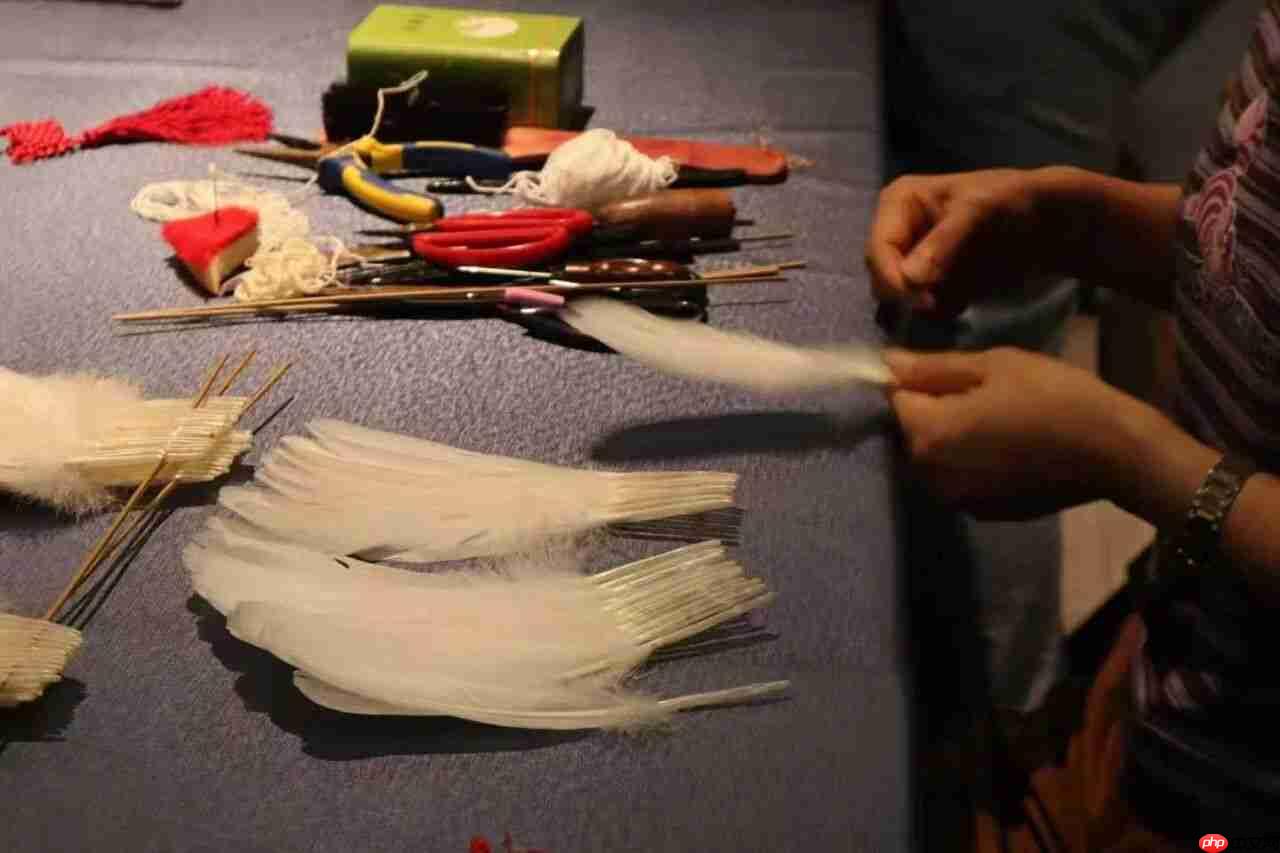
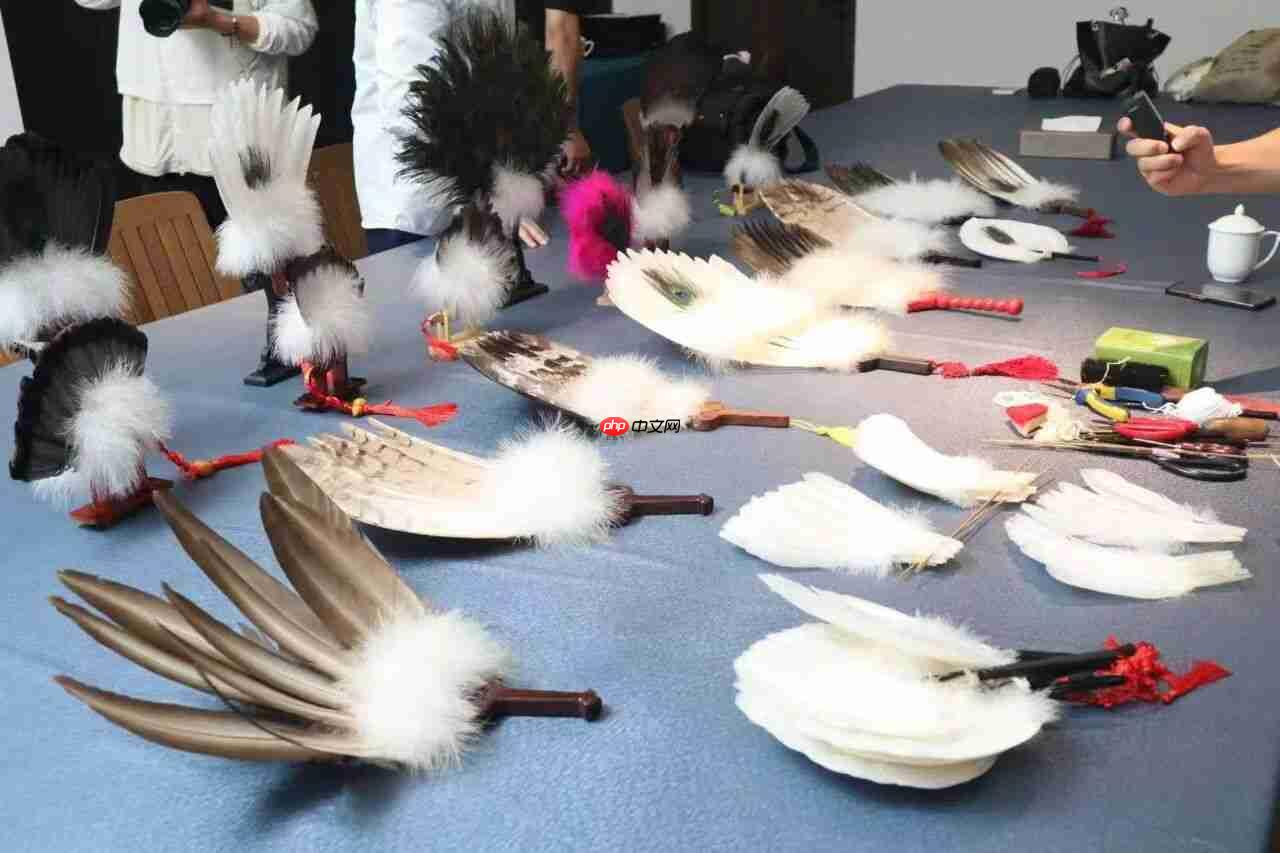
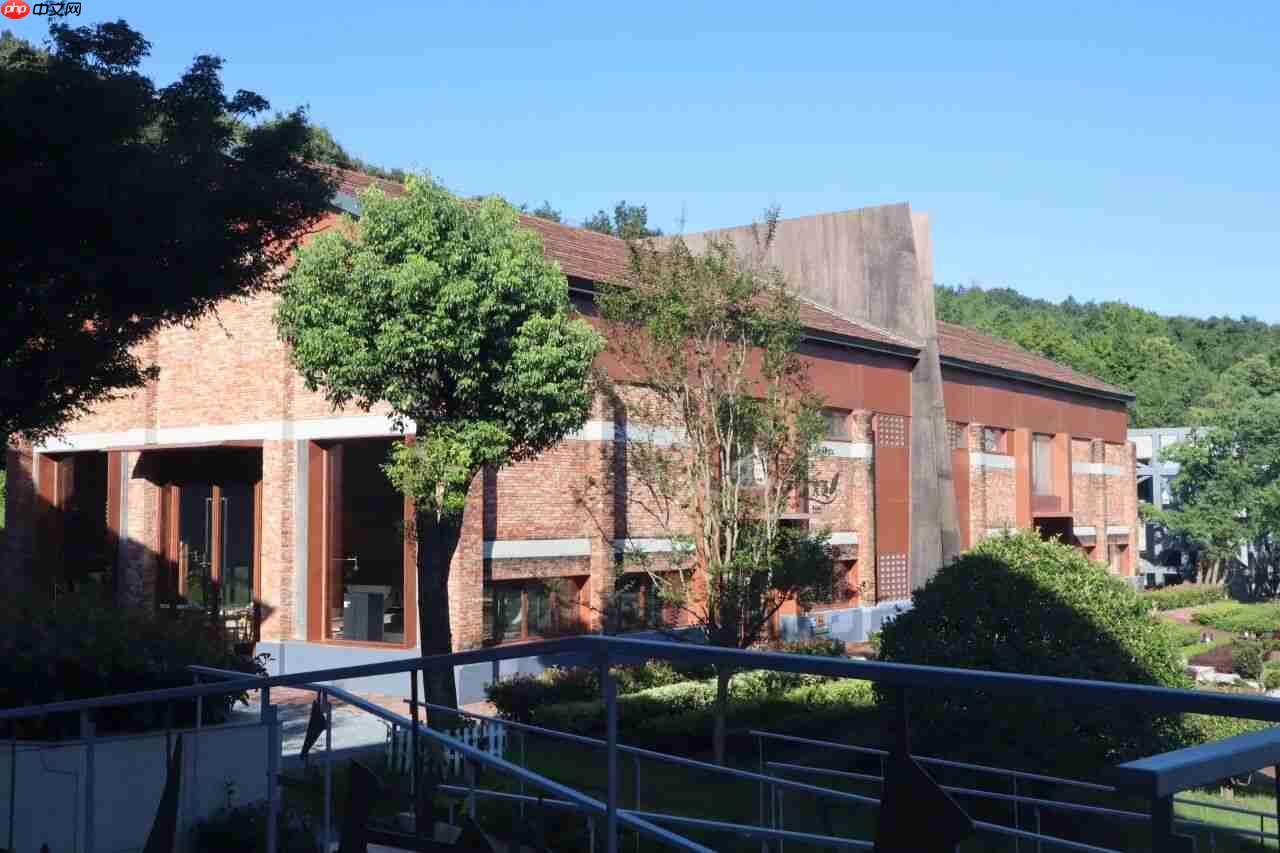
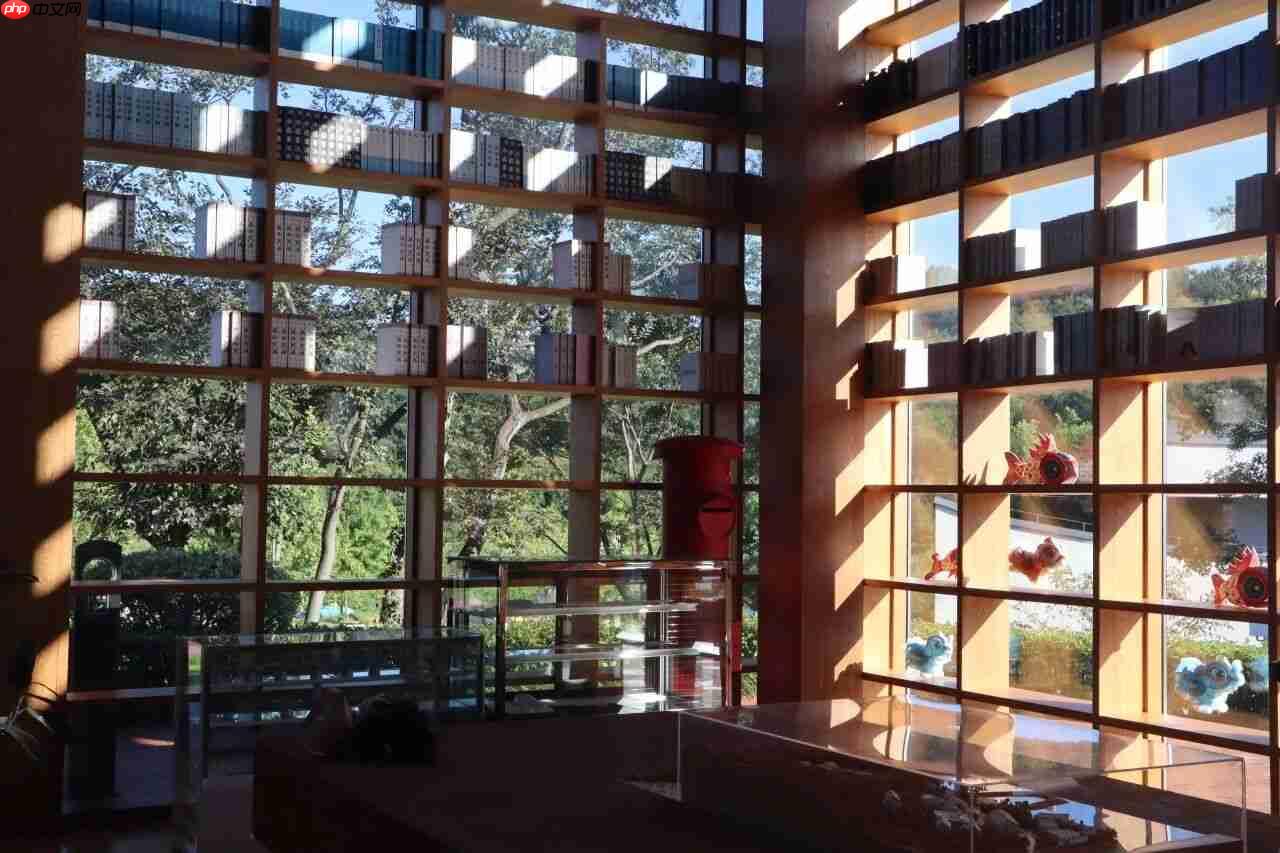
文化空间则是更进一步的升级路径。安徽肥西聚星良驿1953民宿由老粮仓改造而成,集书店、小剧场于一体,民宿由此蜕变为乡村的文化会客厅——人们未必为住宿而来,却可能因一场演出、一本好书专程奔赴。朱家角等地将古法药香囊制作、蓝染工艺、宋韵点茶等非遗课程直接落地民宿;松阳的山居民宿里嵌入先锋书店与手作课堂;婺源篁岭则联动晒秋农俗、徽派建筑美学,使“住下来”本身即是一场文化消费。
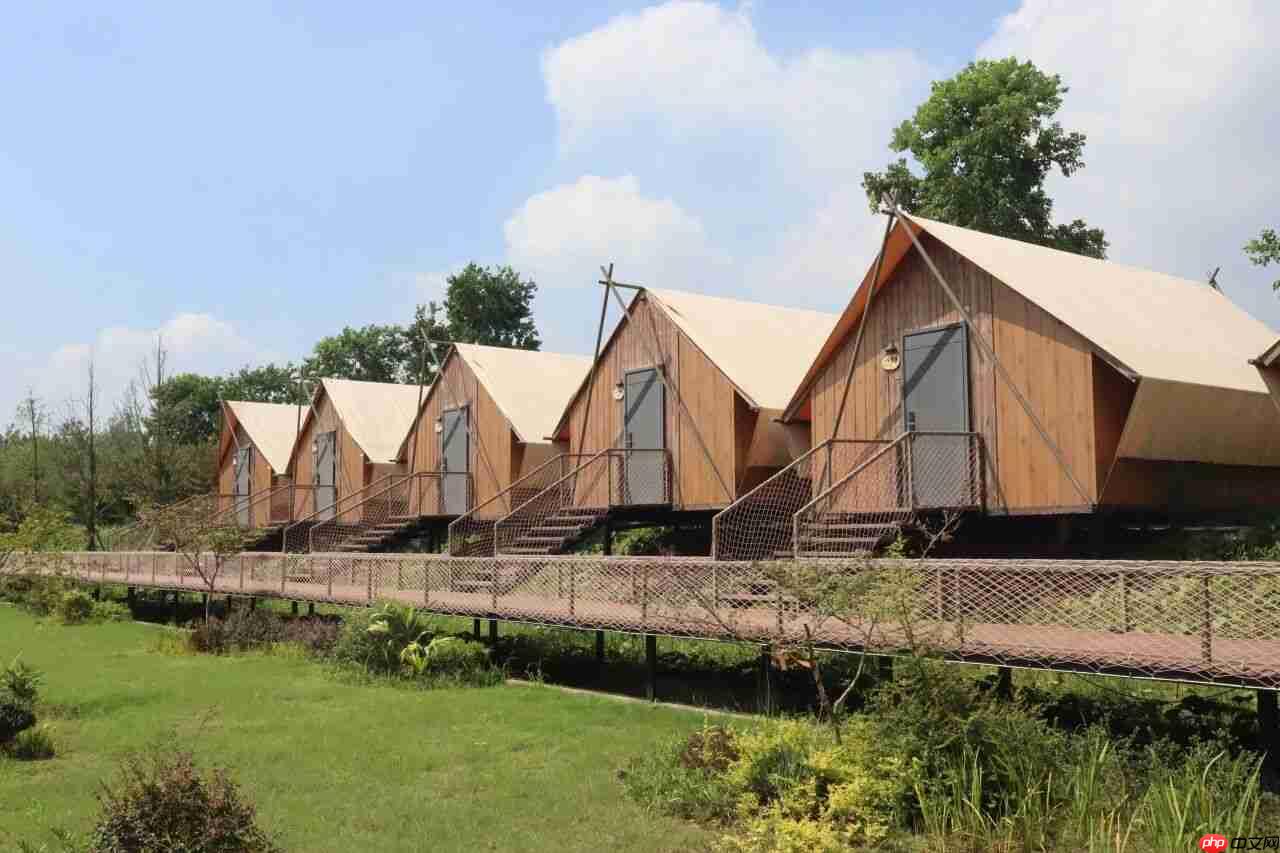
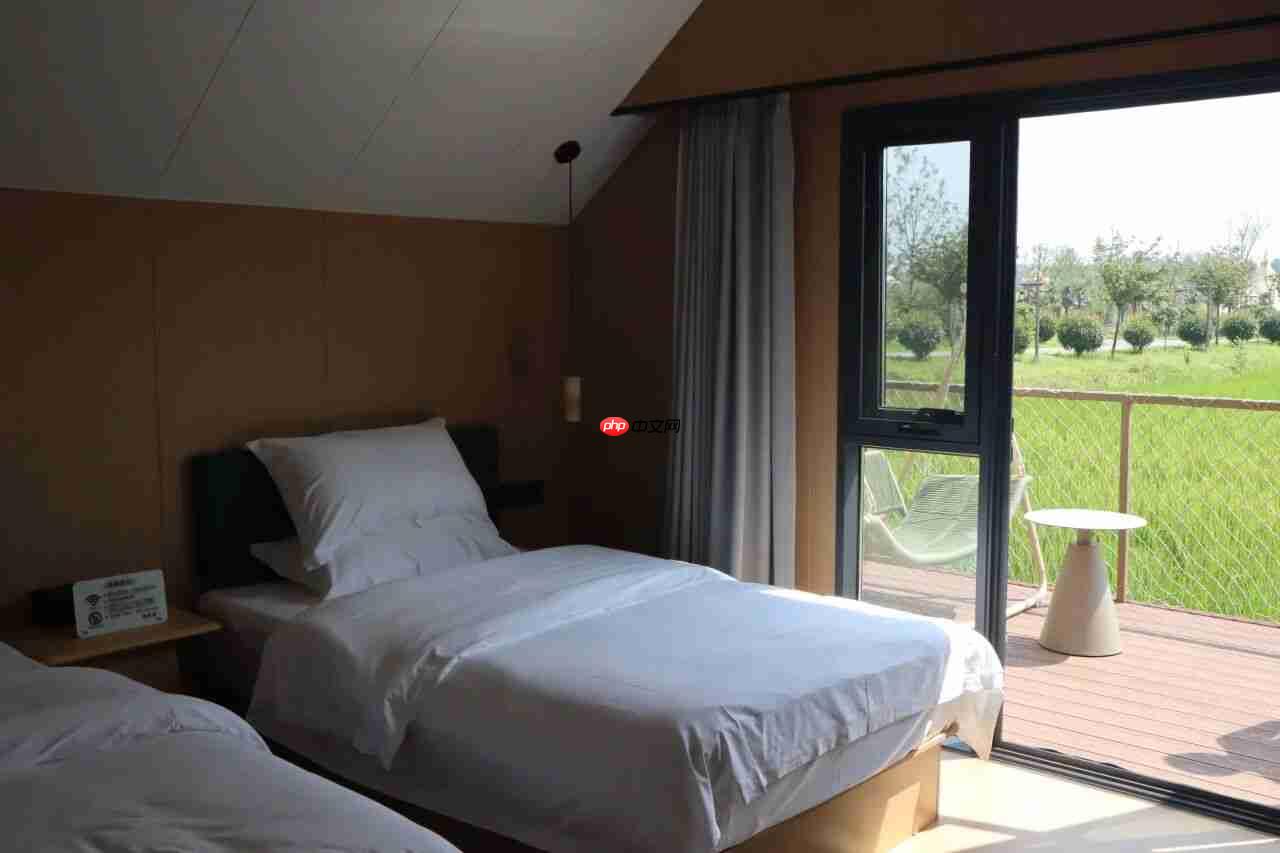
场景化体验则另辟蹊径。安徽肥西松鼠无忧碧根果农场,在连片稻田中央建起15间客房,命名为“稻田民宿”。这种“开窗即景”的设计,本质上是在售卖一种生活方式——不是远观风景,而是真正住进风景之中。同程旅行数据显示,2026年上半年,乡村目的地相关旅游产品预订热度同比上升38%,精品乡村民宿预订量增长32%。其中,毗邻山水、自带庭院或露台、并能提供真实在地互动的民宿尤为抢手,游客越来越关注:“住进来之后,我能做什么?”
杭州桐庐、临安等地的民宿,则把茶园采撷、溪涧溯溪打包成周末短途套餐,让“住一晚”自然延伸为“玩两天”。此外,被年轻群体带火的宠物友好、围炉煮茶、村咖、农事研学、康养疗愈等新型体验也加速渗透。途家数据显示,“支持携带宠物”的民宿预订量同比增长超80%,对应房源数量更是暴涨5倍。
玩法虽多,底层逻辑却高度一致:把“过夜停留”升维为“深度停留”,用体验留住人、延长停留时间、激活复购意愿。
02 老板们算了一笔账:特色体验,真能赚钱
不少从业者仍存疑虑:这些花心思做的体验,到底是赔本赚吆喝,还是实打实的盈利抓手?
今年暑期的市场表现,给出了清晰答案——一边是跌,一边是涨。
下行端,是那些仅依赖山林清凉、仅提供基础食宿的传统避暑型山野民宿:暑期整体预订量同比下降37.2%,入住率同步下滑37%。
上行端,则是美团民宿平台上7月同比增长41%的特色民宿搜索量,是持续走热的“赶海民宿”“溯溪民宿”,以及主打情绪价值与在地感知的民宿订单量高达49%的增幅。
稻田民宿的主理人曾跟我细算一笔账:秋冬基本满房,即便夏季工作日,15间客房每晚也能售出5至10间。很多客人就是冲着“睡在稻浪之上”而来,清晨推窗即见金黄翻涌,这种独特感本身就构成了强吸引力。

同一时段、同一宏观环境,一边缩水近四成,一边跃升近五成。这八十余个百分点的差距,核心就在于——“凭什么让人专程来一趟?”
一份成熟的行业参考模型显示:客房收入占比约60%,农家餐饮占20%,体验活动占12%,特产零售占5%,场地租赁占3%。
关键不在于那12%的占比数字,而在于它的延展性。房费是有上限的——房间数量固定、天数有限、全年满房已是极限;但餐饮、体验、零售却是可生长的,且不仅面向住客,更可开放给周边居民及散客到店消费。这部分营收完全摆脱了客房入住率的制约。特色体验所创造的,并非从房费中切出的一块蛋糕,而是凭空长出来的新市场。
那么,特色体验究竟解决了哪些根本问题?
一是掌握定价主动权。同质化最直接的结果,是丧失溢价能力,只能靠降价搏流量;而扎根在地的文化与体验,无法被简单复制。
二是提升留客能力。同程数据显示,2026年上半年乡村精品民宿预订量同比增长32%,其中2晚及以上连住订单占比提升11个百分点。
三是填补淡季空白。“没客人”从来不是淡季本质,真正的难题是“没理由来”。一套精心设计的特色体验,足以吸引都市打工人前来“边躺边玩”,实现错峰引流。
此外,据国家发改委《从春节黄金周看民宿业生存密码与发展需求》报告,当前民宿经营者最大成本压力已不再是房租,而是营销推广费用,占比高达31.82%,甚至超过房租折旧与人力薪资总和。叠加平台佣金与竞价排名成本,综合抽成常年吞噬客房收入的15%—40%。
这也反向印证了做特色体验的必要性——当买流量的钱已高于房租,能让客人主动找上门的差异化竞争力,恰恰是最高效、最经济的获客方式。
03 民宿,正在成长为独立目的地
更深层的趋势正在浮现:民宿不再只是旅途中的临时落脚点,它正逐步演化为旅行的目的地本身。
同程旅行《乡村旅居(Country Stay)报告》指出,乡村旅游正从“打卡路过”迈向“沉浸居住”,游客愈发在意“住下来之后能做什么”,而非“到了那里住一晚”。
这场席卷全行业的特色体验热潮,精准踩中了三大结构性趋势。
第一,县域游全面崛起,民宿站上舞台中央。2026年五一假期,民宿预订量占比达55%,首次超越传统酒店;县域精品民宿订单同比猛增92%。“奔县游”成为暑期出行新潮流,主打松弛感与能量补给。全国新增5A级景区中约70%位于县域,县域文旅契合当下主流消费心理,各类新业态持续破圈,带动大量外部消费流入。县域消费正由“有没有”向“好不好”跃迁,升级潜力巨大。小城与乡村,正成为年轻人剥离“班味”的首选栖息地。
第二,消费需求迭代,“体验”取代“打卡”。木鸟民宿2025年度报告显示,00后以59%的占比稳居消费主力,其决策逻辑已从“去哪玩”转向“玩什么”,从目的地观光驱动,升级为趣味性、参与感驱动。年轻人不再为一张床付费,而是为一种别处的生活方式买单——这倒逼从业者从关注建筑表象,转向构建真实可感的生活美学。
第三,行业洗牌加速,“差异化”成为唯一活路。2026年中央一号文件首次明确提出支持“小而美”乡村民宿发展,政策导向强调轻量化改造、微更新提升;与此同时,仍有超60%的民宿深陷同质化装修与价格内卷。红利只会流向具备在地辨识度、多元业态组合与精细化运营能力的经营者。特色体验,正是差异化最朴素、最扎实的表达方式。
对此,迈点研究院在《2026年上半年中国旅游市场分析报告》中总结指出:中国旅游消费正经历一场由“功能满足”向“情感共鸣”的深层跃迁。游客不再满足于地理空间的位移,而更渴望文化认同、身份表达与沉浸式体验。整个行业正加速告别粗放扩张阶段,迈入品质升级与差异化竞争主导的新周期。
04 写在最后
民宿打造特色体验,表面看是卷差异,实质上是谋生存、寻增长。
当行业整体从“有没有”迈入“好不好”的阶段,靠千篇一律的装修和无休止的价格战,早已触达天花板。真正拉开差距的,是能否将本地资源转化为可进入、可参与、可带走的体验闭环——让客人不是顺路来睡一晚,而是专程为一次体验而来。










