


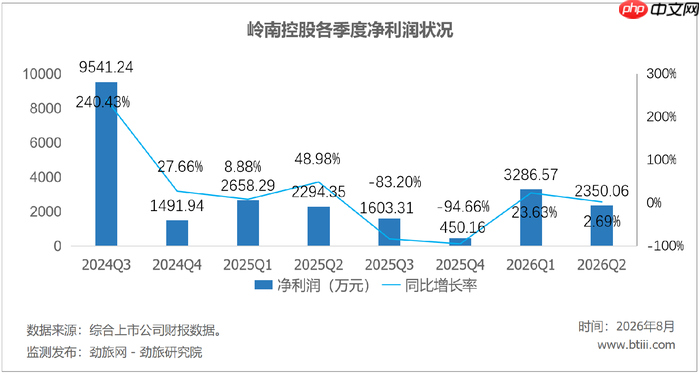
广州岭南集团控股股份有限公司(简称“岭南控股”,股票代码:000524)发布的2026年半年度报告数据显示:公司实现营业收入22.36亿元,较上年同期增长7.00%;归属于上市公司股东的净利润为5642.63万元,同比增长13.93%;扣除非经常性损益后的净利润为4935.84万元,同比增长3.08%;加权平均净资产收益率为2.45%;经营活动产生的现金流量净额为4415.49万元,同比下降64.61%;期末货币资金余额为17.63亿元;资产负债率为41.10%。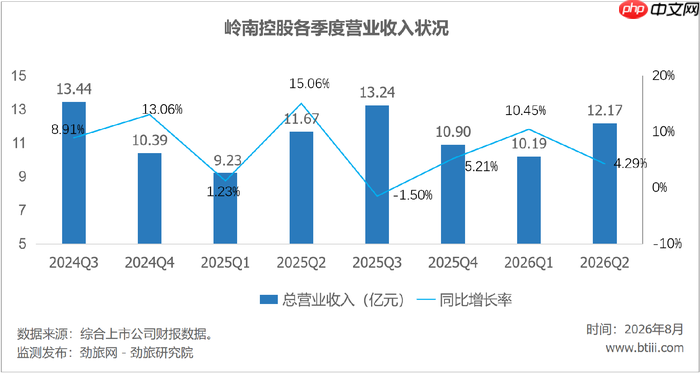
从业务结构来看,旅行社业务仍是营收支柱,但盈利承压明显。该板块实现运营收入16.32亿元,同比增长6.29%,占总营收比重达73%;毛利率为12.43%,同比微升0.26个百分点。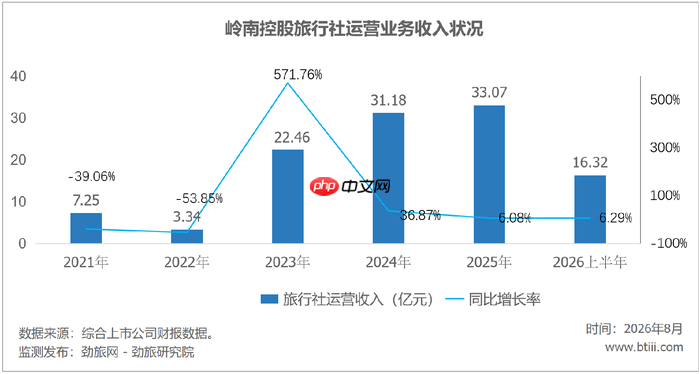
其核心子公司广之旅报告期内营收为16.32亿元,同比增长6.27%;净利润为2176.08万元,同比下降6.58%;归属于母公司股东的净利润为2319.06万元,同比下降3.71%。呈现典型的“增收不增利”特征。
酒店运营业务收入为4.55亿元,同比增长2.96%,毛利率为37.90%,同比下降0.12个百分点;酒店管理业务收入为1.41亿元,同比增长34.67%,毛利率为23.41%,同比下降3.27个百分点。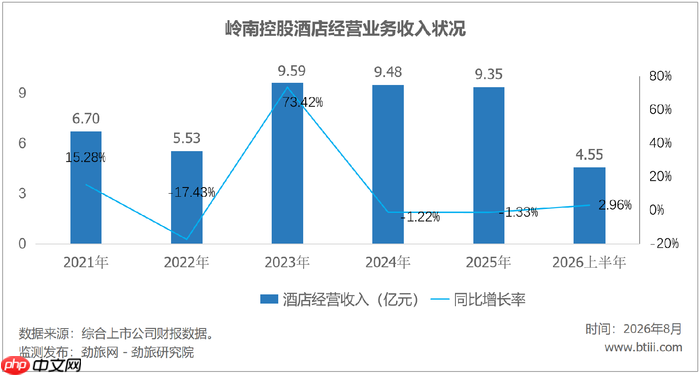
旗下子公司岭南酒店实现营收1.55亿元,同比增长31.08%,但净利润仅为520.46万元,同比下降46.54%,增速最快板块却遭遇利润腰斩。
费用端压力持续加大:销售费用达1.63亿元,同比增长8.84%,增速高于营收增幅;管理费用为1.60亿元,基本与去年同期持平;财务费用由上年同期的-488.76万元转为163.67万元,主要系银行利息收入减少及合作经营酒店租赁相关利息支出增加所致。
现金流状况尤为值得关注:经营活动现金流量净额为4415.49万元,同比大幅下滑64.61%,由去年同期的1.25亿元骤降至约4400万元;投资活动现金流量净额为-5151万元;筹资活动现金流量净额为-4612万元;现金及现金等价物净增加额为-5402.91万元,而上年同期为+2.06亿元,半年内由净流入转为净流出。
资产负债表亦释放出若干风险信号:应收账款余额达2.34亿元,较上年末激增93.88%,接近翻倍,远超同期营收7%的增长幅度,反映出回款周期拉长、下游客户占款现象加剧;在建工程余额为2382.66万元,同比增长180.39%,主要源于东方宾馆和岭南酒店项目的新增装修改造投入;货币资金虽仍达17.63亿元,但较年初减少4658万元,叠加投资与筹资双流出态势,“坐吃山空”的苗头已初步显现。
需特别指出的是,归母净利润13.93%的同比增幅存在结构性水分。上半年非经常性损益合计706.79万元,其中最大单项为资产处置收益699.40万元——广州地铁拟在其下属地块新建地铁出口,公司因此获得永久用地补偿款669.71万元。剔除该笔一次性收益后,扣非净利润仅增长3.08%。换言之,若无此项补偿,利润增速几近停滞。
聚焦旅行社基本盘:广之旅营收16.32亿元,同比增长6.27%,规模优势依然稳固;但净利润同比下降6.58%,归母净利润下降3.71%,印证了扩张过程中的阶段性阵痛。年报解释称,公司正加快推进批零一体化全国分销网络建设,包括设立北京运营中心及深莞惠区域运营中心,相关前期投入与运营成本同步上升。实质即为全国化战略前置投入所致。
全国化布局持续推进:广之旅门店数量由广东本地125家拓展至全国215家;在北京组建澳新事业部;在武汉、郑州、长沙、西安等地搭建销售网络;并引入34家批发组团社。方向清晰,但代价显著——销售费用增速(8.84%)已超过营收增速(7%),而当前12.43%的毛利率虽在A股同业中处于高位,但仍高度依赖规模效应与品牌溢价支撑。一旦全国化运营带来的成本压力持续上行,现有毛利水平能否维系尚存不确定性。

酒店板块“增收不增利”问题更为突出:岭南酒店营收增长31.08%,达1.55亿元,但净利润却暴跌46.54%,至520.46万元。年报将其归因于四大公寓品牌规模化落地及餐饮品牌社会化进程加快,导致前期投入与运营成本显著攀升。报告期内新签约项目超50个,成功中标南岭干部学院、北京大兴机场南航酒店等重点项目,战略意图明确,但投入产出比短期严重失衡,酒店管理业务毛利率亦下滑3.27个百分点至23.41%。
岭南酒店面临“重资产过重、轻资产不足”的结构性矛盾:花园酒店、东方宾馆、中国大酒店等自有产权物业构成品牌基石,但也形成沉重资产负担——固定资产达3.96亿元,叠加使用权资产2.62亿元,刚性折旧摊销压力不容忽视;轻资产管理输出虽快速铺开,全国受托运营酒店已超1400家,但受限于管理模式特性,尽管毛利率达23.41%,绝对毛利贡献有限——1.41亿元管理收入仅产生约3300万元毛利,难以覆盖自有酒店的高额折旧缺口,短期盈利模型尚未跑通。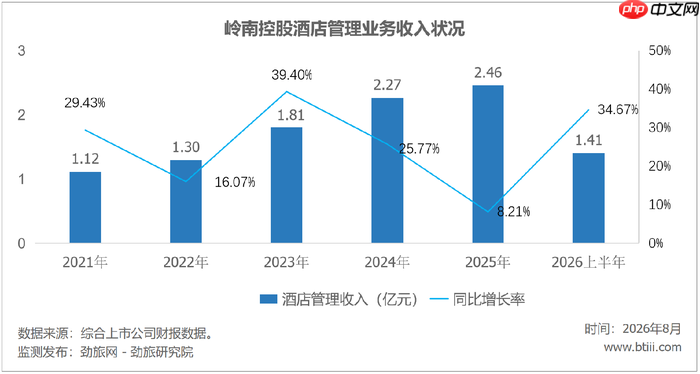
经营性现金流同比下降64.61%,是最具警示意义的指标。从1.25亿元锐减至4415万元,降幅逾六成。年报解释为采购旅游资源预付款及向供应商结算款项增加所致,尤其出境游直采酒店资源、锁定稀缺供给需提前支付大额定金。然而,当期经营性现金流仅4400余万元,叠加投资与筹资双流出,现金及等价物半年净减少4658万元。表面看17.63亿元现金储备尚属宽裕,但若经营性现金流持续萎缩,再雄厚的资金储备也难以为继。
应收账款激增94%,构成另一隐性风险点。2.34亿元应收款半年内近乎翻倍,远超营收增速,表明B端渠道快速扩张带来了账期延长与信用风险上升。全国化分销引入的34家批发组团社,在账期安排与回款能力方面,与广东本土直客存在明显差异。一旦下游出现坏账,将直接侵蚀利润空间。
整体而言,岭南控股基本面仍具韧性:控股股东岭南商旅集团为广州市属大型国有企业,拥有广交会政商接待资源、APEC高官会议外事资质、花园酒店白金五星级品牌背书等稀缺无形资产;资产负债率41.10%处于健康区间,货币资金占总资产比重达44.81%,短期偿债无忧;广之旅全国化框架初具雏形,岭南酒店轻资产输出亦进入规模化放量阶段,战略路径总体合理。
但“方向正确”不等于“当下盈利”。半年报暴露出的核心矛盾在于:扩张节奏明显快于利润兑现节奏。旅行社全国化通常需2–3年完成从“烧钱建网”到“规模变现”的转化;酒店公寓品牌规模化布局亦需更长爬坡周期。关键问题是:当前经营性现金流持续承压、应收账款快速攀升、两大核心子公司利润同步下滑的局面,是否足以支撑公司穿越转型阵痛期?上半年现金净流出5400万元、应收账款翻倍、利润双降,标志着岭南控股正经历由区域龙头迈向全国平台的关键跃迁,且阵痛强度超出市场预期。












