








2026年上半年的文旅市场,热闹是实情,分化亦是现实。
据文化和旅游部统计,2026年上半年国内出游人次达34.63亿,旅游总花费为3.21万亿元,同比分别增长5.4%和2.0%。总量持续攀升,但消费行为愈发审慎理性。
2026年旅游类上市公司的“期中成绩单”已基本揭晓。行业内部业绩分化态势进一步加剧——部分企业依托规模优势与精益运营稳居盈利前列;部分企业则借司法重整实现“绝地反弹”;另有企业深陷亏损困局,短期难见转机。
本文基于25家A股重点旅游上市企业2026年半年报核心财务数据,对上半年旅游板块表现进行深度梳理:
2026年上半年,A股旅游上市公司营收排名前五的企业依次为:中国中免(276.55亿元)、中青旅(53.85亿元)、岭南控股(22.36亿元)、黄山旅游(9.88亿元)、宋城演艺(9.62亿元)。
从归母净利润角度看,上半年排名前五的企业为:中国中免(31.06亿元)、宋城演艺(3.47亿元)、张家界(3.08亿元)、九华旅游(1.52亿元)、丽江股份(1.33亿元)。
整体来看,盈利仍是主流趋势,但“增收不增利”现象尤为显著。在纳入统计的25家重点A股旅游企业中,19家实现盈利,6家出现亏损。尽管盈利面仍占主导,利润端承压迹象已十分明显。
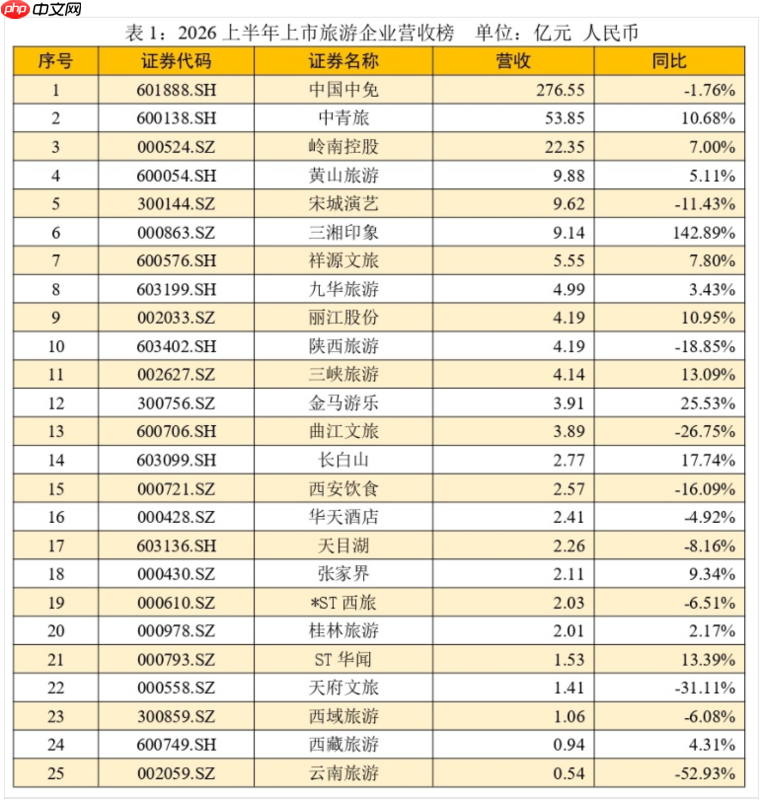
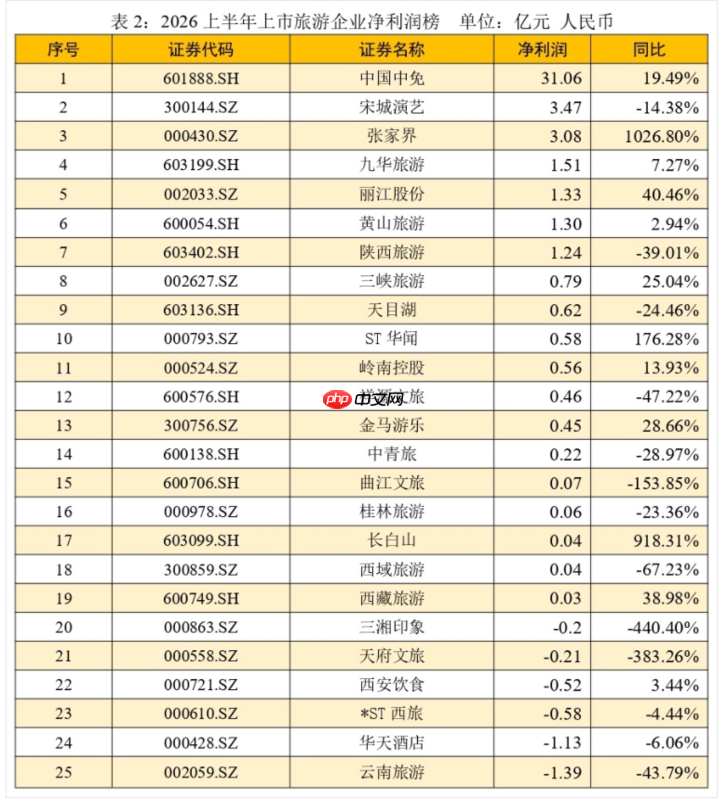
01.山岳型景区:稳健有余、爆发不足,长白山强势翻盘
黄山旅游延续“现金奶牛”特质。2026年上半年进山游客量稳中有升,实现营业收入9.88亿元(同比+5.11%),归母净利润1.30亿元(同比+2.94%)。在整体消费趋于理性的背景下,其凭借稀缺性自然遗产资源及成熟运营机制,保障了业绩基本盘的稳定。
九华旅游表现抢眼。上半年营收5.00亿元(同比+3.43%),净利润1.52亿元(同比+7.27%),成为山岳类景区中利润增速突出的代表。
长白山完成关键逆转。2025年同期受低温多雨天气拖累而录得亏损,2026年上半年则彻底摆脱气候掣肘——实现营收2.77亿元(同比+17.74%),归母净利润126.85万元,同比激增161.84%,成功扭亏为盈。不过,微薄的盈利绝对值也折射出其经营抗风险能力偏弱、对自然条件依赖度高的现实。
西域旅游面临较大挑战。作为新疆文旅龙头企业,其上半年营收1.07亿元(同比-6.08%),净利润仅367.91万元(同比-67.23%)。天山天池主景区客流与客单价双降为主要诱因,“遇见喀什”“遇见赛湖”等新演艺项目尚处孵化阶段,尚未形成有效收益支撑。
桂林旅游呈现典型“增收不增利”。上半年营收2.01亿元(同比+2.17%),归母净利润613.69万元(同比-23.36%),扣非后净亏损达1094.35万元。漓江、两江四湖等核心资产虽维持正常运转,但盈利能力持续承压。
祥源文旅是近年业内罕见的“扩张型选手”。通过并购莽山五指峰、丹霞山等优质景区不断拓展资源版图,上半年营收5.55亿元(同比+7.80%),但归母净利润仅为4646万元,同比下滑47.22%。其控股股东祥源旅游开发有限公司及关联方所持全部股份已被司法冻结。
张家界成当期最大“异军突起者”。上半年营收2.12亿元(同比+9.34%),归母净利润高达3.08亿元,同比暴涨1026.80%。但细究结构可见,扣非后净利润仍为-1965.94万元,约3.28亿元非经常性损益主要来自债务重组收益或资产处置所得。即便扣非亏损同比收窄40.73%,主业造血能力仍未真正修复。大庸古城项目巨额债务仍是悬顶之剑。
02.文旅演艺龙头:宋城承压前行,三湘印象转型攻坚

宋城演艺这一行业标杆亦未能幸免于宏观环境冲击。上半年营收9.62亿元(同比-11.43%),归母净利润3.47亿元(同比-14.38%)。在竞争加剧、有效需求疲软的大环境下,业绩回落符合市场预期。
三湘印象“文化+地产”双轮驱动双双承压。受益于房地产项目集中结转,营收飙升142.89%至9.15亿元,但净利润由盈转亏,达-2014万元(同比-440.40%)。地产结算未带动盈利改善,主因在于项目毛利率走低,而文化演艺板块收入占比仍偏低(约10%),难以担当盈利主力。公司已公开表态:“未来将不再新增房地产开发业务”,全面聚焦AI、机器人、半导体等新质生产力赛道,但转型成效仍需时间验证。
03.区域旅游板块:西安旅游军团集体承压
*ST西旅(原西安旅游)已濒临退市边缘。上半年营收2.04亿元(同比-6.51%),净亏损5847.68万元(同比-4.44%),归母净资产为-1.13亿元,资不抵债状态明确,下半年保壳压力空前。
西安饮食同样步履维艰。上半年营收2.57亿元(同比-16.09%),净亏损5230.45万元,虽亏损额较上年略有收窄,但餐饮行业格局重塑、消费偏好迁移对其传统模式构成实质性冲击。
曲江文旅虽实现归母净利润681.28万元、扭亏为盈,但扣非净利润仍为-5994.94万元。营收3.90亿元(同比-26.75%)大幅下滑,大唐不夜城等头部网红地标虽客流依旧旺盛,却陷入“高流量、低转化”的结构性困境。景区运营成本居高不下,二次消费动力不足,难以反哺整体业绩。其控股股东西安曲江旅游投资集团所持股份中,4197万股被质押、2438.77万股被司法冻结。
陕西旅游上市次年即遇业绩滑坡。作为2025年新晋上市文旅企业,其2026年上半年营收4.19亿元(同比-18.85%),归母净利润1.25亿元(同比-39.01%),利润降幅远超营收降幅。核心演艺与景区业务同时面临市场需求波动与同业竞争加剧的双重挤压。
丽江股份西部领跑地位稳固。上半年营收4.19亿元(同比+10.95%),归母净利润1.33亿元(同比+40.46%),增速位居西部旅游企业首位。各板块全线向好:索道运输接待游客324.49万人次(同比+5.07%),营收2.05亿元(同比+9.80%);《印象·丽江》演出营收7035.60万元(同比+10.04%);酒店服务营收8877.84万元(同比+13.53%)。
三峡旅游游轮业务稳健上扬。上半年营收4.14亿元(同比+13.09%),归母净利润7955.02万元(同比+25.04%)。核心产品表现扎实:“两坝一峡”观光游轮线路接待游客102.08万人次(同比+10.34%),总观光游客达135.91万人次(同比+8.51%);省际度假型游轮于报告期内正式启航,接待游客1.07万人次,成为新增长极。
西藏旅游西线布局初见成效,整体小幅回暖。上半年营收9422.998万元(同比+4.31%),归母净利润290.92万元(同比+38.98%)。公司集中资源深耕阿里地区(冈仁波齐、玛旁雍错等),有效对冲林芝东线市场的阶段性波动。
天府文旅上半年营收1.41亿元(同比-31.11%),归母净利润-2106.60万元(同比-383.26%),由盈转亏。2026年6月,控股股东由成都体投集团变更为成都文旅集团(实际控制人仍为成都市国资委),毕棚沟景区34.30%股权收购事项仍在推进中。
04.免税与旅行社板块:中免利润逆势跃升,中青旅压力凸显
中国中免上半年营收276.55亿元,同比下降1.76%;归母净利润达31.06亿元,同比增长19.49%。核心驱动力在于降本增效成果显现——海南离岛免税销售虽承压,但费用管控与运营效率提升有力支撑利润增长。
中青旅上半年营收53.85亿元,同比增长10.68%;归母净利润仅2212.93万元,同比骤降66.90%。受极端天气、公共安全事件及消费信心偏弱等多重外部因素叠加影响,各项主营业务均承压。其中乌镇景区接待游客317.54万人次(同比-5.81%);古北水镇接待62.15万人次(同比+26.81%),但因固定成本刚性仍处亏损状态。面对国内酒店业激烈竞争,中青旅山水酒店已启动51%股权及债权公开挂牌转让程序,拟以市场化方式推动低效资产出清。
华天酒店上半年营收2.41亿元(同比-4.92%),归母净利润-1.13亿元(同比-6.06%),亏损幅度略有扩大。2026年上半年,公司控股股东变更为湖南文体旅产业集团有限公司,实际控制人调整为湖南省国有文化资产监督管理委员会,但主业持续亏损局面尚未扭转。
总体而言,2026年上半年上市旅游企业财报呈现出“开源”与“节流”双轨并进的共性策略。对处于亏损阵营的企业而言,“瘦身”与“转型”已成为关键词。
行业总量仍在扩张,但盈利难度持续加大,已是普遍共识。下半年,伴随“十五五”旅游强国建设目标加速落地,以及中秋、国庆双节长假带来的集中释放效应,谁能精准捕捉结构性机遇,谁又将持续深陷泥沼——这将成为市场最关注的焦点所在。





















