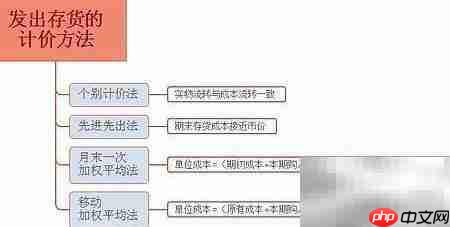
四种存货计价方法,助你掌握其核心逻辑与实务要点。
1、 先进先出法以“先购入、先发出”为基本前提,构建存货流转的模拟路径。据此结转发出存货成本,并同步推算期末存货账面价值,保障成本结转过程的时序连贯性与逻辑自洽性。
2、 加权平均法(即全月一次加权平均法)以月初结存数量与当月入库总量之和为权数,将期初存货成本与本期全部采购成本合计后,统一计算出当月加权平均单位成本,并以此为基准计量当期发出成本及月末库存价值。
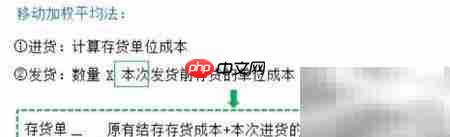
3、 移动加权平均法强调动态更新:每次进货后,无论单价是否变动,均需即时整合原有库存成本与新购成本、数量,重新测算当前库存的平均单位成本;后续发出存货一律按该最新平均单价计价,直至下一次入库触发新一轮更新。
4、 个别计价法(亦称个别认定法、分批实际法)立足于实物流与成本流严格对应的原则,通过逐批追踪、精准识别每项存货的来源批次(如采购合同号、生产工单号等),以其原始取得时的实际单位成本分别核算各批发出成本及期末结存成本,实现成本计量的高度定制化与准确性。