


今年以来,加密市场整体表现持续偏弱。链上并非没有热点,meme 赛道仍会阶段性出现快速拉升的新币,但这类机会通常集中在刚发行不久的项目上,留给市场研究和定价的时间非常有限。叙事热度一旦回落,价格往往也会迅速回撤,不少中途追入的参与者最终收益并不理想。
在这种环境下,与其反复猜测下一个高弹性标的,不如回到更朴素的筛选思路:如果打算在熊市阶段分批布局,哪些项目本身仍具备持续创收能力?
相比只看市场情绪和题材叙事,更直接的判断标准是:项目是否还在稳定赚钱。如果一个平台在市场低迷阶段,每个月依然能够维持数百万甚至数千万美元的协议收入,至少说明其产品仍有真实需求、用户仍在持续使用,项目本身也更有可能具备穿越周期的能力。这类代币未必会成为下一轮牛市中涨幅最极端的品种,但基本面通常更清晰。
四个仍在持续创收的“现金牛”项目
| 项目 | 赛道 | 近期收入表现 | 收入来源与代币机制 |
|---|---|---|---|
| Pump.fun | Meme 币发行平台 |
近30日收入4153万美元 今年1-7月累计约2.56亿美元 |
主要依靠 Meme 代币发行与交易抽成。代币PUMP市销率(P/S)约为1.4倍。 |
| Hyperliquid | 永续合约 DEX |
近30日收入约6000万美元(6月) 今年1-7月累计约3.52亿美元 |
收入主要来自交易手续费。约99% 的协议手续费用于回购并销毁HYPE。 |
| Uniswap | 去中心化交易所(DEX) |
近30日收入560万美元 今年1-7月累计约2840万美元 |
通过开启协议费获取收入,并将相关机制与UNI代币价值捕获绑定。 |
| Chainlink | 预言机 | 近30日收入457万美元 | 收入来自数据预言机、跨链及其他服务费用,月收入稳定在440万至580万美元区间。 |
注:以上项目收入数据来自 Tokenomist、DefiLlama,统一采用“收入”口径,即扣除分配给流动性提供者等供给侧参与者后的协议实际收入。
那么,今年以来,还有哪些已发币项目保持了持续创收能力?
Pump.fun:Meme 赛道的“卖铲人”,赚的是持续不断的发币需求
除两大稳定币发行商 Tether、Circle 外,Pump.fun 是近 30 日加密原生项目中收入最高的平台之一,收入达到 4153 万美元。
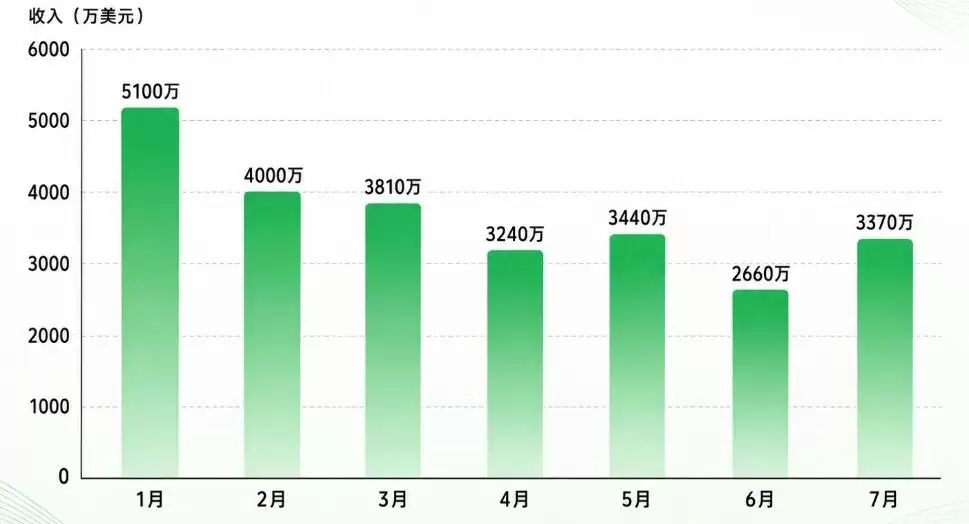
从月度数据看,Pump.fun 今年 1 月至 7 月收入分别为 5100 万美元、4000 万美元、3810 万美元、3240 万美元、3440 万美元、2660 万美元和 3370 万美元,前 7 个月累计约 2.56 亿美元。整体来看,平台收入在年初达到高位,随后震荡回落,4 月和 6 月下滑较为明显,5 月与 7 月则出现一定修复。
Pump.fun 的核心收入来自平台新币的持续交易活动。目前,用户创建代币本身免费,但在 Bonding Curve 阶段进行买卖需要支付交易费。按照最新费率,Bonding Curve 每笔交易总费率为 1.25%,其中 0.95% 归协议,0.30% 分配给代币创建者。此外,代币从 Pump.fun 毕业并进入 PumpSwap 时,还需支付 0.015 SOL 的毕业费用。
Pump.fun 的收入与 Solana 链上 Meme 活跃度高度相关。市场热度走弱时,平台收入会明显回落;而一旦情绪恢复,数据通常也会较快修复。不过从熊市视角看,能在 7 个月内持续维持数千万美元月收入,且近 30 日收入重新回到 4000 万美元以上,已经说明其在当前 Web3 市场中具备较强的现金流能力。
如果市场长期存在 Meme 发行与交易需求,那么相比追逐单个热门 Meme,PUMP 作为平台型资产更值得持续观察。
Hyperliquid:Perp DEX 赛道的重要创收平台,交易转弱时仍有盈利能力
如果按今年累计收入来看,Hyperliquid 的表现甚至超过 Pump.fun,是 Perp DEX 赛道最具代表性的创收项目之一。
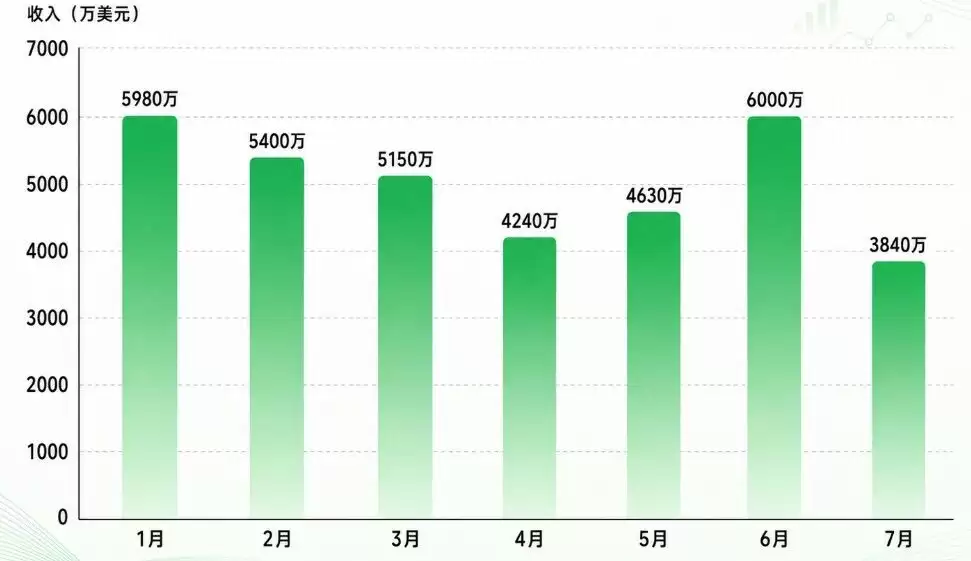
月度数据显示,Hyperliquid 今年 1 月至 7 月收入分别为 5980 万美元、5400 万美元、5150 万美元、4240 万美元、4630 万美元、6000 万美元和 3840 万美元,前 7 个月累计约 3.52 亿美元。与 Pump.fun 自年初以来整体回落的趋势不同,Hyperliquid 的收入没有出现持续单边下行,6 月甚至以 6000 万美元创下年内高点。7 月收入回落至 3840 万美元,近 30 日进一步降至 2902 万美元。
Hyperliquid 的收入主要来自永续合约和现货交易手续费。当前平台采用阶梯费率,普通用户永续合约基础 Taker/Maker 费率分别为 0.045% 和 0.015%,现货为 0.07% 和 0.04%;交易量和 HYPE 质押量越高,费率越低。需要注意的是,资金费率由多空双方直接支付,并不属于协议收入。
在收入分配上,Hyperliquid 将绝大部分手续费回流到 HYPE。目前,协议产生的手续费中约 99% 会进入 Assistance Fund。根据 SEC 文件披露,Hyperliquid 于 2025 年 8 月将进入 Assistance Fund 的协议手续费比例由 97% 提升至 99%,用于持续从二级市场买入 HYPE,并将买入的 HYPE 永久销毁。
从基本面角度看,持续创收叠加高比例回购销毁,是 HYPE 在熊市阶段受到关注的重要原因之一。但需要说明的是,创收能力并不等同于价格表现,市场波动风险依然存在。
Uniswap:DEX 龙头开启协议费后,UNI 与平台收入的联系更直接
近 30 日,Uniswap 以 560 万美元收入位居 DEX 赛道前列。虽然与 Pump.fun、Hyperliquid 这类月收入数千万美元的平台相比仍有差距,但放在去中心化交易所板块内,Uniswap 的盈利能力已经重新回到头部水平。
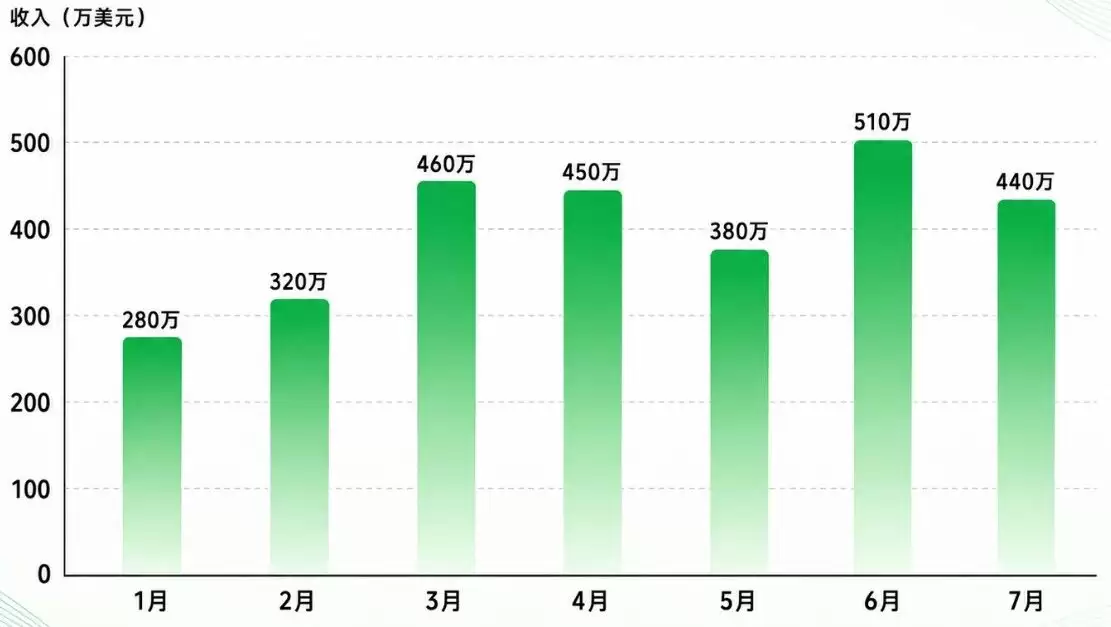
从月度表现看,Uniswap 今年 1 月至 7 月收入分别为 280 万美元、320 万美元、460 万美元、450 万美元、380 万美元、510 万美元和 440 万美元,前 7 个月累计约 2840 万美元。整体波动相对有限,基本稳定在每月 300 万至 500 万美元区间,其中 6 月达到年内阶段高点 510 万美元。
Uniswap 的收入来源于交易过程中收取的 Protocol Fee。目前,协议费已经在 Uniswap v2 全部池子以及部分 v3 池子启用,并逐步从以太坊扩展到 Arbitrum、Base、OP Mainnet、BNB Chain、Polygon 等多条链。以 v2 为例,用户每笔交易仍支付 0.30% 手续费,其中 0.25% 分配给 LP,0.05% 进入协议;v3 则会根据不同费率池收取相应比例的协议费。
自 2025 年底 UNIfication 提案落地后,Uniswap 正式开启 Protocol Fee,并将收入用于 UNI 销毁。协议费会进入 TokenJar,外部参与者若要提取其中积累的资产,需要同时销毁对应数量的 UNI。
这意味着,UNI 正从过去偏治理属性的代币,转向与协议使用量和费用收入联系更紧密的资产。对于关注 DEX 基础设施的人来说,这一变化提升了 UNI 与平台经营表现之间的关联度。
Chainlink:不依赖短期热点,做链上金融基础设施的“收费层”
不依赖 Meme 热度,也不依赖高频合约交易,Chainlink 近 30 日仍录得 457 万美元收入。与 Pump.fun、Hyperliquid 这类受市场交易情绪影响较大的平台相比,Chainlink 更像是在经营一门基础设施生意——只要 DeFi、稳定币、RWA 等链上应用持续运行,对预言机、跨链通信与数据服务的需求就不会消失。
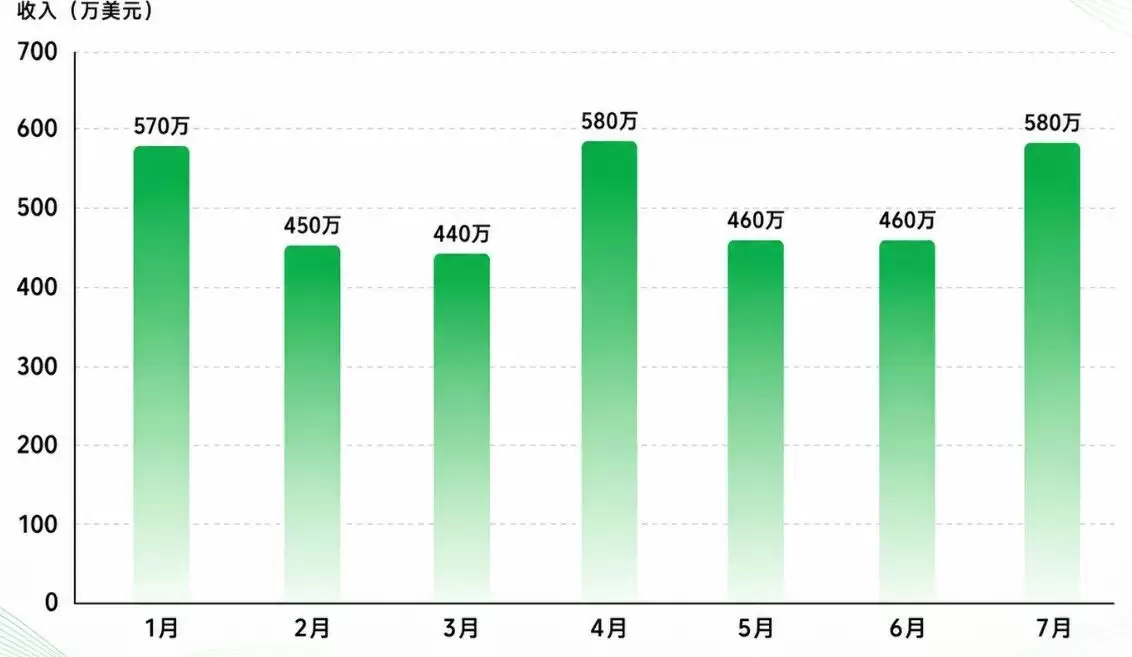
从月度数据来看,Chainlink 今年 1 月至 7 月收入分别为 570 万美元、450 万美元、440 万美元、580 万美元、460 万美元、460 万美元和 580 万美元,前 7 个月累计约 3540 万美元。其月收入波动相对有限,过去 7 个月大致维持在 440 万至 580 万美元之间,4 月与 7 月均达到 580 万美元。
Chainlink 的收入来自开发者、协议和机构使用 Data Feeds、CCIP、Automation、VRF 等服务所支付的费用,对应的需求包括价格数据、跨链通信和自动化执行等基础功能。如今,Chainlink 的应用场景已不局限于 DeFi,也在更多进入稳定币、RWA 和机构资产上链相关场景。官方数据显示,截至 2026 年 7 月,其累计 Transaction Value Enabled 已达到 32.18 万亿美元。
目前,Chainlink 已推出 Payment Abstraction 和 Chainlink Reserve,试图把业务增长逐步转化为对 LINK 的持续需求。用户和企业支付的链上、链下服务收入,可通过 Payment Abstraction 自动转换为 LINK,并进入 Chainlink Reserve 持续积累。
从业务模型来看,Chainlink 并不需要押注某一条公链或某一个 DeFi 项目最终胜出。只要链上金融活动继续扩展,其作为基础设施提供方的收费能力就有望持续体现。不过,这种基本面逻辑与代币价格之间仍可能存在时间差。
如何理解“现金牛”逻辑
从上述项目可以看到,在市场偏弱阶段,协议收入、用户活跃度和费用回流机制,往往比短期叙事更能反映项目的经营质量。对已发币项目而言,能否持续创造真实收入,决定了其在熊市中的生存能力,也会影响市场对其长期价值捕获能力的判断。
需要强调的是,持续创收并不意味着价格一定上涨,高收入项目同样会受到市场情绪、估值水平、赛道竞争和链上活跃度变化的影响。对于此类项目的观察,除了价格本身,更应关注其协议收入变化、用户规模、费用结构以及代币机制是否发生调整。
本文仅基于原始数据与项目机制进行梳理,不构成任何投资建议。加密资产波动较大,参与前仍需结合自身风险承受能力谨慎判断。











