


8月14日,在存储芯片成本持续攀升、上游产能呈现结构性紧缺的供应链环境下,智能手机市场整体呈现出“全面提价+结构性向高端跃迁”的双重态势。群智咨询指出,本轮行业平均售价上涨并非由终端需求回暖驱动,而是国产厂商主动实施结构性价格优化与产品价值升级协同推进的结果,亦是近两年来行业摆脱同质化内卷、提升盈利能力核心战略的具体体现,主要通过以下两大关键路径落地:
REDMI手机
高端旗舰机型持续突破价格上限,重塑价值标杆。头部厂商加速投入自研核心技术、影像系统及折叠屏技术迭代,完成高端产品力的系统性重构。2025至2026年间,多款旗舰已实现跨代际溢价能力跃升。凭借不断增强的产品综合实力,国产品牌已在700美元以上高端市场站稳脚跟,进一步夯实高端基本盘。
中端主力产品线展开全系系统性涨价,成为拉升整体均价的核心动力。与以往仅限新机首发调价不同,本轮涨价覆盖全存量机型,属普遍性上浮。小米REDMI、OPPO K系列、vivo iQOO等中端走量机型在2026年多次集中调整售价,单款机型涨幅普遍落在200–500元区间。
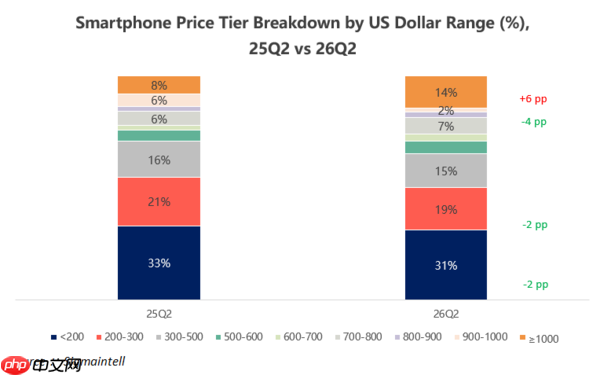
群智咨询分析认为,上游存储器件成本上涨叠加终端厂商集中调价周期,正推动DRAM与NAND闪存的终端适配策略显著分化,二者在调整弹性与约束机制上存在明显差异。
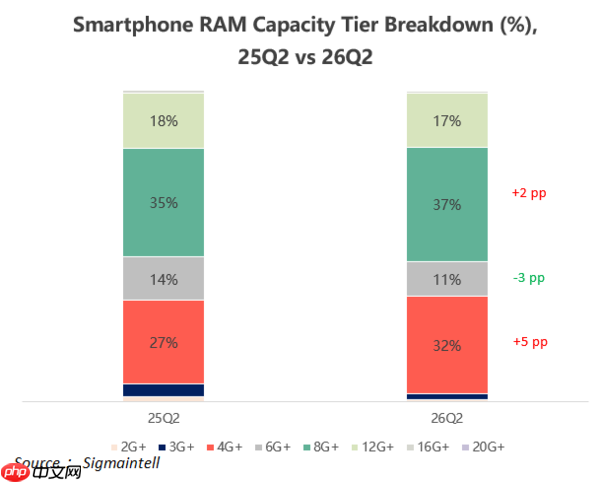
- DRAM市场加速走向规格集中化,低效旧档位持续退出。3GB运存已难以满足新版操作系统后台驻留需求,6GB亦难以支撑端侧AI模型运行负载,上述两类配置份额持续萎缩;而4GB与8GB则因兼顾成本控制与用户体验,分别稳居入门级与中端机型主流标配地位。在档位结构升级过程中,中端机型逐步减少12GB配置搭载,带来一定份额压力;但700美元以上高端旗舰普遍标配12GB,叠加高端市场规模持续扩大所释放的增量空间,最终使12GB整体占比维持稳定。
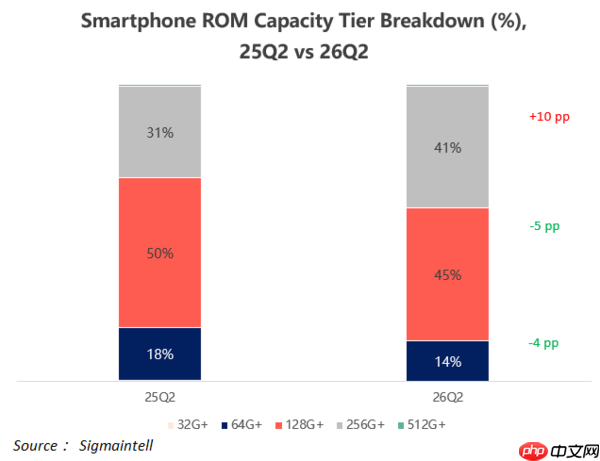
- NAND存储具备强体验刚性门槛,品牌下调规格的空间相对受限。其档位分布呈现明显分化:128GB仍为当前市场绝对主流;与此同时,256GB机型渗透率快速提升,成为增速最快的存储配置层级。尽管上游NAND价格波动促使部分中端机型试探性降低起步容量,但大容量存储持续升级的长期趋势并未改变。
群智咨询预测:本轮产品结构优化带来的影响将持续深化,并贯穿至2027年。从中长期视角看,“各价位段整机价格上行”“DRAM配置向4GB/8GB主流档位加速收敛”“NAND规格呈现结构性双向演进(局部尝试低配起步、大容量持续渗透主流)”三大趋势将深度交织,共同驱动未来两年智能手机的产品配置体系与价格中枢持续重构。














