








进入8月后,华尔街风险偏好明显回升,美股延续强势反弹,市场中的牛市氛围再度升温。与之同步的是,高波动资产、杠杆交易和看涨工具重新获得追捧,资金加速回流风险资产,市场情绪也从此前的谨慎防守转向更积极的风险承担。
不过,情绪快速升温并不意味着风险消失。多位市场人士指出,历史上高风险投机升温往往伴随着更大的价格波动,在乐观预期持续抬升的背景下,市场对负面因素的容忍度正在下降。
从指数表现来看,8月美股反弹力度突出,标普500指数刷新历史高位,科技股与杠杆交易重新成为市场关注焦点。企业盈利表现强劲、通胀压力有所缓和,为这一轮上涨提供了支撑;但与此同时,油价上行、长期美债收益率维持高位,以及跨资产之间的分化,也让这轮“黄金时代”式交易显得并不稳固。
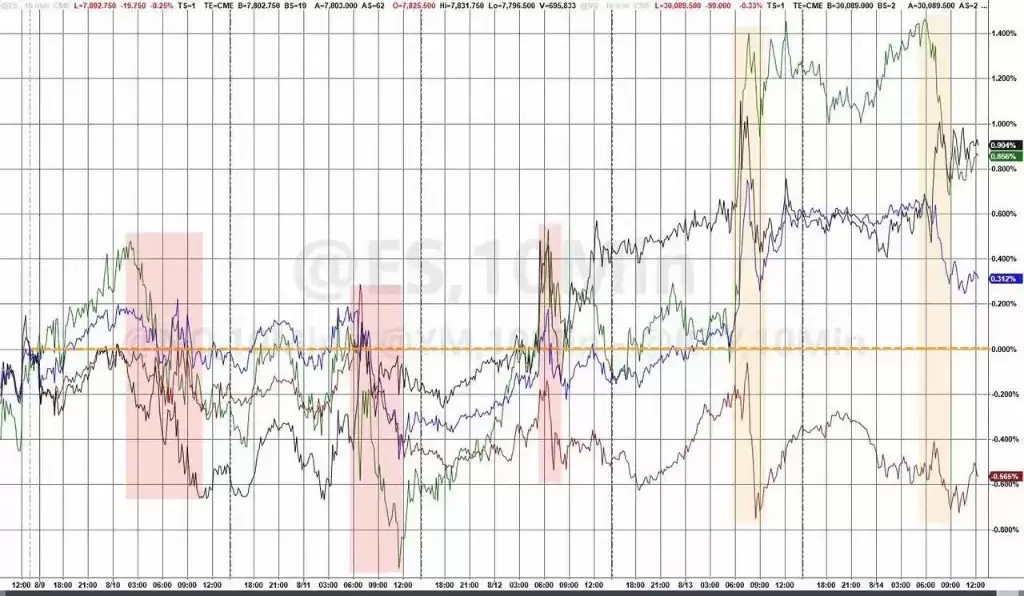
7月芯片股经历明显抛售后,市场恐慌情绪迅速退去。标普500指数本月迄今累计上涨约4%,本周站上7800点上方的历史高位;此前一度陷入技术性调整的纳斯达克100指数,目前距离6月高点也仅约2.5%。本周,花旗和摩根大通均上调了标普500指数2026年年终目标,进一步强化了市场的看涨氛围。
资金流向同样印证了这一变化。根据追踪逾50万亿美元机构资金的道富银行托管数据,过去一个月,机构投资者对美国信息技术板块的配置需求升至五年高位。与此同时,杠杆ETF、看涨期权等高弹性工具热度回升,散户与机构都在继续提高风险敞口。
但在另一面,快速回归的多头交易也引发了警惕。部分分析人士认为,当前市场交易逻辑已明显倾向“万事俱好”的定价框架,而这种预期一旦遭遇现实扰动,回撤压力可能同步放大。
盈利季成为反弹主线,华尔街上调指数目标
本轮行情的重要驱动因素之一,是超出预期的企业盈利表现。
标普500成分股第二季度盈利同比增长超过50%;若剔除亚马逊和Alphabet的投资收益,增幅仍约为30%,整体表现依旧强劲。花旗美股策略主管Scott Chronert本周将标普500指数年末目标上调至8100点,并表示“这种程度的超预期幅度,是你很少甚至从未见过的”。摩根大通全球市场策略主管Dubravko Lakos-Bujas也在客户报告中指出,美股“盈利图景依然强劲且覆盖多个板块”,部分超大规模云计算企业的业绩还显示出,其大规模AI资本开支开始出现早期变现迹象。该行已将标普500年末目标由7800点上调至8000点,对应指数年内涨幅约16.5%。
嘉信理财宏观研究与策略主管Kevin Gordon表示,“就科技行业对指数的影响程度而言,这就是新常态。”不过,从更广泛的角度看,分析师也注意到盈利增长正在向经济其他板块扩散,这被视为当前牛市结构相对健康的信号之一。
芯片股与杠杆交易同步回暖
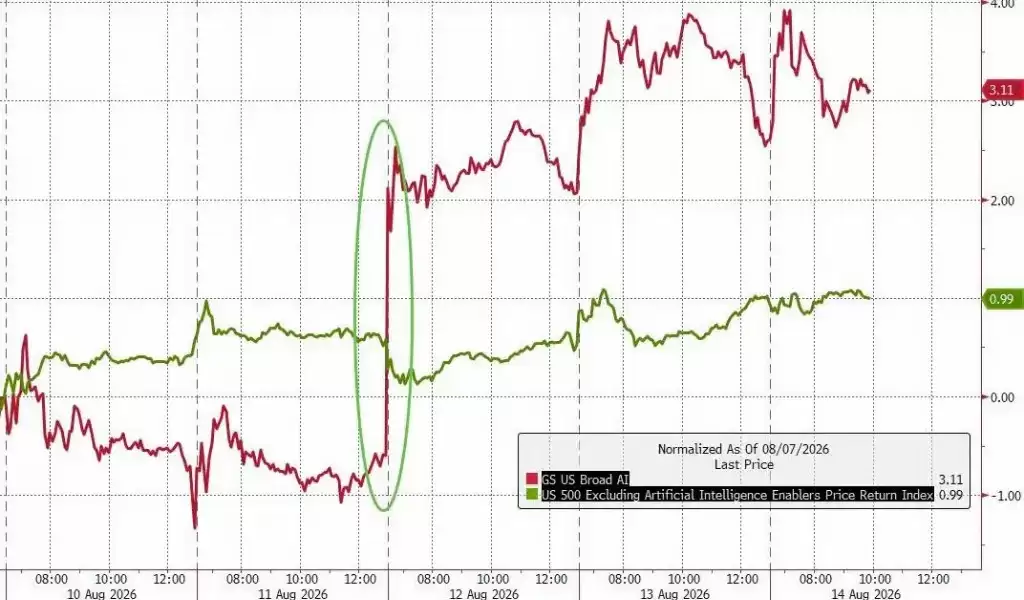
本轮反弹中,前期回撤幅度较大的板块率先修复,芯片与高弹性成长资产表现尤为突出。
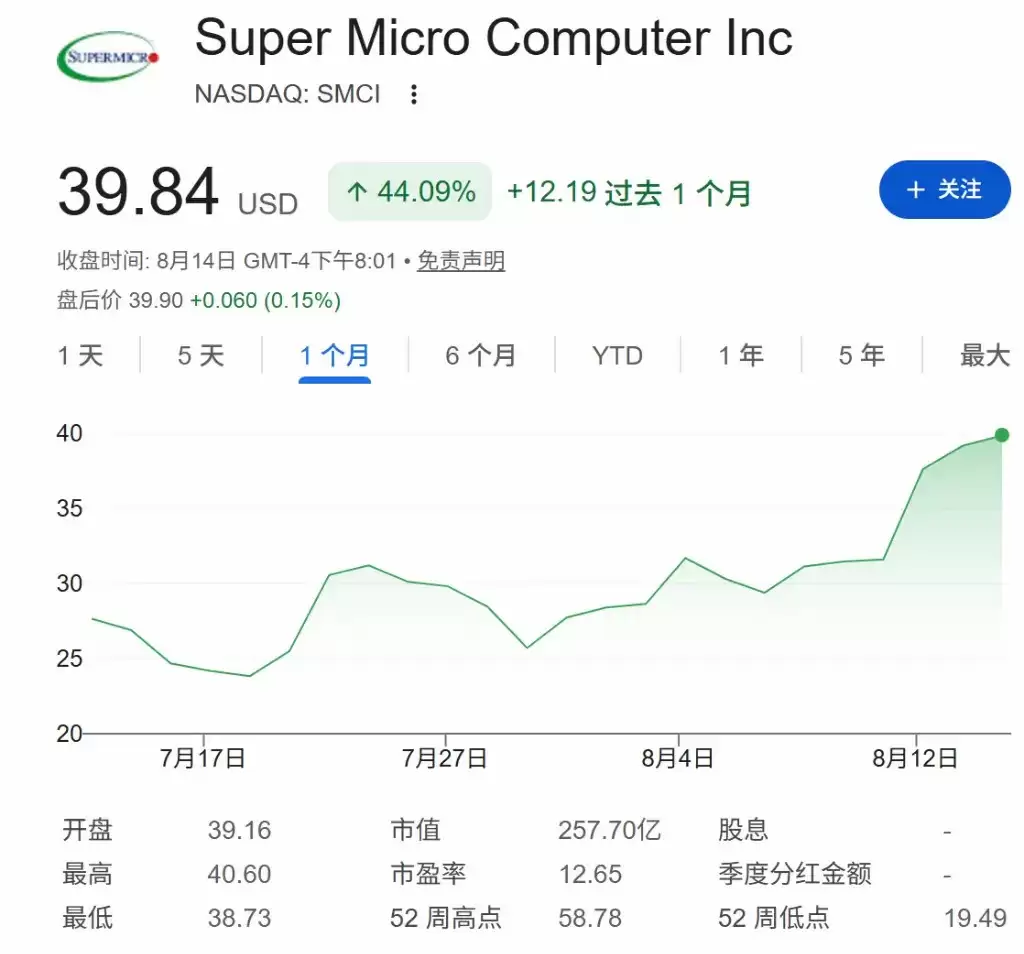
个股方面,Super Micro Computer自8月以来累计上涨约38%,内存公司Sandisk涨超33%,云计算企业CoreWeave与Nebius在过去两周各自上涨逾40%;美光和英特尔也均录得约15%的涨幅。
杠杆ETF市场的风险偏好也明显回升。根据彭博行业研究数据,今年以来,杠杆指数基金合计创造了近500亿美元财富,而同期单一股票杠杆基金则蒸发约40亿美元。这一对比显示,押注宽基指数持续反弹的杠杆策略表现更强,而试图放大单一热门个股涨幅的交易方式则遭遇明显回撤。
彭博行业研究ETF分析师James Seyffart指出:
“单一股票产品风险和波动率更高,投资者更容易被烫伤。但这个领域太新了,新产品几乎每天都在上市,人们就是不停地买。”
从资金流向看,规模约250亿美元的Direxion Daily Semiconductor Bull 3X ETF尽管过去一个月下跌约20%,仍然吸引了最多资金流入;Direxion Daily TSLA Bull 2X ETF虽然年内亏损超过50%,资金流入规模也位居前列。EP Wealth Advisors投资主管Adam Phillips表示,近期散户在市场波动中表现出某种“纪律性买入”特征,“在某种程度上,已经成了聪明钱”。
通胀数据走弱,进一步加息预期降温
宏观层面上,推动本轮风险资产回升的另一项关键因素,是低于预期的通胀数据组合。
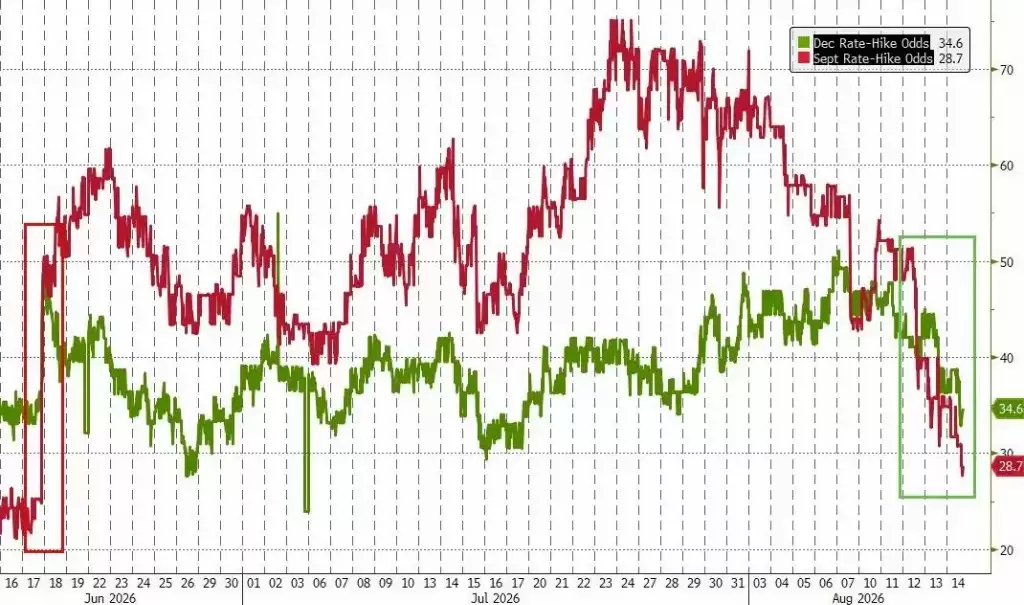
数据显示,美国7月CPI同比约增长3.4%,核心通胀继续回落;7月PPI环比持平,低于市场预期;7月零售销售环比下降0.6%,为逾一年来最大降幅。上述数据促使交易员明显下调对美联储进一步加息的押注,9月加息概率由7月底的75%降至约25%。
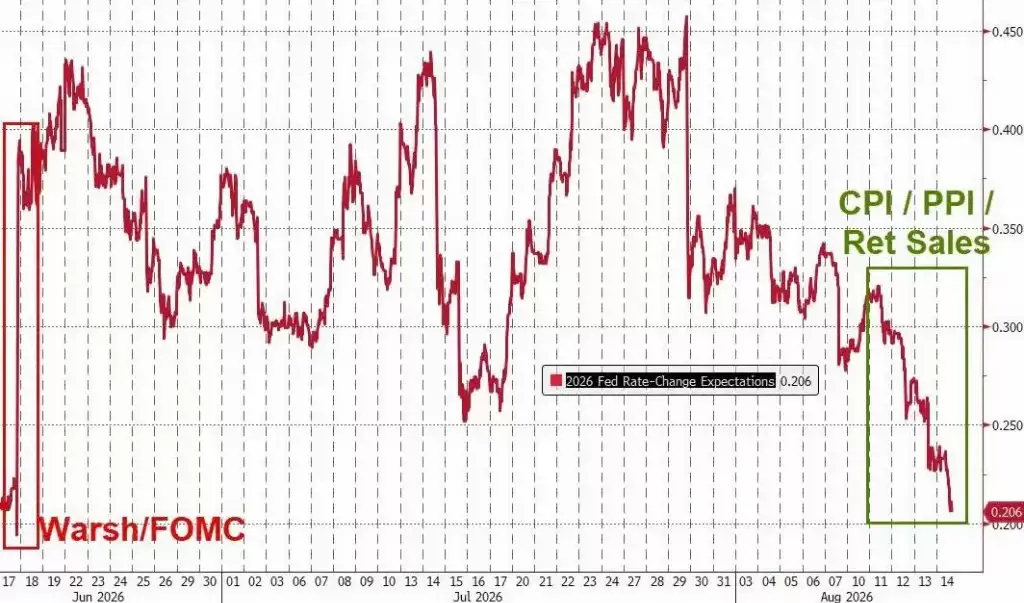
随着加息预期降温,美元指数回落至三个月低位,回吐了联储主席沃什上任以来鹰派路径所带来的全部涨幅。道富银行宏观策略主管Michael Metcalfe认为,美国科技交易“至少目前看来是防弹的”,“在地缘政治与经济噪音之中,盈利依然如此强劲,这强化了一个判断:这是结构性交易,而非周期性交易。”
衍生品市场风险偏好升温,对冲需求明显回落
期权市场的变化,也反映出投资者情绪正在向乐观一侧倾斜。
根据Cboe数据,衡量下行对冲需求的标普500 Skew指数在8月初跌至一年低点。Cboe衍生品市场情报主管Mandy Xu表示,投资者“抛售了对冲工具,转而追入看涨期权追逐反弹”。
与此同时,VIX恐慌指数已连续第四周回落。即便同期油价飙升、伊朗局势持续紧张、长期国债收益率维持高位,波动率仍未显著回升。这意味着市场当前更愿意把多数利空视为可被消化的扰动。在这种定价逻辑下,就业偏弱被解读为美联储不会加息,消费放缓同样被视作加息压力减弱的信号,油价上涨则被认为是阶段性的,而AI相关盈利被视为足以覆盖其他不利因素。
跨资产分化加剧,“金发女孩”叙事遭遇现实检验
尽管股市持续走强,但不同资产之间的定价裂缝正在扩大,这也是当前行情中不可忽视的一部分。
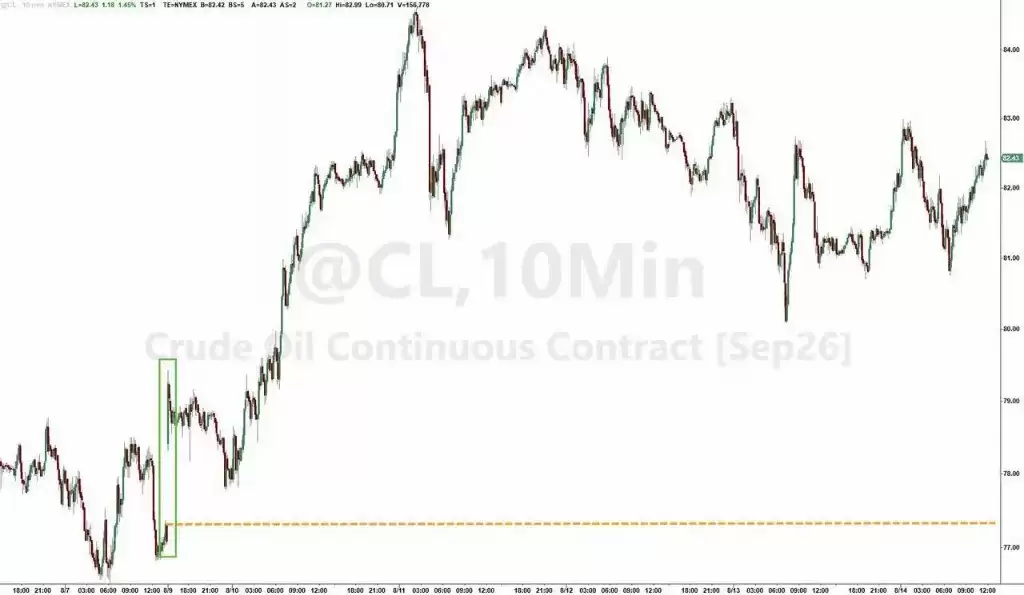
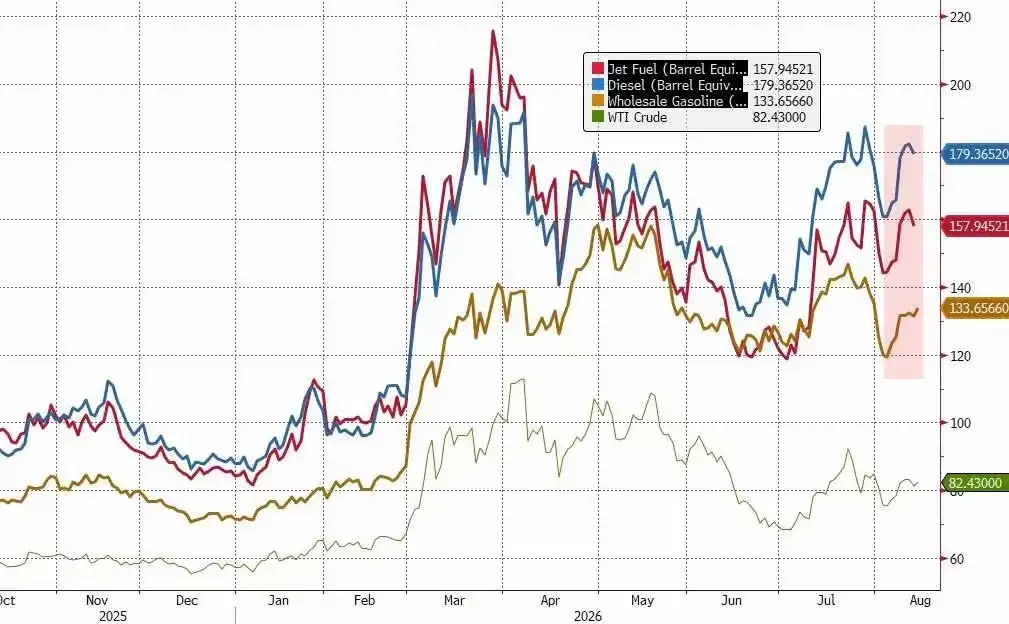
能源市场方面,油价本周大涨约6%,布伦特原油逼近90美元/桶。霍尔木兹海峡谈判停滞以及美国威胁升级制裁,被视为推动油价走高的主要因素。
债券市场则给出另一套更谨慎的信号。本周30年期美国国债拍卖以25年来最高收益率出清,10年期拍卖收益率同样处在历史高位。虽然短端利率因市场下调加息预期而回落,但长端收益率依然上行,期限溢价被推高,收益率曲线明显陡峭化。
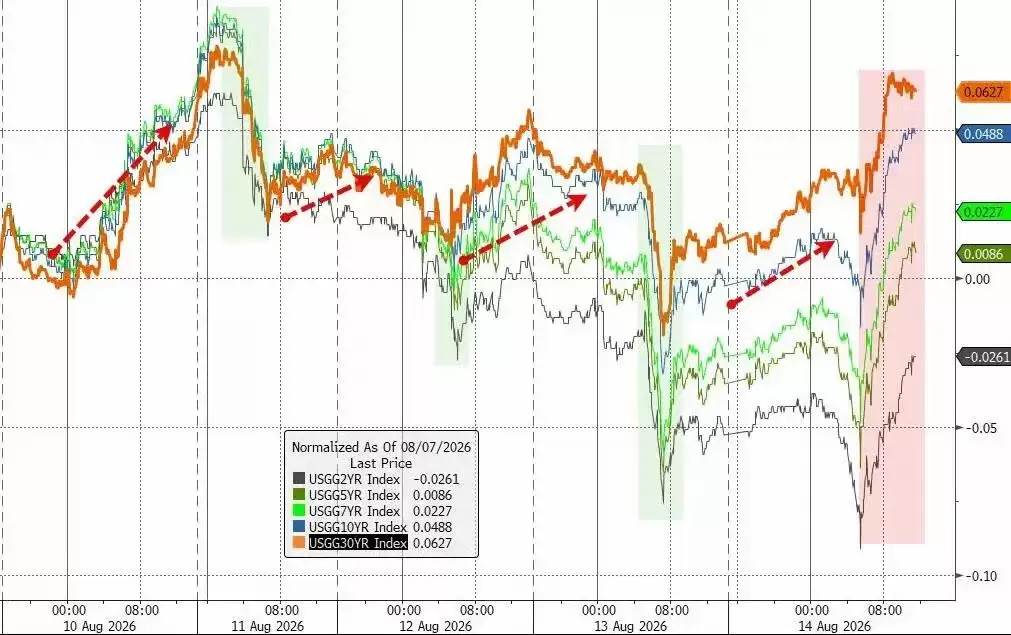
这意味着,市场或许认为美联储已接近结束加息周期,但并未完全相信通胀问题已经彻底结束。
德意志银行宏观策略师Henry Allen警告称,当前市场定价对应的是一种“黄金时代”组合:增长维持强劲、央行加息有限、供应冲击被证明只是暂时现象、油价随后重新回落。他指出,这样的组合“几乎不留任何容错空间”,很难设想这些完全有利的条件能够同时长期成立。
Janus Henderson Investors多资产宏观投资主管Michael Contopoulos也表示,虽然在基本面仍强的背景下超配股票具备一定合理性,但追逐那些已经拥挤且估值偏贵的市场板块,本身就是显著风险,因此他们会选择回避。
眼下,围绕“金发女孩”叙事与长期国债空头之间的博弈正在加剧。股票市场押注的是软着陆与AI盈利超级周期,债券市场长端则在反映财政赤字与供给压力。这两种定价逻辑未必能够长期并存。未来哪一方占据上风,可能将成为2026年下半年最受关注的市场主线之一。对于关注全球风险资产的人而言,在情绪高涨阶段保持对波动与分化的警惕,仍然十分重要。




















