


市场陷入死寂,这种无声的恐慌往往比波动更令人不安。
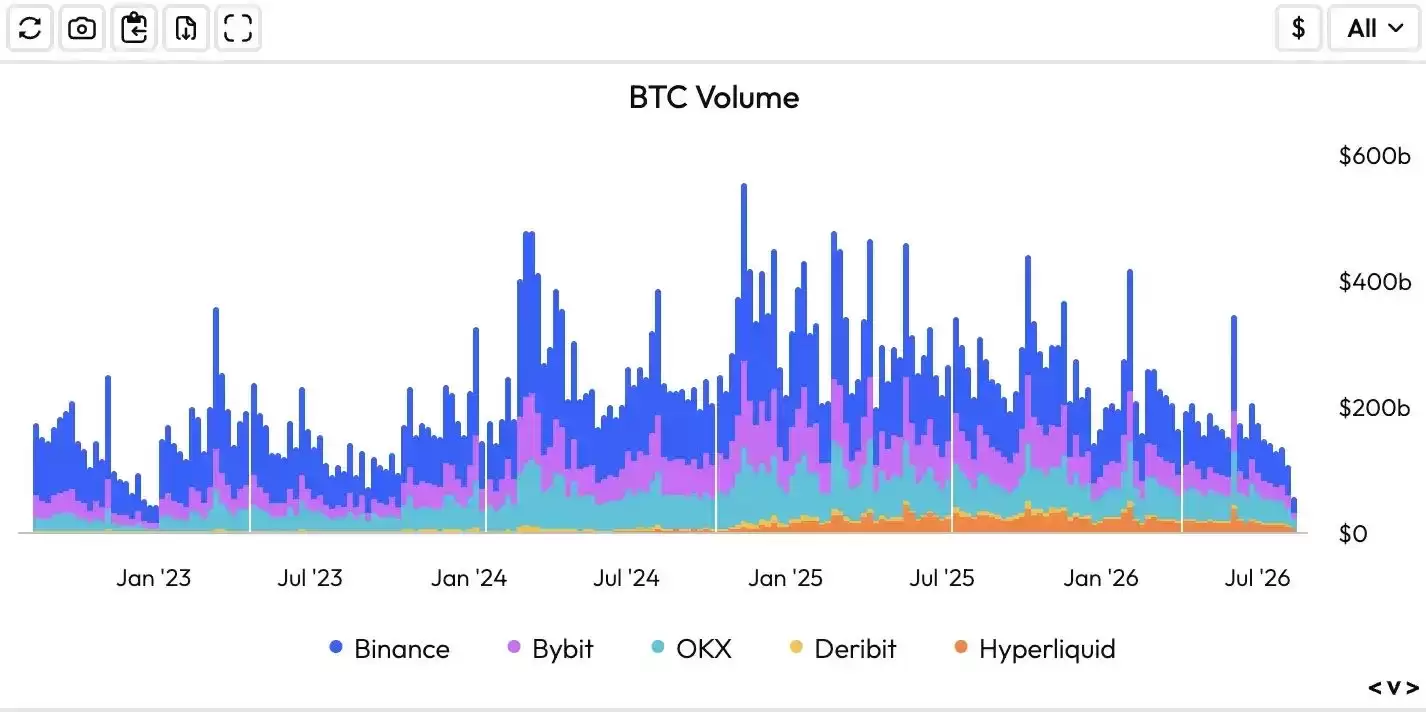
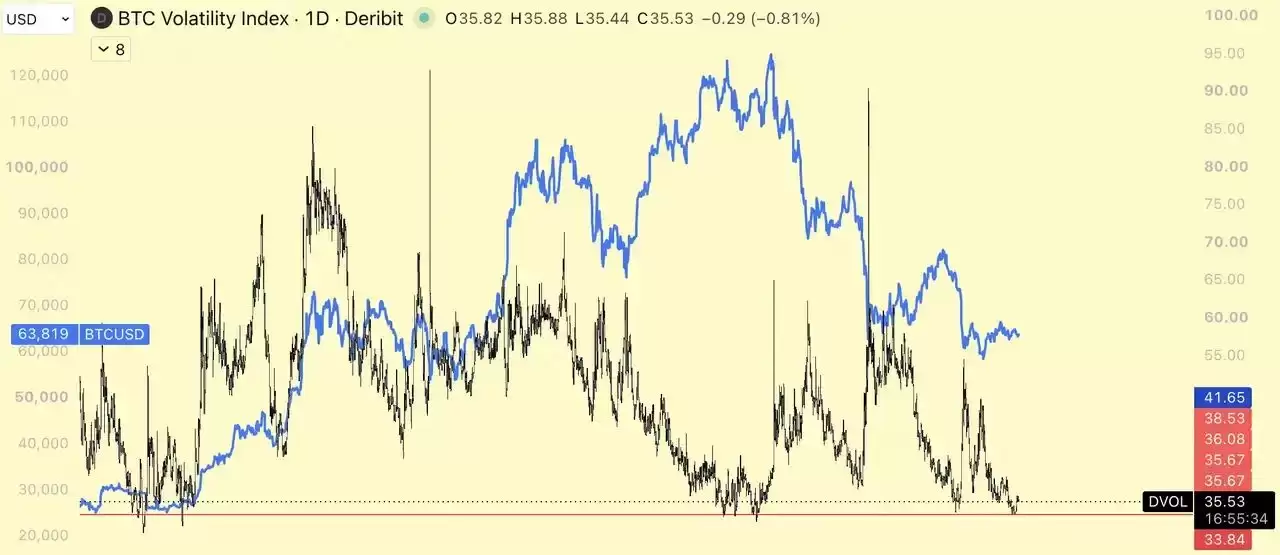
BTC 的周交易量已滑落至 2023 年以来的最低点,Deribit 的 BTC 波动率指数(DVOL)也在上周触及底部,市场活跃度降至冰点。
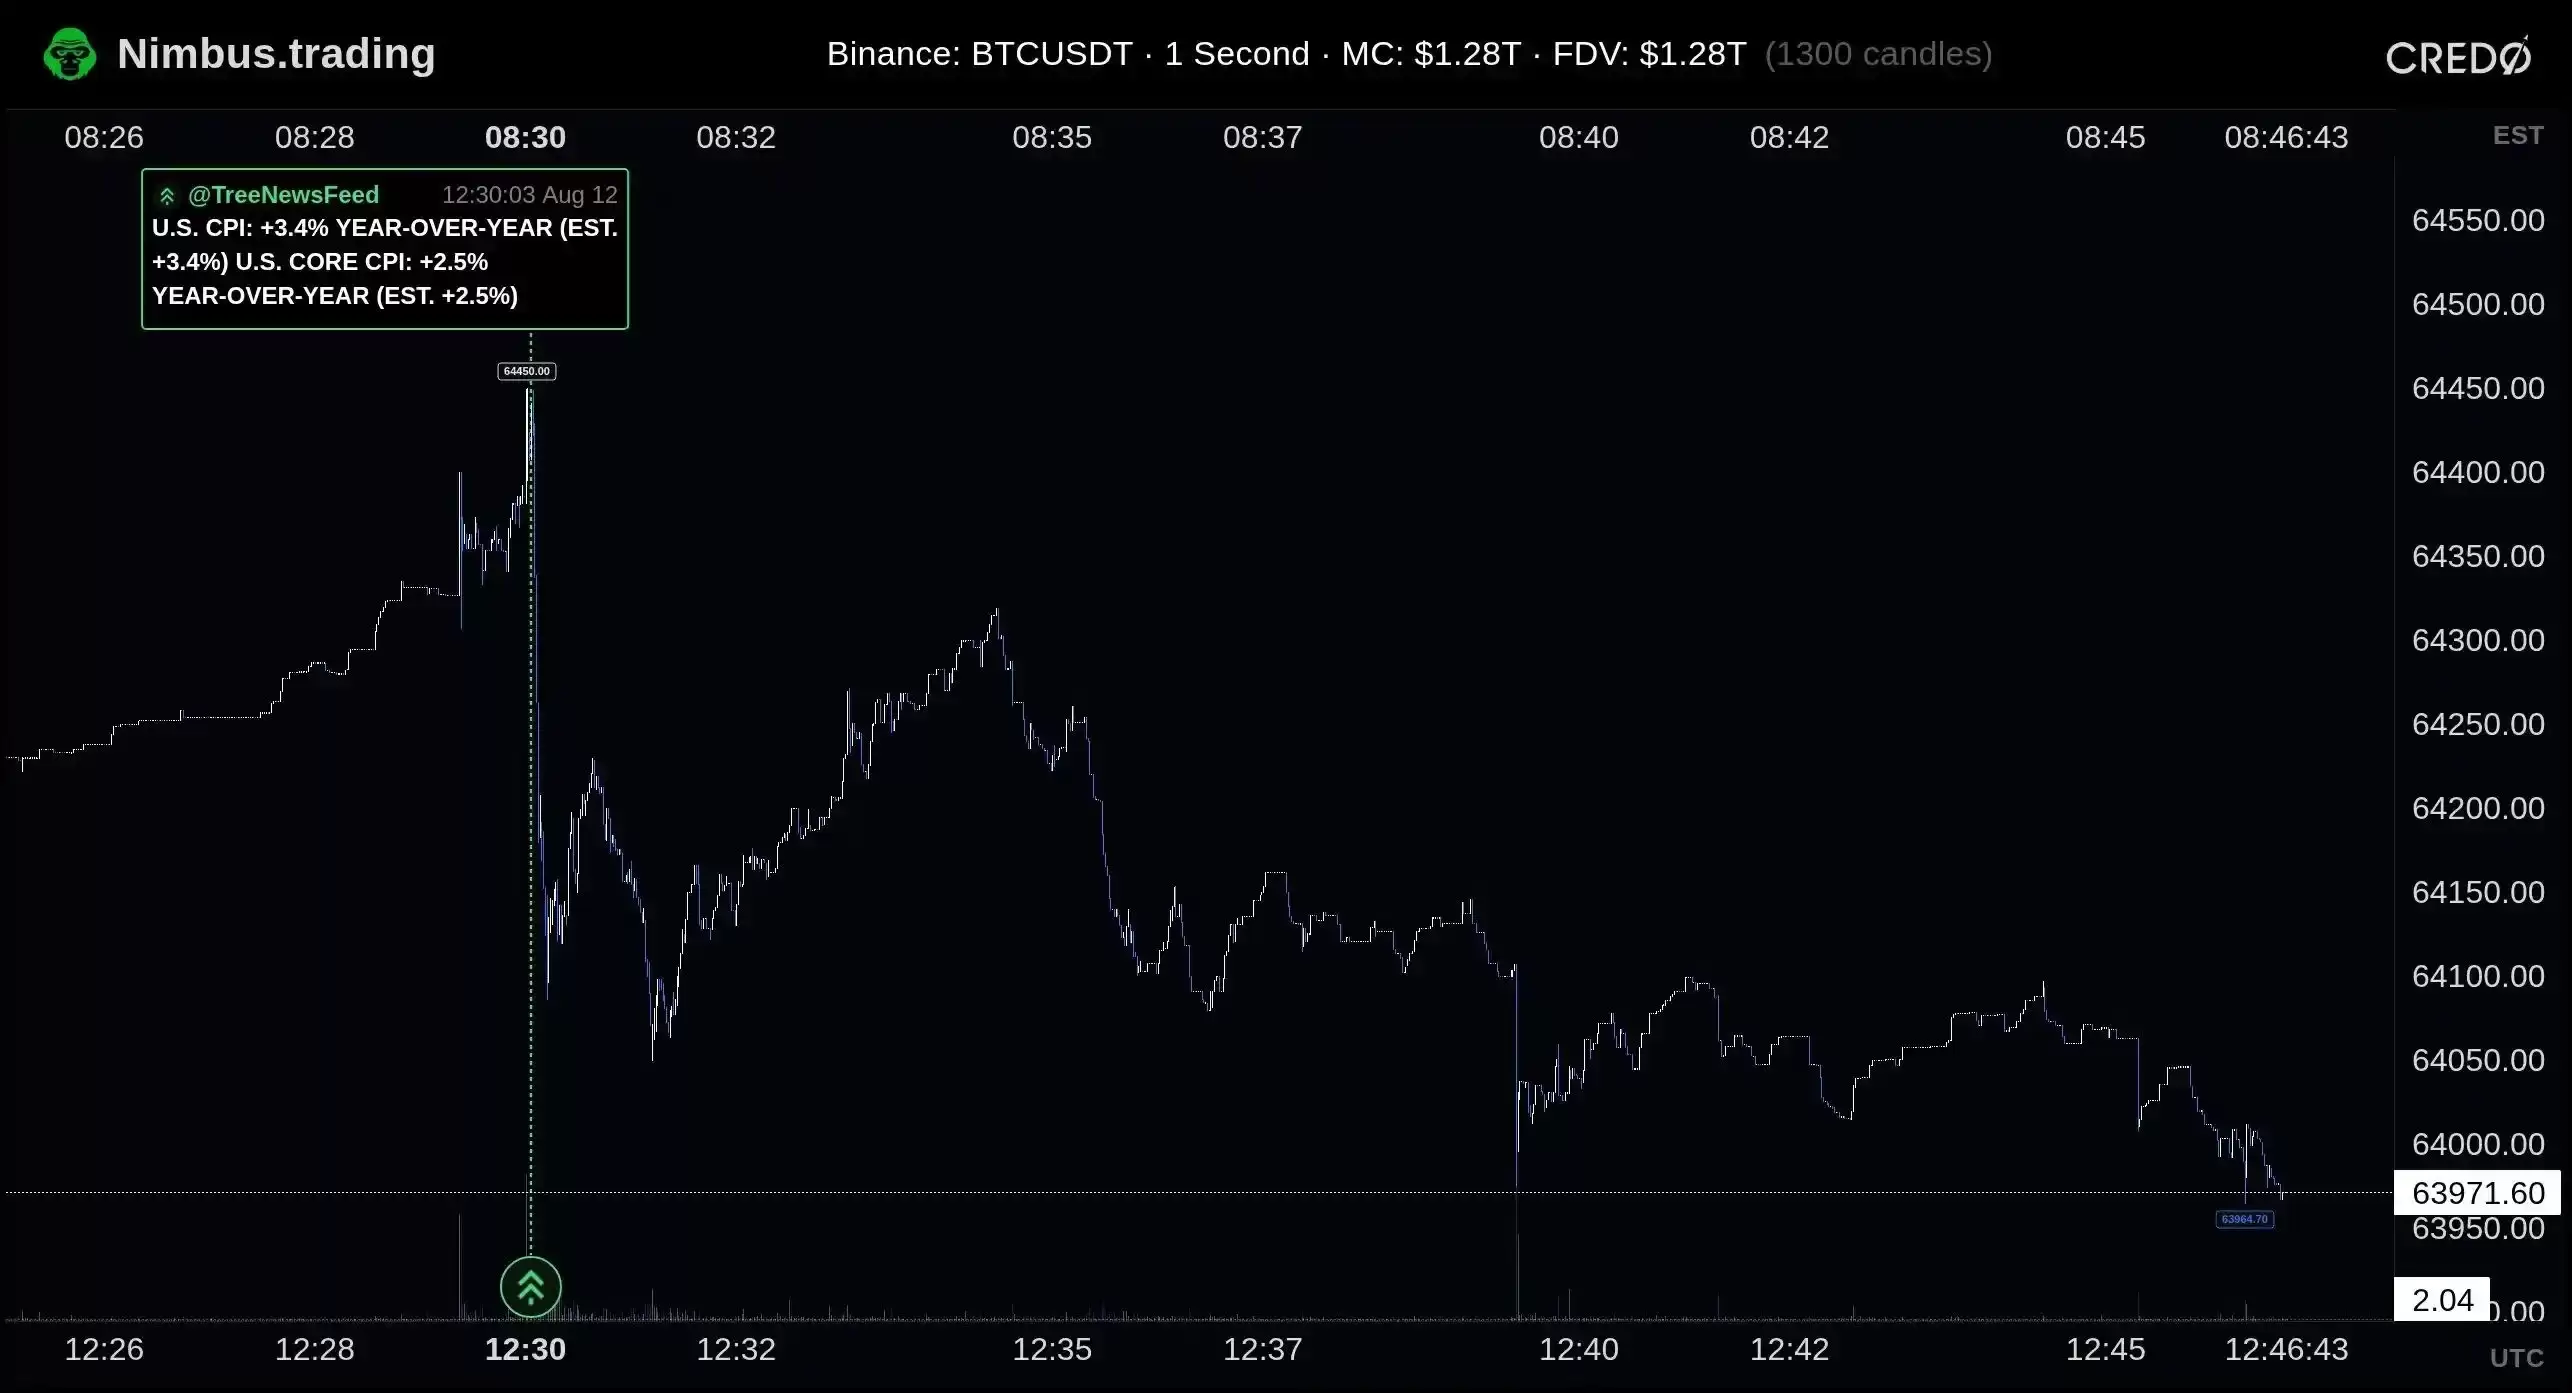
流动性匮乏同样显著。昨晚 20:30 CPI 数据公布瞬间,BTC 从 64,450 美元迅速下探至 64,100 美元,虽短暂反弹至 64,300 美元附近,但随即再次回落,显示买盘承接力极弱。
一小时后美股开盘,BTC 参与者寥寥无几。除了跨市场套利带来的短暂资金流动外,市场并未形成新的明确方向。当前 BTC 价格极易被小幅资金推动,但缺乏足够的交易者愿意推动行情持续深入。
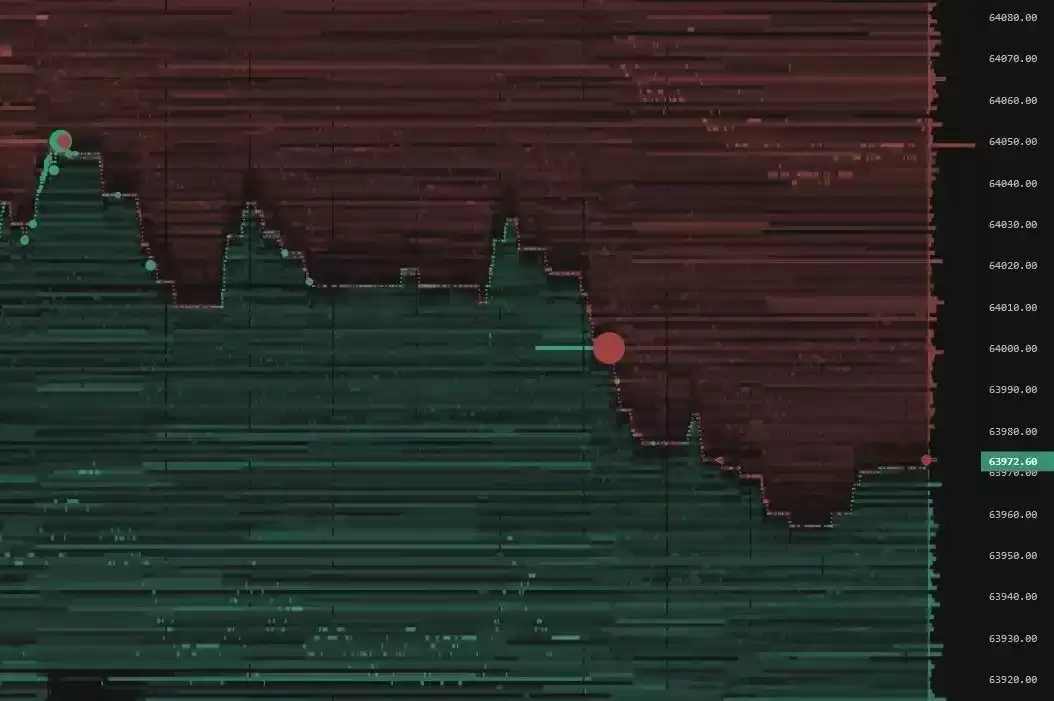
市场目前缺少的不仅仅是一条利好或利空消息,而是真正的参与者。
期权市场信号
让我们深入观察期权数据。
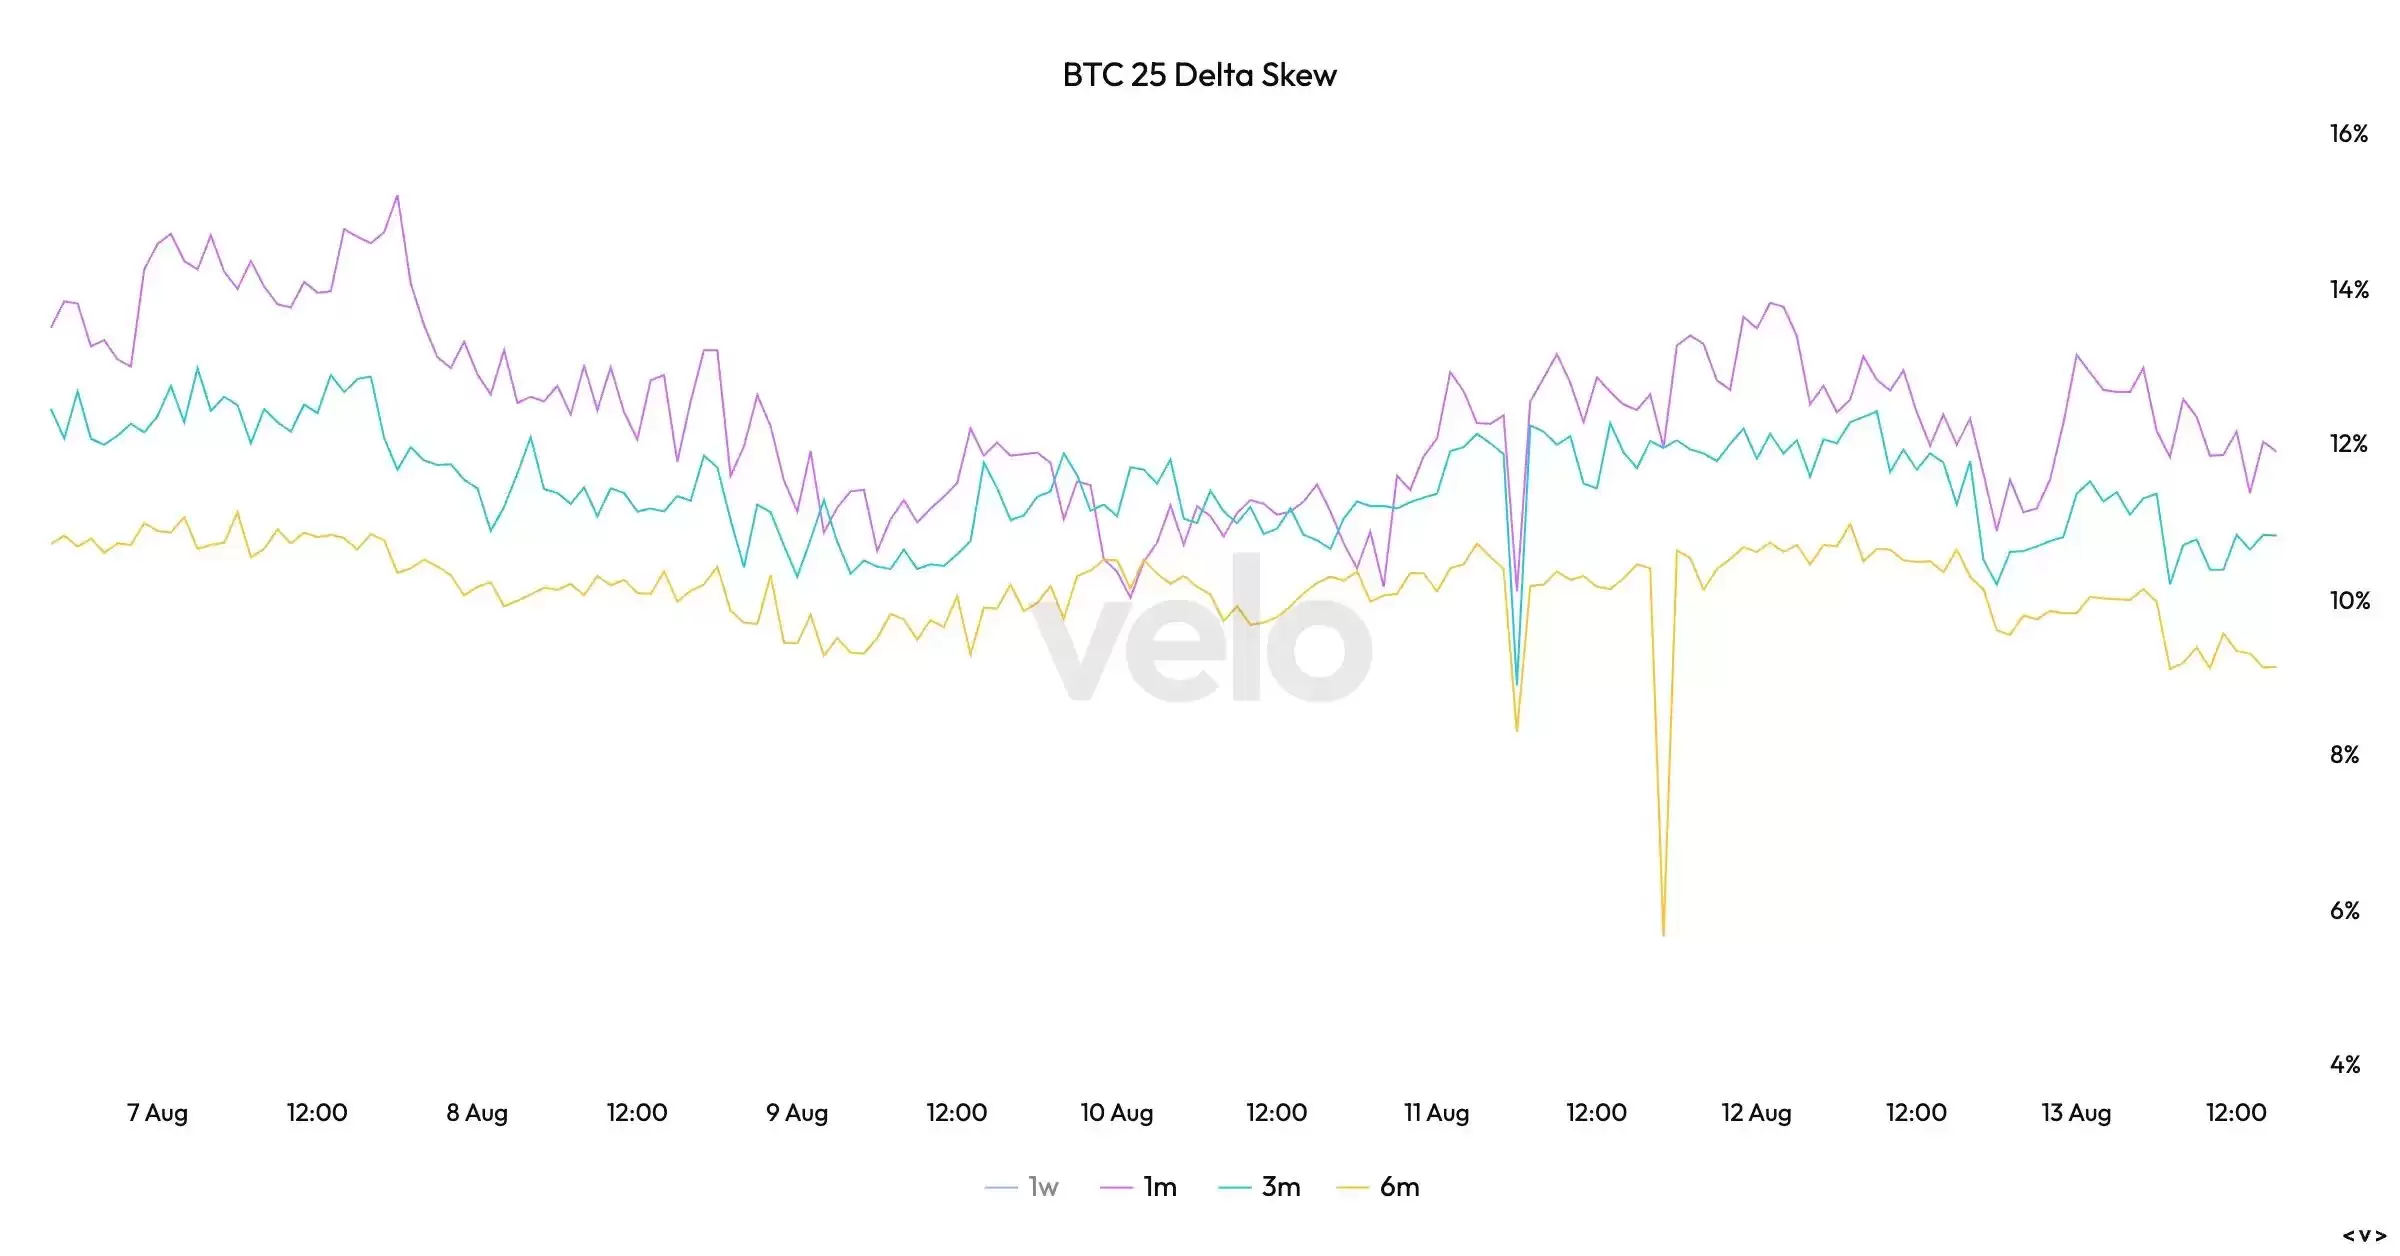
BTC 25 Delta Skew 衡量的是相近 Delta 的看跌期权与看涨期权之间的隐含波动率差。数据显示,一个月、三个月和六个月期限的曲线均处于正值区间,其中一个月期限约为 12%,三个月约为 10.7%,六个月约为 9.1%。期限越短,偏斜越高,这表明交易者对短期下行保护的需求,明显高于对远期风险的定价。
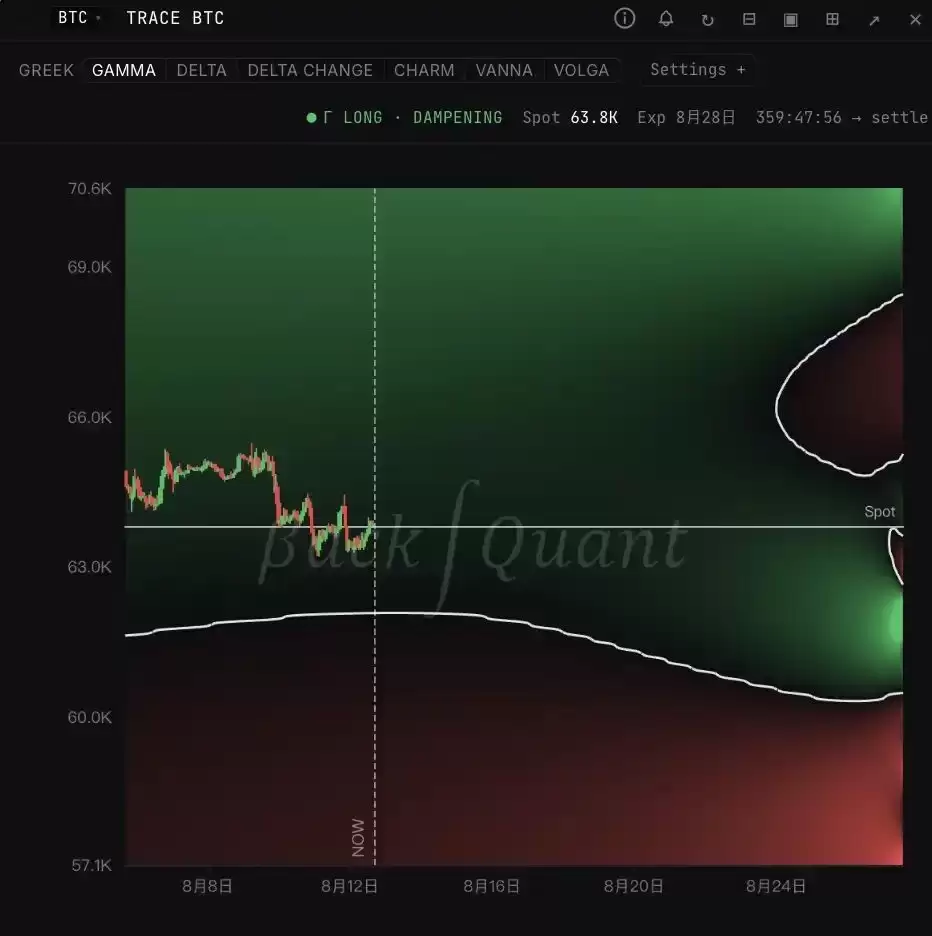
至月底的聚合 Gamma 热力图揭示了更具体的价格边界。当前市场仍处于 "long gamma" 的波动抑制区域。在这种状态下,做市商会在价格下跌时买入、上涨时卖出,其对冲行为倾向于将价格拉回区间。Gamma 反转区域位于 61,000 至 60,000 美元附近。若 BTC 维持在边界上方,做市商的对冲行为将吸收波动;一旦价格跌入边界下方,仓位将转向 "short gamma",做市商需在下跌时继续卖出,其对冲行为将从 "减速器" 变为 "加速器",加剧下跌。
你不买,我们卖给谁?
许多交易者正利用两项变化来支持看多判断:Saylor 过去一个月分批卖出了数亿美元规模的 BTC(约占 Strategy 持仓的 0.13%),但 BTC 价格仍大致持平;与此同时,STRC 从 73 美元附近的低点反弹至 95.45 美元,距离 100 美元仅一步之遥。市场自然将 "Saylor 卖币未砸盘" 和 "STRC 大幅反弹" 解读为利空已被消化。
然而,结合当前低流动性、低波动性的市场环境,这些现象完全有另一种解释。
大型实体仍有现货需要退出,但眼下的成交量无法承接大额卖单。它们暂时停止卖出,并非因为需求恢复,而是因为订单簿太薄,无法在不造成巨大滑点的情况下完成交易。一旦 STRC 回归 100 美元,为 BTC 重新带来买盘预期,这可能会成为这些实体最后一次以较好价格退出的机会。
利好消息往往能改善卖出条件。
这条逻辑路径既能解释 BTC 为何在 Saylor 少量卖出期间横盘,也能解释为何 Saylor 恢复买入后 BTC 仍面临承压风险。决定价格的关键变量,在于 Strategy 的订单相对于全市场潜在卖盘的体量。单看 Saylor 的买卖行为,得不出完整结论。

一个合理的反驳是:大型实体此前已遇到过波动事件和 Strategy 买盘,为何未能完成退出?历史走势给出的答案并不乐观。上一轮 STRC 恢复资金流、Strategy 提供现货承接后,BTC 随后出现了一段快速下跌,收在 59,000 美元附近,并在此后长期震荡。
此外,期权仓位已将 61,000 至 60,000 美元设定为波动放大区。一旦大型现货卖单将价格推入负 Gamma 区域,新的底部有望形成。
STRC 的困境
Strategy 近期增加了 6.5 亿美元的美元储备,并回购了 1.09 亿美元的 STRC。公司披露,这些动作将美元储备覆盖期延长 143 天至 2.7 年,并将 STRC 的比特币信用利差收窄 10 个基点。若计入前一周的操作,两周回购规模约为 1.9 亿美元。
这笔资金将 STRC 拉回了 95 美元,却未解决最关键的问题。
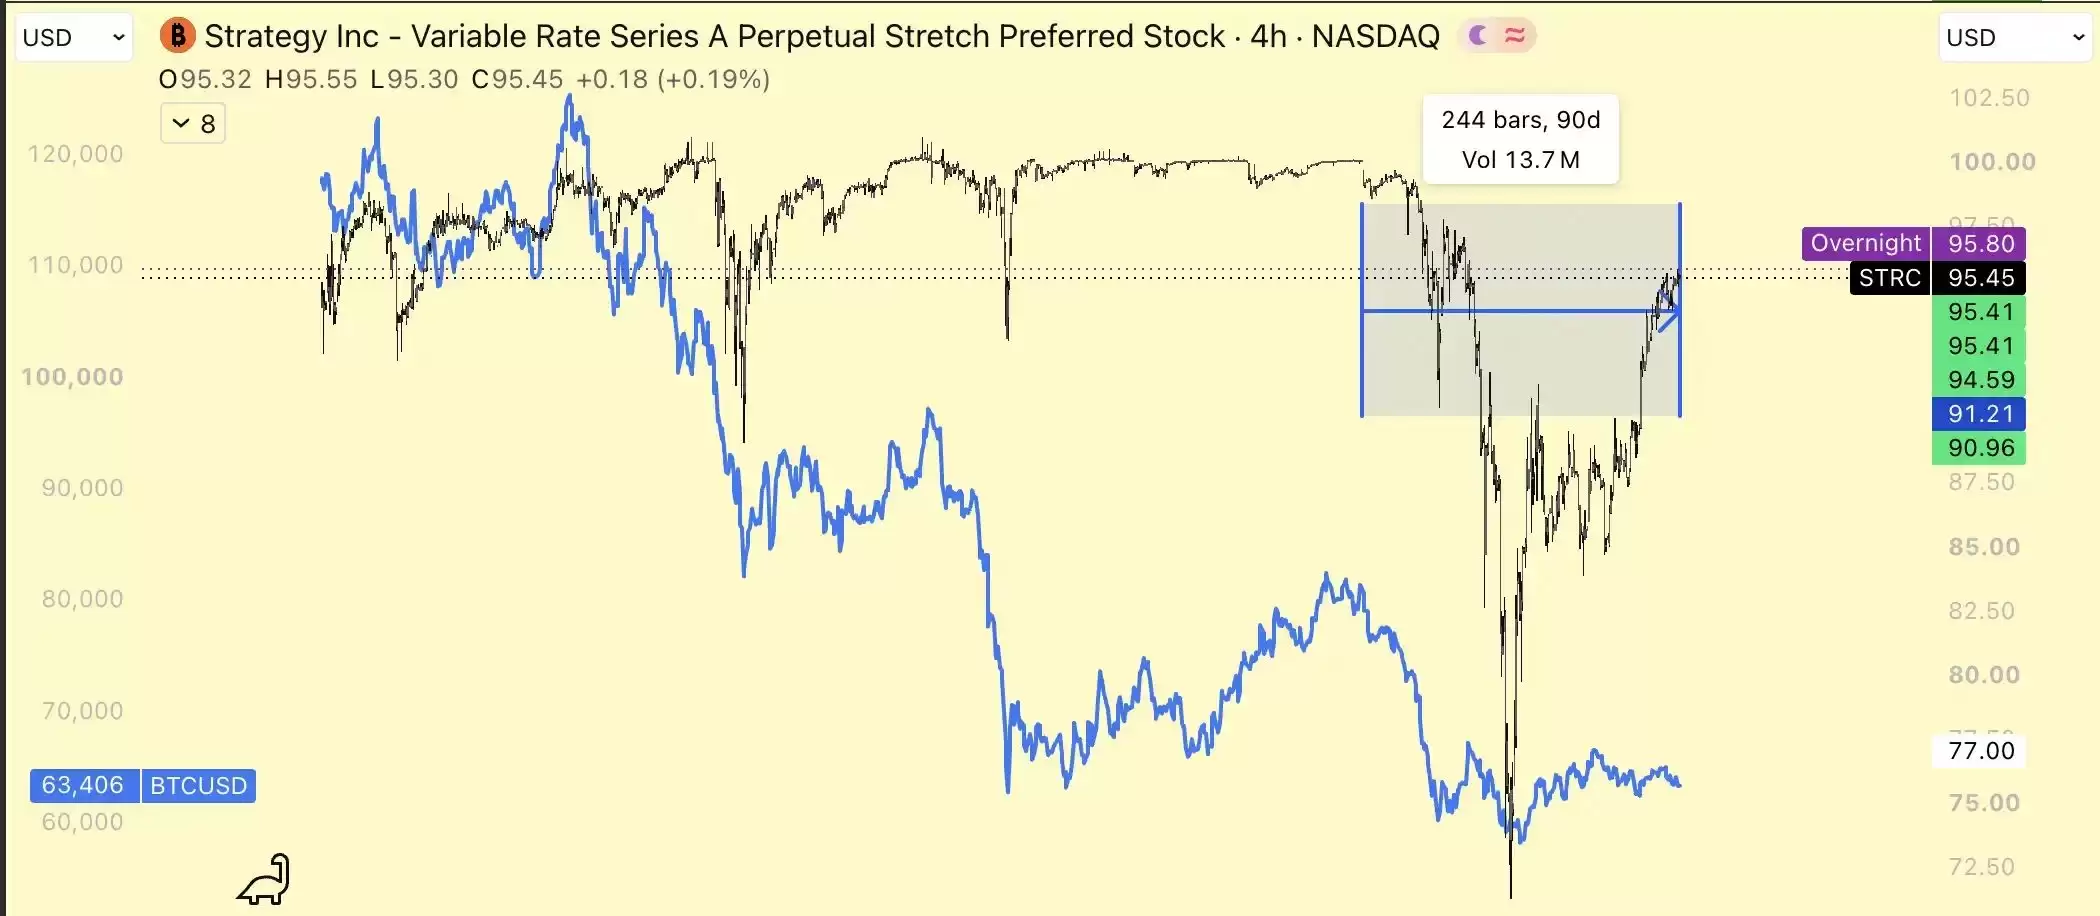
STRC 必须回到 100 美元。
Strategy 会在 100 美元附近通过 ATM(按市价)增发 STRC。这相当于向市场发出明确信号:只要股价接近 100 美元,公司就会注入更多新股。因此,所有在低于 100 美元买入的持有人都会在 99.9 美元附近卖出;即使 STRC 价格触及 100 美元,也会立即被这些人卖回至 100 美元以下。空头也可以在 99.9 美元附近卖出借来的股票,待价格跌回 95 美元时买回归还,赚取约 5 美元的价差。
这笔交易的最大风险在于 STRC 突破 100 美元后继续上涨,导致空头在更高价位回补。然而,Strategy 在 100 美元附近主动增加供给,实际上压住了这部分上涨空间。市场越相信公司会在 100 美元增发,交易者就越愿意提前在 99.9 美元卖出,STRC 也就越难真正站稳 100 美元。
只要这条规则不变,若约 1.9 亿美元的回购仍无法让 STRC 收复 100 美元,市场将继续追问下一笔购买 STRC 的资金来源,BTC 变现的担忧也会随之升高。Strategy 一面补充美元储备、一面回购 STRC,已表明公司当前优先修复融资端,恢复 BTC 的净买入仍排在后面。
做空并非免费午餐。空头需先借入 STRC 并卖出,持仓期间既要支付超过 50% 的年化融券利率,也要补偿约 12% 的股息,合计年化成本超过 60%。如果股价长期停在 100 美元附近,时间越久,这些费用侵蚀的利润越多。
由于 STRC 会增发以稀释上涨空间,空头很少需要面对股价持续上涨的损失。假如 Strategy 停止在 100 美元增发 STRC,STRC 从 99.9 美元涨到 102 至 105 美元,空头会立刻出现每股 2.1 至 5.1 美元的账面亏损。部分空头为了止损只能买回 STRC,其买单又会继续推高价格,形成空头挤压。
融券费决定空头能持有多久,Strategy 的增发规则决定他们是否需要提前止损。只要 100 美元就开始增发 STRC,就会吸引空头进入。
资本配置的矛盾并未消失。当 MSTR 的 mNAV 低于 1 时继续出售普通股,会稀释普通股股东的每股价值;而回购 STRC 却不提高股息或回购 MSTR,使得优先股持有人获得了更直接的保护。公司看到的是更长的美元储备覆盖期和更窄的比特币信用利差,而普通股持有人计算的则是谁承担了这次修复的成本。
Bitfinex Long 的失效
Bitfinex Long 通常与 BTC 价格呈反向变化。BTC 下跌时,Bitfinex 上的大额多仓往往增加;BTC 上涨时,这些多仓逐步减少。市场习惯将这种逆向关系视为一项仓位指标,用以观察大资金是否正在价格弱势中承接 BTC。
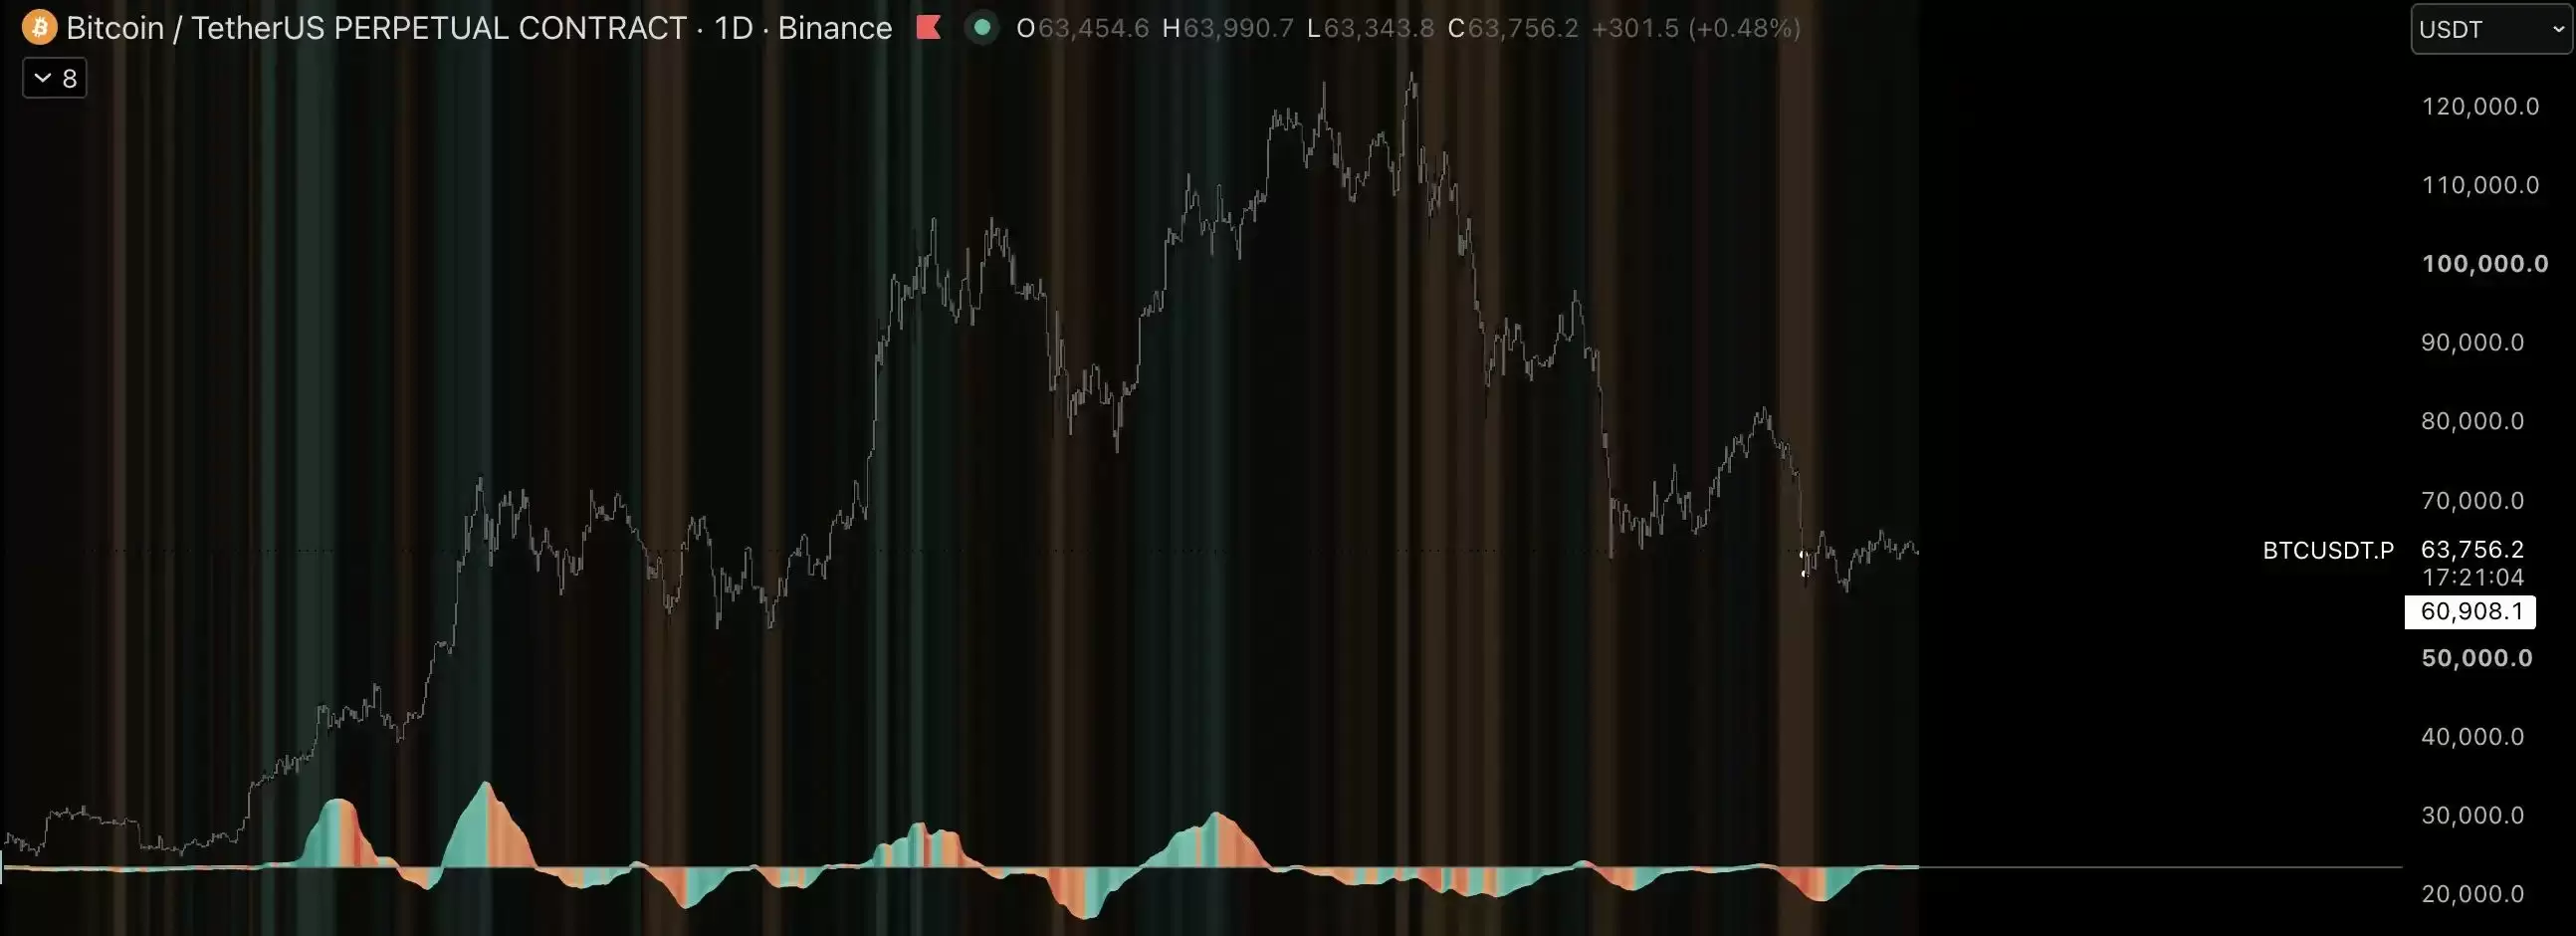
然而,近一段时间,这项指标已失效。Bitfinex Long 的变化率(反转)已降至 2022 年熊市结束以来的最低水平。BTC 在六万多美元横盘,Bitfinex 的多仓既没有明显增加,也没有明显退出,无法为下一段走势提供方向指引。
BTC 的 "救世主" 已黑化成了 "撒旦"。












