


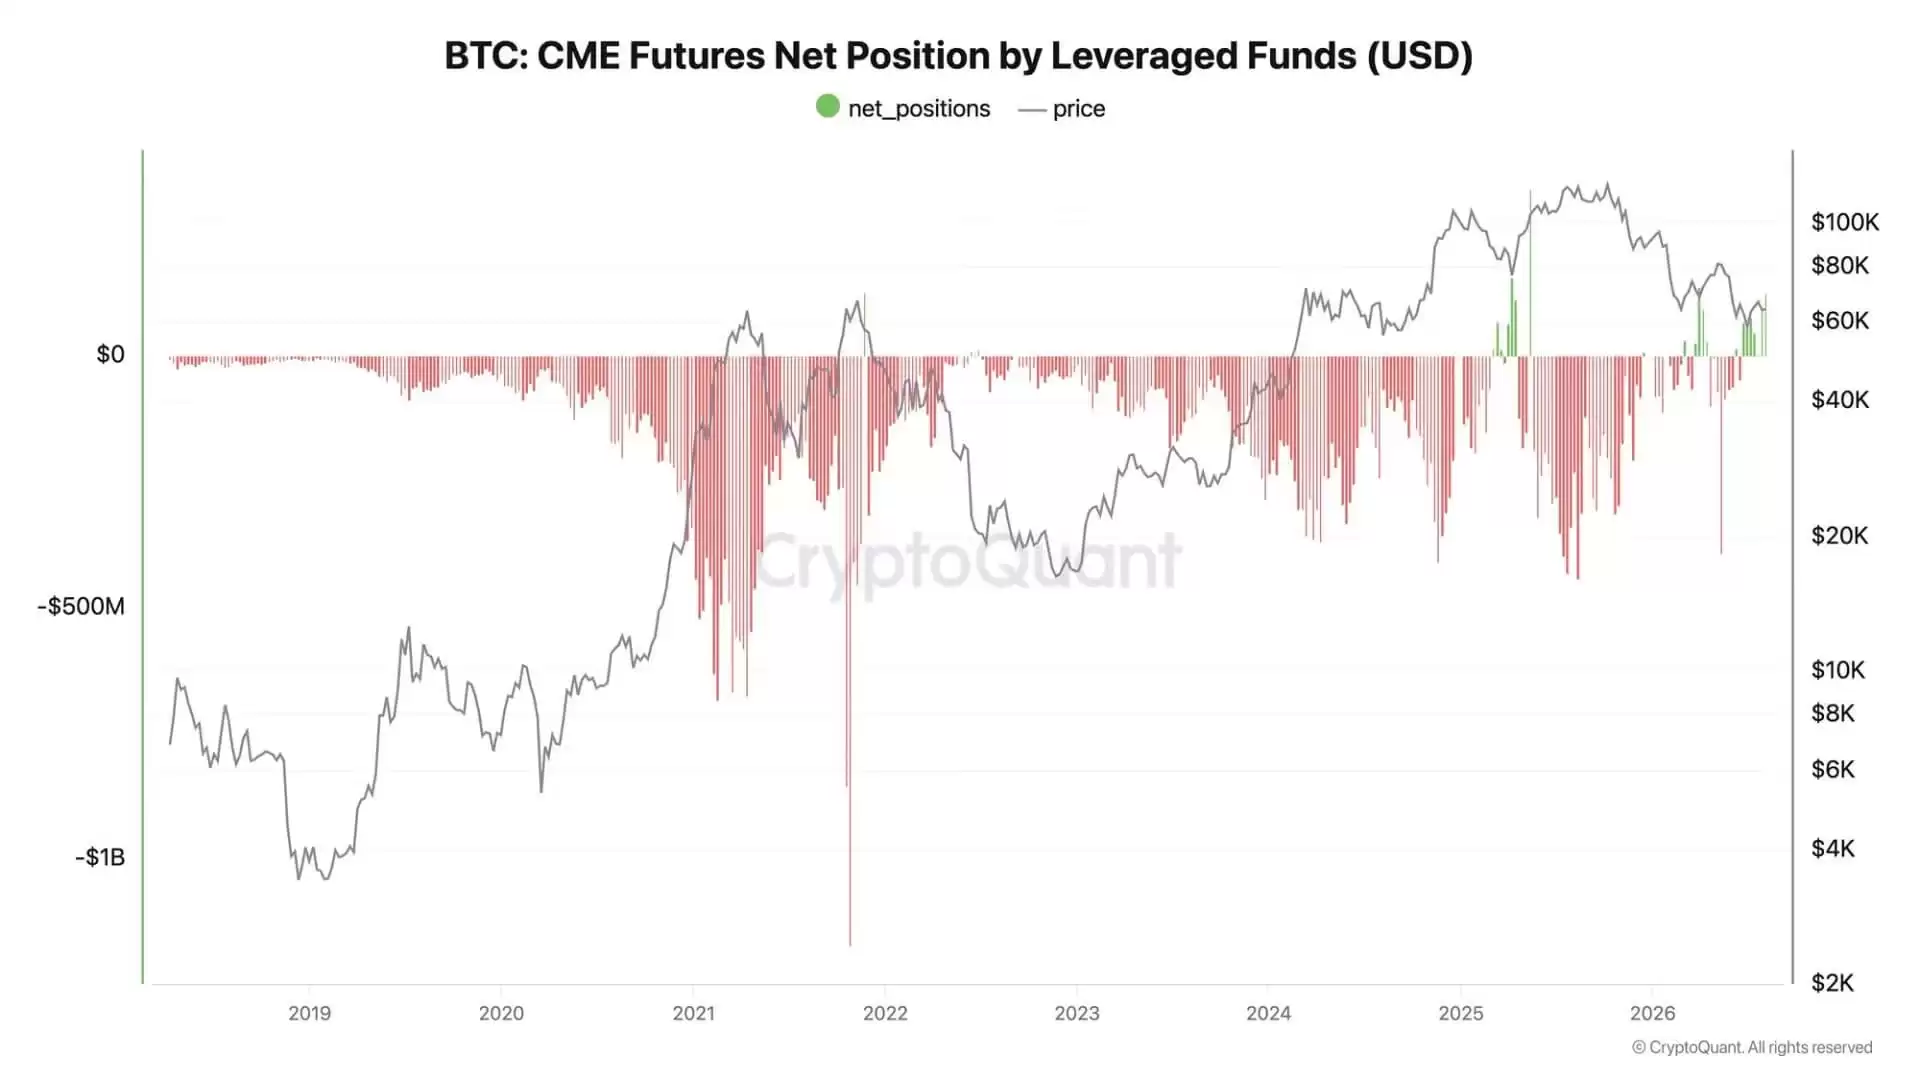
芝商所(CME)比特币期货市场最近出现了一个值得关注的变化。区块链数据分析公司 CryptoQuant 首席执行官 Ki Young Ju 表示,过去长期在 CME 维持净空头部位的避险基金,如今已经转为净多头。这说明,一部分机构资金对比特币后续走势的看法,可能正在发生调整。
芝商所比特币期货翻多,具体是什么意思?
先简单理解一下,“净多头”是指多单数量整体超过空单;“净空头”则刚好相反。Ki Young Ju 提到,避险基金在芝商所的比特币期货持仓已经转向“净多单”,这打破了过去几年由“基差交易”主导形成的结构性空头格局。
这背后的含义是:一些大型专业资金的操作思路,可能不再只是做中性套利,而是开始更直接地参与比特币价格方向的交易。换句话说,市场关注的重点,正在从“赚价差”逐步转向“判断后续走势”。
图源:CryptoQuant
为什么过去几年 CME 市场长期以空头持仓为主?
很多新手看到“空头增加”时,容易直接理解成机构在看跌比特币,但实际情况并不一定这么简单。过去几年,芝商所比特币期货市场中杠杆基金长期维持“净空头”,核心原因在于基差交易非常流行。
所谓基差交易,通常是指一边买入比特币现货或现货 ETF,另一边建立相同规模的期货空头部位。这样做的目的,不是单纯赌涨跌,而是希望锁定期货和现货之间的价差收益。
也就是说,这类资金的主要收益来源,往往不是比特币价格上涨或下跌本身,而是期货溢价随着时间收敛后带来的套利空间。因此,虽然账面上表现为期货空头,但这并不完全等同于它们长期看空比特币。
基差交易吸引力下降,机构为何会调整持仓?
从目前的数据看,这种运行多年的套利模式,吸引力正在减弱。数据显示,比特币 3 个月期货的年化基差收益率已经降至约 3%,甚至低于当前 2 年期美国国债约 3.8% 的殖利率。
当收益空间变窄之后,基差交易还要承担融资、保证金和执行成本等额外负担,整体性价比自然会下降。对于专业机构来说,如果原本熟悉的套利策略不再划算,调整持仓结构就是一种正常反应。
因此,避险基金从长期净空头转向净多头,并不只是表面上的方向变化,也可能说明过去依赖价差套利的交易逻辑正在弱化。
比特币价格反弹,对期货市场情绪有什么影响?
除了基差收益下降,比特币近期现货价格表现转强,也可能影响期货市场情绪。7 月 1 日,比特币一度跌至约 5.8 万美元,随后出现反弹,目前已回升至 6.5 万美元附近。
一般来说,现货价格走强,往往会带动市场预期变化。当“套利空间收窄”和“价格出现反弹”同时发生时,机构资金对比特币后市的判断,确实更容易出现调整。
对新手来说,可以把它理解为:如果原本靠稳健套利就能获得不错回报,那机构未必需要承担更多方向性风险;但当套利机会减少,而价格走势又开始改善时,部分资金可能会更愿意直接参与多头布局。
芝商所比特币期货转为净多头,是否代表市场已经全面看多?
这里也需要保持区分。持仓结构变化虽然重要,但不一定意味着所有机构都已经全面转向看多。
原因在于,净多头的形成,也可能部分来自套利资金获利了结、回补空单,或者原有策略调整,并不一定全部都是新的单边看涨资金进场。
不过,如果整体持仓正式进入净多头区间,至少说明芝商所杠杆基金持有的比特币期货多单数量,已经超过空单。从市场观察角度看,这通常会被视为机构态度变化的一个重要信号。
如何理解 CME 比特币期货持仓变化的市场意义?
综合来看,芝商所比特币期货翻多,反映出专业投资者对比特币后市的判断,可能正在从此前偏空或偏中性,逐步转向更偏多的方向。这对于关注比特币期货、机构持仓、CME 市场动态以及加密资产走势的人来说,确实具有一定参考价值。
但同时也要注意,加密市场本身波动较大,单一指标并不能完整代表后续行情方向。无论是期货持仓变化、现货价格反弹,还是基差收益收窄,都更适合放在整体市场框架中一起观察。
简单来说,CME 比特币期货持仓翻多,是一个值得重视的市场信号,但它不是判断后续走势的唯一依据。后续仍需结合宏观环境、资金流向、期现结构以及整体风险偏好进行持续观察。













