


据 ZeroHedge 转述最新一期 BofA Flow Show,美银策略师 Michael Hartnett 跟踪的 Bull & Bear Indicator 由 9.4 升至 9.7,创下 2021 年初“模因股泡沫”以来的最高水平,距离满分 10 分仅差 0.3。
这一指标并非反映单一资产的涨跌,而是综合资金流向、信用利差、市场广度以及投资者仓位等因素,用于衡量整体风险偏好。读数升至 9.7,意味着市场对股票、信用债及其他风险资产的情绪,已接近历史上的极端乐观区间。
面对这样的读数,Hartnett 的短期态度并非继续追高,而是主张“夏季撤退或轮动,而不是重新加仓”。
不过,这并不代表他认为牛市已经走到终点。Hartnett 一方面指出,企业盈利仍是推动牛市的核心动力;另一方面也强调,金融条件决定了这台“引擎”能否继续驱动资产价格上行。因此,他的核心框架是:战术上趋于谨慎,战略上仍维持对股票市场的长期看多判断。
什么是美银牛熊指标?
所谓“美银信号”,通常指的就是美银牛熊指标(Bull & Bear Indicator)。这是美银策略团队使用的一项逆向市场情绪综合指标。
- 指标分值区间为 0 到 10,高于 8 通常被视为卖出信号,即市场过热;低于 2 则通常被视为买入信号,即市场情绪极度悲观。
- 其统计维度涵盖资金流、基金经理仓位、散户参与度、波动率等多项数据,用于做逆向判断。
- 市场中常见的解读是:短期采取防御姿态,长期仍看好牛市趋势,也就是“短期撤退,长期做多”。
- 需要注意的是,这一指标本质上仍属于情绪和风险偏好的参考工具,并不能保证每次都精准对应市场顶部或底部,历史上也曾出现信号发出后市场继续走强的情况。
指标升至 9.7,风险偏好扩散,但科技交易开始降温
本周 Bull & Bear Indicator 的上升,主要受到三项因素推动:高收益债资金显著流入、全球高收益债与 AT1 债券利差收窄,以及全球股指市场广度改善。
这意味着,风险偏好的提升并不只集中在少数美股科技龙头上。信用债投资者也在继续承担更高风险,参与上涨的股票范围同步扩大,显示乐观情绪正从股票市场向债券及其他风险资产扩散。
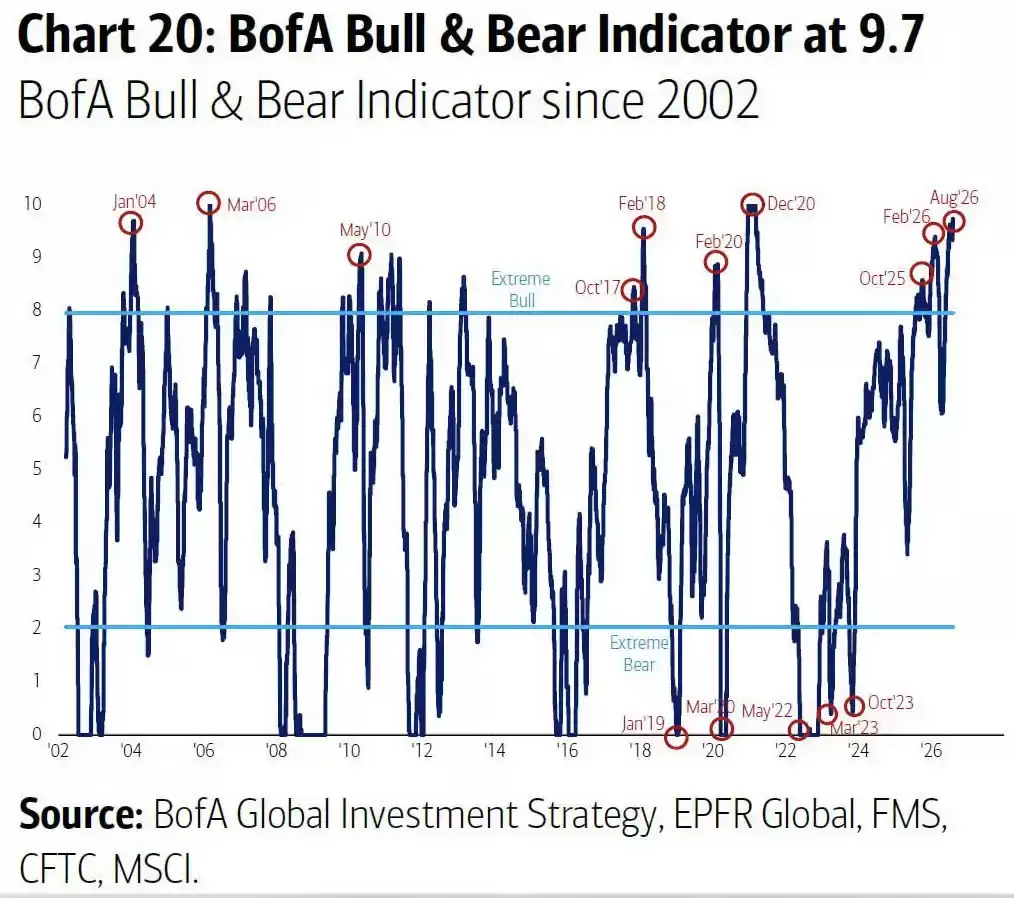
Bull & Bear Indicator 历史走势图显示,BofA 牛熊指标由 9.4 升至 9.7,不仅创出 2021 年初以来新高,也明显高于“极端看多”分界线。
本周资金流数据也进一步印证了这一点。数据显示,现金流入 537 亿美元,股票流入 329 亿美元,债券流入 231 亿美元,黄金和加密资产分别流入 9 亿美元和 6 亿美元。
从分项来看,投资级债券流入 102 亿美元,按年初至今的速度折算,全年流入规模可能达到创纪录的 5270 亿美元;高收益债券流入 41 亿美元,为 2024 年 7 月以来最大单周流入;美股流入 96 亿美元,年化流入规模同样处于纪录高位。
但资金全面流入,并不意味着所有风险资产都在同步升温。科技股基金本周流出 7 亿美元,为六周以来首次转为净流出;半导体 ETF 流出 24 亿美元,同样是六周来首次出现净流出。
这说明,市场整体风险偏好依然较强,但此前最拥挤的科技与半导体交易已经出现局部降温。Bull & Bear Indicator 越接近 10,意味着市场越倾向于一致预期风险资产仍会继续上涨;而当一致预期越强,市场对意外冲击的承受能力通常也会越弱。
盈利继续支撑市场,但金融条件正在逼近敏感区域
Hartnett 并未否认企业盈利仍是本轮牛市最关键的支撑因素。
据 ZeroHedge 转述,报告称 12 个月远期 EPS 预期已上调 33%。与此同时,过去三个月约 350 亿美元的关税退款,也部分对冲了 2025 年 5 月至 7 月约 750 亿美元的关税盈利冲击。
只要企业盈利持续改善,市场就很难仅因情绪指标过热而立刻见顶。但 Hartnett 同时强调:EPS 是牛市的引擎,金融条件则是牛市的变速箱。
在他的观察框架中,汽油价格升至每加仑 4 美元、美元兑日元升至 160,或美国国债收益率升至 5%,都可能成为牛市难以顺利跨越的金融条件门槛。
这些变量会通过不同渠道影响风险资产表现。汽油价格上涨,可能压制消费并推高通胀预期;美债收益率上行,会提高融资成本并压缩股票估值;而日元进一步走弱,则可能意味着全球套息交易和汇率体系面临更大压力。
信用市场内部也已经出现分化。一方面,全球高收益债与 AT1 利差收窄,表明整体风险偏好仍然较强;另一方面,AI 超大规模云厂商的信用利差与 CDS 仍维持高位。
在 Hartnett 看来,信用市场发出的信号,已经比股票市场更为谨慎。尤其是在大型科技公司持续扩大 AI 数据中心资本开支的背景下,债券投资者正在重新评估企业的资本支出、现金流表现以及融资压力。
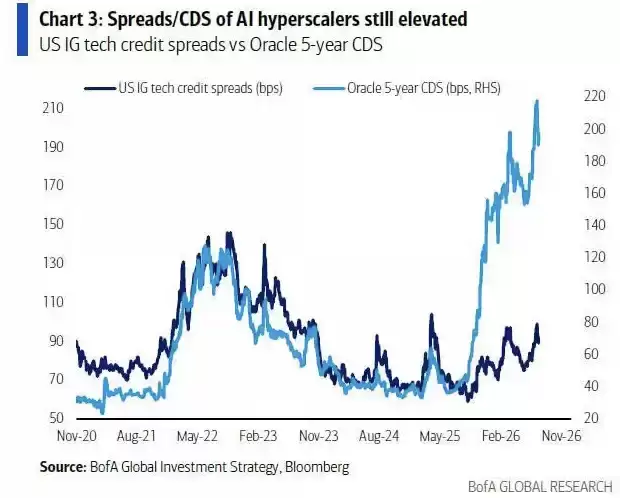
从 AI 超大规模云厂商信用利差及甲骨文 5 年期 CDS 走势图来看,AI 云厂商信用风险仍处于相对高位,甲骨文 5 年期 CDS 也明显抬升,反映出信用市场对 AI 资本开支扩张的态度比股票市场更谨慎。
股票市场与信用市场之间的这种分化,是当前值得重点关注的信号之一。股票投资者仍在围绕 AI 增长与盈利上修进行交易,而信用投资者则开始计入高资本开支可能带来的资产负债表压力。
因此,Hartnett 所说的“夏季撤退”,更接近于仓位管理和板块轮动建议,而不是对市场即将崩盘的判断。他主张降低风险资产敞口,或从银行、工业、半导体等周期板块,轮动至必需消费品等防御板块,以及 REITs、小盘股、生物科技等久期资产与美元。
短期重在轮动,长期风险变量仍在债券市场
尽管短期态度趋于谨慎,但在长期资产配置上,Hartnett 仍维持“做多股票、做空债券”的框架。
其核心逻辑在于,股市对美国经济和政策的重要性正在进一步上升。继 2024 年和 2025 年美国家庭股票财富合计增加约 9 万亿美元后,2026 年以来又新增约 7 万亿美元。经济增长越来越依赖股票上涨所带来的财富效应,以及 AI 数据中心资本开支热潮。
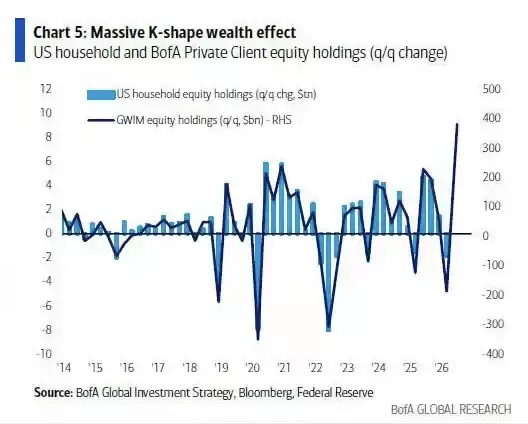
从美国家庭股票资产与 BofA 私人客户持仓变化图可以看出,美国家庭股票财富仍在增长,股市对消费、经济扩张和政策选择的影响也在同步提升。
在这一背景下,Hartnett 认为,政策制定者越来越可能将股票市场视为“大到不能倒”的关键领域。如果金融市场压力迅速扩大,政府可能通过汇率干预、财政调整或其他政策工具,防止金融条件收紧过快,并避免繁荣、牛市或泡沫被过早终结。
但“政策托底”并不等于市场不会下跌,也不意味着政策干预一定及时且有效。Hartnett 同时提醒,真正可能终结繁荣与泡沫的,往往仍是债券市场。
在他的长期框架中,最危险的情景是收益率上升、美元下跌,债券市场压力加大,进而迫使财政政策转向,并推动资产配置从股票重新流向债券。
他还提出了一个更直观的反转观察信号:收益率继续上升,但银行股开始下跌。
目前,“银行股上涨、收益率上涨”仍被视为经济增长和风险偏好较强的组合。如果收益率持续上行,而银行股却不再受益、甚至转为下跌,就可能意味着融资成本、信用风险与经济压力,已经超过利率上行带来的正面影响。
因此,Bull & Bear Indicator 升至 9.7,并不能被简单理解为一个精确的卖出时点。历史上,该指标在 2004 年、2006 年、2018 年和 2020 年也都曾进入类似的极端区间,但市场反转的时点和触发因素并不相同。
这一指标真正提示的是,市场已经计入了大量关于软着陆、盈利增长、AI 投资和政策托底的乐观预期。只要 EPS 继续改善、金融条件没有明显收紧,行情仍可能延续;但当情绪读数接近满分时,市场对负面消息的缓冲空间通常会明显缩小。
这也是 Hartnett 采取“战术性谨慎、战略性看多”框架的原因:短期内不愿继续为拥挤交易加码,长期则仍认为财富效应、AI 资本开支以及政策取向会继续支撑股票市场。
接下来,比 9.7 这一静态读数更值得跟踪的,是三组动态变化:科技与半导体资金是否继续流出、AI 云厂商信用风险是否进一步上升,以及市场会否出现“收益率上涨、银行股下跌”的反转组合。
整体来看,这一信号更多反映的是市场情绪和资金结构已接近高位区域,而非对短期走势给出确定性判断。对于风险资产而言,情绪越一致,后续对金融条件、信用风险和盈利变化的敏感度往往也会越高。













