


最近,Hyperliquid 最受市场关注的一点,是交易量和平台可留存收入出现了明显反差。简单理解就是:平台上的合约交易越来越活跃,未平仓量和永续合约成交规模不断上升,但平台最终真正留下来的手续费收入却在减少。因此,“Hyperliquid 交易量狂飙,为何盈利反而少了”成了不少人讨论的焦点。
Hyperliquid 交易量为什么还在增长
先看最直观的数据。7 月 13 日,Hyperliquid 平台上的杠杆仓位总规模,也就是常说的未平仓量,升至 110 亿美元上方,创下该平台在 2026 年的新高。过去 30 天内,Hyperliquid 永续合约累计交易量接近 1780 亿美元。
如果把中心化交易所也一起纳入比较,Hyperliquid 目前承接了全球约 9% 的永续合约未平仓头寸,而在 5 月底,这一比例还不到 7%。这说明平台在永续合约市场中的份额仍在扩大,交易活跃度和用户参与度都在提升。
对新手来说,可以把“未平仓量”理解为市场里还没有结算掉的合约仓位总额。这个数字越高,通常意味着平台上的资金和交易兴趣越集中。
收入连续下滑:高交易量不一定等于高利润
不过,交易端的增长并没有同步反映到收入端。DeFiLlama 数据显示,Hyperliquid 协议总收入在 2025 年第三季度达到约 3.57 亿美元高点,此后开始连续回落,先后降至 2.95 亿美元、2.17 亿美元,到 2026 年第二季度约为 2.02 亿美元。
换句话说,虽然平台交易还在增长,但收入相比峰值已经下降了 43%。这背后反映出的,不是“没人交易”,而是另一层更值得注意的问题:交易做得越大,平台未必就能按比例留下更多收益。
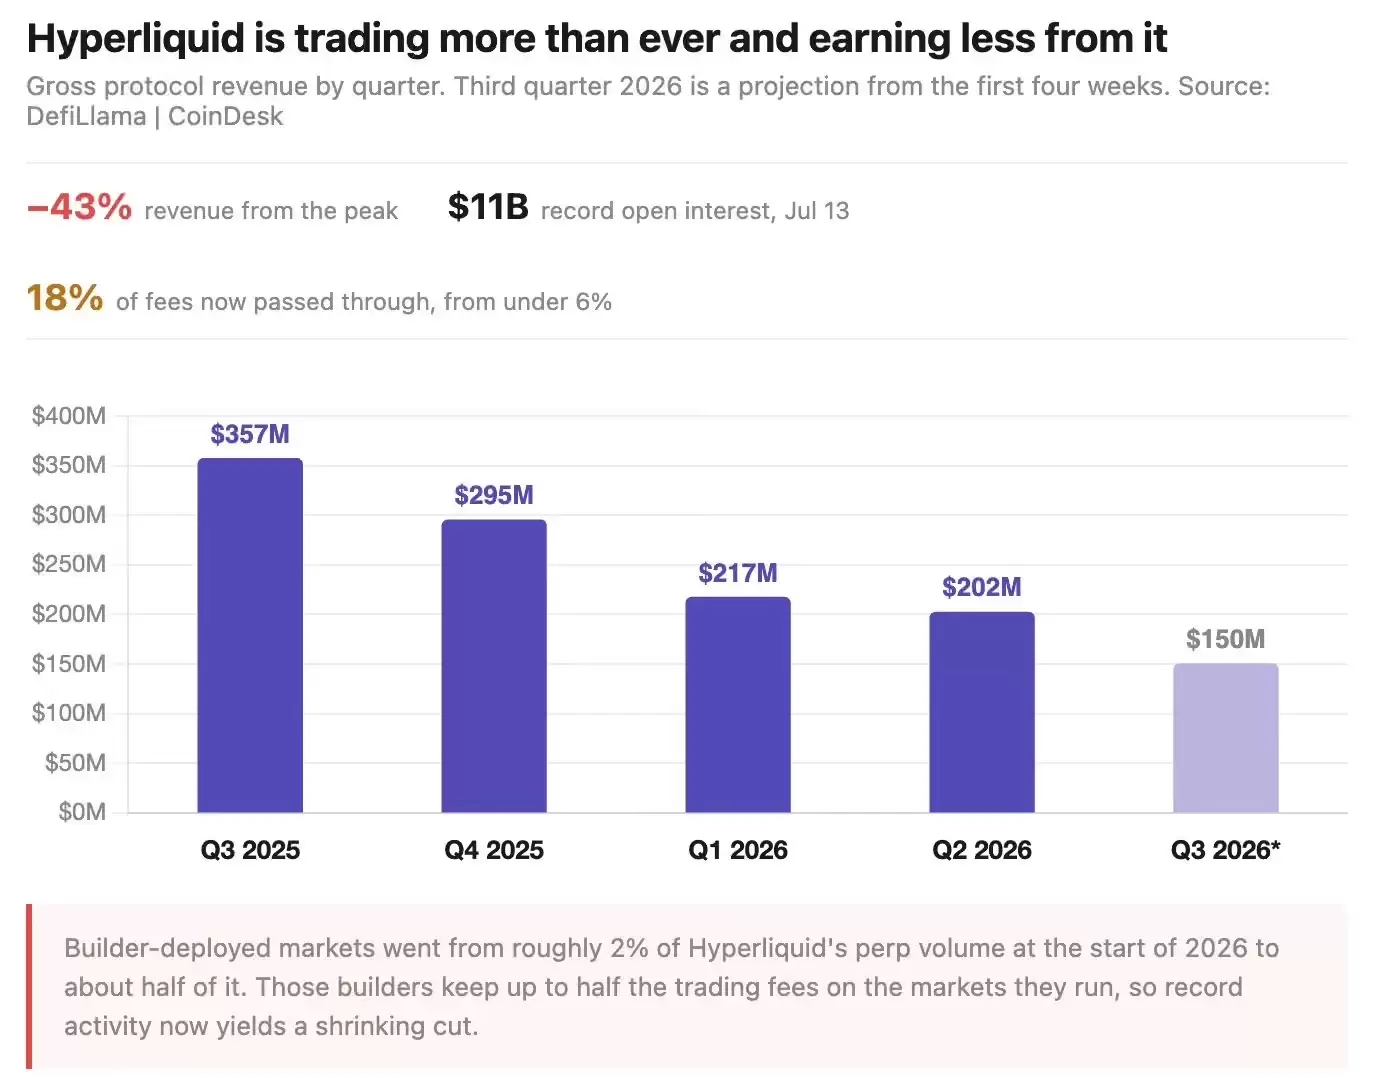
从季度表现看,Hyperliquid 的平台收入已经连续四个季度下滑。这也是为什么市场开始把注意力从“交易量有多高”,转向“这些交易量最终能转化成多少可持续收入”。
HIP-3 机制怎样影响 Hyperliquid 的手续费收入
这类变化,与 Hyperliquid 改进提案 HIP-3 的设计有直接关系。自 2025 年 10 月起,用户只要质押 50 万枚 HYPE,按当前价格约合 2800 万美元,就可以在 Hyperliquid 的订单簿上部署自己的永续合约市场,并最多分得一半交易手续费。
从平台发展角度看,这种机制有明显好处:外部团队接入更容易,平台上线新品类的速度也更快,市场扩张效率更高。
但从收入结构来看,问题也很清楚。因为手续费不再主要由平台自己保留,而是分给了更多外部参与方,所以即便总交易量上涨,平台真正能沉淀下来的收入反而可能被摊薄。
2026 年初,由外部开发者部署的市场在 Hyperliquid 永续合约总交易量中的占比只有 2%,如今这一比例已接近 50%。这说明,平台现在越来越多的交易增长,来自第三方部署的市场,而不完全是平台自身原有业务的自然扩张。
手续费分成变化,正在压缩平台留存空间
这种变化也直接体现在手续费的流向上。Hyperliquid 返还给开发者、做市商以及平台流动性金库的手续费,在 2025 年第二季度只占总收入的 6%;一年后,这一比例已经上升到 18%。
以第二季度为例,来自 Phantom 等前端路由的开发者手续费收入约为 1600 万美元,但这部分金额随后全部作为成本项流向外部。从会计角度看,它更像是过账流水,而不是平台真正能留下的净收益。
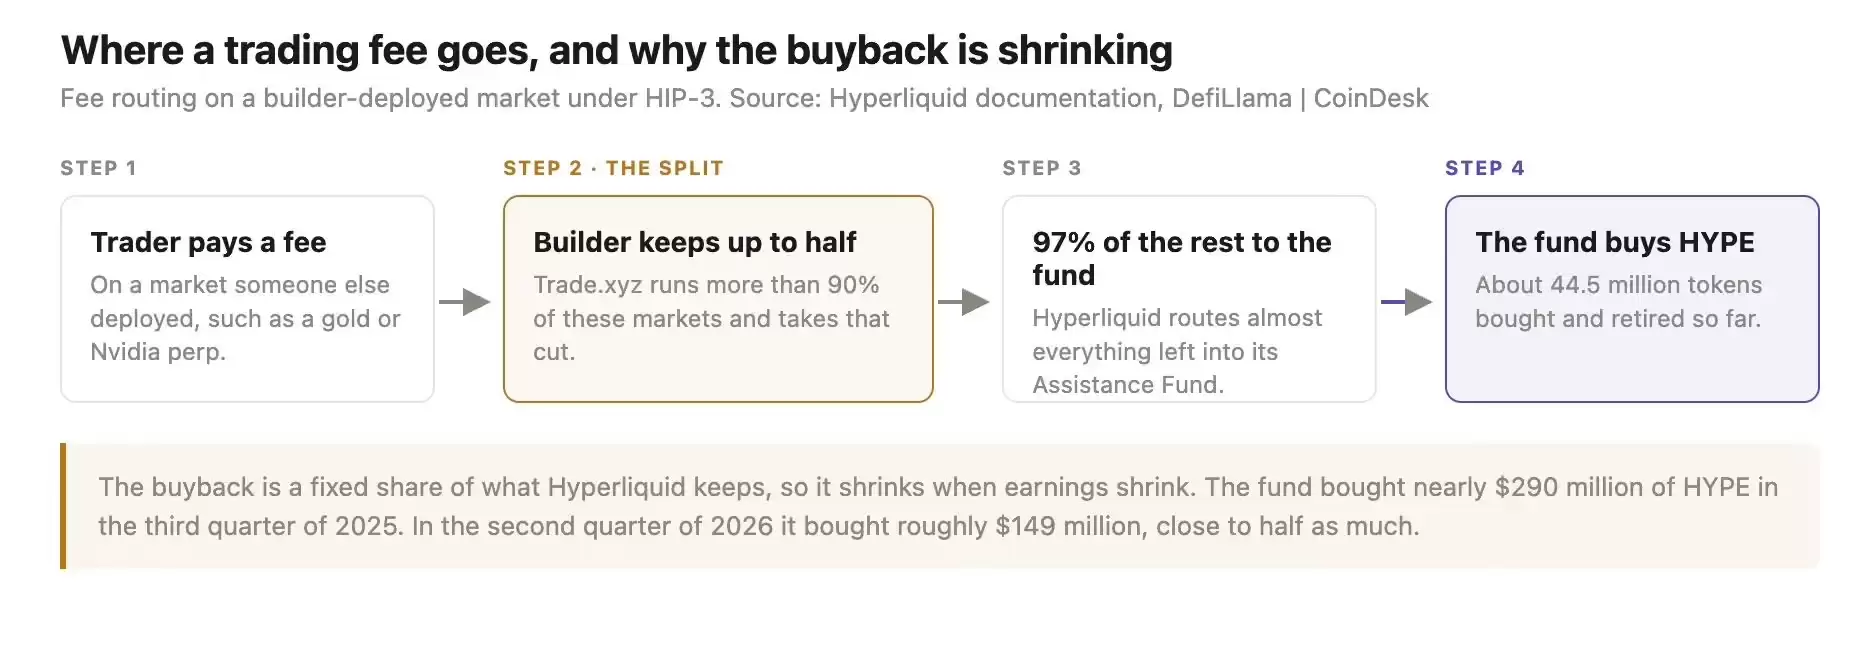
因此,Hyperliquid 现在面临的核心并不是“交易量不够”,而是“交易费用怎么分、平台最后还能留多少”。总收入和实际可保留收益之间,已经出现了比较明显的分化。
RWA 永续合约,成了推动交易增长的重要力量
交易者持续涌入的一个重要原因,是第三方市场上线了更多新品类,尤其是现实资产(RWA)相关的永续合约。
例如,原油、黄金、英伟达、特斯拉、纳指 100 跟踪产品,以及 SpaceX 等未上市企业相关合约,在本月推动相关市场未平仓规模升至 36 亿美元,首次超过比特币,成为平台体量最大的交易板块。
7 月 13 日至 7 月 19 日,代币化股票与大宗商品合约交易量达到 250 亿美元,占当周总交易量的 52%,首次超过加密货币永续合约。
这类产品的特点也比较容易理解:它们通常以稳定币结算,没有到期日,而且即便在纽交所休市的周末也能交易,所以在交易时段覆盖上有明显差异化。对一些用户来说,这种“几乎全天候”的交易体验具备吸引力。
交易量增长背后,安全性和集中度风险也值得看清
虽然新市场带来了交易量增长,但这轮扩张也存在较高的集中度。Trade.xyz 在 HIP-3 机制下占据了超过 90% 的未平仓量,这意味着 Hyperliquid 很多业务数据的表现,在相当程度上依赖该部署方的预言机选择、保证金参数设置和整体风控能力。
上周一,这种模式的潜在风险已经有所体现。韩国盘前,一家流动性较薄的交易所出现大额成交,直接导致 Trade.xyz 上的 SK 海力士合约瞬间下跌 19%,并触发大量爆仓。事后,该机构同意对受损用户进行赔付。
这件事给市场的提醒很直接:当交易量越来越集中在少数外部部署市场时,平台表面上的增长数据可能很亮眼,但底层风险并不会自动下降。
HYPE 回购与销毁,也在受到收入下滑影响
在手续费用途方面,Hyperliquid 会将约 97% 的交易手续费注入援助基金,再由该基金在公开市场回购并销毁 HYPE。到目前为止,累计已有约 4450 万枚 HYPE 被销毁。
但这里有一个关键前提:回购力度和平台收益直接相关。也就是说,只要平台可留存收入下降,回购规模通常也会跟着收缩。
2025 年第三季度,该基金回购了接近 2.9 亿美元的 HYPE;到 2026 年第二季度,回购规模降至约 1.49 亿美元,接近减半。
这意味着,虽然 HYPE 的回购销毁机制仍在运行,但如果平台可保留收入继续下行,那么回购支撑也可能同步减弱。
HYPE 价格、估值和机构转账变化
CoinDesk 数据显示,上周五 HYPE 报价接近 55 美元,单周下跌 5%;相比 6 月 16 日约 77 美元的历史高点,累计跌幅约 28%。若按年化约 7.85 亿美元收益测算,其对应流通市值市盈率约为 16 倍,完全稀释后市盈率约为 70 倍。
过去一个月,Multicoin Capital、Bitwise 等机构持有者已将大额 HYPE 转入交易所。对市场观察者而言,这类链上转账和资金流动变化通常会被视为值得留意的信号,但它本身并不能单独构成对后续价格走势的确定性判断。
Hyperliquid 生态怎么样:价值仍然高度集中在 HYPE
从生态结构来看,Hyperliquid 的价值集中度依然偏高。CoinGecko 跟踪的 48 个 Hyperliquid 生态代币中,绝大多数市值仍集中在 HYPE 本身。
市值排名第二和第三的分别是 Ethena 的 USDe(约 45 亿美元)与 USDT0(约 40 亿美元),两者都属于外部发行、通过跨链接入的稳定币。平台原生发行中体量最大的代币是 PURR,市值仅约 5300 万美元,不足 HYPE 市值的 0.5%。
这说明,市场对 HYPE 的估值,主要还是建立在 Hyperliquid 交易所自身的商业模式上,而不是来自一个已经充分多元化、成熟化的原生应用生态。
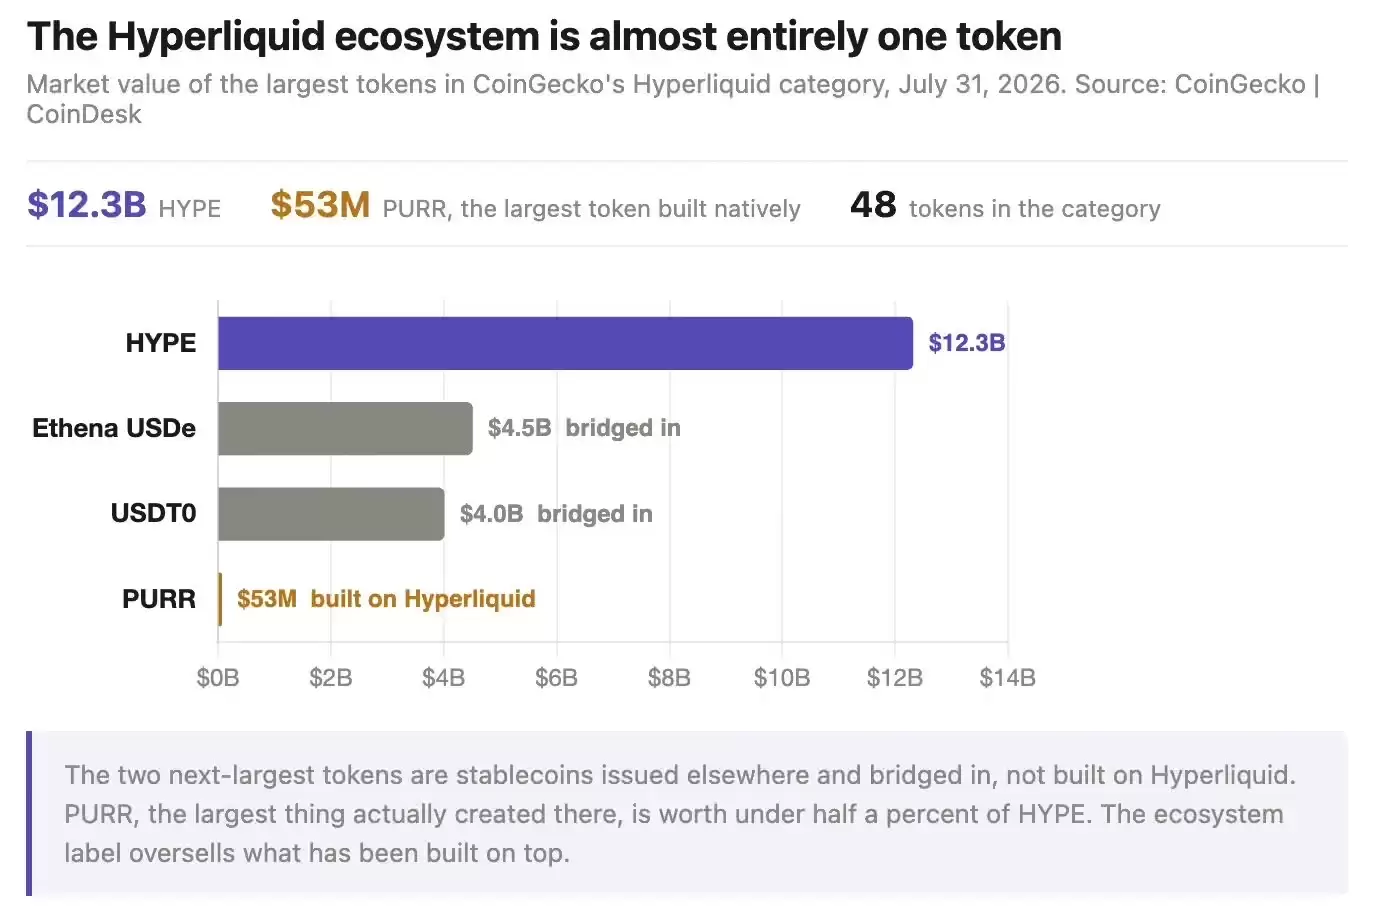
就现阶段而言,Hyperliquid 生态的价值核心仍然高度集中在 HYPE,这种集中度本身也是观察平台长期稳定性时需要考虑的因素之一。
HYPE 解锁、ETF 资金流和监管动态
与此同时,代币供给和监管层面的压力也在累积。8 月 6 日,近 1000 万枚 HYPE 将向核心贡献者解锁,按现价计算约合 5.5 亿美元;之后的解锁还将按月持续到 2027 年,而目前 HYPE 流通总量仅为 2.22 亿枚。
截至 7 月 17 日当周,HYPE 现货 ETF 出现成立以来首次单周资金净流出,规模约 700 万美元,结束了此前连续 9 周的净流入。
监管方面,新加坡金管局 MAS 已在 6 月底将该平台列入投资者风险警示名单,英国方面此前也发布过风险提示;此外,CME 与 ICE 的高管也曾敦促美国 CFTC 对其大宗商品永续合约业务展开审查。
这些因素不会直接改变平台当前的交易活跃度,但会持续影响外界对 Hyperliquid 安全性、合规风险以及长期可持续性的判断。
Hyperliquid 面临的新竞争,不只来自加密原生平台
竞争压力也开始来自传统互联网券商体系。Robinhood 推出 Robinhood Chain 仅一个月,其 meme 币赛道去中心化交易所的日清算量已突破 6 亿美元;在部分统计口径下,其日度投机交易活跃度已超过 Hyperliquid。
这意味着,Hyperliquid 的竞争对手已经不只是加密原生交易平台,还包括正在向链上金融产品靠拢的传统互联网券商。
Hyperliquid 后续更值得看什么
当然,这并不代表 Hyperliquid 已经失去竞争力。ARK 研究数据显示,截至 7 月 31 日,Hyperliquid 与 Pump.fun 合计占据了加密应用总营收的 67%。Grayscale 也曾将 Hyperliquid 类比为亚马逊 AWS,即外部开发者在平台上构建产品,而平台从整体交易活动中抽取分成。
但这个类比也正好揭示了当前的关键问题。2026 年第三季度前四周,Hyperliquid 总收入约为 4500 万美元。若这一节奏持续,季度总收入将接近 1.5 亿美元,这意味着平台可能出现连续第四个季度收入下滑;而与平台收益直接相关的 HYPE 回购支撑,也可能进一步减弱。
整体来看,Hyperliquid 当前处在一个很有代表性的阶段:一边是高交易活跃度,另一边是收入留存能力走弱。平台规模扩大确实带来了更高关注度,但也同步放大了手续费分成、业务集中度、回购强度以及监管不确定性等变量。
对于持续关注 Hyperliquid、HYPE、永续合约交易所以及链上衍生品平台的人来说,后续更值得观察的,不只是交易量是否继续增长,更重要的是平台能否提升可持续的收入质量、降低对单一市场部署方的依赖,并逐步扩展更有厚度的原生生态。加密资产波动较大,相关业务结构和监管环境也可能持续变化,仍需结合公开信息保持审慎观察。













