


北京时间 8 月 9 日美股盘后,伯克希尔·哈撒韦披露了 2026 年第二季度财报。
财报显示,伯克希尔 2026 年第二季度总营收为 1018.08 亿美元,同比增长约 10%;归属股东净利润为 256.67 亿美元,同比增幅约 107%,营业利润和净利润均明显高于市场预期。
相比业绩数字,更受市场关注的是其资本配置方向的变化:伯克希尔·哈撒韦结束了持续超过三年、共 14 个季度的股票净卖出,重新转向净买入。
现金储备高位回落,伯克希尔重新开启买入与回购
财报数据显示,第二季度伯克希尔·哈撒韦买入股票约 234.7 亿美元,卖出约 36.9 亿美元,净买入接近 198 亿美元,终结了自 2023 年以来的长期净卖出状态。
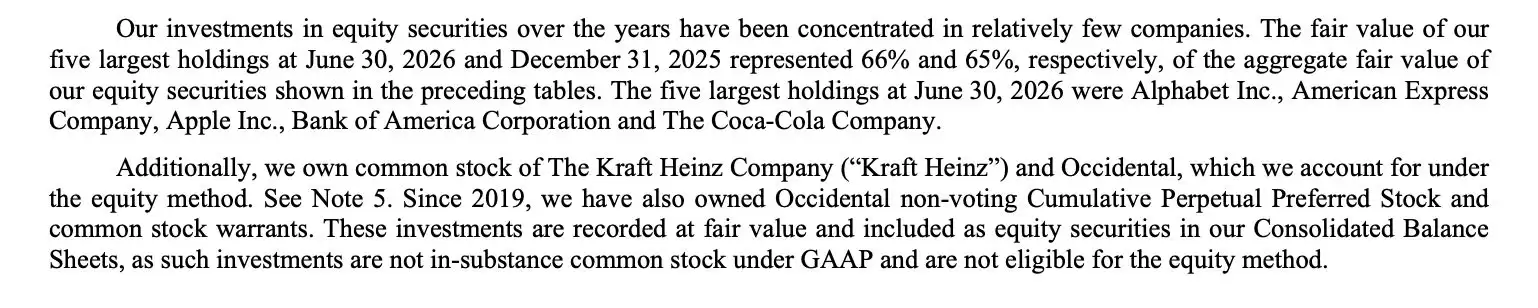
其中,最值得关注的资金去向是对 Alphabet(谷歌母公司)的追加投资。财报披露,伯克希尔·哈撒韦上季度通过私募方式对 Alphabet 增持约 100 亿美元。这也使谷歌跻身伯克希尔市值前五大重仓股,与美国运通、苹果、美国银行和可口可乐并列。截至 6 月末,这五大持仓合计占其股票投资组合的 66%,组合集中度仍然较高。
尽管巴菲特长期以来对科技股整体持相对审慎态度,但他在首次建仓谷歌时曾提到,这项投资是与格雷格·阿贝尔共同商议后作出的决定。巴菲特也曾表示,早年错过谷歌是一次“历史性失误”,此次布局仍然基于价值投资框架,核心考量在于其业务壁垒和稳定现金流。
而这次百亿美元级别的增持,则发生在阿贝尔正式接掌公司之后。市场普遍将其视为一个新的观察信号:在巴菲特逐步退居幕后、阿贝尔主导资本配置的背景下,伯克希尔·哈撒韦对科技前沿资产的参与度可能正在提升。
除重新转向股票净买入外,伯克希尔·哈撒韦第二季度还进行了近两年来的首次股票回购。财报显示,公司上季度共斥资约 45.27 亿美元回购股票,创下 2021 年以来单季新高;进入 7 月后,又追加超过 33 亿美元用于回购。
今年 3 月,伯克希尔·哈撒韦曾宣布重启股票回购计划。阿贝尔当时表示,推进回购的原因在于管理层认为公司股票的“内在价值”高于当前市场价格。
随着股票增持和回购同步推进,伯克希尔长期累积的现金储备也开始从高位回落。过去几年,由于缺乏符合其投资标准的大型机会,公司现金及短期美债规模持续攀升,并在今年一季度末接近 4000 亿美元,创下历史高位。
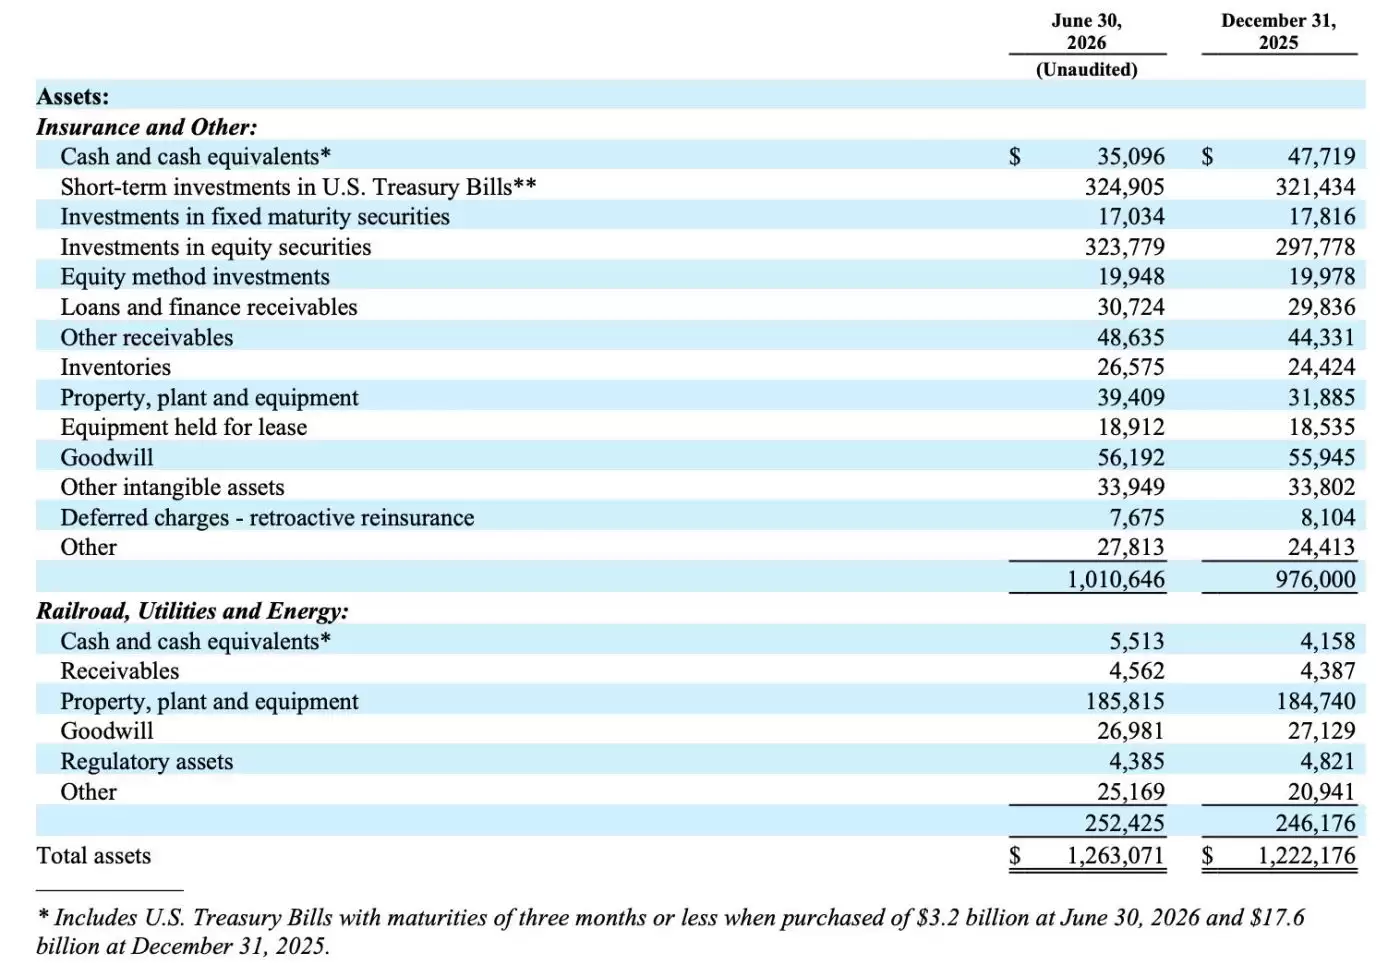
不过,随着股票投资、股份回购以及产业并购陆续展开,伯克希尔的现金头寸已进入下降阶段。并购用途主要包括收购石油化工企业 OxyChem 以及住宅开发商 Taylor Morrison。截至 6 月 30 日,伯克希尔持有的现金及现金等价物约 351 亿美元,短期美国国债约 3249 亿美元,合计约 3647 亿美元,较一季度末的 3973.8 亿美元明显下降。
从长期观测到阶段性出手,伯克希尔的节奏并未偏离自身逻辑
如果把时间拉回到 2023 年至 2026 年初,伯克希尔此前的按兵不动,其实一直处在市场争议的中心。
过去几年,AI 技术浪潮显著推高了全球资本市场对相关产业链的关注度,以英伟达、SK 海力士、三星、美光为代表的芯片与半导体公司,成为资金最密集的交易方向之一。
在“AI 交易”持续升温的背景下,许多市场参与者将是否重仓半导体视作衡量投资判断的重要标准。相比之下,手握数千亿美元现金的伯克希尔·哈撒韦,选择了相对克制的观望姿态。
围绕这一选择,市场曾出现大量质疑声音。“巴菲特跟不上时代”“价值投资已死”“AI 革命面前传统护城河逻辑失效”等说法,一度频繁出现。在半导体板块经历快速上涨的阶段,伯克希尔股价相对稳健的表现,也被一些人解读为其错失了科技行情。
不过,从公司一贯的表述来看,伯克希尔并未偏离自身框架。在 2026 年第二季度财报中,伯克希尔·哈撒韦再次重申其长期以来的判断:“任何特定季度的投资损益金额通常毫无意义,几乎没有任何分析或预测价值。”
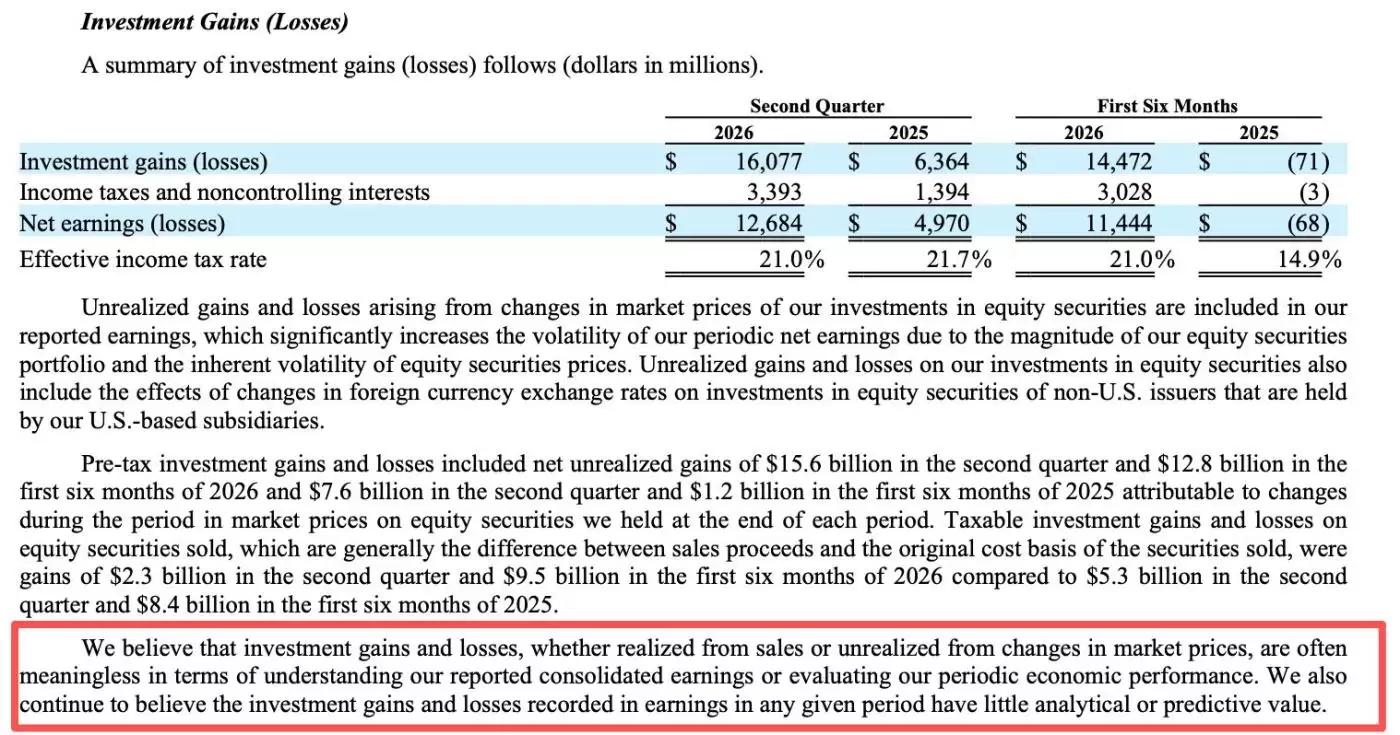
这句话表面上是针对 GAAP 会计准则下的波动性收益表现,实际上也延续了伯克希尔对短期市场情绪的谨慎立场。无论是巴菲特还是阿贝尔,显然都对半导体行业能否摆脱周期性波动、以及 AI 硬件需求能否稳定转化为长期现金流,保持审慎观察。
在市场情绪高涨、半导体资产估值抬升的阶段,这种环境并不符合伯克希尔“以合理价格买入优秀公司”的长期纪律。因此,当市场处于 FOMO 情绪主导时,伯克希尔选择继续等待,而不是追逐最拥挤的交易。
直到最近几个月,随着半导体热度回落、部分前期高估值标的出现明显调整,伯克希尔才开始重新加大出手力度。对于这家公司而言,庞大的现金储备不仅意味着防御能力,也意味着在市场波动加剧时拥有更高的主动性。
第二季度接近 198 亿美元的股票净买入,正体现了这一配置思路。值得注意的是,伯克希尔并非在高点追涨,而是在市场出现波动、部分优质资产价格回到更可接受区间后,再展开更大规模的配置。
从这一角度看,此次转向既是对过去数年等待策略的延续,也是伯克希尔资本配置逻辑的一次阶段性兑现。对于市场而言,这份财报释放出的核心信号并不只是业绩增长,更在于伯克希尔在持有巨额现金多年之后,终于开始重新加大风险资产配置力度。市场有波动风险,相关信息仅用于分析公司动态,不构成任何投资建议。














