


8月7日最新消息,全球存储芯片三大巨头——三星、sk海力士与美光,已正式完成2027全年产能分配谈判。其中,dram及hbm高带宽内存的全部产能均已提前售罄;nand闪存虽尚有少量余量可供协商,但空间极为有限。行业普遍预计,2027年将成为存储供应最为紧张的一年,短缺程度或将达历史峰值。
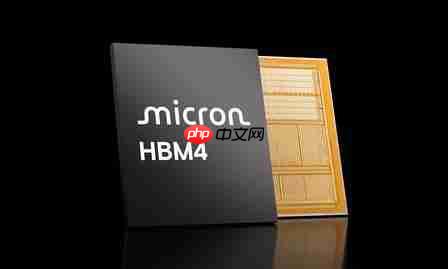
图源 美光HBM4官方图
据产业链内部人士透露,每年夏季本是下游厂商集中开展下一年度关键零部件采购的常规窗口期,但今年情况异常:三大原厂针对2027年的内存产能早已被头部客户锁定完毕,供需矛盾之剧烈远超过往周期。多数终端厂商最终获得的实际配额,仅为其申报需求量的60%至70%之间。值得注意的是,三星、SK海力士与美光当前均未启动短期扩产计划,其晶圆厂物理产能已达上限,短期内无法释放额外供给。
驱动本轮紧缺的核心变量,正是AI算力需求的爆发式增长。SK集团会长崔泰源公开预判,2027年AI半导体整体需求将较2026年激增60%-100%,而对应所需的存储芯片增幅亦维持在50%-60%区间;单台AI服务器所搭载的内存容量,可达传统企业级服务器的数倍之多。目前,三大原厂约七成先进制程产能已定向倾斜至云服务巨头与头部AI公司。业内消息称,部分AI企业为确保芯片供应,不惜支付显著溢价,主动竞逐剩余产能份额,市场话语权已全面转向卖方。
图源 AI 服务器主板内存模组
存储成本上涨压力正快速传导至终端消费市场,硬件产品价格出现逆周期上调。微软近期宣布上调Xbox系列游戏主机售价,最高涨幅达150美元;任天堂已确认将于下月调高Switch 2在美国市场的零售价;而定档9月发布的iPhone 18 Pro,市场普遍预期其起售价或将首次突破1399美元大关。PC笔记本、安卓旗舰机型、游戏主机等主流设备,均因DRAM与NAND物料成本攀升被迫提价;部分中低端产品甚至开始削减标准内存配置、取消256GB及以上大容量版本。
分析指出,此次存储短缺并非传统意义上的短期供需错配,而是一种结构性、长期性的产能缺口。新建一座存储晶圆厂从立项、建设到实现量产,通常需耗时2至3年,而2027年内全球范围内并无大规模新增产能投产计划;尚未提前签署长单协议的中小终端厂商,将在明年持续面临现货价格高企、交期不可控、供应不稳定等多重挑战,消费电子涨价趋势短期内难见拐点。
编辑点评:AI算力军备竞赛正在彻底重构存储产业延续数十年的周期运行逻辑。HBM与服务器级DRAM资源优先保障算力核心玩家,智能手机、游戏主机等消费类终端则被动让渡份额,普通用户正成为这场供需失衡最直接的承受者。就短期而言,存储涨价与终端溢价态势至少将持续一年以上;从中长期看,全球存储产能高度集中于海外三大厂商的供应链格局,其脆弱性进一步暴露,加速推进国产存储技术突破与多元化供应体系建设,已成为应对芯片紧缺与价格波动的关键路径。与此同时,终端设备厂商或将加快产品策略调整,通过推出低配版本分摊成本压力,消费者在未来一段时间内的换机成本与存储扩容门槛,将持续处于高位。













