比特币“国债”套利策略失效:机构持仓骤减10%,避险情绪升温致加密市场承压
近期,加密市场中备受瞩目的比特币(btc)“国债”交易策略宣告失效,引发了一系列连锁反应。数据显示,多只加密资产基金的持股比例在短期内骤降10%,机构投资者加速撤离以规避潜在风险。此前,基于国债套利的交易策略因政策变动及市场流动性收紧而逐渐失效,导致大量资金流出加密市场。
分析师指出,这一变化深刻反映了加密市场与传统金融体系的联动性正在加深,系统性风险随之上升。投资者需警惕此类策略失效带来的市场波动,通过合理配置资产来应对未来的不确定性。
随着机构投资工具不断减持,比特币企业的财务模式正面临严峻质疑。
数据显示,自今年5月以来,比特币机构投资工具已累计减少10%的BTC持仓。分析警告称,该行业可能即将迎来一次重要的“突破”或转折。
核心要点速览
- 比特币机构基金在三个月内整体持仓减少了10%。
- 分析显示,比特币“国库”模型正在“崩溃”,因为相关公司的估值已跌破其净资产价值(NAV)。
- Coinbase Premium指数已连续93天处于负值,创下历史新高。
比特币“国库”公司承压,基金曝险大幅下降
链上分析平台CryptoQuant的数据显示,包括信托、交易所交易基金(ETF)和封闭式基金在内的机构BTC曝险总额,在三个月内从133万BTC降至120万BTC。
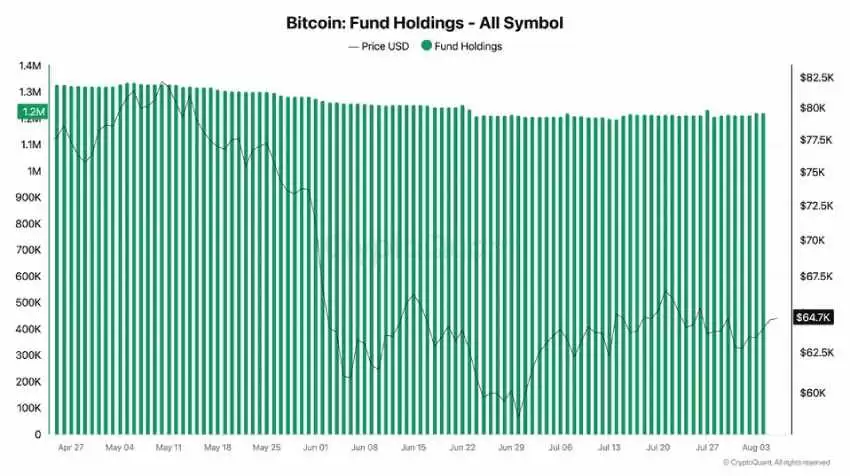
比特币基金持有量变化。来源:CryptoQuant
此次回撤正值另一项主要比特币机构投资工具——“企业国库”模式面临动荡之时。作为拥有所有上市公司中最大比特币金库的商业智能软件公司Strategy,上周卖出了1638个BTC。
“比特币国库公司曾通过反射式融资循环放大了市场需求。当它们的股票交易价值高于其持有的比特币时,公司能够发行股票或债务来购买更多比特币,从而进一步巩固溢价。然而,当市值低于净资产价值,融资变得具有稀释效应时,这一机制就会减弱,”Novaque Research的分析师评论道。
CryptoQuant指出,几家比特币国库公司的股票交易价格低于其持有的比特币净资产价值(NAV)。以Strategy为例,根据所用估值方法的不同,其折价情况有所差异。
截至周四,基本股数显示折价为0.7,但若将公司80亿美元债务和STRC优先股清算优先权计入后,调整后的净资产价值(mNAV)等于1.03。
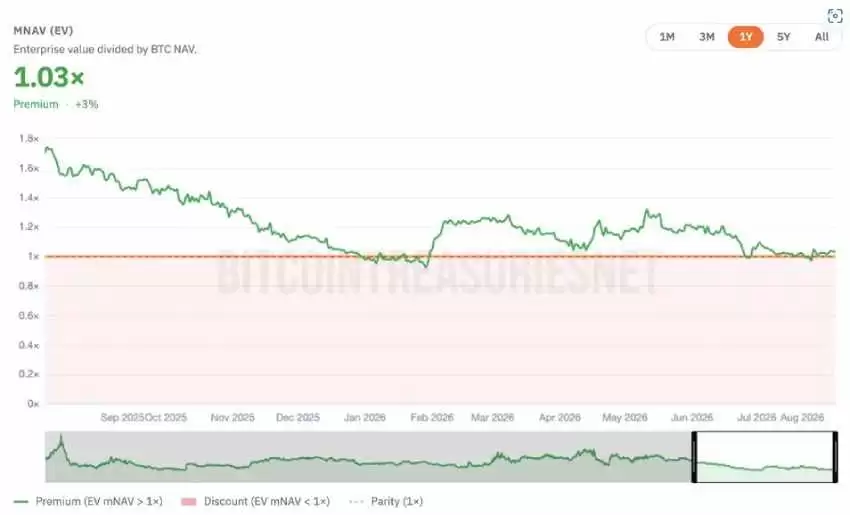

策略已更新 mNAV。来源:比特币国库数据
CryptoQuant指出:“链上证据支持机构需求正在流失,尽管我们无法直接将此孤立地归因于国库公司的行为。”
Coinbase Premium指数创纪录负值
基金曝险和比特币国库持有量的回调,恰逢Coinbase Premium指数创下创纪录的93天负值读数。
正如Cointelegraph本周报道的那样,该指数自五月初以来一直处于负值状态,创下了连续负值的纪录。
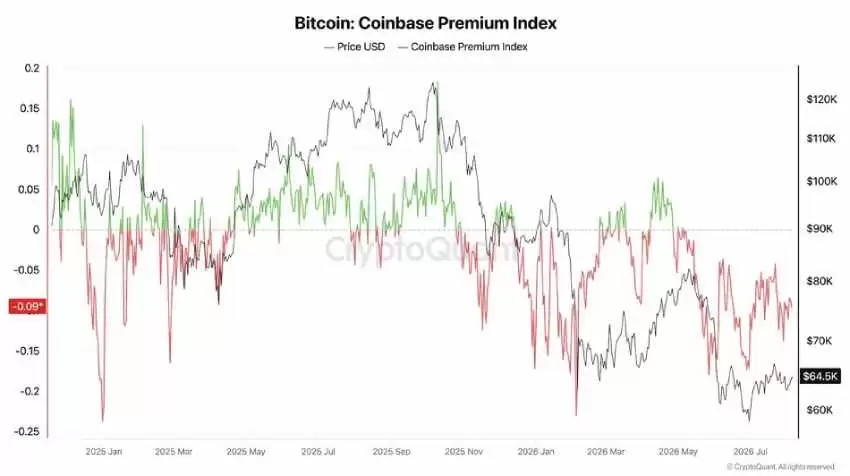
Coinbase Premium指数。来源:CryptoQuant
分析认为,Premium指数回归正值是BTC价格回升的前提条件。本周,Web3营销平台FOUR认为,持续数月的负面读数并非源于美国市场整体的抛售压力。
“在溢价转为正值之前,美国机构投资者的买入行为似乎较为平淡——这表明这更多是需求短缺,而非激进的抛售,”该机构在X平台(原Twitter)上表示。
在路透社上月引用的一份报告中,花旗集团特别强调ETF流动是“价格的重要驱动因素”,同时将BTC在2027年前的价格预测下调至53,000美元。