


仅仅一个周末之隔,字节与阿里接连出手。
周一,传闻已久的「千问办公」正式开启公测。这款整合了QoderWork、MuleRun与悟空三款阿里旗下产品的全新Agent,聚焦于个人及企业的生产办公场景。
阿里官方将千问办公的核心价值概括为——激活组织生产力,其战略目标直指企业级市场。
就在五天前,行业目光还聚焦在字节跳动的内部整合动作上,而其瞄准的,同样是办公场景。
7月30日,字节跳动发布内部信,宣布飞书产品团队与豆包产品团队合并,组建全新的豆包产品团队;同时,飞书商业化团队与火山引擎团队整合,成立面向ToB市场的全新GTM部门——「创造力服务平台」。这一系列调整,剑锋所指,正是AI办公。
立即进入“豆包AI人工智官网入口”;
立即学习“豆包AI人工智能在线问答入口”;
同日,腾讯旗下WorkBuddy联合腾讯文档推出「人机双写」协同编辑功能。虽仅为一次功能升级,但自3月上线以来,WorkBuddy每月均有新能力对外发布,线上线下广告投放亦持续不断。
今年春节过后,伴随“龙虾风潮”兴起,国内互联网巨头在AI应用层面的战略重心,迅速向生产办公场景转移。
其中一条主赛道是悄然升温的AI Coding(详见新莓此前报道《大厂暗战百亿市场:AI Coding赛道的卡位与变数》),另一块加速抢占的高地,则是AI办公。
这是一片字节、阿里与腾讯均不愿失守的关键阵地。
飞书告别独立叙事
飞书为何放弃独立叙事?豆包的新定位又是什么?厘清这两个问题,是理解这场大厂生产力争夺战的第一步。
事实上,在AI能力搭载方面,飞书从未停止自我加码。
过去一年多,飞书陆续上线Aily智能伙伴、妙搭Agent平台、多维表格AI等功能。其中Aily以对话机器人形式常驻联系人列表,具备上下文理解、记忆沉淀能力,并可调用飞书内置办公技能,目前用户接受度较高。
年初“龙虾风潮”期间,飞书成为OpenClaw在国内默认合作的IM工具,用户自然将其视为首选入口。
彼时飞书的核心竞争力,并非AI能力的强弱,而在于它已沉淀下中国企业相对完整的工作上下文:从消息、文档,到组织架构与权限体系。这种上下文厚度,至今仍是智能体实现真实生产力的关键支撑,也是飞书被广泛选用的重要原因。
但飞书过往在企业用户心智中,更多关联的是组织管理与业务流程治理。“先进团队用飞书”的背后,是对研发、生产、销售等环节的深度介入,是对人与人协作关系的重构与梳理。
其在部分行业头部客户的渗透率印证了该定位的有效性:新能源汽车销量TOP30企业中超70%采用飞书;酒店规模TOP3企业全员部署;上市茶饮品牌100%覆盖;国货美妆营收TOP10中80%使用飞书;具身智能销量前十企业中有8家为飞书客户。
步入AI时代,即便坐拥最丰富的上下文资源,飞书究竟要帮企业解决什么问题?
据晚点LatePost报道:团队最初主推智能会议纪要时进展顺利,这项服务年费仅需一万余元,不少企业在续费时顺势采购其他模块。而Aily定价高达近10万元甚至接近30万元,实际购买者寥寥。过去一年,飞书重点推广的AI智能体Aily销售表现低迷,内部始终处于持续验证自身价值的状态。
此外,晚点指出,飞书坚持在自有云端闭环内构建功能,不开放本地文件与系统权限——而这恰恰是WorkBuddy、OpenClaw等桌面智能体的核心优势。
因此,飞书与豆包的合并看似突兀,实则早有伏笔。
此前双方已在产品层深度互融。由飞书团队深度参与开发的豆包企业版,已在部分飞书客户中启动内测。该版本不仅具备通用AI生产力能力,更深度融合飞书生态体系。
现实是,作为C端影响力巨大的国民级AI应用,豆包同样面临商业化路径模糊的困境,正加速向生产力场景靠拢。
6月24日,豆包上线「专业版」,接入豆包2.1 Pro模型的办公任务模式,支持操作本地电脑、调用浏览器、执行Skills技能及设定定时任务。在用户明确授权后,豆包可整理本地资料、归类文件、处理文档、填写表格,并完成跨应用协同。
从时间线看,豆包收费版的推出,某种程度上已为此次整合埋下伏笔。
Agent整合小高潮
就在豆包与飞书合并数日后,阿里旗下千问办公宣布公测。
尽管阿里并未像字节那样,直接以ChatBot作为生产场景核心入口,但仍选择沿用“千问”这一品牌。
早前已有消息传出,阿里将QoderWork、悟空、MuleRun三款独立智能体产品整合为统一入口——「千问办公」。产品层面以用户规模最大、口碑最佳的QoderWork为基底,因悟空长期处于半成品状态,MuleRun此前主攻海外市场,二者更多为并入而非主导。
阿里官方分享了一个典型案例:一家20人规模的律师事务所,资深律师通过「千问办公」多次交互完成首份并购尽调报告后,可一键将全流程沉淀为「组织级Skill」,并向全团队共享。
尽管整合路径各异,但阿里与字节的动作指向同一判断:单点式、割裂化的AI办公产品已难以独立突围,大厂正转向“统一入口”,集中火力。
7月20日,腾讯将QClaw产品中心全部业务及部分团队并入WorkBuddy所属部门,亦是佐证之一。
这种趋势也契合全球AI行业的演进逻辑。
今年7月,OpenAI将独立Codex并入ChatGPT,推出三合一的ChatGPT Work,原Codex应用随之退出;更早之前,谷歌亦以Gemini逐步替代运行近十年的Google Assistant。
今年6月初,腾讯云副总裁、CodeBuddy&WorkBuddy负责人刘毅在接受采访时被问及对Codex并入ChatGPT等动作的看法,回应逻辑高度一致:“技术会演进,产品也会进化。未来WorkBuddy就是腾讯云AI Agent的统一智能体入口与平台。”
WorkBuddy的野心不止于提升办公与组织效率,更希望成为未来工作与生活的总入口。
其预期是:当用户习惯以某款AI应用作为工作入口后,离开岗位后的个人生活场景,也将延续使用同一AI Agent,无需在不同情境间频繁切换。例如获取每日新闻、财经与股票资讯,或如阿里千问一般,为自己下单一杯咖啡。
若此路径走通,便回归到ChatBot通用服务的初心,只是切入点发生了迁移——当前,生产办公无疑是高频刚需。
腾讯悄然亮出王牌
字节与阿里近期在办公赛道密集落子,一个不可忽视的背景是:腾讯的WorkBuddy已率先跑出。
腾讯2026年第一季度财报中,马化腾特别提及该产品:“我们相信,WorkBuddy目前是中国使用最广的效率AI智能体服务。”财报同步披露,WorkBuddy与CodeBuddy的活跃用户留存率超60%,付费用户留存率超80%。
WorkBuddy此次崛起,很大程度得益于精准抓住了一波增长窗口期。
易观分析数据显示:3月9日上线的WorkBuddy,5月单月访问量达885万,环比增速高达831%;6月,该数字已突破2097万。

☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
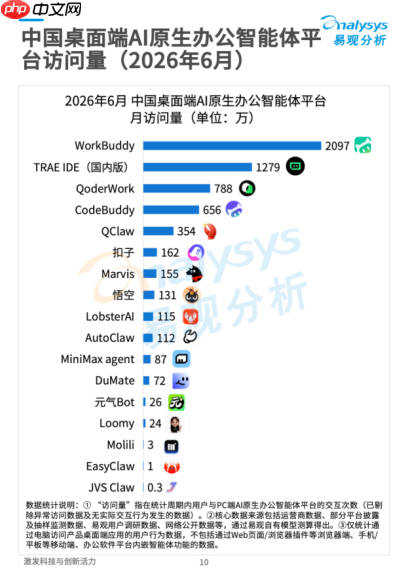
同为年初“龙虾潮”产物,多数同类产品逐渐淡出视野,唯WorkBuddy热度不减,维持高速增长。
WorkBuddy脱胎于CodeBuddy,其底层内核即为Coding Agent,自诞生起就具备harness能力,向上承载办公类应用可谓水到渠成。
在此基础上,腾讯充分发挥既有产品体验优势。WorkBuddy从设计之初就强调C端用户价值,而非“讨好老板”的思维。核心目标是:让小白用户也能轻松上手,甚至内部评估标准细化至“能否让用户产生心流”。
一个细节是,WorkBuddy界面大量采用中文释义:Skills称为“技能”,MCP对应“连接器”,Agent译为“专家”。
自3月上线至今,WorkBuddy动作频密,持续拓展产品边界。
4月底接入腾讯文档资料库;5月底ima知识库上线;6月5日发布WorkBuddy企业版,整合专家、助理、项目三层能力;本月起,腾讯内部资源进一步向WorkBuddy倾斜,腾讯网盘、微信支付、QQ邮箱、腾讯新闻、自选股等业务陆续打通;7月6日混元Hy3发布当日即首发接入并限免,算力一度告急,限免期随后延长至8月5日;7月30日联合腾讯文档推出「人机双写」协同编辑……
功能迭代不停歇的同时,商业化节奏亦同步提速。
5月15日起,企业旗舰版更名为「SaaS企业版」,定价由每人每月78元上调至198元,涨幅逾150%;7月1日起,个人订阅方案由单一专业版(58元/月)升级为标准版(99元/月)、高级版(199元/月)、旗舰版(999元/月)三档。
更重要的是,WorkBuddy的推广力度同步加码。除微信生态内触手可及的传播外,近期其广告素材甚至出现在北京普通居民楼电梯间——与过去移动办公产品惯用的机场、高铁投放策略截然不同。
目前,WorkBuddy高频应用场景集中在代码、办公与设计创意三大领域。这三类场景也被公认为AI最容易产出数据、效果最易验证的高价值方向,因而金融、教育、法律等行业的高知从业者对其AI能力依赖度较高。
这也正是腾讯将WorkBuddy视作未来整个生产力领域支柱型产品的深层原因。
Coding虽已被证实为企业级服务最具商业潜力的方向,但受益群体仍局限于软件公司或互联网企业。而WorkBuddy,则致力于让更多行业的真实生产过程从中获益。
刘毅表示:“正因如此,腾讯意识到,在Chatbot之外,生产力领域、应用领域存在大量尚未被满足的真实用户需求——这是腾讯的机会。”
且早在6月初,他即预言:今年下半年,AI Agent在企业级市场将迎来快速增长、快速爆发、快速落地的阶段。
一语成谶。约两个月后,字节与阿里相继迎来新局。
大繁荣,大发展?
千问办公启动公测,飞书与豆包完成整合,WorkBuddy率先规模化落地——新BAT三巨头围绕AI时代生产力入口的争夺,已然打响。
办公智能体的核心用户为25至39岁职场人群,占比超八成;其中超七成用户已形成高频使用习惯。
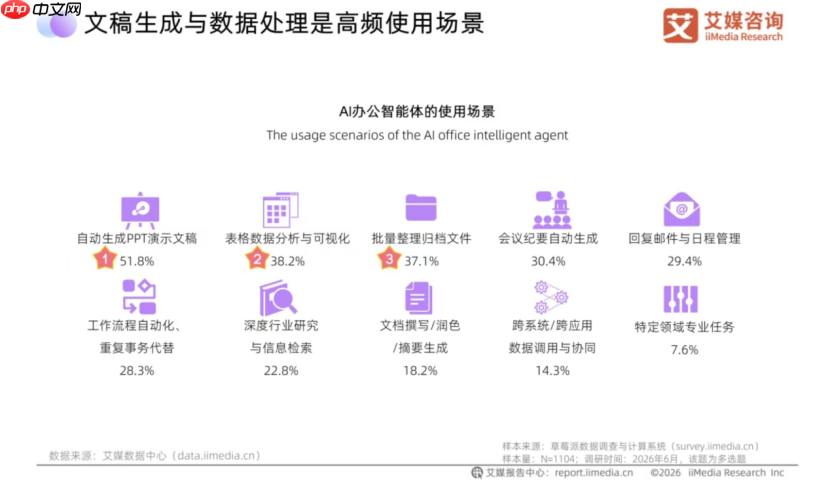
艾媒咨询数据显示,AI办公智能体主要使用场景包括:自动生成PPT文稿(51.8%)、表格数据分析与可视化(38.2%)、批量整理归档文件(37.1%)。这些均为全行业、全岗位通用的基础性工作场景,受众广、频次高;且具备标准化特征,智能体落地门槛低,是企业降本增效的关键切口。
AI赛道骤然拥挤,根源在于市场正从“对话范式”迈入“行动范式”——AI不再仅限于回答问题,而是能直接执行任务。
Token消耗量数据为此提供了有力佐证。
中国信通院副院长魏亮在2026世界人工智能大会上披露:中国日均Token调用量已从2024年初的约1000亿,飙升至2026年6月的近175万亿,两年多时间增长逾1000倍。其中关键变量在于,以OpenCLaw为代表的智能体工具,单次交互Token消耗量可达传统对话式AI的10至100倍。
面对增速最快、格局未定的增长窗口期,阿里、字节、腾讯三家大厂的核心优势与打法各具侧重。
字节旗下火山引擎在MaaS(模型即服务)市场已居行业领先地位。火山最新日均Token消耗量达180万亿,累计Token消耗达万亿量级的客户超200家。豆包大模型2.1发布后,Coding Agent能力显著增强,火山有望进一步切入企业与个人的核心生产环节。
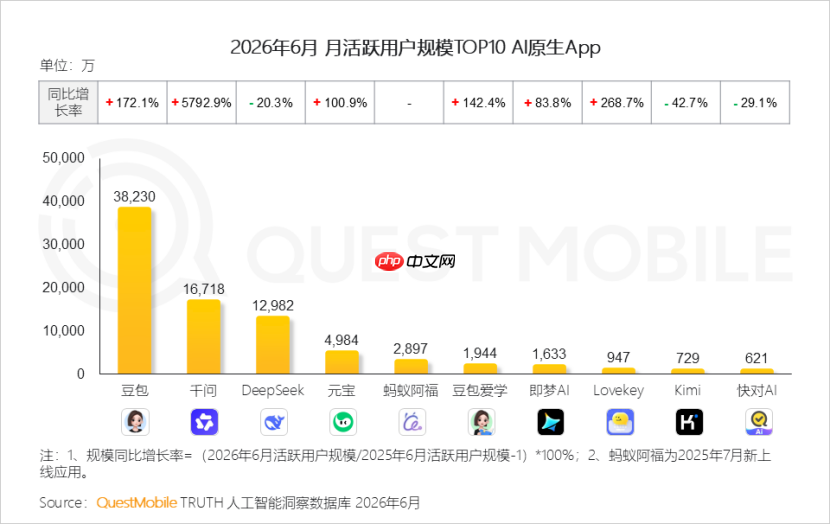
豆包应用则是C端用户体量最大的AI原生应用。收费版上线后,其月活升至3.82亿,断层领先其他竞品。若在此基础上,与飞书在底层技术与产品形态层面深度打通,避免重复建设,或将在企业级服务领域打开新局面。
此次豆包与飞书整合,一方面可借助飞书的协同办公经验与企业客户资源,补足豆包在中重度办公场景中的短板;另一方面,将GTM并入火山引擎,相当于将办公场景商业化与云服务商业化深度绑定。
相较之下,阿里的根基在B端。阿里云与钉钉多年积累的企业服务能力、采购流程理解及合规经验极为深厚。但此前QoderWork、悟空、MuleRun三条产品线并行推进,资源相对分散——这也是阿里推动千问办公整合的直接动因。三款产品统一入口,依托钉钉在制造、政务、教育等传统行业的客户基本盘落地,或将迎来新增长契机。
腾讯则在既有产品优势与用户规模基础上,握有一张王牌:腾讯生态。
除已打通的腾讯文档、ima、腾讯网盘、微信支付、QQ邮箱、腾讯新闻、自选股等系内产品外,用户还可通过手机端远程操控电脑端WorkBuddy,并无缝将结果经微信分享给同事——这种连接能力,是其他产品难以复制的。
但这份领先正面临严峻挑战,腾讯对此亦有预判。
刘毅在6月初受访时坦言:“后续挑战必然增多,我们也注意到市场上出现类似产品。”核心竞争点在于:谁能更高效地将行业数据与人类专家能力接入平台——这将是所有通用智能体平台未来决胜的关键制高点。
除打法策略外,商业化路径亦折射出竞争走向。
目前,三家均采取ToC与ToB双轨并进:个人订阅涨价、企业账户收费、云服务捆绑几乎同步推进。尤其云服务,若能在AI办公赛道建立规模优势,势必反哺其MaaS市场布局。
因此,飞书销售团队并入火山引擎顺理成章,未来飞书订阅极可能与云资源采购打包结算。
千问办公则选择相对轻量的路径,通过云盘存储空间分级,将云服务能力嵌入不同价位的订阅方案中。
至于WorkBuddy,其本就由腾讯云团队孵化,组织架构隶属CSIG。产品层面,Credits积分体系天然架设于腾讯云MaaS平台之上,个人与企业所购积分可直接兑换腾讯云模型调用额度。
箭在弦上,三大巨头火力全开,但尚处群雄并起、百花齐放阶段,远未到你死我活、此消彼长之时。AI办公,一如AI Coding,迎来大繁荣、大发展,方为当下首要命题。
本文来自微信公众号 “新莓daybreak”(ID:new-daybreak),作者:程佳,36氪经授权发布。











