


美东时间周三盘后,存储芯片厂商闪迪(sandisk)披露了截至 7 月 3 日的第四财季业绩及完整财年成绩单。
财报显示,闪迪第四财季营收为 89.7 亿美元,高于市场预期的 84.8 亿美元,同比大增 372%,环比增长 51%;按非 GAAP 口径计算,调整后每股收益(EPS)为 39.25 美元,较上年同期的 0.29 美元放大约 135 倍,环比增长 68%,也高于市场预期近 10%;调整后毛利率达到 84.6%,同比提升 58.2 个百分点。
拉长到全年看,闪迪 2026 财年的表现同样突出。全年营收达到 202.5 亿美元,同比增长 175%;GAAP 口径下净利润为 114.3 亿美元,全年 Non-GAAP 每股收益达到 70.88 美元。考虑到 2025 财年公司仍亏损 16.4 亿美元,这样的年度反转,反映出 NAND 存储周期修复与 AI 相关需求共振带来的业绩弹性。
不过,资本市场对这份财报的反应并不积极。财报公布前,闪迪当日收盘已下跌 5.4%;财报发布后,盘后股价再度回落近 8%,截至 11:00 暂报 1243 美元。
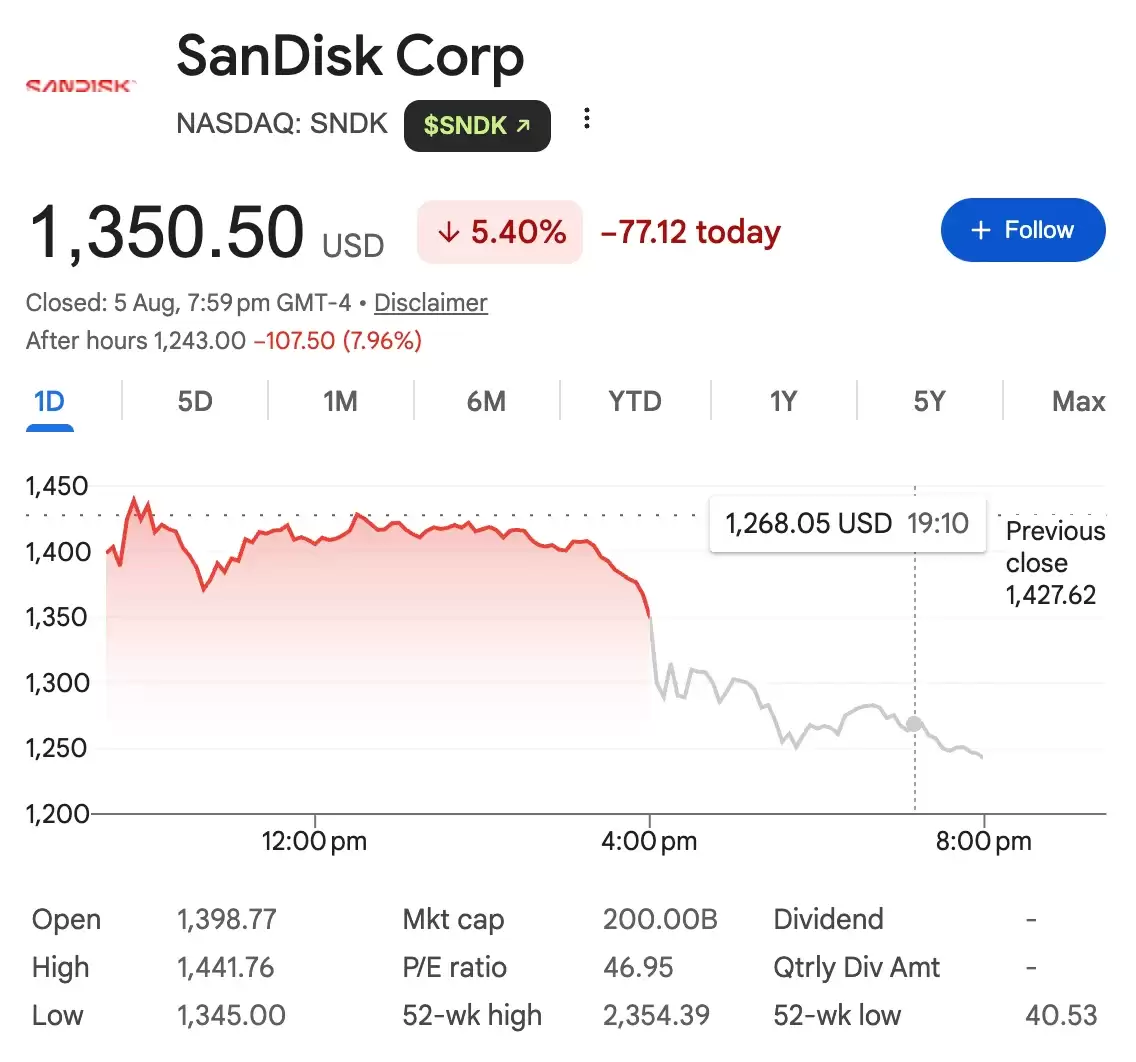
市场没有对这份“创纪录”财报给出正反馈,核心原因并不在于已披露业绩本身,而在于未来增速能否继续超出已经被显著抬高的预期。对于此类存储龙头企业,投资者当前关注的重点,往往不只是业绩增长,而是增长是否还能进一步提速。
与海力士等同类公司相比,闪迪此次面临的另一个压力点在于前瞻指引。公司对下一财季给出的营收指引区间为 103 亿至 108 亿美元,中值为 105.5 亿美元,而市场此前预期为 111.6 亿美元,存在约 5.5% 的差距。也就是说,市场并非否定闪迪已经兑现的业绩,而是在评估其后续增长速度是否还能匹配更高的预期水平。
核心业务拆解:营收结构正在变化
从收入结构看,闪迪本财季的增长并非单一维度拉动,而是业务重心正在进一步向高景气领域倾斜。
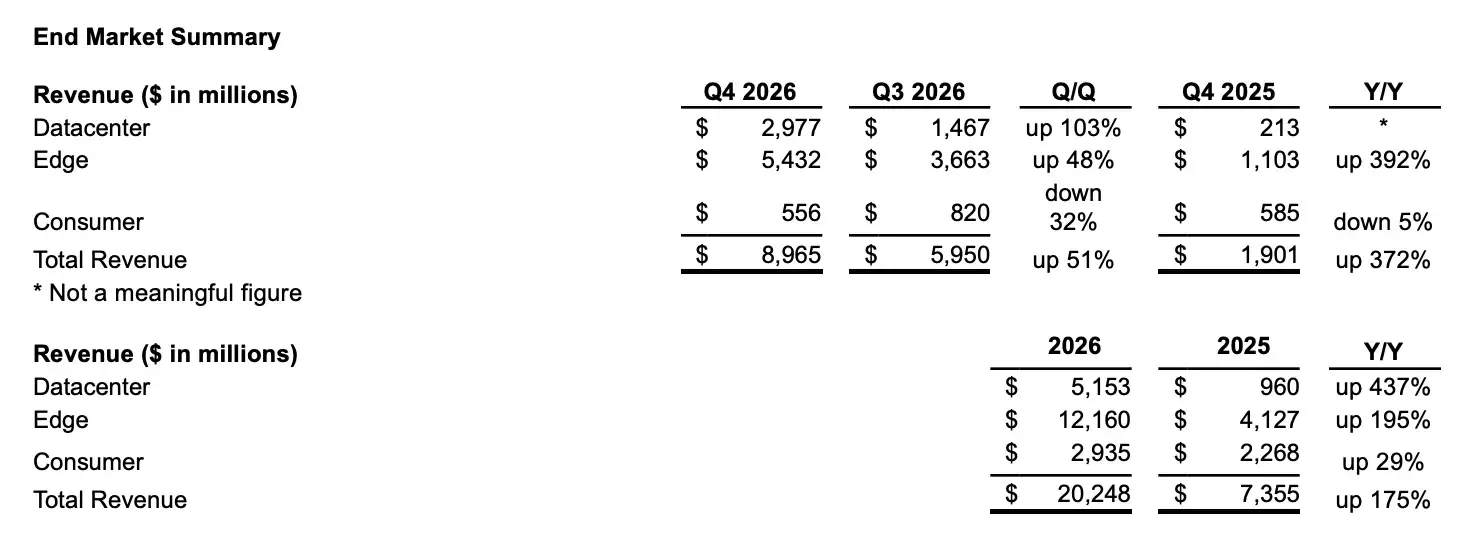
数据中心业务已经成为闪迪最具爆发力的增长引擎。第四财季数据中心收入为 29.8 亿美元,同比增长 1298%,环比增长 103%,收入占比也从上年同期约 11% 快速提升至 33%。从全年维度看,2026 财年数据中心收入增长 437%,管理层已将其明确定位为“关键增长支柱”。在 AI 服务器与高性能计算持续拉动存储需求的背景下,这部分业务成为闪迪本轮业绩扩张的重要来源。
边缘计算(Edge)业务仍是闪迪当前最大的收入板块。该业务本季收入达到 54.3 亿美元,同比增长 392%,环比增长 48%。这部分业务主要覆盖企业级及终端设备市场,规模大、基础稳,是公司收入结构中的核心支撑。
相对承压的则是消费端(Consumer)业务。本季消费业务收入为 5.56 亿美元,同比下降 5%,环比下滑 32%,明显低于市场预期的 8.74 亿美元。传统消费电子需求偏弱,以及 PC 与智能手机换机周期拉长,成为这部分业务承压的主要背景。不过从战略方向看,闪迪正在持续优化客户与业务结构,更多向高附加值的数据中心和企业级市场倾斜,消费业务走弱也被视为转型过程中的阶段性表现。
值得关注的两项信号:长协与回购
在财报电话会上,管理层重点介绍了“新商业模式”(NBM)长期协议的推进情况,这也是本次财报中一个重要观察点。
在 NAND 行业,供货与价格过去通常以季度为周期进行谈判,行业波动较大。闪迪披露,在 4 月财报季宣布 5 份 NBM 长协后,本季度又新增披露 5 份 NBM 长期协议,其中包括 3 份新协议,以及 2 份原有协议的扩展升级。这些订单将覆盖未来多年供应安排,其中 2027 财年超过一半的供应已被提前锁定,2028 财年约三分之二的供应也已获得安排。
David Goeckeler 表示,公司希望通过长期协议提升业务可预见性与抗周期能力,降低行业过去大起大落的波动特征。从产业逻辑来看,这一策略有助于锁定产能、平滑价格波动,并增强与核心客户的合作稳定性。但从短期市场交易视角看,长协也意味着部分价格弹性被提前固定,在行业仍处于涨价阶段时,投资者可能会担心公司是否过早锁定订单价格。
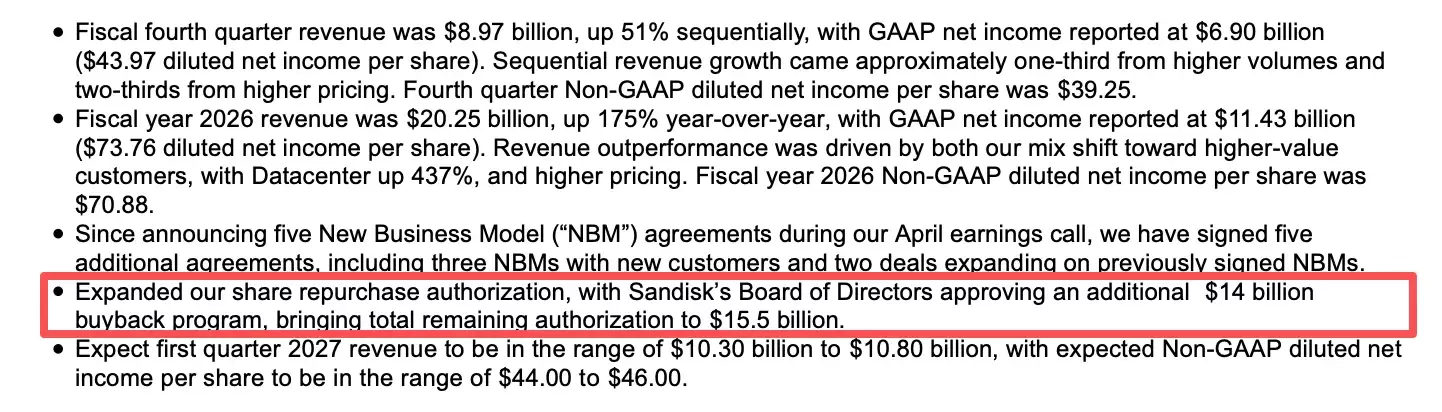
另一项引发关注的信息,是公司宣布的 140 亿美元股票回购计划。加上原有额度后,闪迪剩余总回购授权达到 155 亿美元。对于一家在 7 月股价一度大跌 47%、市值蒸发超过 1500 亿美元的公司而言,如此规模的回购计划,一方面体现了管理层对现金流的信心,另一方面也释放出公司认为当前估值具备一定吸引力的信号。
不过,回购通常属于中长期层面的支撑因素,短期内很难完全对冲因指引不及预期所带来的抛压。在财报窗口期,市场交易逻辑仍然更倾向于围绕“下一季度营收指引是否继续上修”这一核心问题展开。
指引差距,具体体现在哪里?
回到市场最关注的前瞻数据。闪迪预计 2027 财年第一财季营收为 103 亿至 108 亿美元,中值为 105.5 亿美元,对应同比增长约 359%。这一增速本身并不弱,无论环比还是同比都仍保持在较高水平,但问题在于,市场此前的预期已经更高。
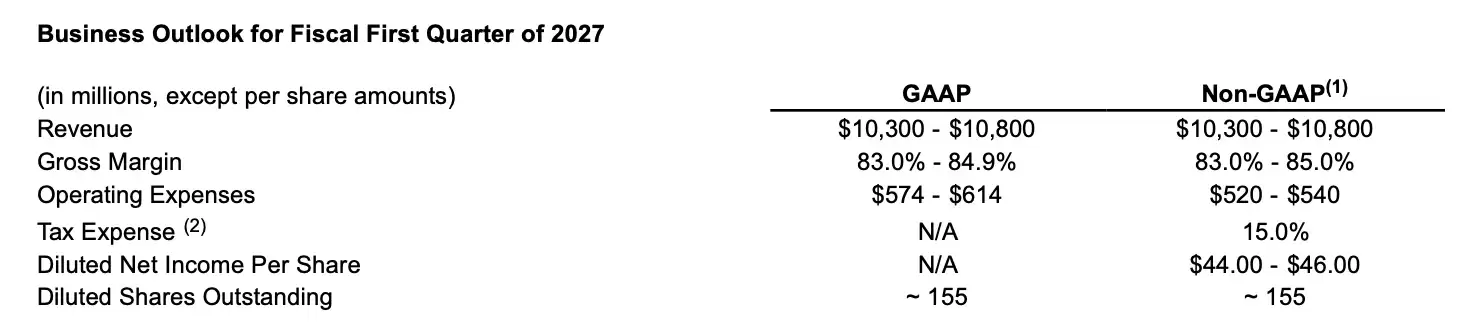
另一个较为微妙的信号来自毛利率指引。第四财季闪迪调整后毛利率达到 84.6% 的历史高位,而公司对下一财季给出的毛利率区间为 83% 至 85%,中值约为 84%。虽然仍处高位,但已未显示出继续扩张的趋势,市场因此更容易将其解读为高位平台期信号。对于过去几个季度已经习惯公司持续刷新利润率表现的投资者来说,这种“没有进一步变好”的指引,容易被放大为偏谨慎的信号。
EPS 指引为 44 至 46 美元,中值 45 美元,整体与市场预期大体接近,缺乏额外惊喜。在一份已经创下新高的财报之后,市场更希望看到的是更强的下一步增长确认,而闪迪此次给出的指引,更像是一份稳健但并不超预期的答卷。
市场交易的,不只是增长本身
从市场定价逻辑来看,当前投资者关注的焦点并不只是公司是否仍在增长,而是增长是否还在持续加速。
换句话说,市场更看重的是增长的“二阶导数”——也就是增速是在继续抬升,还是开始趋于平稳。
就本次财报而言,闪迪基本面并未出现明显转弱。无论是创纪录的季度营收、高位维持的毛利率,还是数据中心业务成为新的增长支柱,都说明公司仍在受益于 NAND 周期改善和 AI 基础设施投资带来的结构性机会。但市场的关注重点,已经从“业绩是否足够好”转向“增长是否还能持续超预期”。
过去一年,存储板块经历了显著的预期重估。一方面,AI 数据中心建设推动高性能存储需求增长;另一方面,NAND 行业供给收缩与价格回升,也带动了相关企业盈利能力明显修复。
在这一背景下,市场给予闪迪的估值,不仅反映当前盈利水平,也提前计入了未来几个季度继续加速增长的预期。因此,当公司下一季度指引只是维持高增长、却没有明显上修时,股价反应就会更加敏感。
这也是闪迪此次财报后的核心矛盾所在:基本面依然强劲,但市场预期已经跑在业绩前面。














