


8 月 3 日,资产管理公司 hashdex 宣布,将关闭并清算旗下 hashdex 比特币 etf(nyse arca: defi)。这意味着,美国市场首次出现正式宣布清盘的现货比特币 etf。
根据披露数据,截至 7 月 30 日,该基金资产管理规模约为 1470 万美元,持有约 225.58 枚比特币。Hashdex 表示,之所以作出关闭决定,主要是综合评估了资产管理规模、交易流动性、运营成本以及投资者兴趣等因素。
美国现货比特币 ETF 首现清盘:Hashdex DEFI 何时停止交易
按照官方公告,DEFI 的最后交易日是 8 月 17 日。之后,这只基金将停止接受授权参与者的申购订单,并从 NYSE Arca 摘牌。
如果投资者在最后交易日后仍持有基金份额,后续将收到现金清算分配,预计支付时间在 8 月 28 日前后。简单理解,基金不再继续运作后,会按清算流程把对应资金返还给持有人。
从产品演变路径来看,DEFI 最早在 2022 年 9 月上市,当时定位是比特币期货 ETF,也是美国首只仅依据 1933 年《证券法》注册的比特币期货 ETF,由 Hashdex 与 Teucrium Trading、Victory Capital 合作推出。
到了 2024 年 1 月,美国证券交易委员会批准包括 Hashdex 在内的 11 支现货比特币 ETF 申请。2024 年 3 月,DEFI 完成了从期货策略向现货策略的转换,并正式更名为 Hashdex 比特币 ETF,管理费率为 0.25%。
虽然该基金自成立以来累计表现约 166%,但它的资产规模一直没有明显做大,历史峰值也只有约 1754 万美元,之后又再度回落。这也为它后续退出美国现货比特币 ETF 市场埋下了背景。
Hashdex 是什么公司:加密资产指数投资平台背景概览
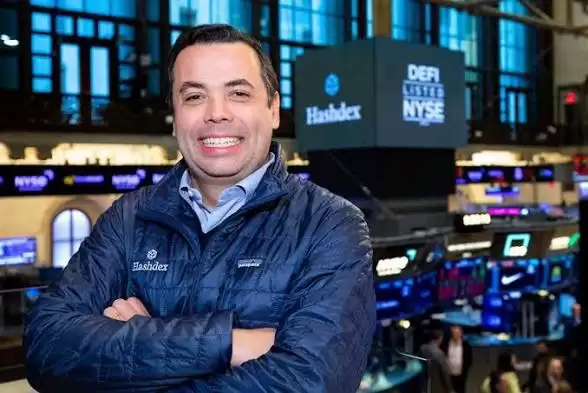
Hashdex 是一家专注于加密资产指数投资的全球资产管理公司,2018 年成立于巴西里约热内卢,由 Marcelo Sampaio 和 Bruno Caratori 等人共同创立。
这家公司更容易被理解为:它不是单纯做单一币种产品,而是更偏向于围绕“加密资产指数”和“资产配置工具”来设计投资产品。2020 年,Hashdex 与纳斯达克合作开发 Nasdaq CME Crypto Index;2021 年又在巴西推出 HASH11 等产品,随后逐步扩展到欧洲和美国市场。
根据原文信息,2025 年 2 月,Hashdex 在美国推出多资产加密 ETF NCIQ,目前追踪七种加密资产。截至 2026 年 7 月 28 日,Hashdex 全球加密指数产品资产管理规模已超过 8.88 亿美元,覆盖八个国家。
也就是说,DEFI 的清盘并不等于 Hashdex 整体退出加密 ETF 市场,它只是关闭了其中一只在美国市场规模较小的产品。
在清算 DEFI 的同时,Hashdex 仍在推进其他产品。7 月 24 日,公司向 SEC 提交文件,披露旗下 NCIQ 已获准对基金持有的加密资产开展质押活动,初始质押服务提供商为 Coinbase Cloud。按照披露的分配安排,质押净收入中,相当于普通份额净资产价值年化 25 个基点以内的部分归发起人所有;超出部分则由发起人获得 40%,持有人获得 60%。
美国现货比特币 ETF 市场格局:规模集中度为何越来越高
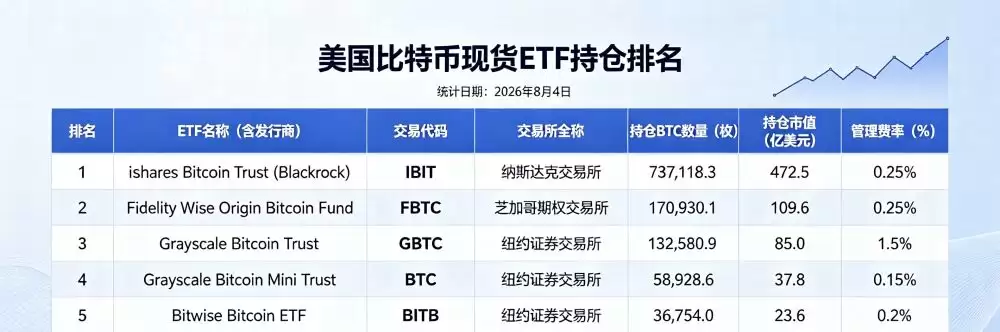
据 BitBo 数据,截至 8 月 4 日,美国市场共有 13 支现货比特币 ETF,合计持有约 121.2 万枚比特币,约占比特币总量的 5.773%,总规模约 777 亿美元。
不过,这个市场已经明显出现“头部集中”的特点。通俗说,就是大部分资金都流向了少数几只大型产品。前五大产品规模合计约 728.5 亿美元,几乎占据了主要市场份额。
其中,贝莱德旗下 iShares 比特币信托(IBIT)持有约 73.7 万枚比特币,规模约 472.5 亿美元,占市场总规模超过六成,费率为 0.25%。富达 Wise Origin 比特币基金(FBTC)持有约 17.1 万枚,规模约 109.6 亿美元,费率同样为 0.25%。
灰度比特币信托(GBTC)持有约 13.3 万枚,规模约 85 亿美元,虽然费率高达 1.5%,且长期面临净流出,但仍凭借先发优势和存量持仓维持第三大位置。灰度旗下迷你信托 BTC 持有约 5.9 万枚,规模约 37.8 亿美元,费率为 0.15%,承接了不少从 GBTC 转移的资金。
Bitwise 的 BITB(0.2%)、ARK 21Shares 的 ARKB(0.21%)以及 VanEck 的 HODL(0.25%)规模处于 10 亿至 24 亿美元区间,构成现货比特币 ETF 的中间梯队。
摩根士丹利的 MSBT 持有约 6231 枚比特币,规模约 3.99 亿美元,是华尔街投行首支直接持有比特币的 ETP。Valkyrie 的 BRRR、富兰克林的 EZBC、Invesco 的 BTCO 规模则集中在 3.4 亿至 3.8 亿美元之间。WisdomTree 的 BTCW 规模约 1.43 亿美元。
相比之下,Hashdex 的 DEFI 仅持有约 225.6 枚比特币,规模约 1446 万美元,在同类产品中处于末尾位置。放在整个市场里看,这样的体量确实比较小,也更容易承受经营压力。
Hashdex DEFI 为什么清盘:管理费收入难覆盖现货比特币 ETF 成本
要理解 DEFI 为什么会清盘,先要知道 ETF 产品是怎么赚钱的。对发行方来说,最核心的收入来源通常是管理费。管理费一般按基金资产管理规模的一定比例每日计提,也就是基金规模越大,发行方的收入通常越高。
以 DEFI 为例,在 0.25% 费率和 1470 万美元规模下,其年管理费收入仅约 3.67 万美元;即便按历史峰值 1754 万美元估算,年收入也不足 4.4 万美元。
但问题在于,现货比特币 ETF 的运营并不便宜。常见固定成本通常包括:
- 比特币托管费用
- 法律合规与审计支出
- 做市与流动性维护成本
- 交易所上市年费
- 董事责任险和日常行政管理费用
业内普遍估算,一支 ETF 的最低年度运营成本通常也在 50 万至 100 万美元以上。也就是说,如果基金规模太小,单靠管理费往往很难覆盖这些支出。
在这样的成本结构下,小规模产品承受的压力会特别明显。即使是资产规模超过 3 亿美元的 Valkyrie BRRR 和 Franklin EZBC,在相同费率水平下,年管理费收入约 87 万美元,扣除运营成本后仍有一定利润空间。
而规模低于 1.5 亿美元的 WisdomTree BTCW,年管理费收入约 35.7 万美元,已经接近盈亏平衡线。相比之下,DEFI 的收入水平明显更低,而且份额持续收缩、缺乏新增资金流入,发行人继续长期承担运营成本的商业可持续性自然更弱。
美国市场品牌与渠道差距,也是 DEFI 退出的重要原因
如果只看“规模小”,还不足以解释全部原因。更深一层的问题在于,Hashdex 在美国市场的品牌基础和获客能力相对有限。
Hashdex 起步于巴西,在拉美和欧洲市场有一定知名度,HASH11 一度成为巴西最大的加密指数 ETF。但美国 ETF 市场长期由华尔街大型资管机构主导,机构投资者筛选产品时,往往更看重品牌背书、资本实力和交易深度。
在贝莱德、富达、摩根士丹利等大型机构同时布局现货比特币 ETF 的背景下,资金更容易流向头部发行方。对很多机构或大额资金而言,选择大品牌产品,通常意味着更成熟的渠道、更强的市场覆盖能力,以及更好的流动性预期。
这种差距也会直接体现在获客成本上。头部发行方拥有成熟的平台资源和既有客户网络,可以通过养老金、捐赠基金、家族办公室等渠道向存量客户进行交叉销售,边际获客成本相对更低。灰度则积累了较多加密原生投资者基础。
相比之下,Hashdex 在美国市场需要从零搭建品牌。无论是参与行业会议、维护数据终端展示,还是维持做市关系,都会带来更高投入。在同样 0.25% 的费率下,收入端差距会被进一步放大,也限制了其在市场推广和投资者教育上的投入空间。
即便比特币价格持续上涨,理论上 DEFI 的资产规模可能会随着市值抬升以及潜在新增资金流入而改善,但这并不代表它面临的结构性问题就会自动消失。原文测算提到,假设基金规模回升至 5000 万美元,其年管理费收入也仅约 12.5 万美元,距离覆盖运营成本仍有明显差距。
如果要让盈亏状况出现更实质性的改善,基金规模通常需要提升至 2 亿美元以上。而这不仅依赖市场行情,也依赖持续稳定的净流入。在市场高度集中的情况下,新增资金往往还是更倾向流向头部产品。
DEFI 在 2025 年比特币峰值阶段规模仍只有 1754 万美元,也说明单靠市场上涨,并不足以扭转它在竞争中的劣势。
除 Hashdex 外,哪些小型现货比特币 ETF 也承受压力
截至 8 月 4 日,WisdomTree BTCW(1.43 亿美元)、Invesco BTCO(3.48 亿美元)、Franklin EZBC(3.7 亿美元)和 Valkyrie BRRR(3.77 亿美元)是当前规模最小的四支基金。
其中,BTCW 最接近所谓的“安全边际”。按 0.25% 费率计算,其年管理费收入约为 35.7 万美元,如果规模继续收缩,可能会进一步逼近亏损区间。不过,WisdomTree 作为老牌 ETF 发行方,也可能基于维持产品线完整性的战略考虑,继续支持该产品运营。
相比之下,Invesco、Franklin 和 Valkyrie 旗下产品规模大致在 3.5 亿美元上下,对应年管理费收入约 87 万美元,短期内的生存压力相对没有那么突出。
比特币相关 ETF 关闭并非首次,但现货 ETF 清盘具有标志性意义
事实上,在 DEFI 之前,美国市场已经出现过比特币相关 ETF 关闭案例,但此前关停的更多是期货 ETF 或其他类型产品,而不是现货比特币 ETF。
例如,2024 年 1 月,VanEck 关闭旗下比特币期货 ETF XBTF,关闭时规模约 5000 万美元,原因是现货 ETF 获批后,公司选择将资源集中于新的产品方向。更早的 2022 年 10 月,Valkyrie 的 VBB 也曾因规模仅约 57 万美元而被清算。
因此,Hashdex DEFI 的特殊之处在于,它是美国市场首支正式宣布清盘的现货比特币 ETF,这对行业具有一定标志性意义。
美国现货比特币 ETF 后续怎么看:行业分化趋势已更加明显
从行业角度看,Hashdex DEFI 的清盘,反映出美国现货比特币 ETF 市场在快速扩容之后,已经进入更明显的分化阶段。头部产品依靠品牌、渠道、流动性和规模效应持续吸纳资金,尾部产品则需要面对更高的运营门槛,以及更严峻的商业可持续性考验。
对关注现货比特币 ETF、加密资产 ETF、美国比特币 ETF 市场的人来说,产品规模、流动性、费率结构以及发行方资源能力,仍然是理解这一赛道竞争格局的关键切口。
同时也需要注意,加密资产相关产品本身波动较大,政策环境也可能发生变化。对于这类信息,更适合结合公开披露内容和产品规则来理解,避免仅凭短期市场热度作出判断。













