


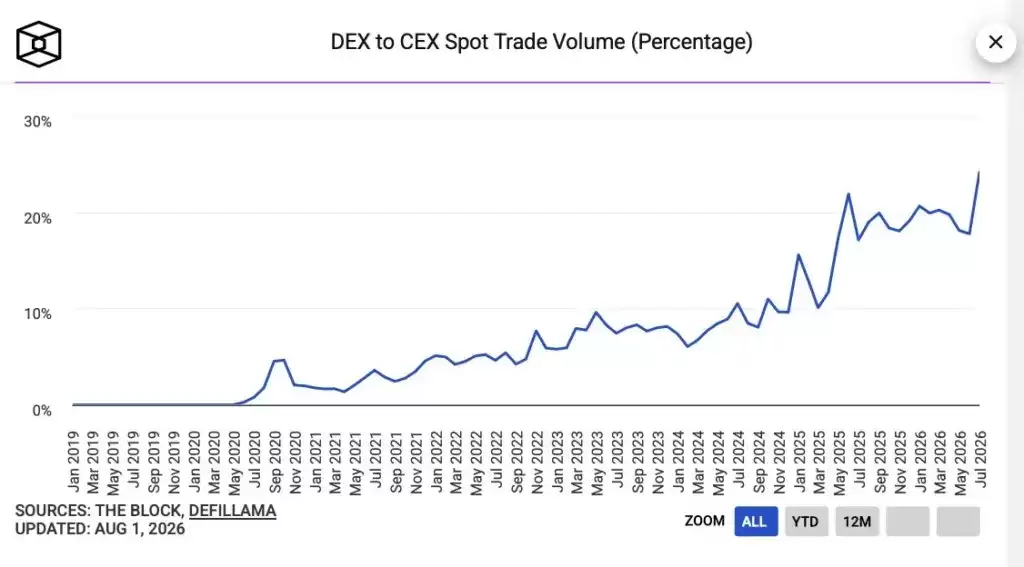
去中心化交易所正在持续分流中心化交易平台的现货成交量。自去年4月以来,DEX 与 CEX 的现货交易量比值一直维持在两位数区间。
从7月数据来看,链上交易对中心化平台现货交易量的挤压效应进一步显现。
根据 The Block 统计的 DEX/CEX 现货交易量比率,7月该指标升至24.16%,创下自2019年1月这一统计序列建立以来的新高。
不过,若仅从比率上判断,容易得出“DEX 全面胜出”的结论;结合绝对成交量来看,实际情况更接近于两类市场同步降温,只是中心化平台收缩得更快。
来源:The Block
市场成交同步回落,CEX 收缩幅度更大
7月,现货 DEX 成交量降至1248.2亿美元,环比下滑6%。这也是自2024年9月以来,链上现货交易表现最疲弱的一个月。
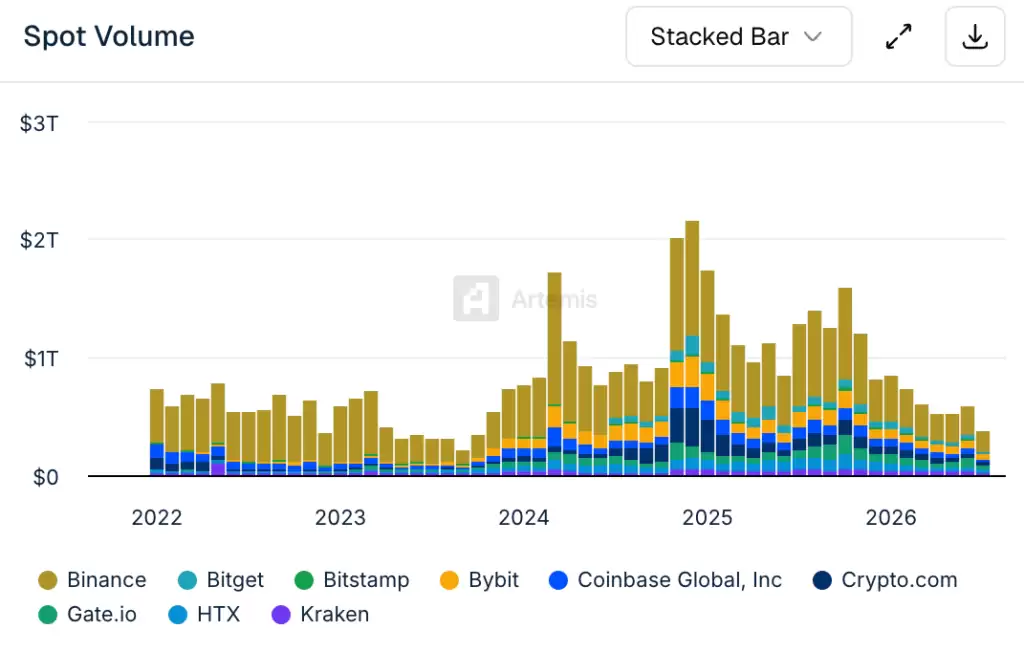
相比之下,中心化交易所的现货成交表现更弱。Artemis 数据显示,一级中心化交易所7月现货月交易量为3750亿美元,创下自2023年10月以来的最低月度水平。也就是说,本轮 DEX/CEX 比值创出新高,核心原因并不是 DEX 成交量显著放大,而是 CEX 现货交易量下降得更快。
整体来看,市场交易活跃度正在回落。链上流动性池规模本就略小于中心化平台订单簿,在加密市场中,夏季成交偏淡并不罕见。当前更值得关注的是,在同样的低活跃环境下,DEX 与 CEX 谁承受了更大的成交萎缩压力。
来源:Artemis
24.16%反映的是交易量比值,并不等同于市场份额
The Block 的这一指标,是将月度 DEX 成交量与一篮子经过筛选、披露较为稳定的主要中心化交易所现货成交量进行对比,且在计算前已剔除闪电交易等干扰因素。
因此,这一分母并不覆盖所有交易场所,篮子之外的平台并不会被纳入统计。
换言之,24.16%代表的是链上现货成交量相对于样本内中心化交易所现货成交量的比值,而不是“全球四分之一现货交易都在链上完成”。更准确地说,7月链上现货成交量约相当于经过筛选后的中心化交易场所净交易量的四分之一。
这一序列更适合用于观察不同时期之间的结构变化与趋势方向,不宜直接当作整体市场份额数据引用。
执行质量改善,持续推动 DEX 比值抬升
该比例的上行并非只由7月单月因素驱动。更深层的背景在于,链上交易执行质量近两年持续改善。如今,聚合器在数百万美元级别的现货交易对上,往往已经能够实现与中心化平台接近、甚至更优的成交表现。
而在两年前,执行延迟和滑点问题仍是许多大额交易留在中心化平台的主要原因之一。
与此同时,新资产的上架节奏也强化了链上交易的吸引力。许多资产从诞生后的首个区块开始就已进入链上流通与交易,而中心化平台往往需要数周后才可能上线,甚至最终并不会上线。
对于追逐早期流动性和抢先交易机会的用户而言,这意味着链上往往是唯一可选场景。文中提到,Robinhood Chain 也为这一类别在7月带来了一部分新增活动,承接了原本难以在中心化场所释放的流动性。
当然,这些结构性变化并不足以完全解释为何纪录出现在近两年来最清淡的月份之一,但它们能够解释,为何这一比值的整体底部水平在持续抬升。
后续观察重点在于风险偏好回升后的表现
接下来的关键观察点,是在零售交易者回归、市场流动性明显修复之后,DEX 与 CEX 的现货交易量比例是否仍能维持在高位。
如果在更活跃的市场环境下,这一比值依然保持稳固,才更能说明交易者确实在更大范围内从中心化平台转向去中心化平台。
需要注意的是,单月成交比值的变化更多反映交易结构和市场活跃度的相对变化,并不直接代表行业长期格局已经定型。













