








美国国债市场正向其他资产类别释放更强烈的压力信号,其中股市面临的冲击尤为直接。
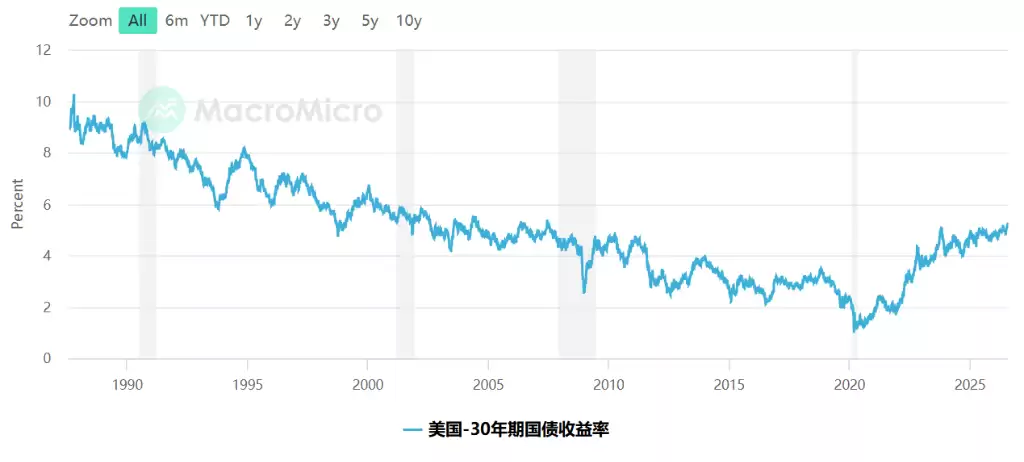
上周,长期美债收益率快速上行,30 年期美国国债收益率升至 2007 年以来高位,10 年期美债收益率也突破了自 2023 年底以来维持的交易区间。
与此同时,反映美国国债市场预期波动率的 ICE 美银 MOVE 指数升至 5 月以来最高水平。押注债券价格继续下跌的看跌期权需求同步放大。芝加哥期权交易所数据显示,与 iShares 20 年期以上美国国债 ETF 挂钩的一个月看跌期权偏斜度,已升至 2008 年金融危机以来最高水平。
接下来一周,美国财政部融资计划细节以及 7 月非农就业报告将陆续出炉,债券市场波动存在进一步放大的可能。
Unlimited Funds 的 Bob Elliott 近期评论称,很难判断股票等其他资产还能在当前利率水平下维持多久而不受到拖累。TD 证券美国利率策略主管 Gennadiy Goldberg 也指出,围绕美联储政策指引的不确定性,叠加地缘政治等多重噪音,正在推高市场脆弱性。
美联储信誉受质疑,长端收益率加速上行
本轮美债收益率上行的核心背景,是市场对美联储政策公信力的重新审视。
自美联储主席凯文·沃什(Kevin Warsh)执掌美联储以来,其在抗通胀问题上的表态一直偏强硬。但在通胀率已连续五年高于美联储 2% 政策目标的情况下,投资者开始怀疑,美联储是否真正具备再次加息的意愿。
上周三,美联储利率决策委员会内部出现罕见分歧——三位地区联储行长投票支持加息,与多数委员立场并不一致。随着沃什结束上周新闻发布会,长端美债收益率突然跳升,短端收益率则同步下行,期限利差明显收窄。道琼斯市场数据分析显示,这是 2023 年以来幅度最大的“美联储议息日”收益率曲线压缩。
Goldberg 表示,市场正在质疑美联储在控制通胀方面究竟有多坚定。他同时指出,基准情形仍是今明两年均不会加息,但加息概率已经“显著上升”。
债市波动率抬升,对冲需求明显走强
收益率的剧烈波动很快传导至衍生品市场,利率风险对冲需求显著升温。
ICE 美银 MOVE 指数升至 5 月以来高位,显示交易员正加大对利率进一步上行风险的防范力度。
与此同时,与 iShares 20 年期以上美国国债 ETF(TLT)相关的看跌期权交易热度也在上升。相较看涨期权,看跌期权的需求更为明显。芝加哥期权交易所分析师指出,一个月期 TLT 看跌期权偏斜度已升至 2008 年金融危机以来最高水平。
另一个值得关注的变化是,本轮长端收益率上行与原油价格走势出现背离——油价并未随收益率同步走高,反而出现下跌。这意味着收益率与油价之间的相关性进一步减弱,也让当前市场环境更具不确定性。
溢出效应逐步显现,股市承压风险升温
美债市场波动往往被视为股市风险的重要前兆,当前局面也在持续压缩权益市场的安全边际。
Bob Elliott 指出,当美债收益率触及或逼近当前水平时,压力通常会开始向其他市场扩散,股市往往最先受到影响。当前 30 年期美国国债收益率已达到 5.239%,10 年期收益率报 4.693%,均处于历史高位区间。
Goldberg 也坦言,伊朗局势带来的地缘政治不确定性、美联储政策指引不够清晰,以及其他市场噪音叠加,正在共同构成一个脆弱且敏感的交易环境。他表示,各类不确定性正交织在一起。
关键事件窗口临近,未来一周或决定短线方向
未来一周,可能成为本轮美债压力是否继续向更广泛市场扩散的重要观察期。
本周晚些时候,美国财政部将公布最新政府融资计划细节,任何超出市场预期的内容,都可能再次触发债市波动。此外,本周还有多项重要经济数据发布,并将在周五以 7 月非农就业报告收尾。就业数据将对市场判断美联储后续政策路径产生重要影响。
与此同时,上周美国财政部与美联储联合日本当局进行了历史性的协调干预,以稳定持续走弱的日元。分析人士认为,美方参与干预的部分动机,在于防范美债市场再度出现剧烈波动。
规模达 30 万亿美元的美国国债市场,是全球金融体系的重要基石。它既是短期机构流动性的核心抵押品,也是全球数万亿美元债务定价的关键锚点。一旦这一“沉睡的巨人”持续波动,其影响范围很可能不止于债券市场本身。
整体来看,美债收益率快速上行、波动率抬升以及关键数据窗口临近,正在共同推高市场对美股后续表现的关注度。短期内,债市变化仍将是观察全球风险资产情绪的重要变量。市场存在不确定性,相关信息需结合宏观环境持续跟踪。






















