


Visa 发布 2026 年第三季度财报,营收与交易总额双双创下历史新高。不过,市场真正聚焦的并非这份成绩单本身,而是管理层在财报电话会议中围绕稳定币业务释放出的明确信号。
一方面,Visa 正通过内部人员优化为 AI、稳定币与代理商务等方向腾挪资源;另一方面,公司宣布加入 Open Standard 联盟支持 OpenUSD,并同步推出 Visa 稳定币平台。与 Circle、Tether 直接发行稳定币的路径不同,Visa 选择从基础设施切入,试图在稳定币流通与结算环节占据关键位置。
财报数字之外,真正重要的是资源流向
2026 年 7 月 28 日,Visa 公布 2026 财年第三季度业绩。公司净营收为 116 亿美元,每股收益 3.32 美元。Visa 首席执行官 Ryan McInerney 表示,这两项数据均高于公司预期。以固定汇率计算,支付额同比增长 10%,处理交易笔数同样增长 10% 至 720 亿笔;跨境交易量、支付交易量以及处理交易笔数均保持双位数增长,其中跨境业务一直是 Visa 毛利率最高的板块之一。
但这份财报并非只有亮点。Visa 同时披露,公司正在裁撤部分岗位,重点涉及技术与产品团队,当季计提 5.63 亿美元 GAAP 遣散费用。与此同时,公司在同一季度回购了 49 亿美元股票,并派发 13 亿美元股息。更值得注意的是,Visa 在上调全年展望的同时,明确将释放出的资源投入到 AI、稳定币和代理商务三大方向。
这意味着,财报背后的关键不只是增长数据,而是 Visa 正在主动调整资源配置,把预算与组织能力向下一阶段战略重心倾斜。
从底层网络到应用层,Visa 试图卡位稳定币基础设施
在财报电话会议上,Visa 对稳定币业务的描述是全栈式布局。公司表示,其投入覆盖稳定币产业链的多个层级,包括区块链、发行、wallet、基础设施以及应用层,而本季度的重点进展主要落在发行端与应用端。
在发行端,Visa 的动作是加入 Open Standard 联盟。该联盟计划推出 OpenUSD,这是一种面向全球资金流动场景设计的新稳定币。
Visa 稳定币平台的核心定位
在应用端,Visa 推出的产品是 Visa 稳定币平台(VSP)。该平台已于 7 月中旬发布,定位是让金融机构、金融科技公司以及加密原生机构在由 Visa 管理的环境中获得稳定币能力,涵盖存取、托管和赎回等功能,起步支持 OUSD。
财报电话会议进一步补充了平台的功能框架:合作伙伴可通过这一平台使用稳定币与 Visa 进行结算,获得链上 wallet 即服务基础设施,并在法币与稳定币之间完成资金划转。换句话说,Visa 并没有把重点放在“发行哪种币”,而是希望把自己嵌入稳定币流转与结算的关键路径中。
Pismo 与代币化存款的延伸布局
相较稳定币平台本身,另一个更容易被忽视的信号来自 Pismo。Visa 表示,VSP 将与支付基础设施公司 Pismo 整合,为金融机构提供代币化存款支持,未来还计划接入第三方代币化存款基础设施提供商。
代币化存款与稳定币在技术形态上有相似之处,但在金融结构上并不相同:前者本质上是银行负债的链上表达,后者则通常是非银行机构发行的货币代用品。Visa 同时布局这两条路线,意味着其并未把筹码只压在单一模式上,而是试图在银行体系与加密体系之间都保留操作空间。
Visa 的重点,不在发币,而在定价权和通道控制力
在财报电话会议中,分析师提出了一个核心问题:OpenUSD 是否会与 Circle、Tether 等已经建立市场优势的稳定币发行方形成竞争?
McInerney 的回应是,Visa 将继续坚持多币种、多链策略,公司不会扮演“挑选赢家”的角色。他同时提到,稳定币目前除少数场景外,尚未实现广泛规模化应用,而已经跑出来的典型用例之一是 U 卡。
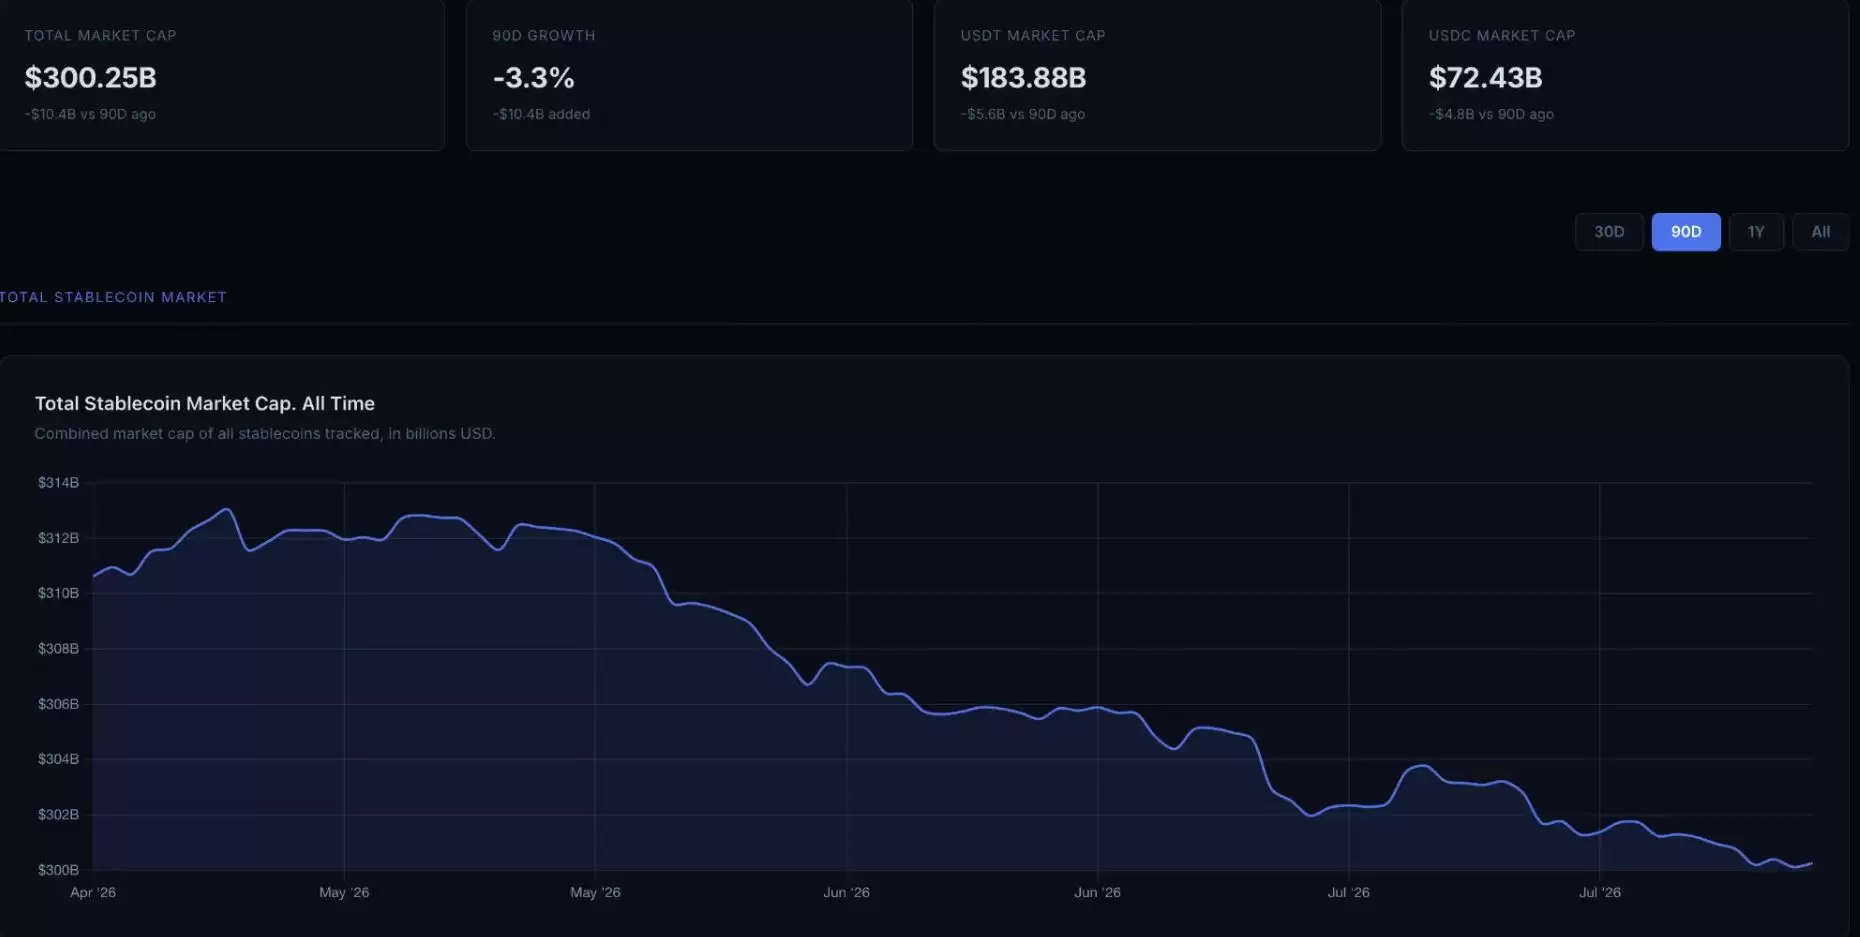
从市场结构看,这一表态并不难理解。截至 2026 年 7 月底,稳定币总市值约为 3,032 亿美元,其中 USDT 约为 1,842 亿美元,USDC 约为 734 亿美元,整体市值在过去 90 天小幅收缩 3.3%。在一个高度集中、且增量并不明显的市场中,新进入者若依靠自发币抢占份额,成本往往非常高。
但如果不直接参与发行,而是切入结算、兑换与 wallet 基础设施层,逻辑就完全不同。对于这类平台型参与者而言,市场最终由谁占据更大份额并不是第一要务,关键在于资金进出、结算与流转过程是否经过自己的网络。Visa 显然更看重后者。
140 家创始伙伴背后,OpenUSD 联盟仍有明显不确定性
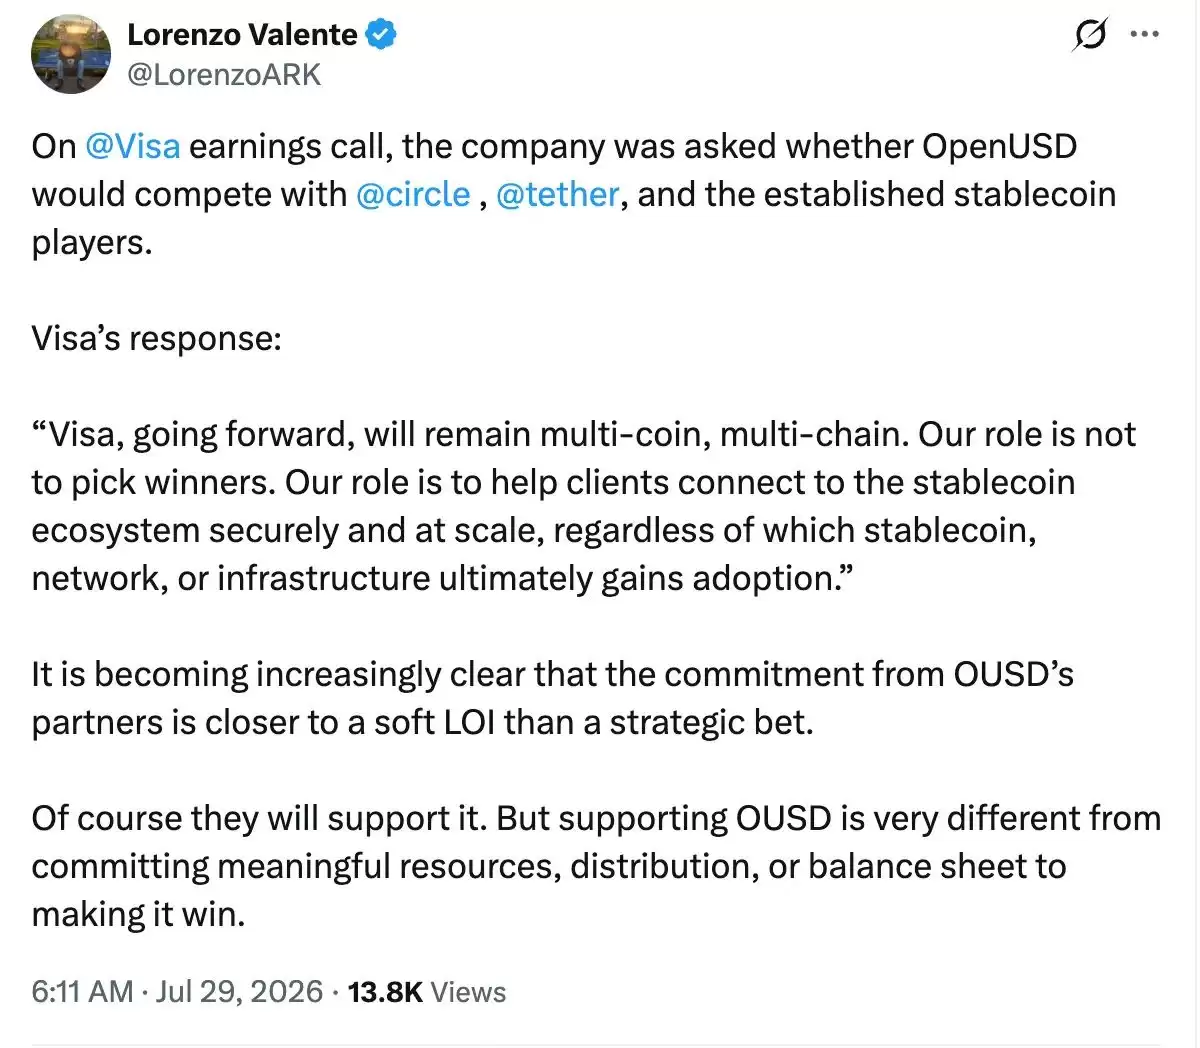
ARK 分析师 Lorenzo Valente 在 7 月 29 日发布的 X 帖文中提出一个判断:OUSD 合作伙伴的承诺,更像是一份偏软性的意向表达,而非真正的战略性押注。他的核心观点是,口头支持 OUSD,与实际投入分销渠道、资产负债表和运营资源去推动其扩张,是两件完全不同的事。
这一判断并非没有依据。OUSD 由超过 140 家企业组成创始联盟,成员覆盖支付、银行、科技与加密行业,包括 Visa、Mastercard、Stripe、BlackRock、BNY、渣打、Google、Shopify、Coinbase 和 Ripple。Open Standard 的创始首席执行官为 Stripe 旗下 Bridge 首席执行官 Zach Abrams。该项目的差异化设计主要体现在三点:零成本铸造与赎回、没有额度上限,以及在扣除管理费后将储备收益几乎全部回流给合作伙伴。按照现有披露,代币预计于 2026 年稍晚上线,首发链为 Solana。
不过,联盟名单本身很快引发争议。消息发布后,陆续有公司公开否认或淡化参与程度。三星表示未与 Open Standard 进行正式磋商,也不清楚自己在联盟中的具体角色;Dunamu、新韩银行与 K Bank 则称收到过问询,但未批准参与,甚至有企业是通过媒体报道才知道自己被列入名单。同一报道还提到,Circle 首席执行官 Jeremy Allaire 对这种联盟式稳定币模式提出批评,认为其在结构上就存在失败风险。
另一个值得关注的细节是,Circle、Tether 与 PayPal 这三家主要美元稳定币发行方均未出现在合作伙伴名单中。对于一个缺少头部发行方参与、且已有成员公开否认加入的联盟而言,现在就将其视为行业共识,显然为时尚早。更准确地说,它更像是一份集体观望姿态,而非已经落地的统一阵线。
Visa 在这份名单中的出现,与其在财报电话会上强调“不挑赢家”的表态,本质上是同一策略的两种表达。
不押注单一赢家,才是 Visa 的长期打法
那么,Visa 加入 OpenUSD,对 Circle 和 Tether 是否构成直接威胁?从短期看,答案并不明显。
一方面,一个尚未形成独家承诺、且部分成员对参与状态仍有分歧的联盟,其现实威胁相对有限;另一方面,从 Visa 的角度看,加入这一体系的成本并不高,却能换来在稳定币叙事中的位置和话语权,同时不需要为某一种稳定币的成败承担直接责任。这更像是一种低成本获取未来选择权的策略,而非重仓押注。
如果把时间维度拉长,真正值得观察的变量并不是 Visa 是否参与某个联盟,而是它是否会在未来把自身商户网络、发卡行关系与结算体系,实质性地导向某个特定稳定币。一旦出现这种变化,Visa 在发行层竞争中的影响力将显著提升。
在此之前,无论稳定币发行端竞争如何演变,Visa 更像是站在渠道和清算节点上的观察者。对它而言,是否亲自挑选赢家并非最关键,关键在于最终胜出的稳定币,是否需要经过 Visa 的网络完成更大规模的流通、支付与结算。
总结
从这份财报及其电话会议释放的信息来看,Visa 的稳定币战略逻辑已经比较清晰:公司并不急于亲自下场发行稳定币,而是希望构建连接法币体系与链上资产的支付、清算与结算基础设施,争取在稳定币流通链路中占据核心位置。
具体来看,Visa 采取的是双线布局。一条线是通过 VSP 稳定币平台接入 OpenUSD,打通稳定币的存取、托管、赎回与结算环节;另一条线则是借助 Pismo 推进代币化存款支持,同时覆盖加密稳定币与银行链上负债两类不同模式。
在当前稳定币市场高度集中的背景下,USDT 与 USDC 占据了绝大部分份额,新进入者要想从发行层正面争夺市场,成本并不低。Visa 坚持多币种、多链策略,不主动绑定某一种稳定币,背后的考虑正是尽可能放大自身作为通道方与基础设施方的价值。
与此同时,OpenUSD 联盟本身仍存在不确定性。部分企业否认参与、头部稳定币发行方缺席等情况,意味着这一联盟未来能否顺利推进,仍有待观察。对 Visa 来说,参与其中的代价相对有限,但可以借此提前占位稳定币基础设施赛道。
长期来看,稳定币发行层的竞争结果或许会不断变化,但只要更大规模的资金流转仍需依赖 Visa 的商户网络与结算体系,公司就有机会继续巩固自身在支付通道环节的地位。需要注意的是,稳定币、链上支付与相关基础设施发展仍存在市场、技术与监管等多方面不确定性,后续进展仍需结合实际业务落地持续观察。













