


从监管演进与资本流向来看,未来更可能形成的路径是:以代币化国债作为“无风险腿”的底层,再结合 cme 基差、bitfinex 的期限结构以及链上利率互换等数据,逐步拼接出一条可参考的期限曲线;另一种可能,则是形成一条治理相对中立的聚合型指数。
1. Crypto 目前并不存在统一的“基准利率”
在加密市场中,杠杆、融资、抵押借贷和各类收益产品的规模已经相当可观,但整个体系至今仍缺少一条被广泛接受的统一基准利率曲线。
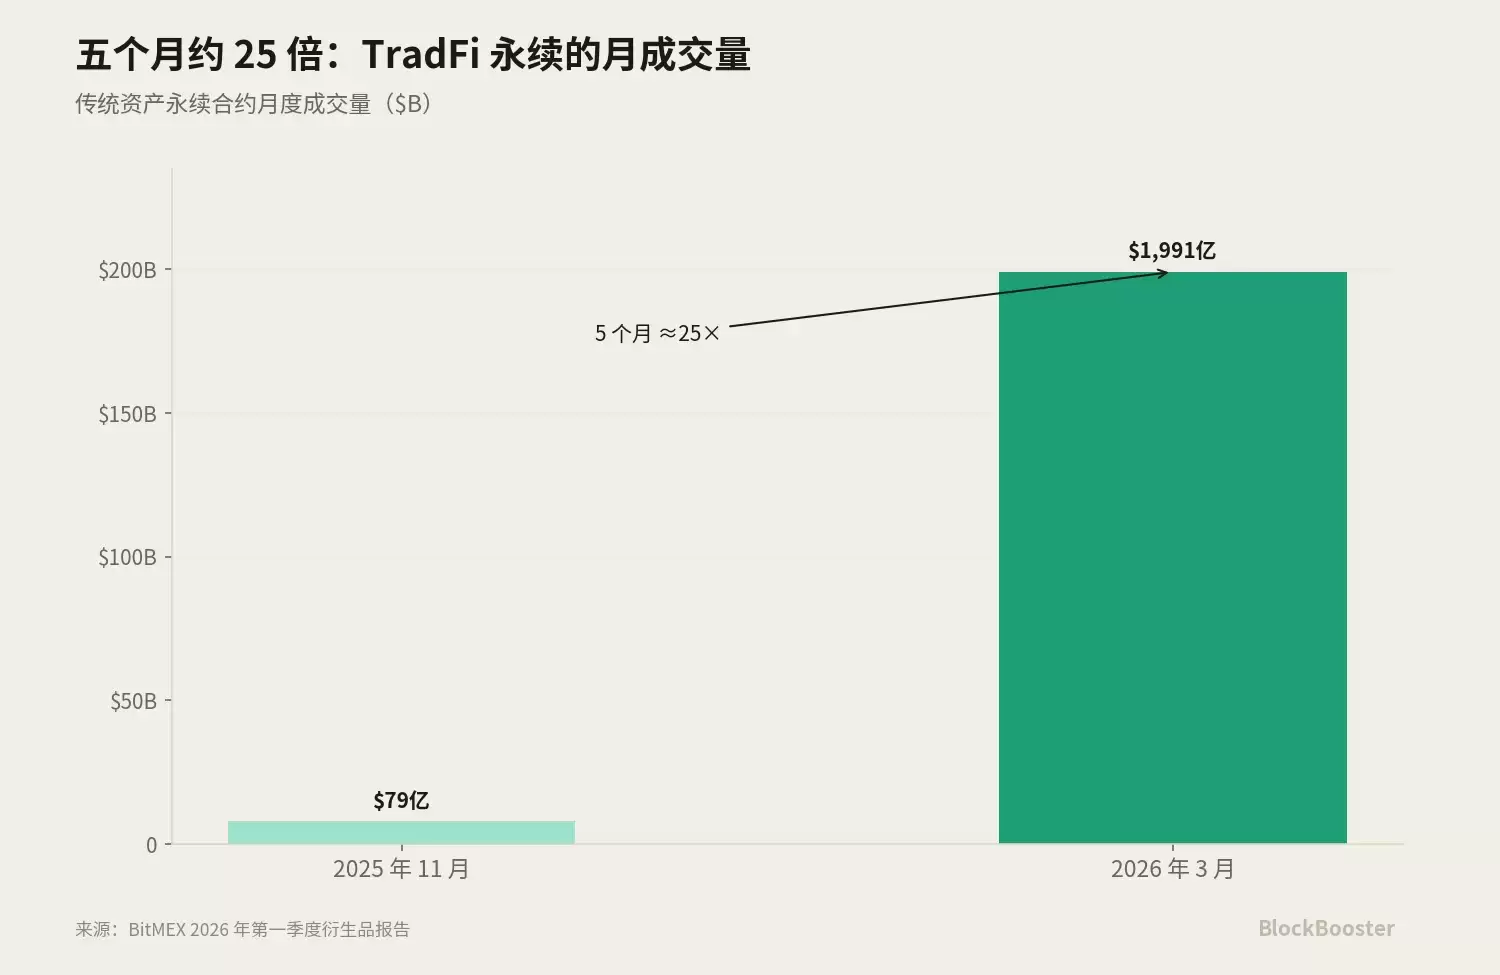
按照 BitMEX 2026 年第一季度衍生品报告,仅“传统资产永续”这一新赛道,单季周成交量就从 2025 年底约 5.258 亿美元跃升至 2026 年 3 月中旬的 307 亿美元,季度增幅约 5756%;月度成交量则从 2025 年 11 月的 79 亿美元升至 2026 年 3 月的 1991 亿美元,5 个月增长约 25 倍。
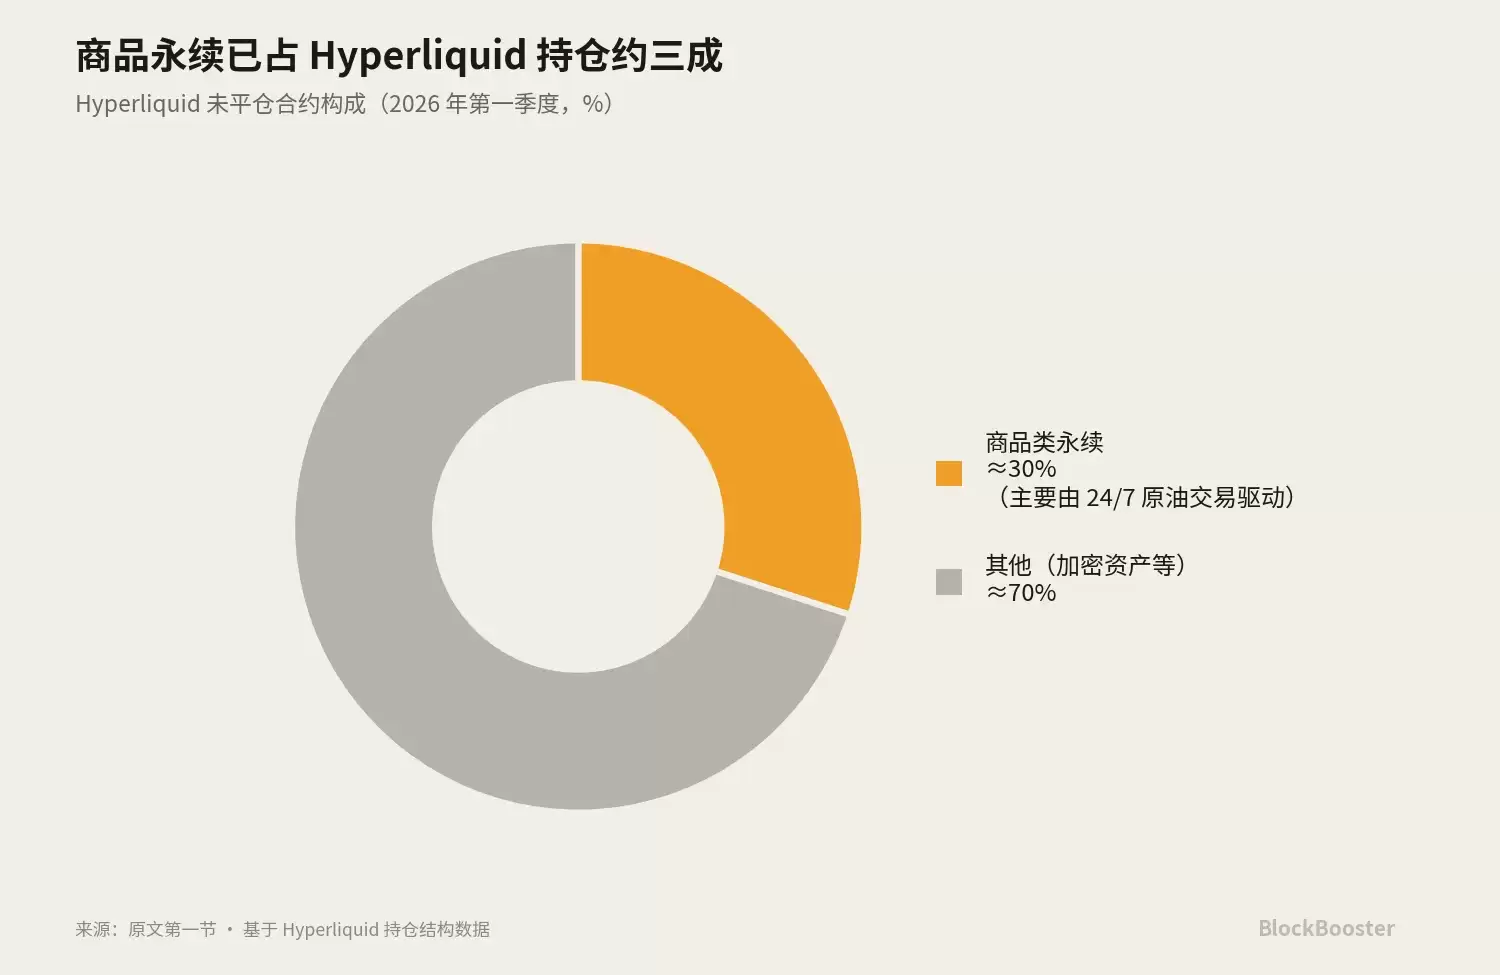
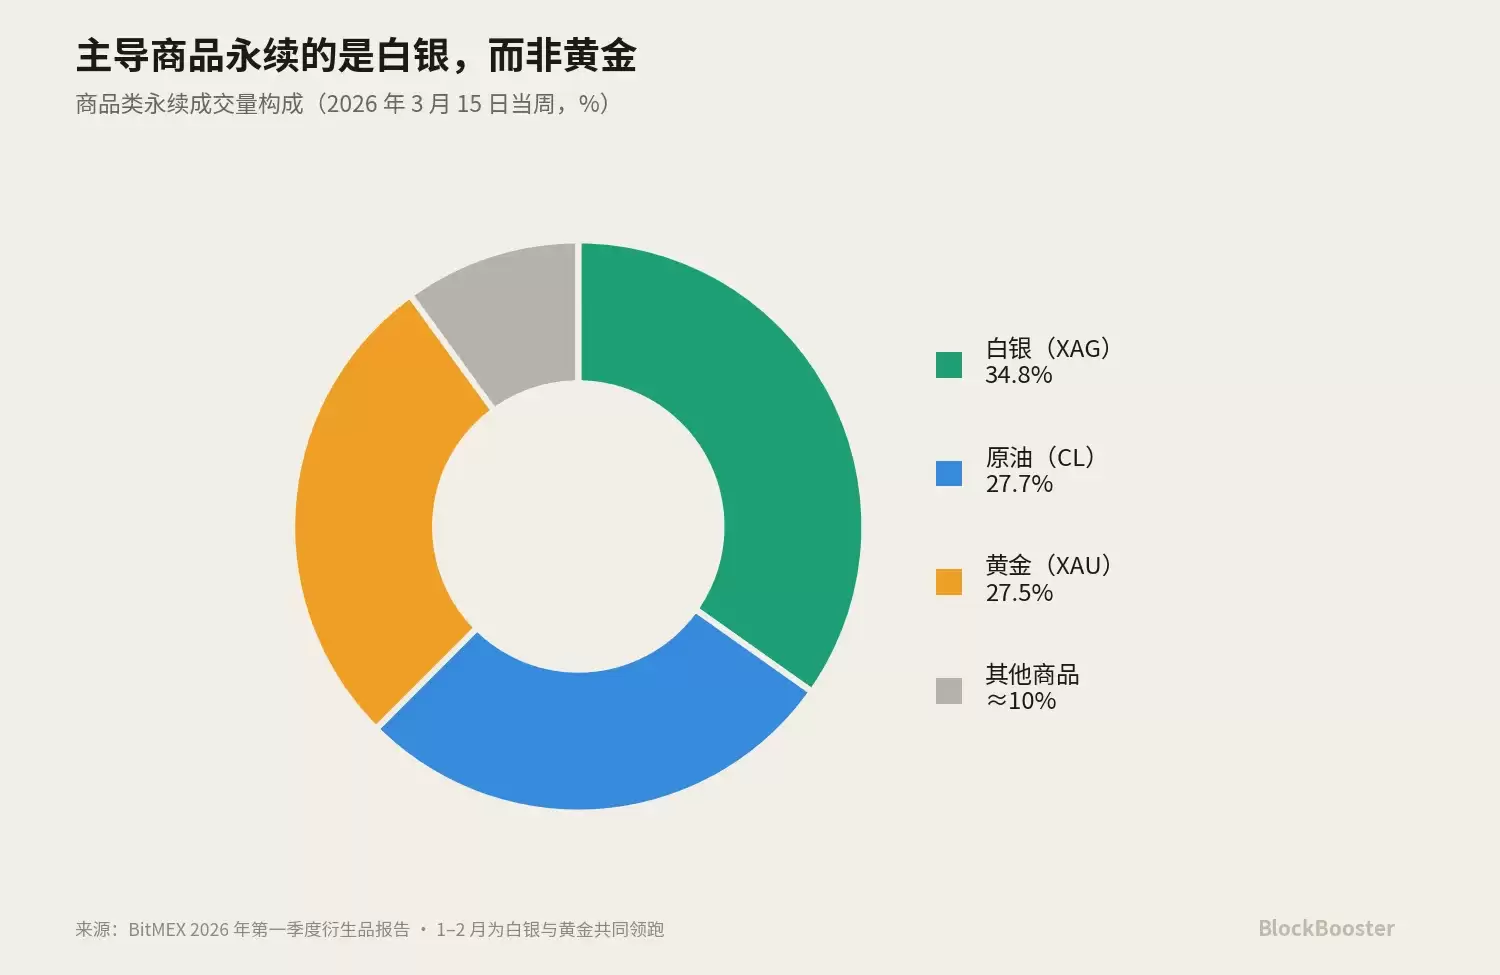
根据 DefiLlama 的 30 天快照,Hyperliquid 处理的永续合约成交额约为 1726.3 亿美元,未平仓合约约为 91.3 亿美元。到 2026 年第一季度,商品类永续已经占到 Hyperliquid 未平仓合约的约 30%,主要驱动力来自 24/7 原油交易需求。
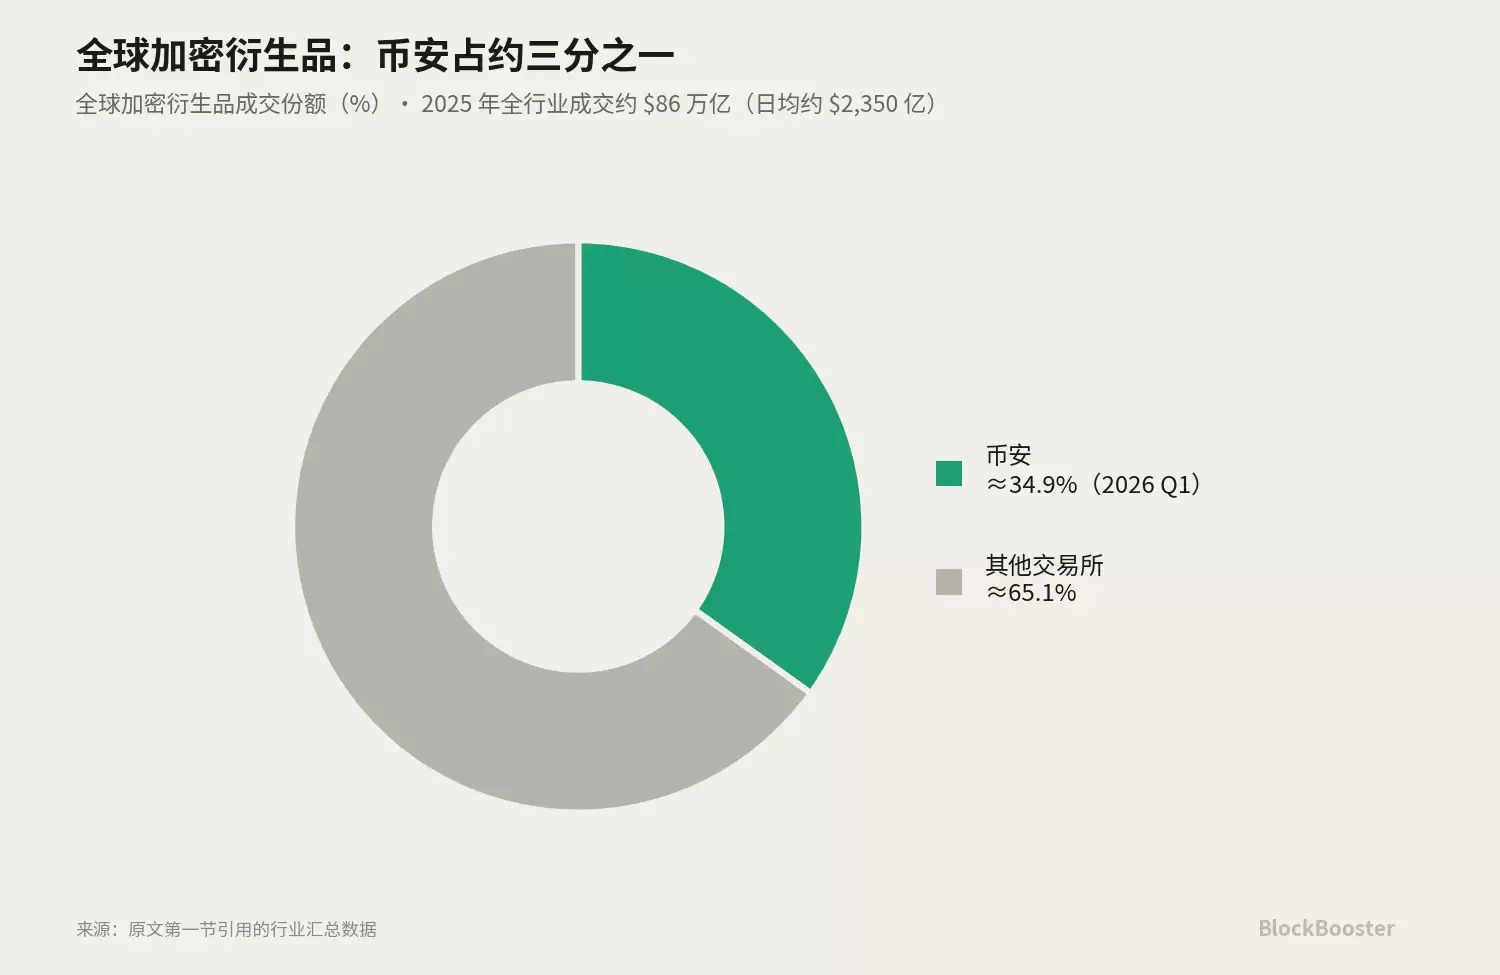
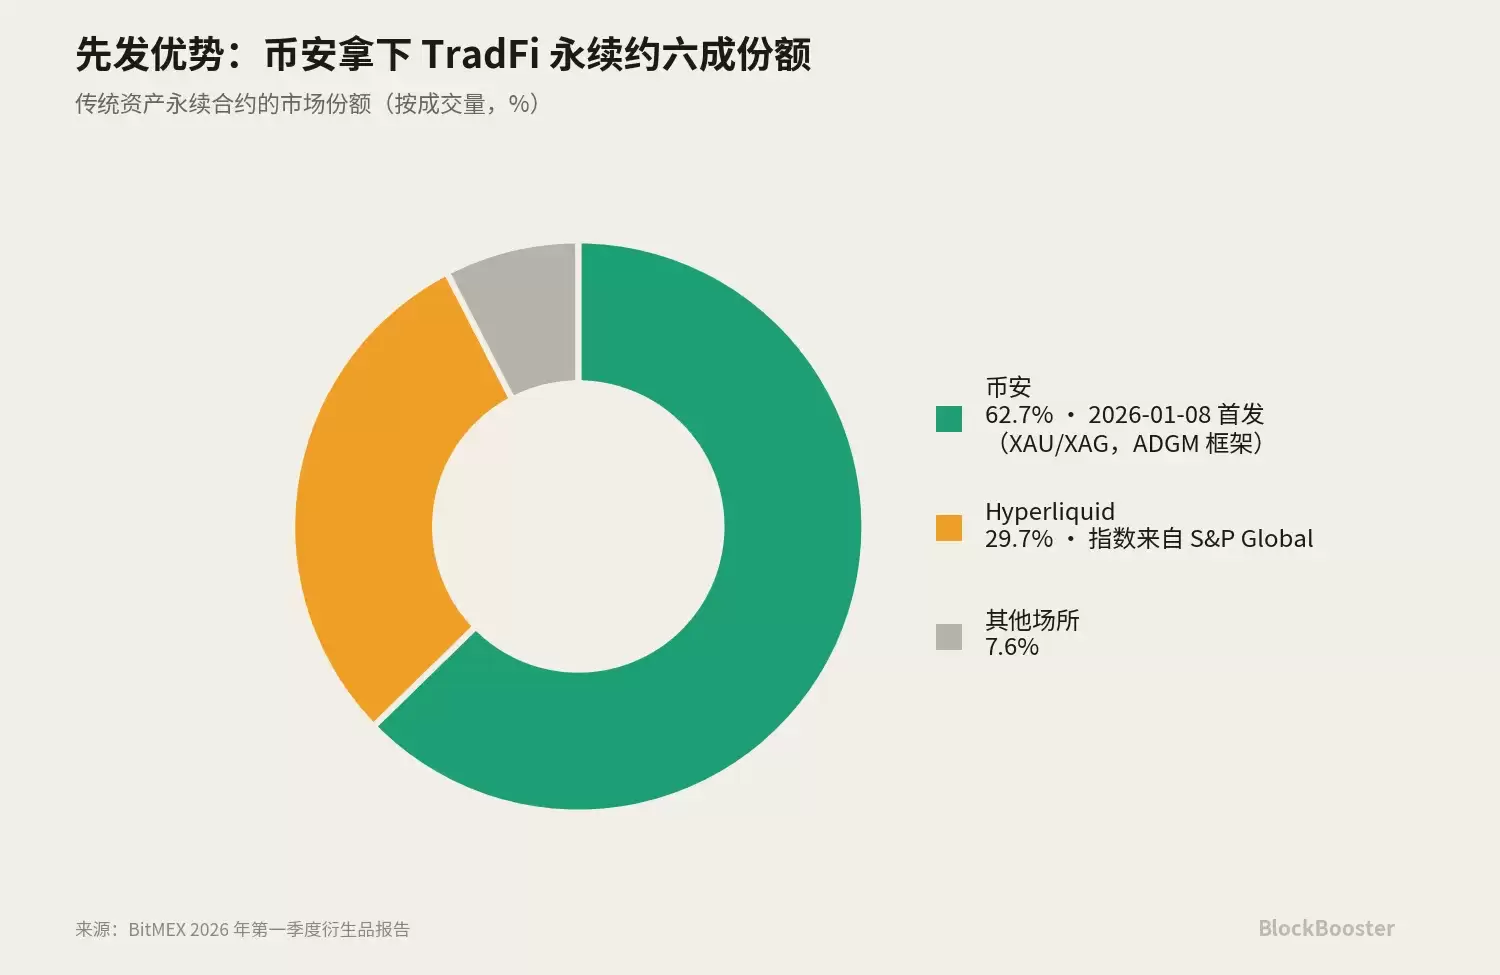
在“传统资产永续”这条产品线中,币安于 2026 年 1 月 8 日上线 TradFi 永续合约,首批标的是黄金(XAUUSDT)与白银(XAGUSDT)。凭借先发优势,币安占据了 TradFi 永续约 62.7% 的市场份额,Hyperliquid 以 29.7% 位居其后。
Hyperliquid 用于这类传统资产永续的指数数据来自其与 S&P Global 的合作,而这种让加密永续直接锚定传统指数的模式,也正受到美国 CFTC 的监管审查。
与此同时,Ethena 的 USDe 市值在 2026 年 6 月初约处于 45 亿至 59 亿美元区间。
这些产品都在提供某种“利率”或“收益率”:永续有资金费率,借贷协议有借贷 APR,sUSDe 有质押收益率,代币化国债有票息回报。但 Crypto 至今没有属于自己的 SOFR,也没有一条能被广泛采纳、可作为定价锚的基准曲线。结果是,每家交易所、每个协议都像一个独立的微型融资市场,分别报出自己的价格,却缺少一个统一、可信、可交叉验证的公共参照。
2. 什么样的利率,才称得上 Crypto 的“基准利率”
先把几类常见利率区分开来看:
- 基准融资利率、产品收益率、衍生品隐含利率并不是同一回事。sUSDe 的 APY 属于产品收益率,面向的是持有人回报;永续资金费率属于衍生品隐含利率,本质上是多空双方为维持永续价格锚定现货而发生的支付。真正的基准融资利率,应当是可以被大量其他产品引用、并作为定价基础的公共参照。换句话说,产品收益率和衍生品隐含利率都不是基准,它们更像是基准之上的“下游结果”。
- 隔夜利率与期限利率也需要分开看。永续资金费率通常按 1 小时或 8 小时结算,本质上更接近隔夜利率,只反映从当前到下一个结算点的资金成本,并不具备期限结构。它无法回答“借 30 天”和“借 90 天”分别应该是什么价格。类似地,SOFR 本身也是隔夜利率,市场还需要依靠期货工具进一步构建 Term SOFR。没有期限结构的利率,无法支撑中长期固定收益定价。
- 真实借贷利率与算法/隐含利率,价格形成机制也完全不同。比如 Bitfinex 的保证金融资盘,是出借人与借入人之间真实撮合出的借贷价格;而 Aave 这类协议,则通过资金池利用率和预设公式来自动生成利率。前者是市场参与者用真实成交形成价格,后者则是由协议参数驱动。
基于以上区分,一个合格的加密基准利率,至少应具备以下特征:
基于真实交易、底层市场足够宽且深、治理相对独立,并且最好具备期限结构,从而支持更长期的定价需求。
以 SOFR 为例,它的底层是美债抵押的隔夜回购真实成交,日均成交量经常超过 1 万亿美元。需要注意的是,这里说的是隔夜回购本身的真实成交规模,而不是后续用于支撑 Term SOFR 的期货名义量。
如果用 SOFR 的框架来观察 Crypto,会发现两者在结构上存在一定对应关系。国际清算银行曾在研究中把链上抵押借贷市场类比为“加密原生货币市场”,其运行机制与传统三方回购有相似之处:超额抵押、按市值清算、隔夜滚动。既然链上借贷本质上也是一种担保融资,那么借用 SOFR 这种建立在真实回购成交之上的基准设计逻辑来评估 Crypto,并不突兀。
3. SOFR 的核心特征,以及 LIBOR 为什么被淘汰
LIBOR(伦敦银行间同业拆借利率)曾长期是全球金融体系的重要基准。在高峰时期,大约 300 万亿美元的金融合约依赖不同货币的 LIBOR 定价,包括利率掉期、抵押贷款、学生贷款和公司债等。
但 LIBOR 存在一个根本缺陷:它并非建立在真实成交之上,而是由少数报价行每天上报自身估算的借款成本。
这一问题在 2008 年金融危机后全面暴露。监管调查显示,多家全球大型银行的交易员曾系统性操纵 LIBOR 报价,以影响其衍生品头寸收益。
LIBOR 操纵丑闻,最终直接推动了其退出历史舞台。
替代 LIBOR 的是 SOFR(担保隔夜融资利率)。SOFR 的设计,几乎可以看作是针对 LIBOR 缺陷的“反向工程”:它不依赖主观报价,而是基于美债抵押的隔夜回购市场真实交易;它从三方回购、GCF 回购以及通过 FICC 的 DVP 服务清算的双边回购中,计算成交量加权中位数;底层市场规模大、覆盖面广,也更难被单一机构操纵。与此同时,SOFR 由纽约联储管理,并遵循 IOSCO 基准原则,管理者与被定价市场之间不存在直接利益冲突。
不过,SOFR 也有一个天然局限:它是隔夜利率,不自带期限结构。市场需要的不只是“今天的隔夜融资成本”,还需要“未来三个月、六个月乃至更长期的预期资金成本”,才能支持中长期贷款和固定收益产品定价。
因此,CME 推出了 CME Term SOFR,覆盖 1 个月、3 个月、6 个月和 12 个月四个期限。它通过 SOFR 期货交易数据反推出市场对未来 SOFR 路径的预期,进而拼接出一条前瞻性的期限曲线。用于构造 Term SOFR 的 SOFR 期货,在 2023 年第四季度的代表性名义量约为日均 2.3 万亿美元。
4. Crypto 市场中可讨论的候选利率
目前市场上被称为“利率”或“收益率”的指标很多,但它们能否承担“基准”角色,需要逐项拆解。
贯穿这些候选项的一条核心主线是:究竟是谁在决定这个价格。是市场真实成交加权、协议算法、治理投票,还是衍生品隐含机制?
4.1 永续资金费率(Hyperliquid / 币安)
永续资金费率本质上是杠杆的隐含价格,由现货与永续之间的基差驱动,更接近一种隔夜利率,缺乏期限结构。
当 TradFi 标的的现货市场闭市时,比如周末的股票和贵金属,交易所无法获得实时现货价来计算资金费率。币安的处理方式,是将指数价冻结在最后一个现货价格,同时改用带 ±3% 上限的 EWMA 标记价;Hyperliquid 在周末也会切换至 EWMA,并为不同品种设置波动上限。
这意味着,在闭市期间,永续价格的“锚”更接近一种预测值,而不是真实可套利的成交锚。当市场重新开盘后,如果真实价格跳空幅度超出该上限,就可能出现 limit-up 或 limit-down 情况。因此,闭市时段的价格并不完全等同于真实市场价格发现。
2026 年 5 月 29 日,美国 CFTC 批准 KalshiEX 的比特币永续合约(BTCPERP),这是美国境内首个真正无到期的受监管比特币永续,同时还发布了与永续合约、24/7 交易清算相关的政策声明与 staff 指引,并对 Coinbase 通过 Deribit 提供永续业务给出 no-action 立场。
这一进展的意义在于:一个受监管、由中央对手方清算的永续产品,其资金费率与基差形成于更明确的合规和清算框架之下,因此在未来“加密版 SOFR”的候选体系中,可能占据一席之地。结合前述 Hyperliquid 与 S&P Global 指数合作受到 CFTC 审查,可以看到监管视角正在逐步逼近加密利率基准这一议题。
4.2 Bitfinex 保证金融资与 FRR
这是 Crypto 市场中少见的原生美元期限融资市场。
Bitfinex 运营的是点对点保证金融资市场,出借人将资金借给保证金交易者并收取利息。其关键设计在于:融资期限为 2 到 120 天,常见期限包括 2 天、7 天和 30 天,而且撮合时必须同时匹配利率和期限。
这意味着,Bitfinex 的融资盘天然形成了一条从短端到长端的真实借贷曲线。例如,30 天资金与 120 天资金会有不同价格,这种差异不是参数写死的,而是由真实供需撮合形成。在加密市场中,天然具备期限结构的真实借贷市场并不多见。
FRR(Flash Return Rate,闪电回报率)则是该市场的重要参考利率。FRR 由全部活跃定息融资按规模加权求得平均利率,并每小时更新一次。从性质上看,它可以被理解为“Bitfinex 版本的参考融资利率”,反映的是当前市场的平均借贷成本。出借人还可以直接选择按 FRR 出借,使利率随市场动态调整。
Bitfinex 对放贷收益收取约 15% 的费用,隐藏挂单则为 18%;最低挂单金额为 150 美元。FRR 以日利率形式报价,并按日利率折算年化。到 6 月初,Bitfinex USD 的 FRR 约为 0.0136%/日,对应年化约 5.1%,与代币化国债、Aave、SSR 等候选项大体处于相近区间。
但它的关键问题在于波动性。USD 借贷利率历史上大致在 3% 至 20% APR 区间内大幅摆动,并且与杠杆需求高度相关。
沿着 2 天到 120 天的不同期限观察,这条日利率曲线构成了 Crypto 中少有的原生美元真实期限融资曲线。
Bitfinex 与 Tether 同属母公司 iFinex,且管理层存在重叠。这使得 Bitfinex 能够获得极强的 USDT 流动性支持,是其融资市场深度的重要原因之一;但与此同时,也意味着对手方风险与稳定币发行人风险被集中在同一体系内。借贷、撮合、计价与潜在支持机制均位于同一复合体之中,形成了一个高度闭环的结构。
需要指出的是,虽然 Bitfinex 融资市场是 Crypto 中最早、也相对较深的原生美元期限融资市场之一,但从存量和日撮合规模看,与前述永续市场的庞大成交体量相比,仍然要小得多。
如果将 FRR 与 LIBOR、SOFR 放在同一框架下比较,那么在“是否基于真实交易”这一点上,FRR 甚至比 LIBOR 更干净,因为它确实是由真实成交的定息融资按规模加权得出,反映的是实际市场行为。但 FRR 的局限在于,它来自单一交易所的市场,由与最大稳定币 Tether 存在直接关联的母公司 iFinex 运营,而且这一运营方在极端情况下还可能承担类似最后贷款人的角色。因此,FRR 在市场集中度和利益冲突层面,仍然触及了 SOFR 当年试图规避的关键问题。
4.3 DeFi 借贷利率(Aave / Morpho)
这是算法利用率定价的代表。它的利率不是由双边成交撮合出来,而是由资金池利用率配合预设公式自动计算:利用率越高,利率越高,借款需求变化会实时反映到利率上。
Aave 主网的 USDC 存款利率会随利用率变化,在约 3.5% 到 6% 区间波动;Morpho 上由策展人管理的 USDC 金库,在扣除策展费用后,收益大约处于 5% 到 7% 区间。
4.4 MakerDAO / Sky 储蓄利率(DAI 的 DSR / USDS 的 SSR)
这一类更接近由协议治理直接设定的“类政策利率”。DAI 的 DSR(Dai Savings Rate)和 USDS 的 SSR(Sky Savings Rate)都被较广泛引用,其功能上有些类似一个系统内部设定的政策利率,不依赖市场撮合,也不是算法利用率自动推导,而是通过 Sky 的治理投票决定。
DSR/SSR 的治理设定、FRR 的市场加权,以及 Aave 的算法利用率定价,代表了三套截然不同的利率生成机制。
治理设定、市场加权、算法利用率,各自都有对应的可信度边界和操纵风险。对一个成熟市场而言,真正的基准更应来自最难被操纵的一类价格生成方式,也就是建立在真实成交、且市场足够宽深的市场加权结果之上。
从数值上看,SSR 在 2026 年 4 月底由治理从 4.75% 下调,到 6 月初大约位于 3.6% 至 3.75% 区间;USDS 流通量约 110 亿美元。
4.5 代币化国债收益(BUIDL / BENJI 等)
这类资产通常提供约 4% 至 5% 的“无风险腿”收益,因此是最有资格进入“加密无风险基准”讨论范围的候选之一。BlackRock 的 BUIDL、Franklin Templeton 的 BENJI 等产品,实质上是将美债票息收益映射到链上。
从当前数据看,主要代币化国债代币如 BUIDL、USDY、USDM、USYC 等,在 2026 年 4 月支付的 APY 大约为 4.1% 至 4.7%,与 3 个月期美债收益率较为接近。其收益率几乎可以直接对应传统金融中的无风险利率。
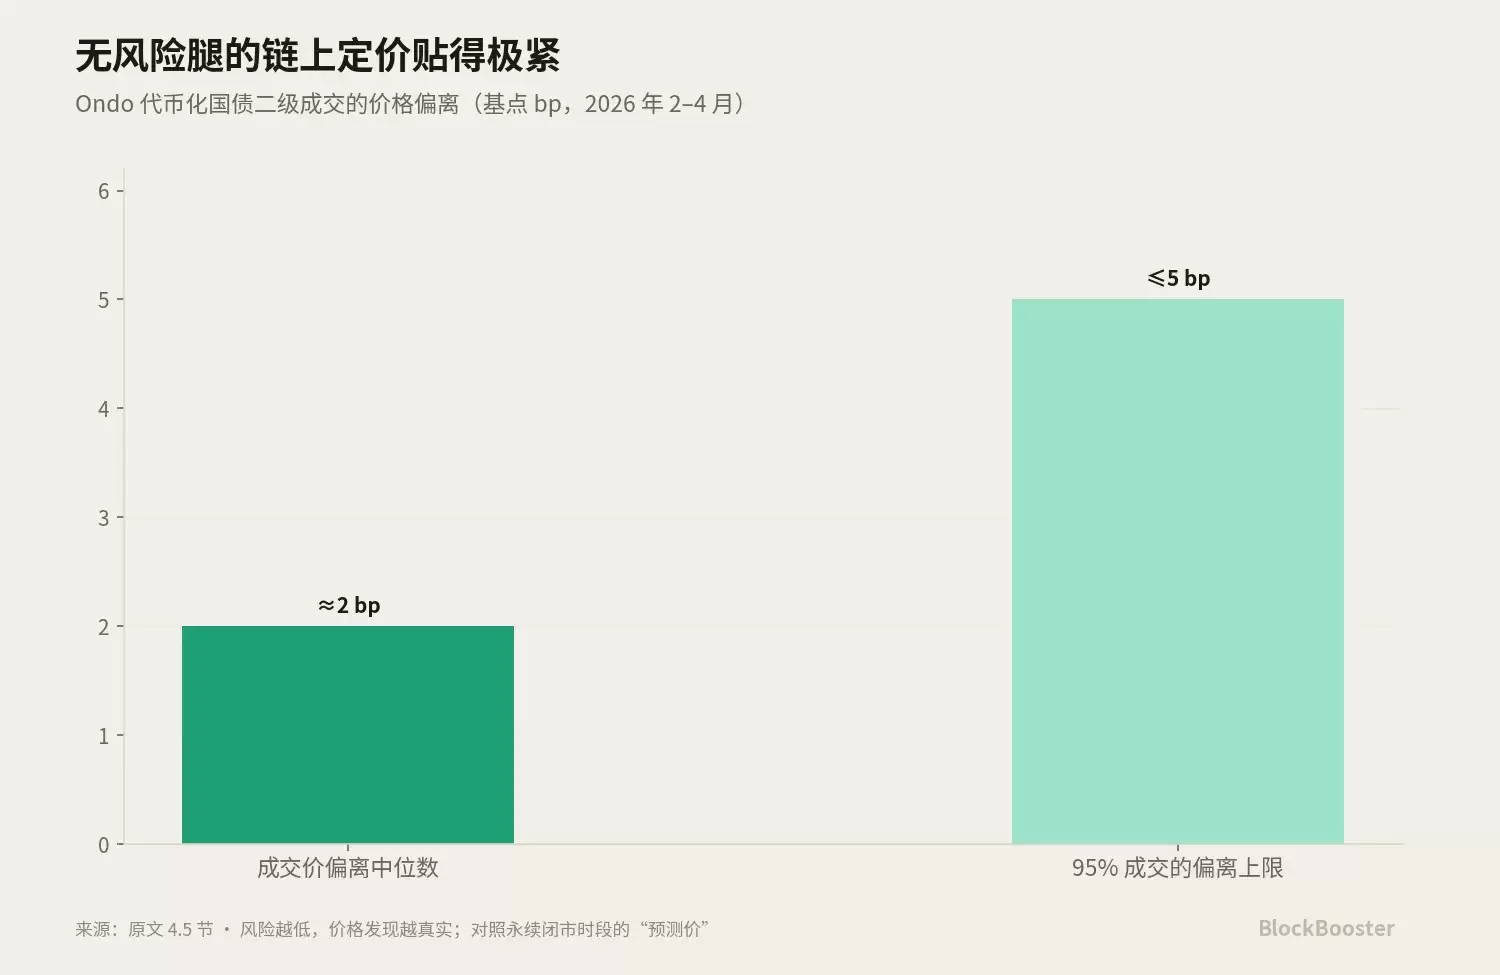
同时,这类“无风险腿”在二级市场的价格表现也相对稳定。以 Ondo 的代币化国债为例,2026 年 2 月至 4 月期间,其成交价偏离中位数仅约 2 个基点,95% 的成交落在 5 个基点以内。这表明,当底层资产足够标准化、风险足够低时,链上的价格发现机制可以相当精确。相较之下,永续等高风险品种在闭市时段的价格则包含更明显的预测成分。某种程度上,风险越低,价格越接近真实;风险越高,定价中的主观预期成分就越强。
4.6 Ethena sUSDe
sUSDe 本质上是由永续资金费率与抵押品收益组合而成的证券化产物。它的 APY 很大程度上取决于永续市场资金费率的水平,因此更像是对隐含利率的一层再包装,而不是基准利率本身。
如果把这些候选项放在一起,会发现它们衡量的对象并不相同:有的反映杠杆情绪,有的反映真实借贷,有的体现算法利用率,有的属于治理设定,有的则锚定无风险票息或机构套利空间。与此同时,它们各自对应的风险来源也完全不同,包括清算风险、对手方风险、智能合约风险、治理风险和信用风险等。
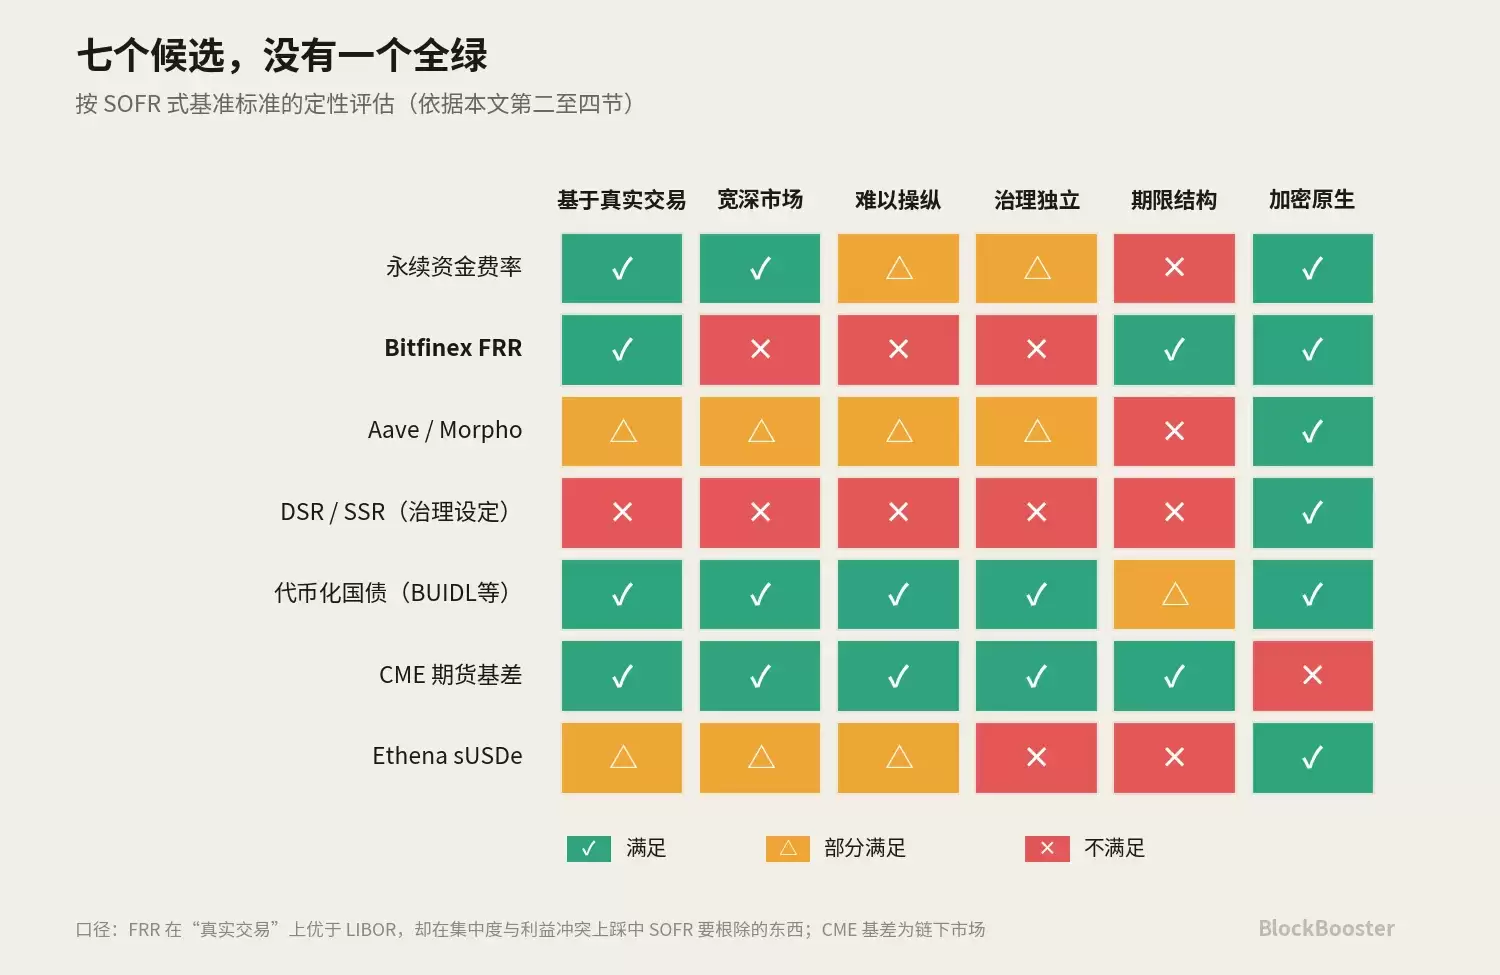
目前没有任何一个候选指标能同时满足“宽口径、期限结构、治理独立”这三个条件。
这也正是 Crypto 基准利率讨论的现实起点:暂时没有单一指标足以独立承担“市场之锚”的角色。
5. 从利差地图理解这些候选利率
如果把上述候选利率放在相同或可比期限上横向比较,可以先做一个截至 2026 年 6 月初的快照:
候选利率、近似水平、相对国债的利差、利差归因。
其中,代币化国债(如 BUIDL 等)约为 4.1% 至 4.7%,可视作基准附近的无风险腿;SOFR 作为对照锚,隔夜水平约为 3.61%;Sky SSR 约为 3.6% 至 3.75%,相对国债大致低 1% 至 0.4%,体现治理设定与协议信用溢价;Aave USDC 存款约为 3.5% 至 6%,相对国债约在 -0.6% 至 +1.9% 之间,反映智能合约与利用率溢价;Ethena sUSDe 历史区间为 4% 至 17%,波动显著,主要由资金费率与抵押收益驱动;永续资金费率在当前环境下大致接近中性,利差接近 0 甚至可能为负;CME 基差则随期限与市场情绪波动,通常为正,体现相对“干净”的机构融资溢价;Bitfinex FRR 约为 5.1% 年化(即约 0.0136%/日,6 月初),历史区间在 3% 至 20% 之间,压力时期可能快速上行,其利差主要体现 venue 风险与 Tether 对手方溢价。
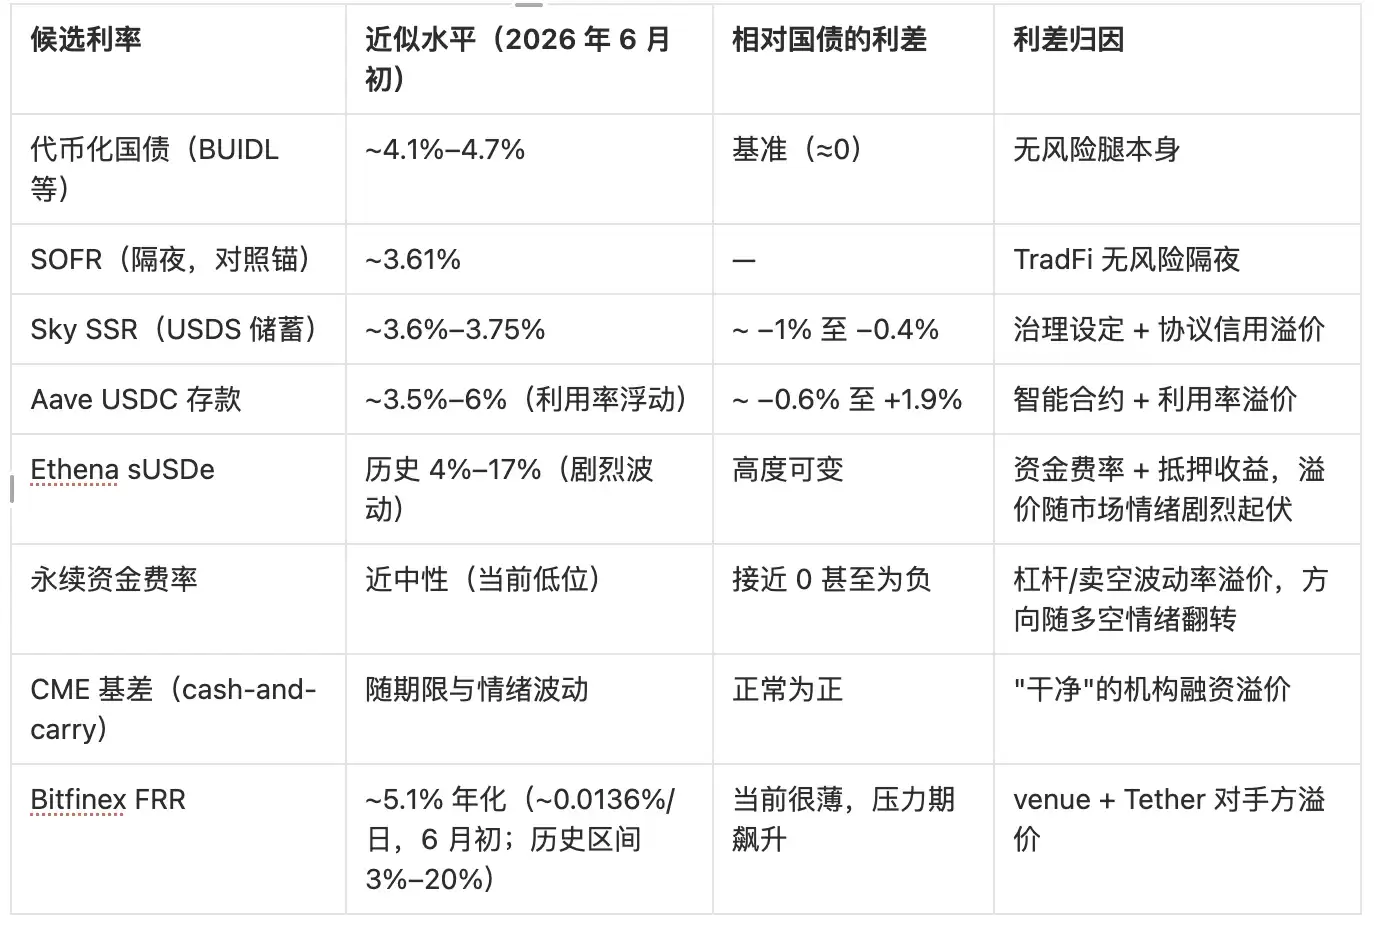
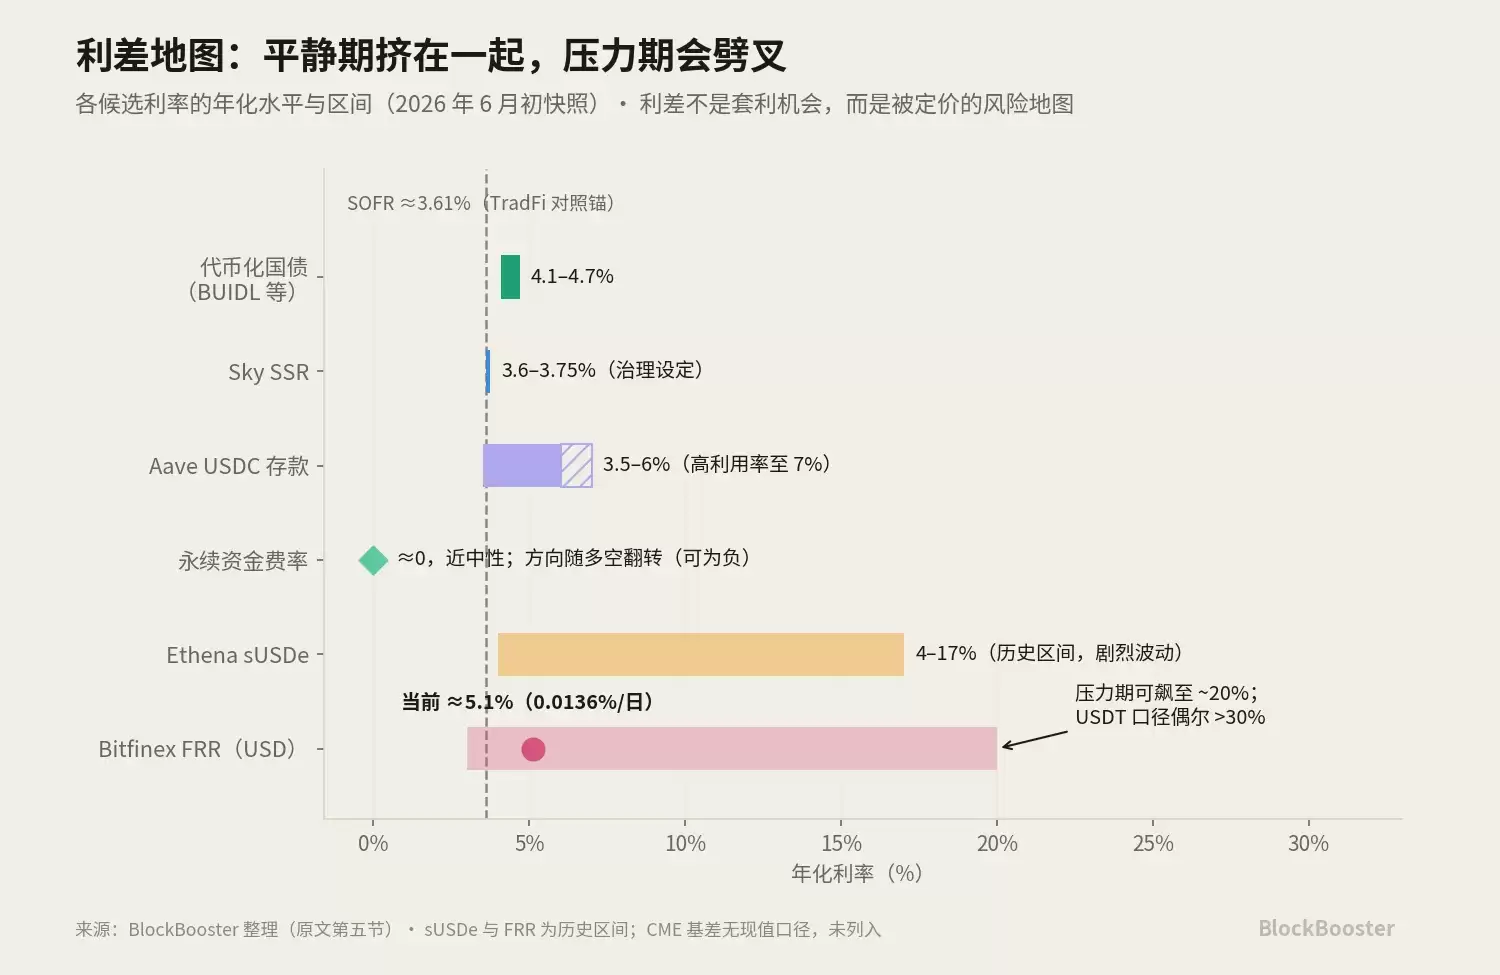
如果把这张表进一步写成利差归因公式,可以理解为:
- 永续资金费率 − 国债收益 ≈ 杠杆/卖空波动率溢价
- Bitfinex FRR − 国债收益 ≈ venue 风险溢价 + Tether 对手方溢价
- Aave 借贷利率 − 国债收益 ≈ 智能合约风险溢价
- DSR/SSR − 国债收益 ≈ 治理设定与协议信用溢价
- CME 基差 − 国债收益 ≈ “较干净”的机构融资溢价
以 Bitfinex FRR 为例,当前大约 5% 年化,与代币化国债(约 4.5%)、Aave(约 4% 至 5.5%)、SSR(约 3.6%)整体上相差不大,表面看利差并不显著。
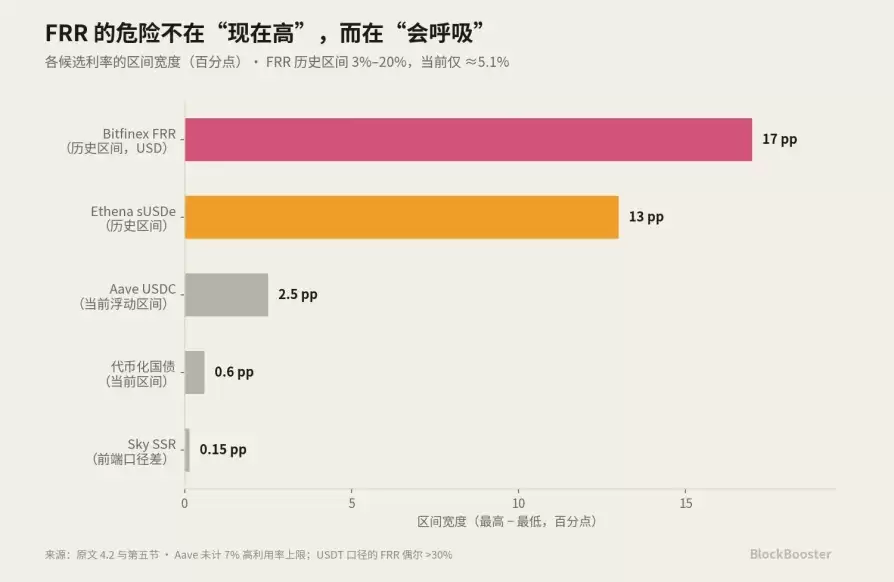
但 FRR 真正的问题并不只在于“数值高低”,而在于它在压力时期的表现。USD 借贷利率历史上曾在 3% 到 20% APR 区间内大幅波动:平稳阶段,它会向无风险利率附近收敛;而一旦杠杆需求上升或市场压力增加,就可能快速抬升。
如果把这样一种在关键时刻会明显跳动的利率,当作整个市场的定价之锚,那么锚本身在最需要稳定时反而不稳定。
在传统金融中,如果两个工具承载的是相近风险却给出不同利率,套利资金通常会迅速压缩利差。但在 Crypto 中,许多利差本身就对应着真实存在、且难以完全消除的结构性风险。
国际清算银行(BIS)的工作论文指出,Crypto 的 carry 规模有时可超过 40%/年,并且波动剧烈;在压力阶段,方向也可能急剧反转,例如 FTX 崩盘期间,CME 的 carry 一度跌破 -50%。
Crypto 市场还呈现出负的便利收益特征,即投资者更偏好持有期货而非现货,这与传统商品市场的典型情况相反,反而更接近某些政府债券市场的动态。背后原因在于,受监管资本往往难以直接持有现货,只能通过期货参与,而套利资本本身又受到保证金、清算和风险管理约束,难以无限进入。因此,Crypto carry 即便很高,也不一定会被迅速抹平。
总结
综合监管趋势和资本流向来看,未来 Crypto 基准利率更可能沿两条路径演进:一是以代币化国债作为无风险腿基础,再由 CME 基差、Bitfinex 期限结构和链上利率互换等数据拼接出期限曲线;二是建立一条治理中立、聚合多源数据的参考指数。
前一种思路的核心在于,无风险腿天然应由最接近无风险的资产来锚定,而期限结构则需要从现有具备期限信息的市场中逐步提取;后一种思路则强调,不依赖单一来源,而通过多源聚合来降低集中度与单点失真风险。
无论最终路径如何,在目前阶段,Crypto 市场的“基准利率”仍处于探索和构建过程中,相关指标更适合被理解为不同融资结构和风险偏好的价格映射,而不是已经定型的统一锚点。市场参与者在使用此类利率数据时,也需要结合产品结构、流动性条件与潜在风险来源综合判断。













