


结合过去数年的市场观察,我近期重新梳理了一套加密货币投资组合框架,用于应对下一轮市场周期。本文围绕选币标准、配置思路与赛道分布展开,核心是说明这套百万美元级别组合的构建逻辑,而非讨论短线交易机会。
为什么现在会被视为布局投资组合的重要阶段?
从原有判断来看,当前阶段被视为熊市后半程。宏观层面上,CPI 数据与美联储表态释放出通胀逐步放缓的信号,市场普遍关注后续货币政策是否出现转向。
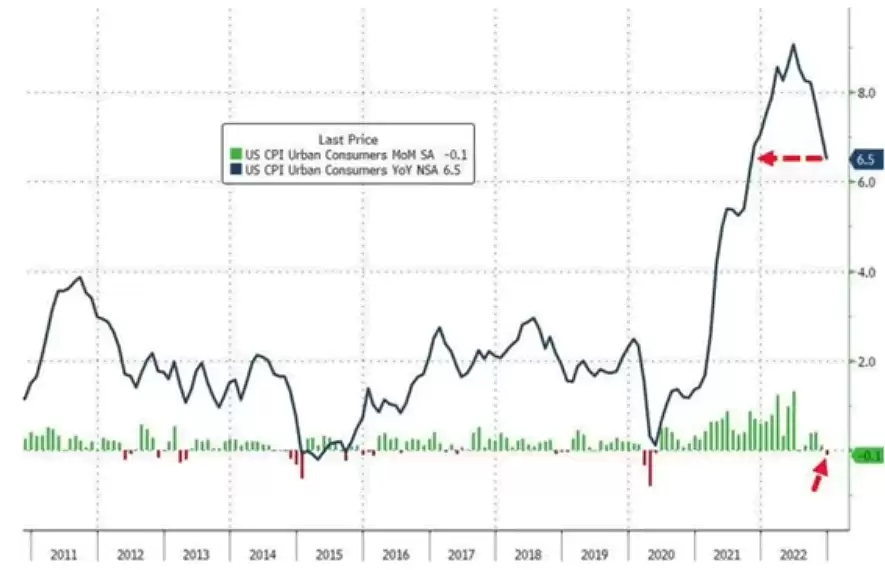
与此同时,比特币下一次减半时间被提及为 2024 年 4 月。历史周期中,减半往往被市场视为重要观察节点,也常与后续行情启动预期联系在一起。基于这些因素叠加,原文将当下定义为适合提前规划组合、为下一轮周期做准备的阶段。
投资组合与交易的区别是什么?
投资与交易在方法论上并不相同。加密货币交易通常需要更高频的决策、更强的执行力,以及较多时间投入,因此并不一定适合所有人。
相较之下,投资组合策略更强调在熊市后期筛选优质资产,再通过中长期持有等待市场周期演变。其关键不在于频繁操作,而在于识别下一轮市场中可能获得关注、具备叙事空间和资金承接能力的项目,并结合风险承受能力进行资金分配。
选币的五项核心标准
在这套百万美元投资组合中,原文提出了五个主要筛选维度:
- 生存能力:项目是否具备穿越长期熊市的能力,能否在低迷周期中继续运营。
- 估值对比:与同类竞争项目相比,完全稀释市值是否存在明显差异,估值是否具备吸引力。
- 团队动力:项目团队是否仍在持续开发、推进产品与进行市场传播。
- 炒作潜力:项目在下一轮牛市中是否具备再次被市场关注和放大的可能。
- 数据增长:项目所在赛道的用户增长、TVL 等关键指标是否维持扩张趋势。
在这套筛选逻辑下,原文最终选定了 10 个加密资产方向用于构建组合。
比特币和以太坊的配置思路
比特币和以太坊被定义为整个投资组合的核心底仓,合计占比 55%。其中,比特币配置 25%,以太坊配置 30%。
选择这两类资产的原因,在于它们被视为加密市场中的基础资产,兼具较高的共识度与相对稳固的市场地位。原文认为,尽管两者体量已经较大,但在完整周期中仍具备可观的回报空间。
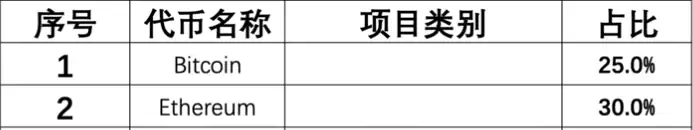
原文同时提到,只要未来市场再次进入牛市阶段,比特币和以太坊价格接近此前高点,整体组合有望获得较为明显的收益弹性。不过,这类判断本质上仍取决于市场周期演进,存在较强不确定性。
为什么配置 ARB 和 OP?
ARB 和 OP 在原组合中合计占比 10%,对应的是以太坊二层网络赛道。其核心逻辑在于,以太坊生态应用持续扩张的同时,高 Gas 成本长期是用户体验中的重要问题,而二层网络正是为解决这一痛点而发展起来。
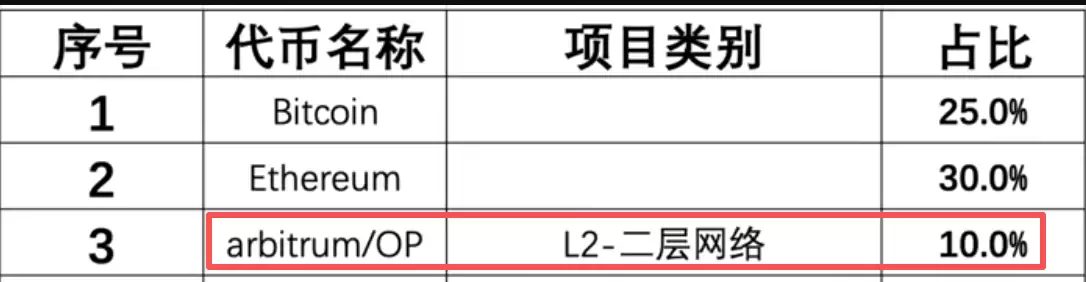
从叙事上看,二层网络既承接了以太坊的安全性,又在一定程度上降低了使用成本。原文提到,在熊市期间,ARB 和 OP 的 TVL 与用户数量依旧保持增长,这被视为市场认可度较高的体现。
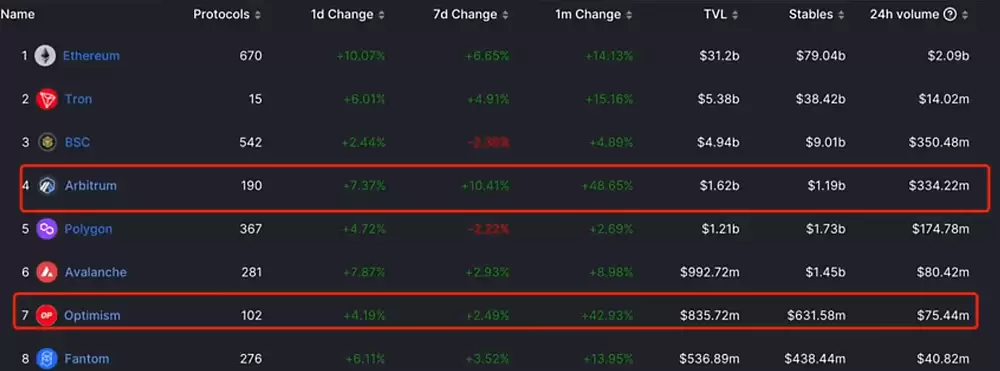
此外,原文还强调了两者在赛道内的先发优势,并以 OP 的市场表现作为 layer2 热度提升的观察案例。
狗狗币在组合中的定位
狗狗币在该组合中的占比为 5%。原文并未从技术创新角度赋予其过高评价,而是明确将其价值来源更多归结为市场传播效应,尤其是马斯克相关话题带来的关注度。
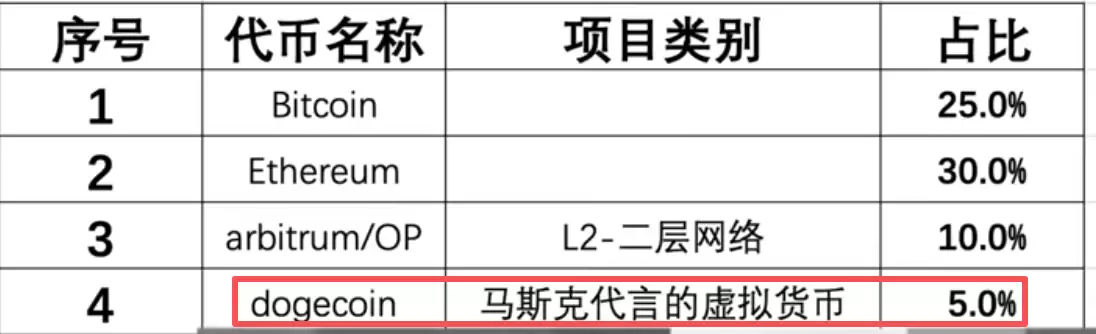
原文认为,狗狗币的特殊性在于其文化属性和传播属性较强,多次借助社交媒体事件获得市场情绪推动。因此,这一配置更接近于对话题影响力和市场情绪驱动逻辑的押注,而非基于底层技术迭代。
LDO 和 SSV 为什么受到关注?
LDO 和 SSV 在组合中合计占比 5%,对应以太坊质押赛道。随着以太坊由 POW 转向 POS,质押机制成为生态中更重要的一部分。
原文提到,以太坊官方质押门槛为 32 枚 ETH,这对普通用户并不友好。LDO 的价值在于降低参与门槛,使用户能够以更灵活的方式参与质押。
SSV 则被描述为提供去中心化节点匹配网络,用于连接有质押需求的用户与技术服务提供方。原文整体看好以太坊长期发展,因此也将这两个项目视为质押赛道中的代表性标的。
APT 和 SUI 的投资逻辑
APT 和 SUI 被归入相对偏中远期观察的标的。原文提到,这两个项目背后的团队都来自 Facebook 的 Diem 项目,这也是其被纳入组合考量的重要原因之一。
虽然原文也承认,单纯以“更便宜、更快”为卖点的新公链,已经不再是最具吸引力的叙事,但仍然认为这两个团队具备经验积累,并且在熊市阶段完成了 3 亿美元融资,使其在后续周期中具备一定资源优势。
此外,APT 和 SUI 使用 Move 语言进行开发。原文认为,这一编程语言在生产效率和执行效果上具备一定优势。尽管当前阶段仍有较多以太坊项目迁移或复制的特征,但在下一轮周期中,它们是否能够建立独立生态,仍是值得继续观察的变量。

去中心化交易所板块如何选择?
在去中心化交易所赛道,原文选择了 CRV 和 SUSHI。其基本逻辑是,虽然中心化交易所体验更流畅,但中心化平台天然伴随资产托管、信息不透明等潜在问题,而去中心化交易所则提供了另一种基础设施路径。
CRV 被视为去中心化交易所赛道的重要代表,原文认为其业务模型已经具备较强稳定性。SUSHI 则被看作估值与弹性更具吸引力的项目,尤其强调其在二层网络中的表现,以及相对较低的价格位置。
关于没有选择 Uniswap,原文给出的理由是 UNI 代币持有者权益有限,更多体现为治理投票权,且完全稀释估值已处于较高水平。
去中心化衍生品交易所的前景
在去中心化衍生品方向,原文纳入了 GMX 和 DYDX。相关逻辑主要基于监管环境变化以及中心化平台 KYC 要求趋严后,部分用户可能转向链上衍生品协议。
原文从交易工具视角出发,认为去中心化衍生品具备长期发展潜力,因为相较传统金融体系,其对普通用户的准入限制更少。
同时,原文提及 GMX 的用户数据持续增长,且除交易者之外,流动性提供者也能够参与协议机制,因此认为这一类产品形态值得持续关注。不过,相关赛道同样面临流动性、合约风险和市场波动等多重不确定因素。
NFT 与 GameFi 赛道如何布局?
在 NFT 与 GameFi 方向,原文选择了 MAGIC 和 APE,合计占比 10%。这两个标的被认为同时覆盖 GameFi、NFT 与元宇宙等多个叙事方向。
APE 被定义为 BAYC 生态代币。原文提到,BAYC 团队已收购 CryptoPunk,并围绕 NFT、元宇宙与游戏方向推进生态扩展,相关测试产品也获得了一定用户反馈。
MAGIC 则被描述为 Arbitrum 生态中的 GameFi 项目,拥有 NFT 商店,并在用户数据与产品体验方面表现较好。原文将其理解为一个具备多赛道叠加属性的项目,因此给予较高关注度。
去中心化存储是否值得关注?
在去中心化存储赛道,原文选择了 FIL 和 AR。该板块被视为区块链底层基础设施的一部分,与一般应用层项目相比,逻辑更偏向长期建设和底层能力输出。
FIL 被视为去中心化存储领域的重要代表。原文虽然提到其历史价格表现偏弱,但同时强调 IPFS 已在部分去中心化应用场景中得到实际使用。
例如原文提到,Tornado 协议在遭遇监管打击后,由于数据与代码存储在 IPFS 上,用户依然可以通过相关方式访问。这一案例被用来说明去中心化存储在抗审查和分布式基础设施层面的现实价值。
AR 与 FIL 同属去中心化存储赛道。原文将两者进行了类比:如果 FIL 更接近协议型基础设施,那么 AR 则更像面向长期数据存储的产品形态。基于这一判断,原文选择同时配置这两个赛道龙头。
完整投资组合配置比例
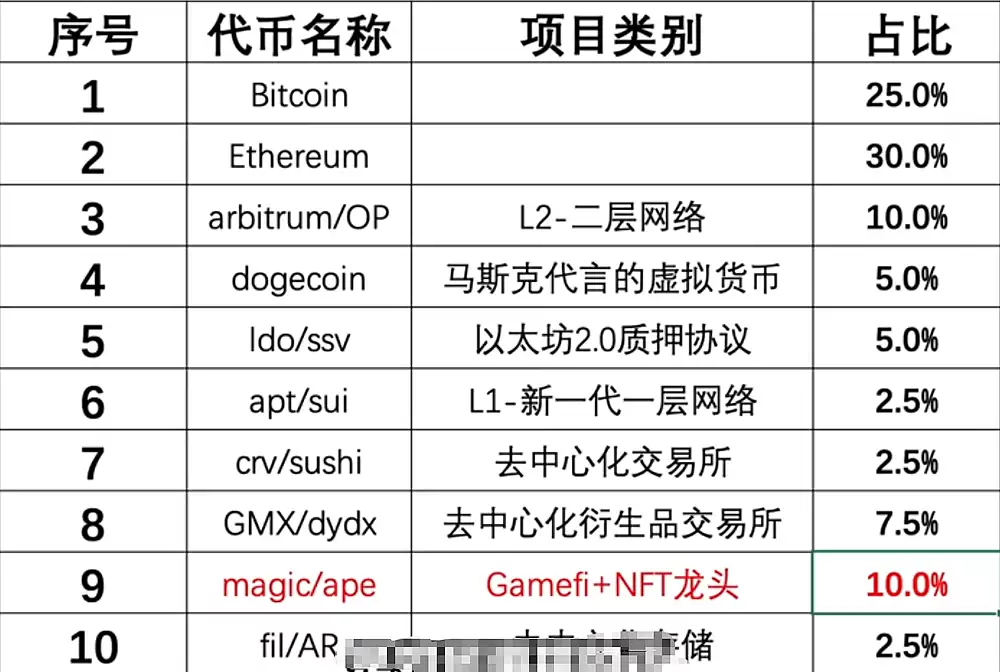
按照原文总结,这套百万美元投资组合的配置如下:
- 比特币:25%(底层资产)
- 以太坊:30%(底层资产)
- ARB + OP:10%(二层网络)
- 狗狗币:5%(传播属性标的)
- LDO + SSV:5%(以太坊质押赛道)
- APT + SUI:按价格合理时配置(新公链)
- CRV + SUSHI:去中心化交易所
- GMX + DYDX:去中心化衍生品
- MAGIC + APE:10%(NFT + GameFi + 元宇宙)
- FIL + AR:去中心化存储
什么时候开始建仓?
原文认为,当前整体环境仍处于熊市后半段,因此更重要的是先建立清晰的投资组合框架,再在合适时点逐步配置目标资产。
在具体执行上,原文提到对 APT 需要等待回调至更合理估值后再考虑配置;对 SUI,则倾向于先参与测试网,并在代币正式发行后再观察合适价格区间。
整体来看,这套组合强调的是中长期持有与耐心等待,而非短期频繁切换。市场波动依然存在,任何资产配置都需要结合自身承受能力审慎评估。
常见问题
Q:这套投资组合适合小资金用户吗?
A:原文观点是适用。虽然示例以百万美元组合为框架,但比例结构可以按资金规模进行缩放,核心在于配置逻辑,而不是绝对金额大小。
Q:熊市还会持续多久?
A:原文判断是当前大概率处于熊市后半段,同时将 2024 年 4 月比特币减半视为重要观察节点。历史上,牛市常在减半前后被市场反复讨论,但具体时间仍无法准确预测。
Q:如果某个项目归零怎么办?
A:原文给出的应对思路是通过组合分散风险。其逻辑在于,不把资金集中押注单一项目,而是优先选择各赛道中生存能力相对较强的资产,以降低单个项目失效对整体组合带来的冲击。不过,分散配置并不能完全消除风险。













