








近期市场整体表现低迷,不少投资者会开始关注:这是否意味着市场已经进入熊市?
对于刚接触投资的人来说,「熊市」和「牛市」是最常见的市场术语之一,但很多人未必清楚两者的定义、差异,以及在不同市场阶段应如何调整应对方式。本文将围绕熊市的定义、常见成因、市场特征与应对思路展开说明,帮助读者更完整地理解熊市的运作逻辑,并在波动环境中强化风险意识。
熊市是什么?熊市定义解析
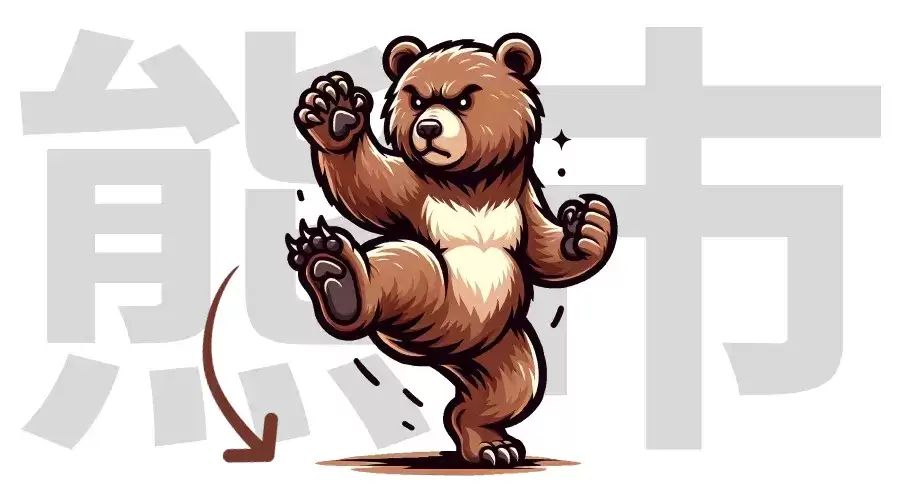
熊市(Bear Market)通常指金融市场处于持续下跌阶段的状态。在这一阶段,市场情绪往往偏向消极与谨慎,卖压上升,整体投资氛围趋于悲观,经济预期也可能同步转弱。
关于「熊市」一词的来源,常见说法是借用熊攻击时由上往下拍击的动作,来比喻市场价格向下走跌的趋势。也有人认为,这种说法反映了市场低迷时期投资者普遍承受的压力感。
熊市定义
一般而言,熊市通常是指市场指标或资产价格自高点回落20%或以上的情况。
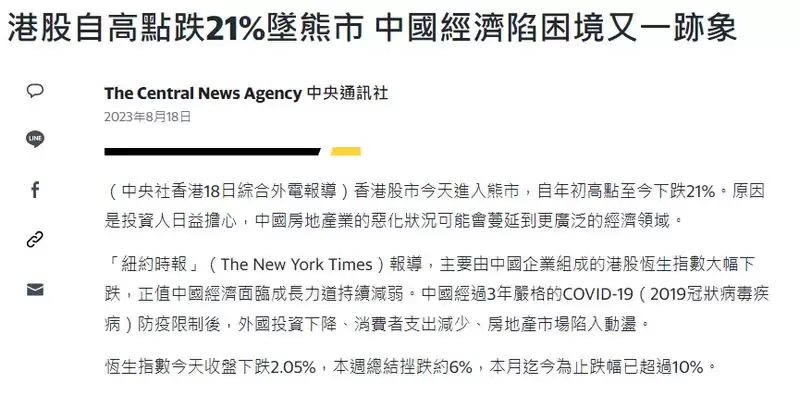
例如,2023年8月,受投资者对中国房地产业恶化的担忧影响,香港股市自高点下跌21%,因此进入熊市区间。
简而言之,熊市是描述市场或资产价格进入下行阶段的术语;与之相对的,则是价格持续上涨的牛市。
熊市特征
当市场进入熊市后,通常会出现以下几项较为典型的特征,投资者也常据此判断市场是否处于弱势阶段。
-
价格持续下跌
熊市最直观的表现就是价格连续走低。若市场较近期高点回落超过20%,通常会被视为进入熊市。以美国证券交易委员会的说法,若多数股票指数在至少2个月内下跌20%以上,可判断市场已进入熊市。 -
投资者情绪偏悲观
在价格持续下跌的环境中,投资者往往会对后市失去信心,情绪趋于悲观。部分资金可能因此选择减仓、出售资产,以降低潜在风险或控制损失。 -
市场波动加剧
当不确定性与焦虑情绪升温时,价格波动通常会明显放大。同时,投资者为了应对市场变化,交易行为也可能增加,市场成交量因此出现变化。 -
下行趋势持续时间较长
熊市往往是一个可能持续数月甚至数年的阶段。市场若要重新突破前高,通常需要较长时间,因此面对熊市时,投资者往往需要做好更长期的风险管理准备。 -
常与经济走弱同步出现
熊市经常伴随着经济衰退压力,例如失业率上升、通货紧缩等情况。此时,央行可能通过降息或推出刺激措施来推动经济修复。
正因为熊市代表的是金融市场中的下行与悲观阶段,投资者更需要保持谨慎,并重视资产配置与风险管理。
熊市发生的原因
熊市并非由单一因素造成,通常是多种宏观、产业与市场变量共同作用的结果。以下是较常见的几类诱因:
-
经济衰退
当整体经济进入衰退期,可能带来企业盈利下滑、失业率上升等连锁反应,从而压制市场表现并推动价格走弱。 -
利率上升
央行为抑制通胀或控制经济过热而提高利率时,可能导致债券价格下跌,并对金融市场整体形成压力。 -
地缘政治风险升温
战争、政治冲突或贸易摩擦等不稳定因素,往往会削弱投资者信心并放大市场恐慌。以2022年爆发的乌俄战争为例,其推高粮食与原油等大宗商品价格,加剧通胀,并进一步冲击市场情绪,使市场步入熊市。 -
金融危机
若出现银行体系崩溃、信贷风险暴露等问题,容易引发大规模抛售与流动性紧张,市场也可能因此快速转入熊市。 -
公司盈利下降
企业盈利能力是影响股票价格的重要因素之一。若公司业绩转弱,投资者可能下调预期,进而拖累整体市场表现。 -
自然灾害与疾病事件
如地震、强台风或大规模传染病等事件,可能对企业经营和宏观经济造成明显冲击,并引发市场不安情绪,进一步强化下跌趋势。 -
资产泡沫破裂
当某一领域或市场价格长期处于过高水平,可能形成资产泡沫;而一旦泡沫破裂,价格往往会快速回落,并带动市场转弱。
总体来看,熊市往往是多重因素叠加后形成的结果。市场参与者通常会持续关注全球经济、政策、地缘政治与突发事件的变化,以评估风险暴露情况。不过,任何市场判断都存在不确定性,仍需理性看待波动风险。
熊市征兆
在熊市正式形成前,市场有时会先出现一些预警信号。若所关注的市场出现以下变化,通常意味着需要提高警觉。
市场价格持续走弱
以股票市场为例,最直接的熊市征兆就是股价持续下跌。如果主要指数或大多数个股价格不断回落,往往说明市场已进入明显弱势区间。此时,理解价格下跌背后的原因,有助于投资者更清楚地评估市场风险。
交易量增加、资金流出
市场转入熊市前后,常会伴随交易量放大的现象。这通常与投资者信心减弱、集中出售持仓或调整配置有关。进入熊市后,部分市场的交易活跃度又可能逐步下降。
因此,如果发现交易量明显增加,同时伴随资金持续流出,就需要进一步观察当前市场所处的阶段。若投资者正在大规模撤出市场,通常反映出对后续走势的预期偏谨慎。
技术指标或经济指标转弱
当移动平均线、相对强弱指标等技术分析工具显示趋势转弱时,往往意味着市场可能正在由强转弱。
此外,也可以同步观察制造业活动指数、就业数据以及GDP增长率等宏观指标。如果这些数据反映经济动能减弱,市场也可能更容易进入熊市阶段。
市场情绪转向悲观
投资者情绪本身也是判断市场变化的重要参考。当市场走弱、前景不明朗时,风险偏好通常会下降,投资者对后市的信心也会逐步减弱。
在这种情境下,市场还可能出现「恐慌卖压」。部分投资者因担心损失扩大而急于卖出资产,这种情绪若持续扩散,往往会进一步加快下跌节奏。
熊市案例:近年较具代表性的熊市实例
2008年金融海啸
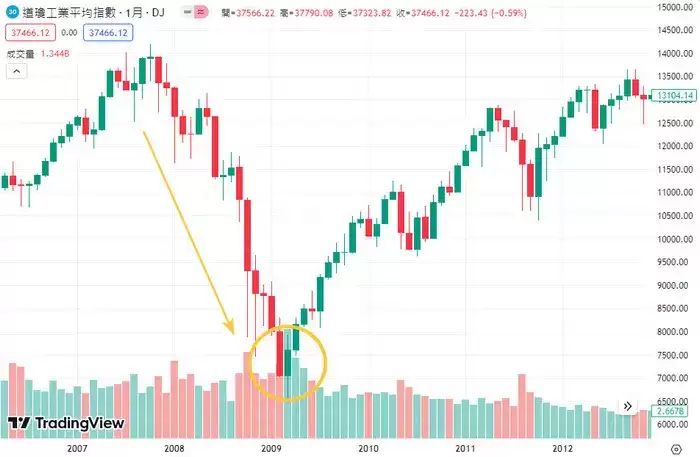
2008年的金融海啸被视为现代金融市场中最严重的熊市事件之一,其起点是次级房屋信贷危机。危机爆发后,全球股票市场大幅下跌,多家金融机构陷入困境,世界经济也进入严重衰退。
2008年金融海啸发生背景
-
次级方屋信贷市场崩溃
2008年金融危机起源于次级房屋信贷市场崩溃。大量面向信用条件较差借款人的房贷被打包成复杂金融商品,当借款人无力偿还时,相关资产价值迅速下滑,金融机构因此遭受巨大损失。 -
金融机构崩溃
许多金融机构持有大量次级房屋贷款及相关衍生商品,在风险远超预期的情况下,部分机构陷入危机,甚至破产,导致整个金融体系信心快速恶化。 -
全球金融市场动荡
随着金融机构接连出现问题,全球金融体系承受巨大冲击,央行与政府被迫介入维稳。2008年初,全球主要股票指数如道琼斯工业平均指数与标普500指数均出现明显下跌,危机影响范围迅速扩大。 -
金融紧缩
危机进一步演变为信任危机,金融机构之间因无法判断彼此风险暴露程度而降低往来,市场流动性受到冲击,企业与消费者融资难度上升,实体经济承压。 -
全球经济衰退
金融危机最终拖累全球经济活动,失业率上升、企业倒闭、GDP(国内生产总值)大幅下滑,全球经济进入深度衰退阶段。
2008年金融危机对全球市场和政策体系产生了深远影响。为防止金融体系进一步恶化,各国政府推出紧急援助与刺激措施,并对部分金融机构实施国有化。与此同时,央行通过大规模量化宽松与降息向市场注入流动性,试图稳定金融环境。危机之后,多国也推动了金融体系改革与监管强化。
这场危机成为现代金融史上的标志性事件,也进一步凸显了金融体系脆弱性与风险管理的重要性。
2020年疫情
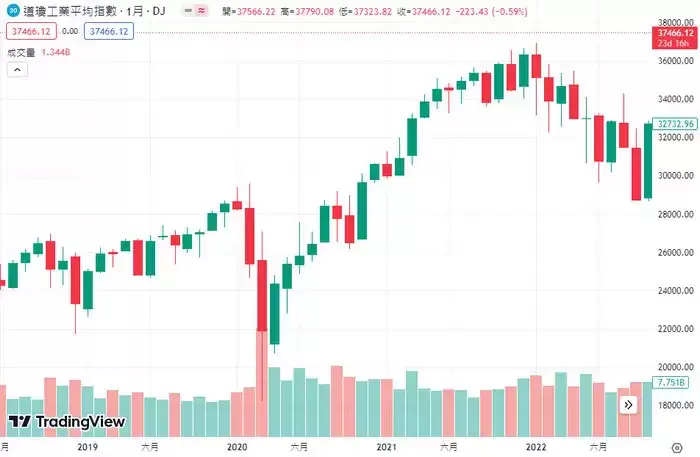
2020年新冠疫情暴发后,全球金融市场受到显著冲击。疫情在全球范围内带来高度不确定性与剧烈波动,并对多类金融资产造成影响,形成了一轮深刻的熊市。
2020年新冠疫情对金融市场造成的影响
-
全球市场震荡
疫情初期,投资者对病毒传播速度及其对全球经济的潜在影响感到担忧,全球主要股市出现明显波动与快速下跌。 -
市场崩溃
随着病例快速增加以及多国实施封锁和限制措施,市场情绪急剧恶化。全球股票市场相继进入熊市,多个主要指数跌幅达到或超过20%。 -
能源价格崩溃
疫情导致全球需求下滑,再叠加沙乌地阿拉伯与俄罗斯之间的石油价格战争,油价快速下跌,对能源行业构成明显冲击。 -
金融市场流动性危机
全球金融市场一度出现流动性紧张,一些市场交易功能受限,金融机构之间的信任下降,央行被迫出手稳定市场。 -
全球经济衰退
疫情防控措施压制了实体经济活动,多个国家进入衰退阶段,企业关闭、失业率上升,全球经济受到严重影响。
2020年疫情引发的是一场全球性危机,不仅影响股票市场,也改变了多个行业和资产的运行轨迹。为缓解冲击,各国政府陆续推出刺激方案、资金援助、减税措施和就业保护计划;同时,多国央行通过量化宽松、降息及流动性支持来稳定金融体系。在此期间,科技股因远程办公与数字化需求增长而表现相对强劲。
随着疫苗推出和经济逐步重启,一些国家开始从疫情冲击中恢复,股票市场也出现一定程度反弹。整体来看,这轮熊市推动了政府与央行采取一系列政策应对措施,并对全球金融格局产生了持续影响。
熊市中的应对思路
在熊市环境下,市场下跌与不确定性往往并存,因此更需要以审慎方式看待资产波动,并重视整体风险控制。
多元化投资组合
分散风险是投资中的基本原则,在熊市阶段尤其重要。与其将资金集中于单一行业或单一资产,不如通过配置不同类型、不同地区与不同属性的资产来降低集中风险。
-
不同类型的投资
投资不只局限于股票,也可以考虑债券、房地产等不同资产类别。这样一来,单一资产波动对整体组合的影响相对有限。 -
不同地区与行业配置
若投资只集中在单一地区或行业,一旦该领域转弱,组合承受的压力可能更大。适度分散有助于降低单一市场风险。 -
定期检查与调整
定期审视投资组合是否仍符合原本目标与风险承受能力,是风险管理的重要一环。当某一类资产占比过高时,可能需要适度调整。 -
兼顾长期与短期安排
不同期限的配置可以帮助投资者应对不同阶段的市场变化,也更有利于管理流动性需求。 -
保留一定现金弹性
适当保留现金,有助于提升组合灵活性,并在市场波动加剧时保有更高的应对空间。
简单来说,多元化配置的核心在于避免将全部资金集中在同一个方向上。即使部分市场表现不佳,其他资产仍可能在一定程度上分散整体波动风险。需要注意的是,任何策略都无法完全消除风险,熊市中仍应谨慎评估自身承受能力。






















