


在流动性很薄的市场里,“真的成交了”并不一定等于“这个价格足够可靠”。这正是这次 hyperliquid 海力士合约插针事件最值得新手理解的一点。
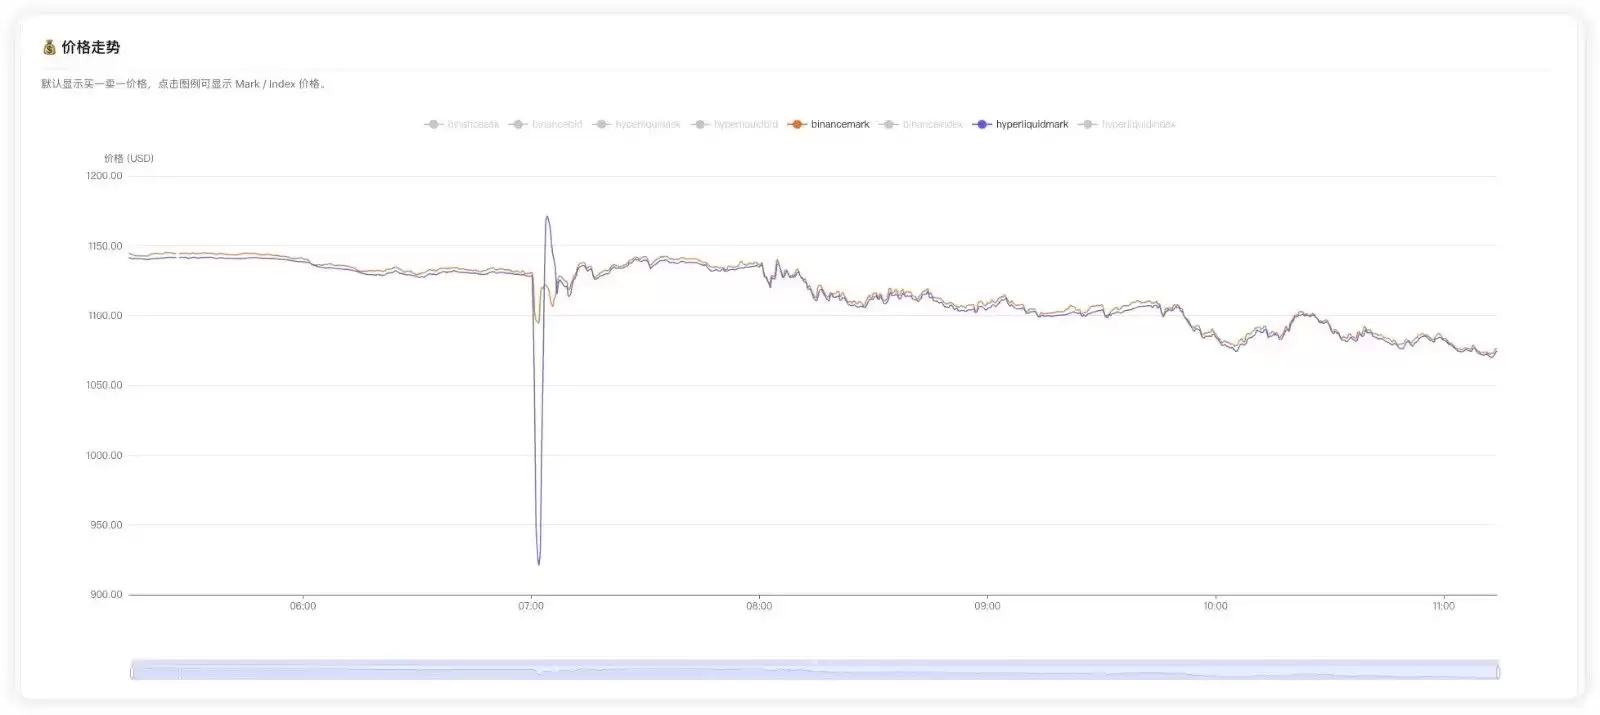
2026 年 7 月 28 日早间,韩国盘前市场只有 1 股 SK 海力士以 1,272,000 韩元成交,折合约 868 美元。随后,这笔不到 900 美元的成交被带入 TradeXYZ 的定价系统,导致 SKHX 永续合约在 1 分钟内从 1,128.2 美元最低跌到 927 美元。
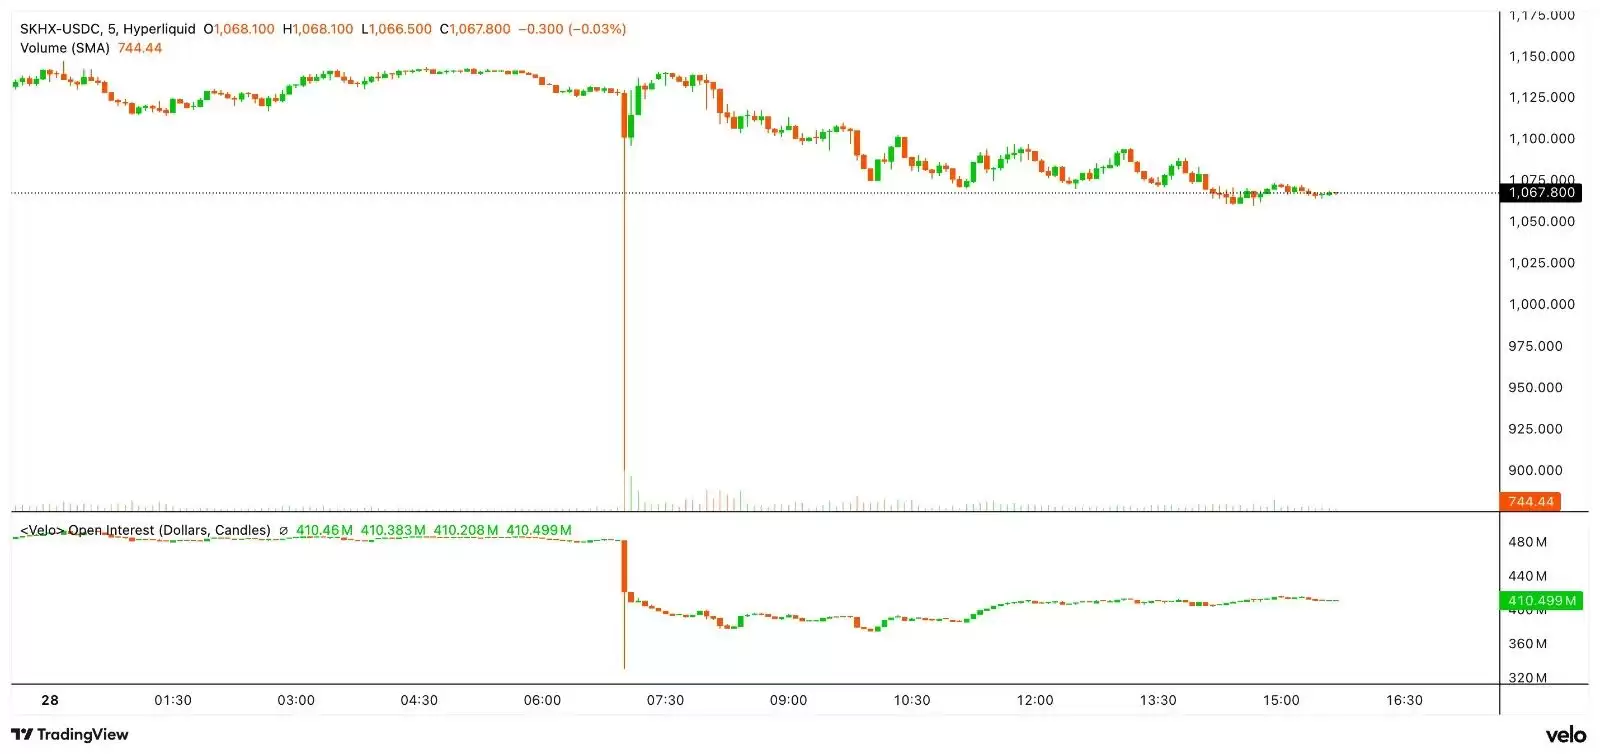
不到 3 分钟,数百个账户被系统接管。接下来的 4 小时里,清算规模进一步扩大到约 8,000 万美元。
也就是说,一笔约 868 美元的现货成交,最后影响到了持仓规模约 5 亿美元的 Hyperliquid 海力士永续合约市场。对于关注 Hyperliquid、SK 海力士合约、预言机机制以及“插针”成因的用户来说,这起事件很有代表性,因为它把低流动性、外部定价和清算风控之间的关系集中暴露了出来。
韩股盘前定价机制:为什么只成交 1 股,也会成为整起事件的起点
这次事件的起点出现在 Nextrade,也就是韩国在 KRX 之外运行的另类交易系统 NXT。
NXT 盘前使用的是连续竞价机制,简单理解就是:只要买价高于卖价,订单就会立刻撮合成交。虽然这是盘前市场,但它并没有脱离韩国股票原有的涨跌停约束,价格上下限仍以前一交易日 KRX 收盘价为基准,波动幅度大约是 30%。
SK 海力士前一日收盘价约为 1,816,000 韩元。按向下 30% 计算,再结合韩国股票最小报价单位调整后,1,272,000 韩元正好接近合法价格下限。
换句话说,这笔交易本身没有突破规则。真正的问题不在“违不违规”,而在“这个价格是否有代表性”。由于 NXT 盘前买单很少,盘口深度不足,一张足够低价的卖单,即使只成交 1 股,也可能把最新成交价直接压到下限附近。
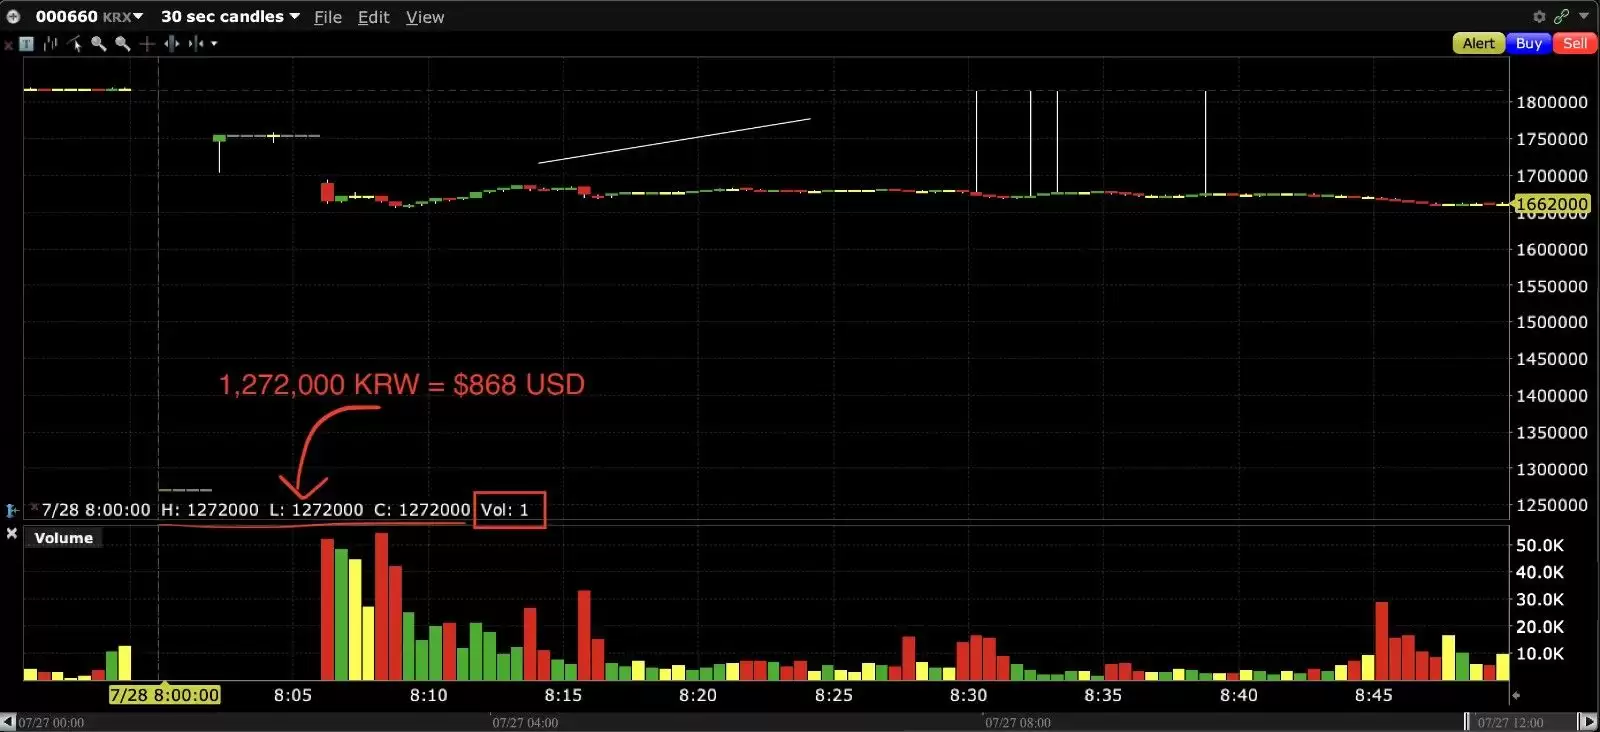
至于卖方到底是误操作、主动压价,还是只是接受这个价格成交,目前没有公开证据能够下结论。就后续清算链条而言,主观动机也不是最核心的问题。更关键的是:这是一笔真实成交,而且价格处在允许范围内,因此外部行情系统有理由把它当作有效价格接收。
风险传导,也正是从这里开始的。
Hyperliquid 插针真相:异常价格是怎么传导到 SKHX 永续合约的
根据 TradeXYZ 官方文档,SKHX 跟踪的是 1 股 SK 海力士普通股的美元价值,计算方式是用 000660.KS 的韩元价格除以 USDKRW 汇率,得到 SKHX 的预言机价格。
这里可以先用更容易理解的话解释一下:预言机的作用,就是把链下市场的价格带到链上系统里,供合约、清算和风控模块使用。如果预言机拿到的参考价格本身失真,那么后面的计算就可能一起受到影响。
TradeXYZ 对韩国股票设置了外部预言机喂价时段和内部定价时段。韩国时间早上 8 点到 8 点 50 分属于盘前外部定价时段,对应北京时间早上 7 点到 7 点 50 分。也就是说,NXT 刚开启盘前交易后,TradeXYZ 就会从机构数据提供商获取可执行报价,并把它作为外部价格输入系统。
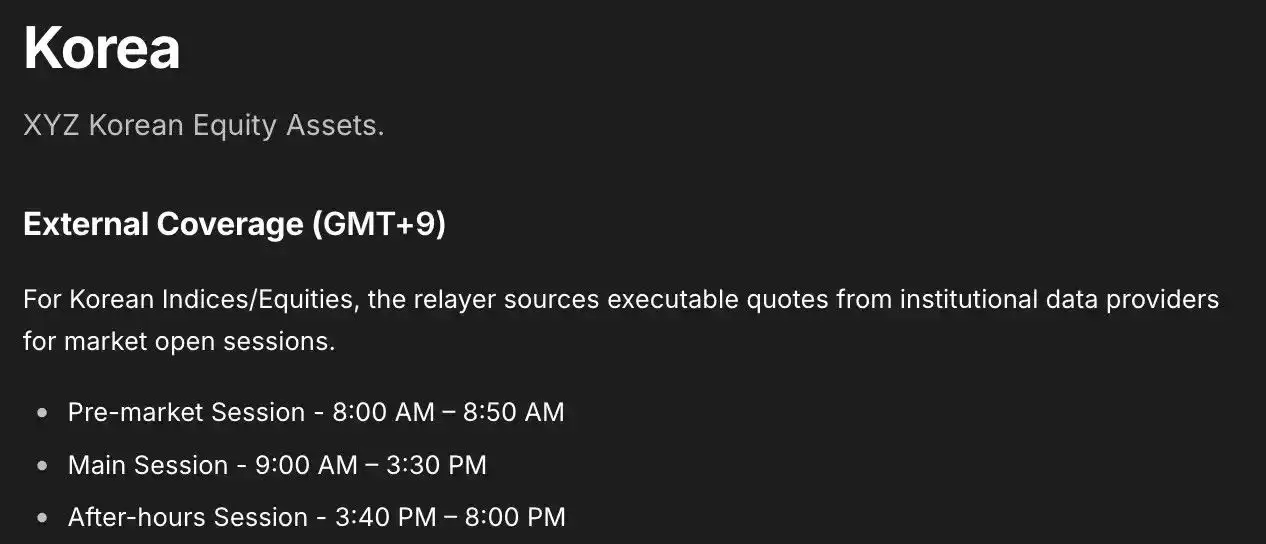
在北京时间 7 点之前,SKHX 还处于内部定价阶段,预言机主要根据 TradeXYZ 自身订单簿的冲击价格缓慢调整。到了 7 点,外部数据恢复后,预言机会在下一次更新时切回外部价格。
而这一次切换,正好撞上了那笔 868 美元的单股成交。
根据链上记录,07:00:21.678,TradeXYZ 的“预言机更新组件”向 HyperCore 提交更新:SKHX 外部价格为 868.17 美元,预言机价格为 908.21 美元,两个“标记价格组件”分别为 921.96 美元和 954.98 美元。

其中,真正对用户可见、并实际用于系统处理的是“标记价格”。TradeXYZ 会在三个数字里取中位数:预言机价格;预言机价格加上永续合约中间价相对预言机偏差的 150 秒 EMA;以及订单簿最优买价、最优卖价与最后成交价三者的中位数。
如果用简单一点的话说,这套设计并不是直接拿单一价格就触发系统,而是试图用订单簿数据和时间平滑机制来减缓异常波动带来的冲击。理论上,这能延迟异常价格立刻传导。
但更深层的问题在于:如果外部参考市场本身就很薄,那么即便定价模型做了平滑,底层输入依然可能不稳定。一笔真实但并不具备代表性的成交,仍然可能沿着定价链路被放大。
在北京时间 07:00 的 1 分钟内,SKHX 开于 1,128.2 美元,最低触及 927 美元,合约成交量达到 40,978 张,共产生 7,501 笔成交。内部定价阶段用于限制价格发现的 ±10% 边界,这次也没能挡住下跌,因为外部定价已经恢复,系统参考锚点随之切换到了新的外部价格。
Hyperliquid 清算机制是怎么被触发的:从价格波动到账户接管
这次清算数据需要分两个口径来看,理解起来会更清楚。
根据 HyperInsight 对链上地址的逐笔统计,短时间内 SKHX 清算名义额约为 7,939.8 万美元,未平仓合约从 4.81 亿美元降至 3.31 亿美元,减少约 1.5 亿美元。清算金额排名前三的地址合计被清算 1,477.54 万美元,其中损失最大的 0x320 开头地址被清算约 395.7 万美元,实现亏损约 204.5 万美元。
在这次清算过程中,约有 2,626 万美元流向了一个特殊地址:0x4000000000000000000000000000000000000001。
在 07:00:21 到 07:00:48 之间,该地址接管了 406 个多头账户,合计 27,098.687 份 SKHX 合约,加权均价约为 969.05 美元。
这里可以这样理解:正常情况下,系统会先把强平订单送进订单簿,看看市场上的买盘能不能把这些卖单接住。如果市场能接住,仓位就在公开市场里完成平仓;如果盘口承接不住,账户保证金还在继续恶化,系统就需要把剩余仓位转移出去。
这次事件里,0x400...0001 扮演的就是后备承接和清算中转角色。也就是说,它并不是主动开仓,而是被动接下了这些多头仓位。
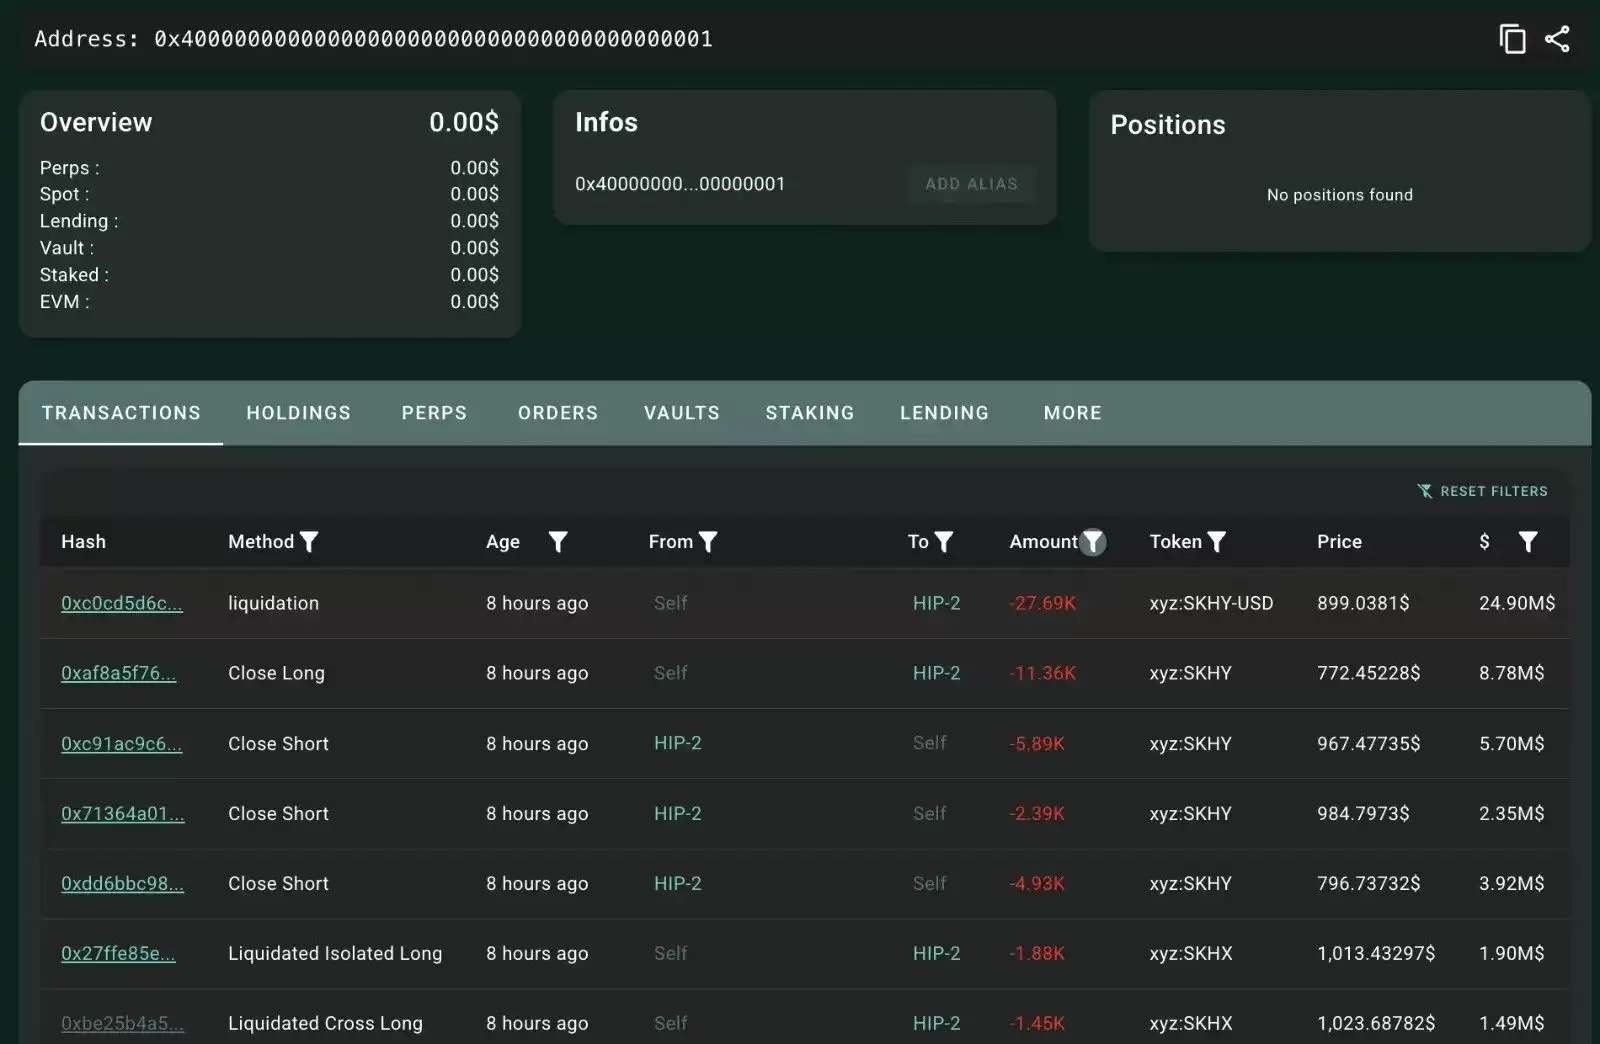
不过,接管仓位不代表风险已经结束。随着价格继续下跌,链上记录开始把 0x400...0001 本身也列为被清算账户。该地址共有 26,560.549 份多单进入下一轮清算,对应成交名义额约 2,473.74 万美元,实现亏损 100.10 万美元。
这里还出现了一个值得注意的点:公开文档与链上表现并不完全一致。TradeXYZ 的公开页面仍写明,XYZ 资产不受 HLP Liquidator Vault 保护,且目前没有后备清算器;但链上数据却把这些仓位转移标记为 backstop。
因此,更稳妥的说法是:0x400...0001 不能直接等同于 HLP 金库,它更像是 HyperCore 在这次 SKHX 事件中调用的系统后备承接账户。至于现行流程和旧版说明之间到底是什么关系,公开文档暂时没有给出进一步解释。
为什么 Binance 也受到影响,但 SK 海力士合约波动更轻
同一笔韩国现货成交,也影响到了 Binance 的 SK 海力士永续合约,但最终冲击明显更温和。
高频交易员 Boywus 对两套机制进行了直接对比:北京时间 7 点,Hyperliquid 上的 TradeXYZ 已经接入韩国盘前外部报价;而 Binance 在这个时间点仍处于内部定价阶段,要到 8 点接近韩国主市场开盘时才切换到外部报价。
Binance 官方文档显示,股票永续合约在外部市场关闭时,会使用订单簿冲击中间价,并通过 EWMA 对指数进行平滑处理,目的是降低开盘跳价和低流动性时段的强平风险。北京时间早上 7 点的第 1 分钟内,SKHYNIXUSDT 指数仅从 1,132.49 美元降至 1,130.66 美元。
这说明,TradeXYZ 在 7 点更早承接了价格发现;而 Binance 则放弃了这一小时的外部报价时效性。前者反应更快,但也更早暴露在低流动性价格冲击中;后者反应更慢,却因此避开了 868 美元成交价对清算系统的直接影响。
这并不能简单理解成“中心化交易所更安全”或“去中心化交易所一定更危险”。更关键的区别在于三个问题:外部价格什么时候接管、切换过程是否足够平滑、清算价格是否有独立的异常值保护机制。
Hyperliquid 海力士合约事件背后的核心问题是什么
有人可能会认为,TradeXYZ 只是忠实反映了真实市场情况。毕竟,1,272,000 韩元这笔成交确实发生了,数据提供商没有报错,交易平台各个模块也都是按既定规则把价格传到链上。从这个角度看,后续补偿并不容易获得明确的规则支持。
但“价格发现成立”,并不等于“清算设计足够合理”。这是两个不同层面的问题。
在传统市场里,最新成交价、指数价格、用于风控的公平价格,本来就不是同一个概念。“标记价格”的意义,就是避免某一笔局部成交直接决定高杠杆账户的命运。
这次事件中,外部报价虽然经过了中位数、EMA 和更新幅度限制,但仍在 1 分钟内触发约 8,000 万美元清算。这说明,现有保护机制与参考市场的真实深度之间,可能并不匹配。
即使接入更多报价商,也未必能单独解决问题。原因很简单:如果多个数据源看到的都是同一个 NXT 盘前盘口,那么单股低价成交会同步进入各家报价,中位数最后仍可能靠近同一异常价格。数据源可以分散,但底层流动性不会自动变厚。
Hyperliquid 已将 HIP-3 市场的预言机定义与运行责任交给部署方,但清算实际由 HyperCore 执行,因此相关风险和声誉影响,并不会只停留在 HIP-3 部署方层面。
更早、更广的价格发现机制当然有价值,但代价也很清楚。这次 SKHX 插针事件暴露出的核心问题,在于参考市场深度、外部定价切换机制,以及清算保护之间是否匹配。对于高波动、低流动性的交易场景,平台风控设计仍有继续接受检验的空间。
对于市场参与者来说,这起事件也再次提醒了一个很基础但很重要的事实:真实成交价,并不总是适合作为清算依据的公允价格,尤其是在高杠杆环境下,价格传导风险往往会被迅速放大。本文仅用于事件解析与用户教育,不构成任何投资建议,参与相关交易前仍需结合自身风险承受能力谨慎判断。














