








本轮周期中,代币市场的收益表现受到几项核心问题持续压制:内部人员代币解锁往往严格按既定时间表推进,缺乏与项目实际业绩的联动;协议创造的收入很少直接回流给持币用户;原本用于扩大分发覆盖面的空投,在部分情况下反而演变为内部套现的流动性出口。
自 2025 年 1 月起,若对各大主流中心化交易所新上线币种采取无差别买入策略,1000 美元本金最终大约只剩 500 美元。同期,上新币种的价格中位数跌幅达到 82%,仅有 12% 的币种现价高于上市开盘价。彼时平台更偏向追求上新数量,而对项目质量的筛选明显不足。
代币机制设计的结构性缺陷
按时间表推进的代币稀释,已经对样本收益造成了可量化损耗。本次追踪覆盖 33 个代币、超过 400 次解锁事件,其中有 28 个代币在每次解锁前后三周区间内的表现均跑输比特币。平均来看,每一次解锁会使代币相对比特币的超额收益收缩约 7%。由于不少解锁集中在 30 天内释放,市场往往难以及时消化对应抛压。
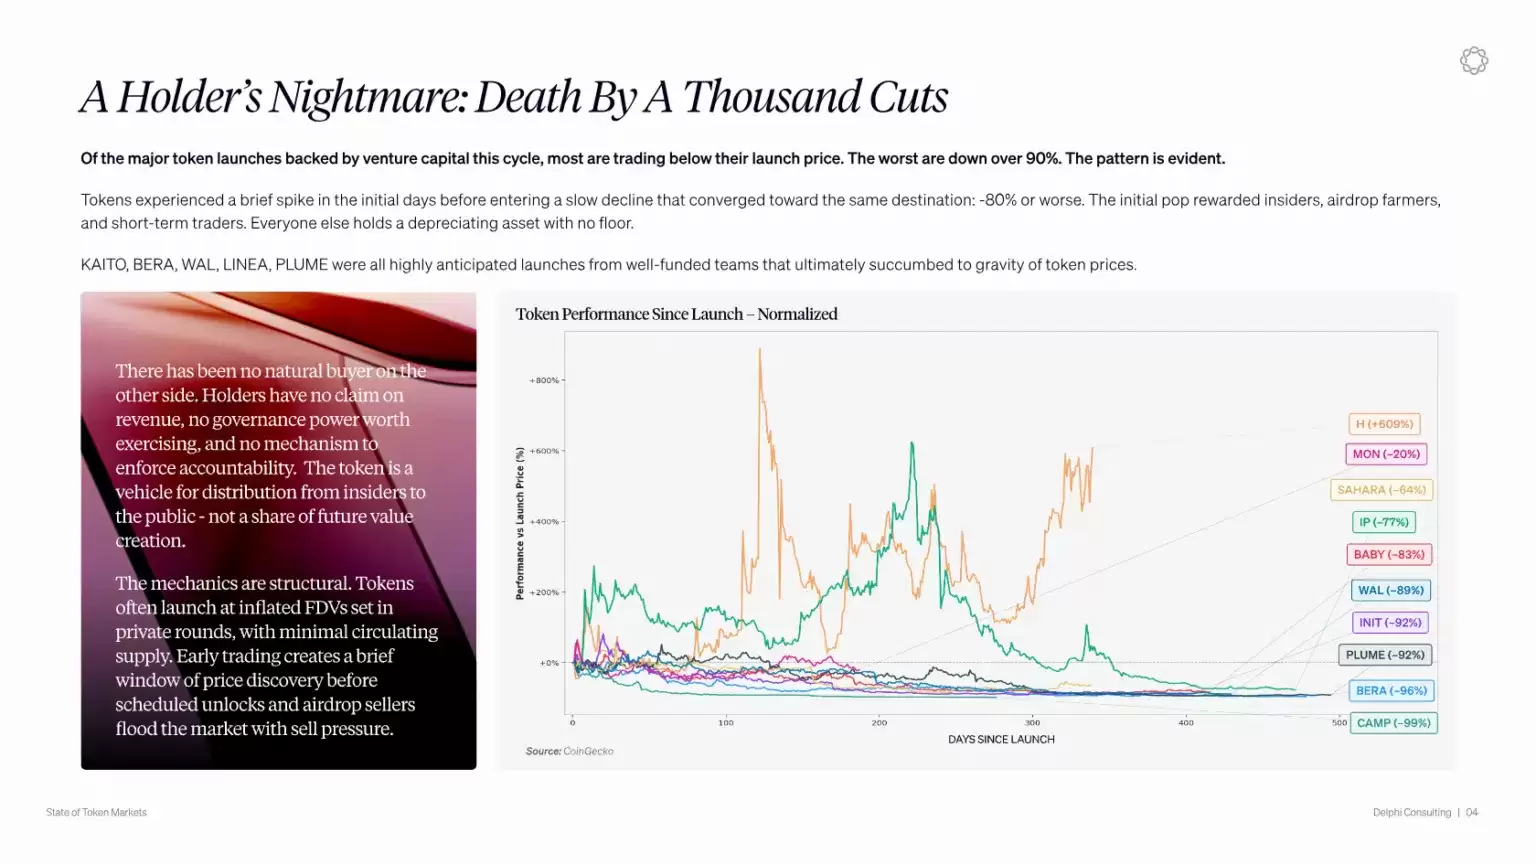
另一项关键问题在于价值捕获机制不足。多年来,出于对证券合规风险的顾虑,不少项目创始团队并不愿意将手续费收入分配给代币持有者,结果是市场中出现了大量仅具备治理功能、却无法分享协议营收的治理型代币。
手续费收益的转化机制
当前,具备稳定创收能力的头部 DeFi 协议,要么在上线初期就建立了价值捕获体系,要么后续通过社区治理补充了相关机制:
- Hyperliquid:几乎将全部交易手续费用于代币回购;
- Uniswap:销毁了 1 亿枚 UNI,销毁规模对标自 2018 年以来原本应累积对应的手续费收益;
- Jupiter:先下调代币最大总供应量,再将 50% 手续费用于为期三年的锁仓回购计划;
- Aave:其 DAO 已通过提案,每周从协议营收中拿出 100 万美元实施代币回购。

设计Uniswap集成架构。当用户需要构建集成Uniswap的项目,并希望获得集成方式(交易API、SDK或直接合约)、架构模式、所需依赖及安全注意事项的建议时使用。
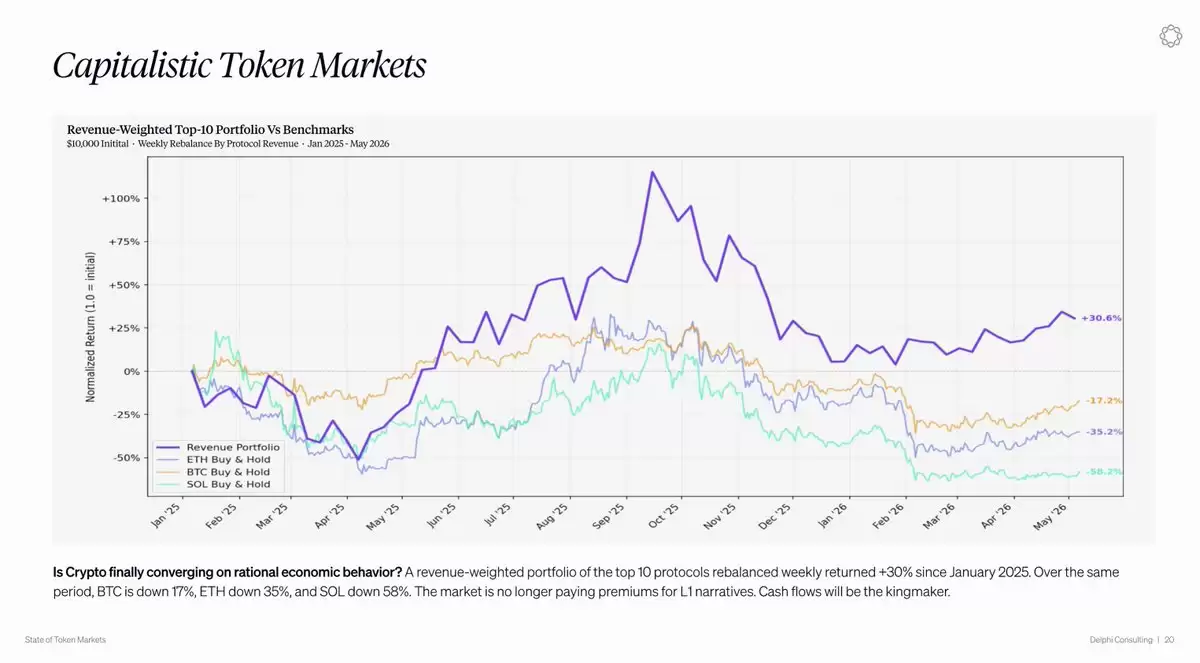
这套策略在 2025 年 1 月至 2026 年 5 月期间表现突出。以十大头部协议为样本,按营收权重配置并进行每周调仓的一揽子代币组合,区间涨幅达到 30%;同期,比特币下跌 17%,以太坊下跌 35%,索拉纳下跌 58%。
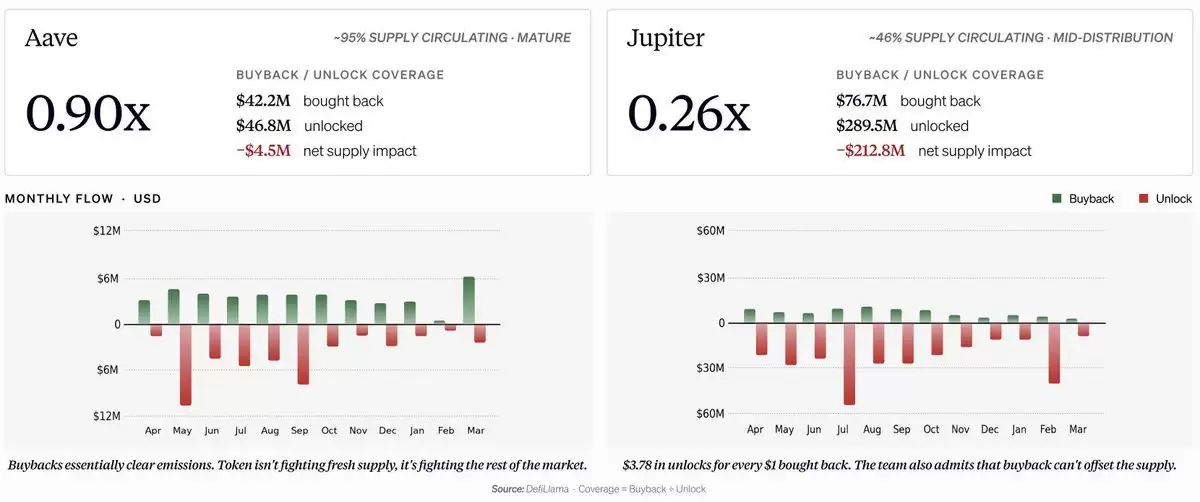
不过,单靠手续费收益转化机制,并不足以独立化解代币供给端的抛压。Aave 累计投入 4200 万美元用于回购,而同期解锁抛盘规模达到 4700 万美元,这意味着回购基本只对冲了新增代币供给,并未形成显著的净买入支撑。Jupiter 是样本中回购力度最强的项目之一,但其历史遗留的解锁抛压体量大约仍是回购资金的四倍。Hyperliquid(HYPE)在统计区间内涨幅超过 500%,核心原因在于手续费支撑下的回购买盘,足以承接规模相对有限的内部筹码抛售。只有当回购规模足以有效吸收市场卖盘供给时,回购机制才更可能对币价形成实质性支撑。
部分项目团队已经开始从源头调整代币供给设计。MegaETH 设置了约束条件:只有在项目完成产品关键绩效指标后,超过一半的代币总供给才可解锁;若协议未达标,内部持有代币将继续锁仓。Hyperliquid 则在项目上线初期就未预留风投份额,从根源上规避了类似问题。Uniswap 与 Jupiter 也通过治理投票,在后期削减了存量旧代币供给。
长线买方资金正在变化
持币买方结构也在发生明显变化。机构整体持有的 IBIT 持仓量同比增长 62%;理财顾问渠道持仓增长 204%,主权基金与捐赠基金持仓增长 228%。与此同时,参与基差交易的对冲基金则在减持并退出 IBIT。摩根士丹利、贝莱德、穆巴达拉投资公司则新建或增持了相关持仓,这类买方通常具备更长的持有周期。
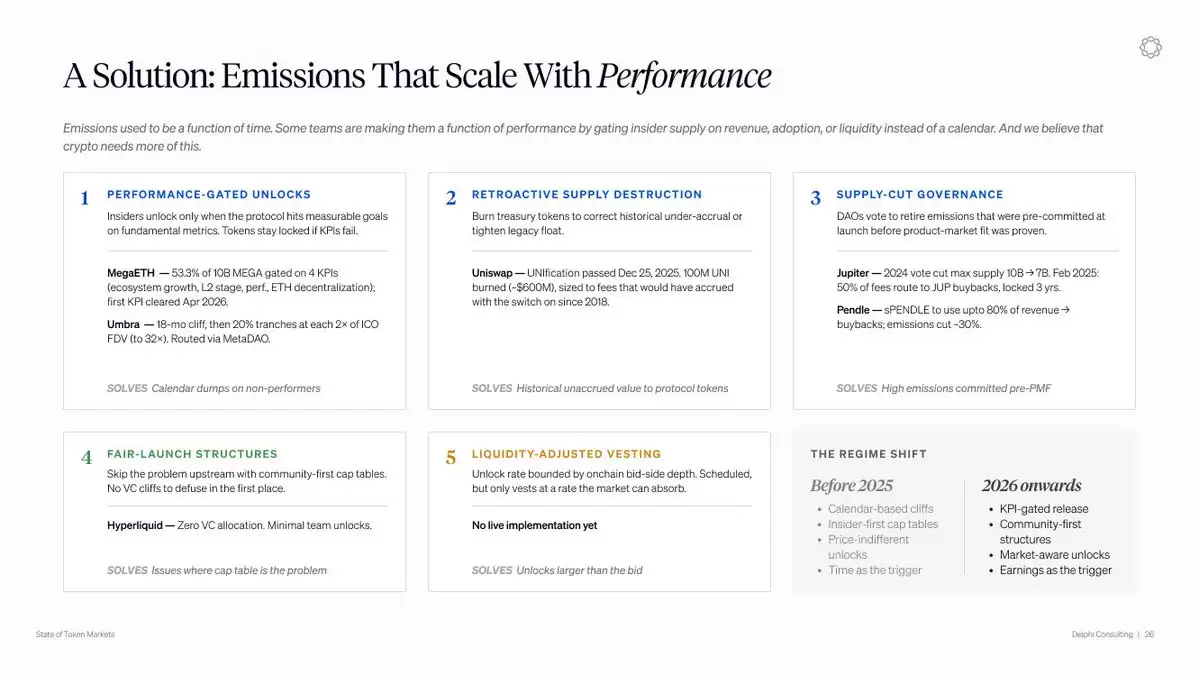
从当前市场演变看,下一批更可能具备长期持有价值的代币,通常需要同时满足两项条件:其一,协议营收能够回流至持币人;其二,代币释放节奏与项目运营业绩形成更强绑定。若从整体趋势观察,这一资产品类正在进入一个基本面更扎实的阶段。不过,代币市场仍受供给释放、流动性变化与机制设计等多重因素影响,市场波动风险依然存在。






















