








6月1日,strategy 向 sec 提交 8-k 文件,披露公司在 5 月 26 日至 31 日期间出售了 32 枚比特币,成交均价约为 77,135 美元,合计套现约 250 万美元。
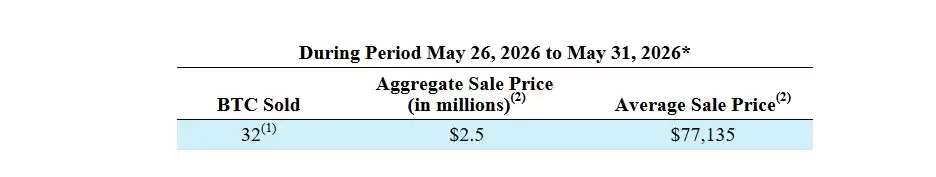
Strategy 首次披露卖出比特币,市场情绪明显转弱
这次卖币之所以引发关注,关键原因不只是数量,而是它具有很强的信号意义。这是 Strategy 自 2020 年启动比特币囤积策略以来,首次正式披露出售比特币。
虽然当天市场注意力一度被其他热点分散,但在消息公开后,比特币价格仍出现了较明显回落。随后,Polymarket 上关于 Strategy 是否在 5 月卖出比特币的预测市场争议开始扩散,相关讨论持续升温,比特币价格也顺势跌破 7 万美元。
根据文件披露,截至 2026 年 5 月 31 日,Strategy 累计持有 843,706 枚比特币,总买入成本约 638.7 亿美元,持仓均价约为 75,699 美元。
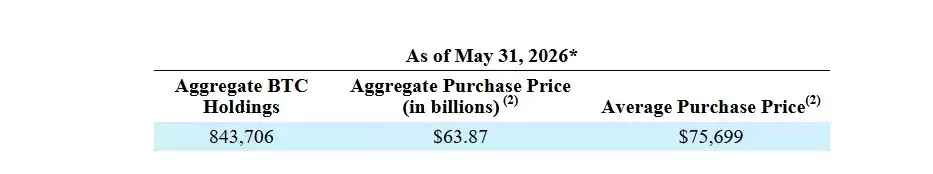
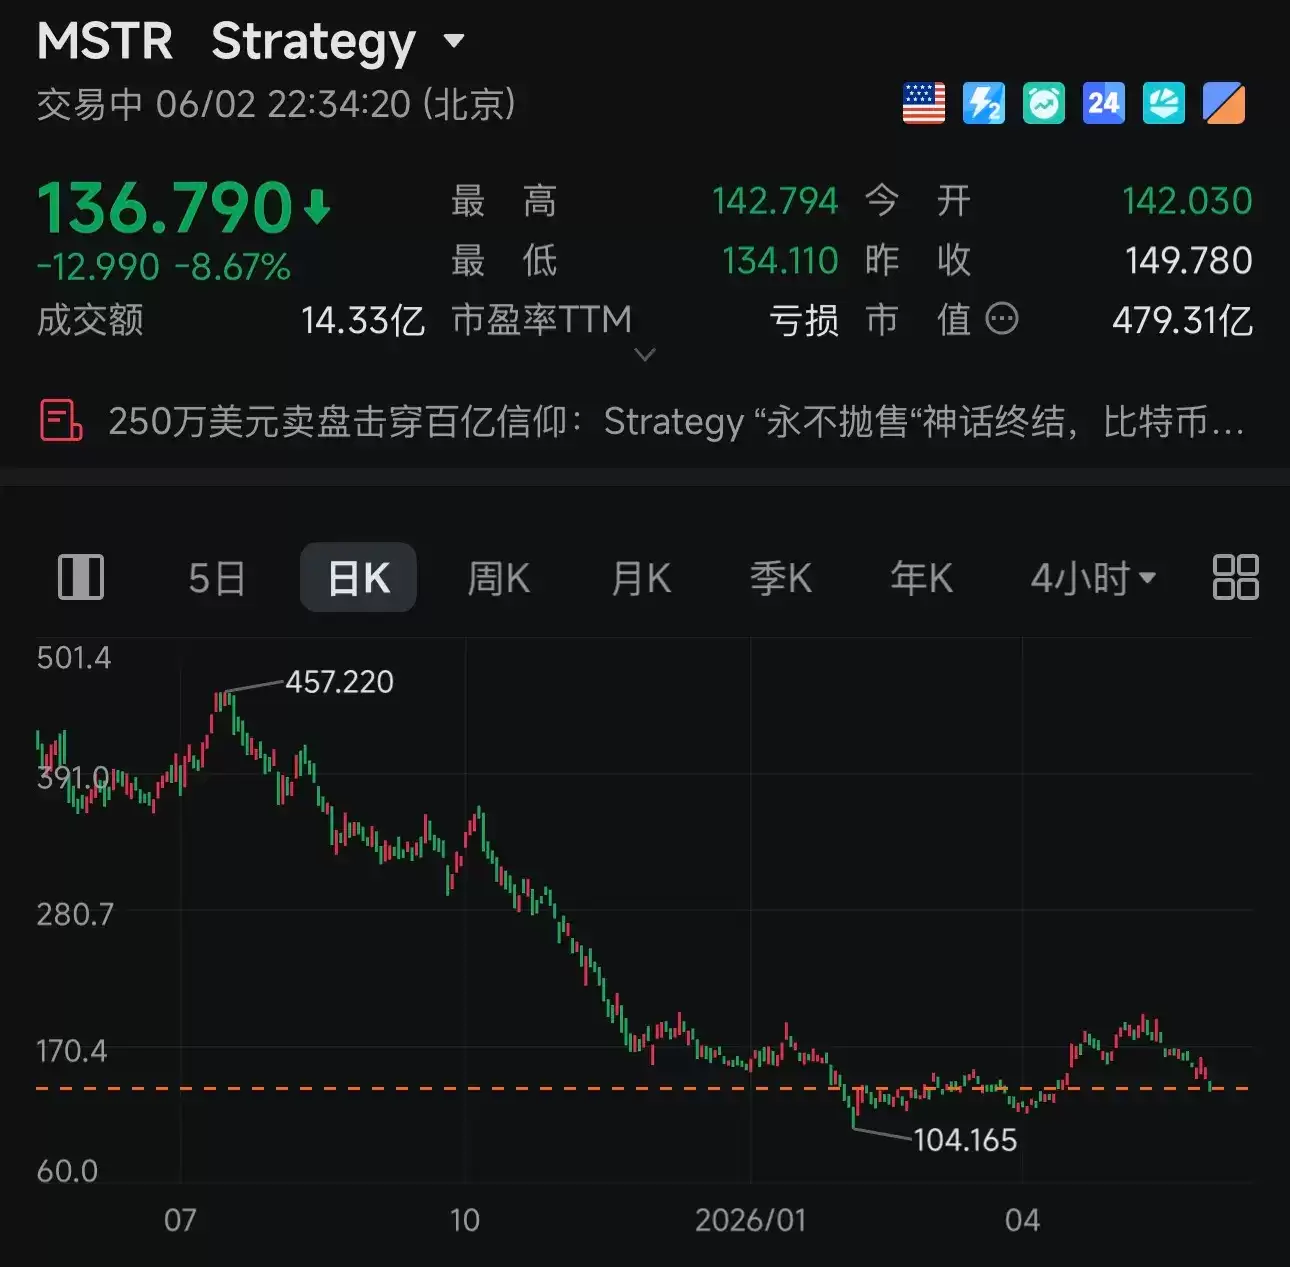
截至发稿,BTC 价格已跌破 6.8 万美元,Strategy 浮亏约 10%,账面亏损超过 60 亿美元。自卖币消息披露以来,比特币市值蒸发已超过 800 亿美元;美股交易时段内,MSTR 一度跌超 10%。
如何理解 Strategy 的财务结构:美元储备、优先股和现金流压力
如果只看“卖了 32 枚比特币”,这个动作其实不大;但如果放到 Strategy 的整体财务结构里看,背后的压力就更容易理解了。
目前,Strategy 账上的美元储备余额为 9 亿美元。这笔资金由公司于 2025 年 12 月单独划拨,主要用于支付优先股股息及未偿债务利息。
公司已经发行了多个系列的永续优先股,包括 STRC、STRF、STRK、STRE 和 STRD。其中,STRC 的年化股息率维持在 11.50%。按各系列合计规模估算,公司每年需要承担的股息义务约为 15 亿美元。
对新手来说,可以简单理解为:Strategy 虽然持有大量比特币,但比特币本身并不会像经营性业务那样持续产生现金流。而软件业务收入贡献相对有限,因此不断增加的股息支出,主要仍需依赖融资或资产变现来覆盖。
Arca 首席投资官 Jeff Dorman 直言,Strategy 当前的优先股融资结构已经“失控”。在比特币价格持续波动的背景下,这种模式要长期维持,难度正在上升。他认为,公司最终可能只剩下两个选择:持续出售比特币用于支付股息,或者直接停止派息。
Strategy 为什么会卖出比特币
从这个背景再回头看,管理层此前的表态,其实已经提前释放了一些信号。
5 月 28 日,CEO Phong Le 在接受 Fox Business 采访时表示,公司可能会根据每日或每周的市场变化,灵活决定是否出售比特币;同时,利用价格波动带来的未实现亏损进行税务筹划,也是出售的合理考虑之一。他也强调,公司的长期目标仍是持续净增持比特币,并提升每股对应的比特币持有量。
上月初,Michael Saylor 在接受采访时也表示,不排除在年底前出售部分比特币的可能。相比其过去长期坚持的“永不卖币”立场,这一表态已经被市场视为较明显的方向变化。
这次卖币规模到底大不大
单看数字,这次出售其实相对克制。
5 月 26 日至 31 日,Strategy 以 77,135 美元的均价出售 32 枚比特币,套现约 250 万美元。同期,公司还通过 ATM 计划出售约 80 万股 MSTR 普通股,净募资约 1.283 亿美元。
把两项动作放在一起比较就能看出,卖币所得在整体融资动作中的占比并不高。也就是说,这次卖币行为本身的象征意义明显大于实际资金贡献。
换句话说,市场更在意的不是“卖了多少”,而是“这家公司终于开始卖了”。
市场是怎么解读这次卖币的
消息披露后,市场很快出现了不同解读。
加密分析师 Phyrex 认为,32 枚比特币从数量上看确实不大,但它对部分投资者信心形成了打击。在他看来,Saylor 过去作出的“永远不会出售比特币”承诺一旦被打破,具体卖出多少反而不再是核心问题。
BITWU.ETH 则认为,市场短期下跌的关键,并不在于这 32 枚比特币本身带来的卖压,而是“永久单向买盘”预期正在被重新定价。过去六年里,Strategy 在市场中的角色始终是“只买不卖”的长期买方,这一定位本身构成了重要的多头叙事基础。一旦这一形象出现裂缝,市场就不得不重新评估这个此前很少被认真量化的变量。
@Michael Liu93 则从更底层的逻辑提出质疑。他认为,MSTR 卖币还债,可能意味着 STRC 模式开始被市场证伪。如果市场开始以基金管理人的视角审视 MSTR,就会发现它几乎具备一家基金公司的多项劣势:操作能力并不突出、磨损效应使买入价格往往落在短期高位、交易动作高度透明且容易被提前预判、体量过大也限制了其在周期顶部灵活退出的能力。
不过,也有观点认为,这次卖币更像是一种主动调整。Saylor 或许正在推动叙事转型,从“Never sell”过渡到“Never be a net seller”。简单理解,两者差别在于:前者强调绝不出售,后者则允许阶段性卖出,只要整体持仓仍保持净增加即可。按照 Saylor 自己的说法,只要 STRC 年发行量达到比特币持仓的 2.3%,公司就能在持续卖出的同时维持净买入,理论上可长期覆盖股息义务。
独立分析师 Markus Thielen 则将此次出售视为一次市场测试。他认为,Strategy 正在试探市场对卖币行为的接受程度,同时验证其资本配置策略是否可以更加灵活地运行。他指出,在当前整体财务安排中,STRC 优先股融资工具的成功与扩张优先级,可能已经高于维持“永不卖币”的叙事形象。
这件事可能带来哪些后续影响
从更长一点的视角看,这次小规模出售在很大程度上,也可以被理解为让市场提前适应“Strategy 会卖币”这一现实。如果未来公司使用比特币支付分红或偿还债务,市场或许就不会再把这一动作直接视为灾难性信号。
与其让这个问题长期悬而未决,不如提前释放信号。从这个角度看,Strategy 正在从“永不卖币”的信仰型符号,逐步转向一个更强调现实资本运作的主体,而市场也需要时间重新为这一角色定价。
尽管 32 枚比特币的体量不足以改变 Strategy 的整体持仓逻辑,也谈不上真正撼动市场结构,但这场风波仍暴露出一个更值得关注的问题:市场对这套囤币叙事的依赖程度,可能比外界原先预期的更脆弱。
Polymarket 争议同步发酵:预测市场如何认定卖币结果
值得注意的是,围绕卖币话题的持续发酵,也波及到了预测市场。此次披露同时引发了 Polymarket 上一个交易量超过 2000 万美元的预测事件争议。
该市场围绕 Strategy 是否会在 5 月 31 日前出售比特币展开押注,争议焦点在于:支持“yes”的一方认为,出售行为本身发生在截止日期之前;而支持“no”的一方则认为,在市场关闭时相关信息尚未公开披露,因此不应计入结果。当前,平台以“截止时间外确认的结果不予认定”为由,倾向支持“no”方,这一处理方式也引发了不少质疑。
总结:为什么这次事件会被市场放大解读
整体来看,这次 Strategy 卖出比特币事件受到高度关注,并不完全因为卖出数量本身,而在于它改变了市场对 Strategy、MSTR 以及比特币长期买盘逻辑的既有预期。
对于刚接触加密市场的读者来说,可以把这件事理解为:真正影响市场的,往往不只是资金规模,还包括叙事变化、市场信心和预期修正。一旦核心预期发生变化,价格波动就可能被迅速放大。
加密市场本身波动较大,类似事件对情绪和价格的影响通常也会更直接。相关信息更适合被当作市场观察样本来理解,而不应被简单解读为单一方向信号。






















