





目前,spacex ipo 的初步定价为每股 135 美元,计划募资约 750 亿美元。按完全稀释口径计算,对应估值约 1.77 万亿美元。若这一方案最终落地,spacex 基本有望成为全球资本市场历史上规模最大的 ipo 之一。
按照这一发行规模推算,马斯克个人财富预计将增加超过 2200 亿美元,因此,关于他是否会冲击全球首位万亿美元级富豪的讨论也迅速升温。
不过,市场之所以高度关注 SpaceX IPO,并不只是因为它可能改写 IPO 纪录,更重要的是,这一估值已经在资本市场内部引发了明显分歧。
问题很集中:SpaceX 到底值不值 1.77 万亿美元?围绕这个估值水平,看多和看空两方正在持续博弈。
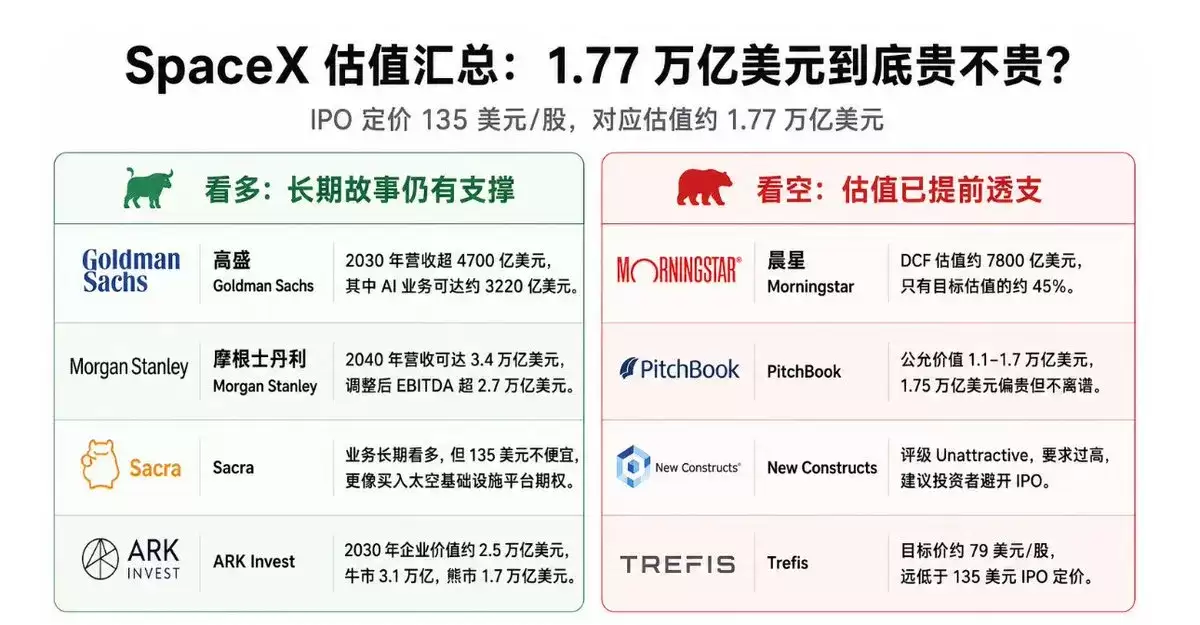
SpaceX IPO 的估值逻辑:为什么 1.77 万亿美元会引发争议
从目前的市场讨论来看,争议的核心并不是 SpaceX 是否稀缺,而是 IPO 定价是否已经把未来很多年的增长预期提前算进去了。
支持者认为,SpaceX 不能只按传统航天公司来理解。除了火箭发射业务,它还涉及卫星互联网、低成本发射、太空基础设施,甚至被部分机构纳入 AI 相关业务的长期想象空间中。
而谨慎派则认为,1.77 万亿美元这一估值,对未来收入、利润和扩张速度提出了非常高的要求。一旦后续业务兑现速度不及预期,高估值带来的压力就可能很快显现。
看多观点:SpaceX、Starlink 与太空基础设施的长期空间被看好
乐观派普遍认为,市场押注的并不只是一家火箭公司,而是未来太空基础设施的重要入口。
按照这种逻辑,虽然 1.77 万亿美元的估值看上去已经不低,但如果 Starlink、低成本发射体系以及 AI 相关业务在未来持续落地,那么每股 135 美元的发行价仍可能得到长期增长故事的支撑。
高盛:SpaceX 不能只按传统航天公司估值
高盛 Goldman Sachs @GoldmanSachs
X 粉丝:113.2 万|XHunt 排名:12015|全球头部投行,SpaceX IPO 核心承销商之一。
核心观点:SpaceX 不能仅用传统航天公司的估值框架来衡量,Starlink 以及未来 AI 业务也应被纳入长期增长模型。
高盛预计,SpaceX 在 2028 年营收约为 1600 亿美元,到 2030 年营收将超过 4700 亿美元。
其中,AI 业务被视为最激进的增长假设之一。高盛预计,到 2030 年,SpaceX AI 相关业务营收可达到约 3220 亿美元。
换句话说,高盛的判断重点不只是 SpaceX 当前的发射收入,而是它未来是否有机会成长为更大规模的平台型公司。
摩根士丹利:太空 + AI 的复合增长是长期价值核心
摩根士丹利 Morgan Stanley @MorganStanley
X 粉丝:74.2 万|XHunt 排名:32049|全球头部投行,SpaceX IPO 核心承销商之一。
核心观点:SpaceX 的长期价值,来自“太空 + AI”带来的复合增长,未来营收天花板明显高于传统航天公司。
摩根士丹利同样预计,SpaceX 在 2028 年营收约为 1600 亿美元。
在更长期的预测中,摩根士丹利认为,到 2040 年,SpaceX 营收有望达到 3.4 万亿美元,调整后 EBITDA 超过 2.7 万亿美元。
按这一框架理解,如果投资者看重的是未来十多年太空基础设施的关键入口,那么 135 美元未必一定代表高估。但前提也很明确:相关业务需要在较长时间里持续兑现。
Sacra:长期前景值得关注,但 135 美元并不便宜
Sacra
专注未上市科技公司的独立研究机构,主要进行公司深度研究与估值拆解。
核心观点:SpaceX 的长期业务前景值得看好,但 135 美元并不是一个明显便宜的价格,更像是市场提前为其从航天公司向太空基础设施平台转型支付了溢价。
Sacra 估算,SpaceX 2025 年营收约为 187 亿美元,其中 Starlink 贡献约 114 亿美元,已经成为公司最核心的利润来源。
其判断认为,SpaceX 的关键优势在于垂直整合能力,也就是自己制造火箭、自己发射、自己部署卫星,同时掌握终端与地面网络。这种一体化能力,能够形成竞争对手较难复制的成本优势。
如果只看当前的 Starlink 与发射业务,135 美元并不便宜;但如果接受 SpaceX 未来会从一家航天公司扩展为覆盖卫星互联网、低成本发射和更多太空基础设施的综合平台,那么市场对这一价格的接受度就会更高。
ARK Invest:从 2030 年视角看,估值并非完全没有依据
ARK Invest @ARKInvest
X 粉丝:81.6 万|XHunt 排名:1637|木头姐旗下创新科技投资机构,长期关注颠覆式科技资产。
核心观点:1.77 万亿美元虽然处于高位,但如果从 2030 年的发展空间来观察,并非完全没有依据。
ARK Invest 的 SpaceX 开源估值模型显示,到 2030 年,SpaceX 预期企业价值约为 2.5 万亿美元;其中牛市情景约为 3.1 万亿美元,熊市情景约为 1.7 万亿美元。
ARK 的主要逻辑是,SpaceX 的价值不仅来自火箭发射业务,更来自 Starlink 的全球卫星互联网网络、低成本发射能力,以及未来更多太空基础设施业务。
若按其模型推演,135 美元的 IPO 定价仍被认为具备一定空间。
看空观点:独立机构认为 SpaceX IPO 定价已经明显透支预期
谨慎派并不否认 SpaceX 是全球非常稀缺的商业航天资产,也认可 Starlink 的长期战略价值。
但他们认为,1.77 万亿美元的 IPO 估值已经提前反映了太多未来增长,尤其是 AI 业务本身仍有较大不确定性。
晨星:DCF 模型下,SpaceX 公允价值约为 7800 亿美元
晨星 Morningstar @MorningstarInc
X 粉丝:23.8 万|XHunt 排名:98209|全球知名独立投资研究机构,常以基本面与 DCF 模型评估公司价值。
核心观点:SpaceX 是优质公司,但 IPO 定价明显偏高。
晨星采用 DCF 模型测算后,给出的 SpaceX 公允价值约为 7800 亿美元,仅相当于 IPO 目标估值 1.77 万亿美元的约 45%。
在晨星的拆分估值中,SpaceX 核心发射业务与 Starlink 业务估值约为 6110 亿美元,xAI / AI 相关业务在概率加权后估值约为 1700 亿美元。
晨星还提示了两项风险:第一,Musk 作为 SpaceX 的关键人物,公司估值中存在明显的“马斯克溢价”;第二,IPO 后随着锁定期结束,早期股东与员工可能带来潜在卖压。
Morningstar 认为,135 美元的发行价明显偏贵。
PitchBook:1.1 万亿至 1.7 万亿美元可能是更合理的区间
PitchBook @PitchBook
X 粉丝:4.8 万|XHunt 排名:49174|全球私募股权、风投及未上市公司数据平台,覆盖大量融资与估值信息。
核心观点:约 1.5 万亿美元的估值尚可接受,1.75 万亿美元偏贵,但并非完全失去理性。
PitchBook 采用 Sum-of-the-Parts 模型估算,认为 SpaceX 的公允价值区间大致在 1.1 万亿至 1.7 万亿美元之间,主要围绕发射业务与 Starlink 展开,并不完全依赖 xAI 叙事。
按照这一口径,135 美元的发行价已经接近,甚至略高于其估值区间上沿。也就是说,这个价格不低,但如果从更长期的视角观察 Starship 与 Starlink 后续兑现情况,也不能简单定义为完全离谱。
New Constructs:高估值对应的增长要求过于激进
New Constructs @NewConstructs
X 粉丝:5675|XHunt 排名:-|独立股票研究机构,侧重财务质量、估值风险与反向 DCF 分析。
核心观点:在 1.75 万亿美元估值下,SpaceX 的吸引力不足。
New Constructs 将 SpaceX 评级为 Unattractive。其认为,1.75 万亿美元估值隐含的未来增长与利润要求过高,SpaceX 必须同时跻身美股市场营收与利润最高的公司之列,才可能支撑这一价格。
其提出的主要担忧包括:SpaceX 内部会计控制不足、公开投资者几乎没有投票权、大规模 IPO 募资可能用于偿还债务、非 GAAP 口径可能存在误导风险,以及关联交易风险。
为支撑 1.75 万亿美元估值,SpaceX 到 2035 年的收入可能需要达到 1.1 万亿美元,相当于未来十年平均每年增长约 50%。Fortune 认为,这样的增长速度几乎没有历史先例。
从 New Constructs 的角度看,这一定价下的风险收益比并不理想。
Trefis:SpaceX 稀缺性很强,但 135 美元仍偏贵
Trefis @Trefis
X 粉丝:2661|XHunt 排名:-|美股独立估值平台,通常通过业务拆分模型推导目标价。
核心观点:SpaceX 具备稀缺性,但 135 美元的发行价已经明显偏贵。
Trefis 认可 SpaceX 在商业航天、Starlink 卫星互联网以及低成本发射领域的长期优势,但认为这些优势并不意味着市场可以忽视估值本身。
Trefis 给出的 SpaceX 目标价约为 79 美元/股,显著低于 135 美元的 IPO 定价。
SpaceX 到底值不值 1.77 万亿美元?市场分歧主要集中在哪
综合多方观点来看,市场对 SpaceX 的分歧主要集中在三个层面。对于新手读者来说,也可以把它理解为三个最核心的问题。
- 第一,Starlink 与发射业务的现阶段表现,能不能支撑这么高的估值。看多者认为,核心业务已经初步具备平台雏形;看空者则认为,当前业绩与估值之间仍存在明显差距。
- 第二,AI 相关业务是否应该大幅计入估值模型。乐观派把它视为未来的重要增量,谨慎派则认为,这部分变量目前还不够确定。
- 第三,市场究竟愿意为长期叙事支付多少溢价。这其实也是 SpaceX IPO 定价争议中最核心的一点。简单说,就是市场愿不愿意先为未来可能出现的增长买单。
结语:SpaceX IPO 是历史级项目,但估值争议短期内难有定论
无论看多还是看空,市场基本都承认,SpaceX 是全球最稀缺的商业航天公司之一。
真正的分歧,在于每股 135 美元这一价格是否具备足够的安全边际。
看多方认为,市场买入的是 Starlink、低成本发射、AI 以及未来太空基础设施的长期空间;看空方则认为,135 美元已经把乐观预期大幅提前反映在价格里。
目前,$SPCX 的 IPO 认购倍数已达到 4 倍,说明即便估值争议明显,市场资金对 SpaceX 的关注度依然较高。
从当前讨论来看,这场围绕“史上最大 IPO”估值是否合理的争论,短期内仍然很难出现统一答案。对于这类高估值、高预期项目,持续关注核心业务的兑现节奏以及潜在风险,仍然是理解争议的关键。以上内容仅为信息整理,不构成任何投资建议,也不代表对未来表现作出承诺。













