


近日,随着 bitmex、bitmart 等项目相继宣布关停,死亡项目再次成为市场关注的话题。目前,rootdata 制作的《2026年加密项目死亡合辑》已收录超过 100 个项目。
在加密行业历史中,劣质项目集中出清、市场情绪极度悲观,往往会被视为熊市接近底部的重要信号。那么,当下究竟处于本轮加密周期的什么阶段?新项目数量、新代币发行、融资表现等核心指标又传递出怎样的信息?
围绕这些问题,RootData 基于平台内多维度数据进行了梳理,并整理出 6 张图表,以帮助理解当前加密行业的发展现状,以及其在历史周期中的相对位置。
一、新项目数量
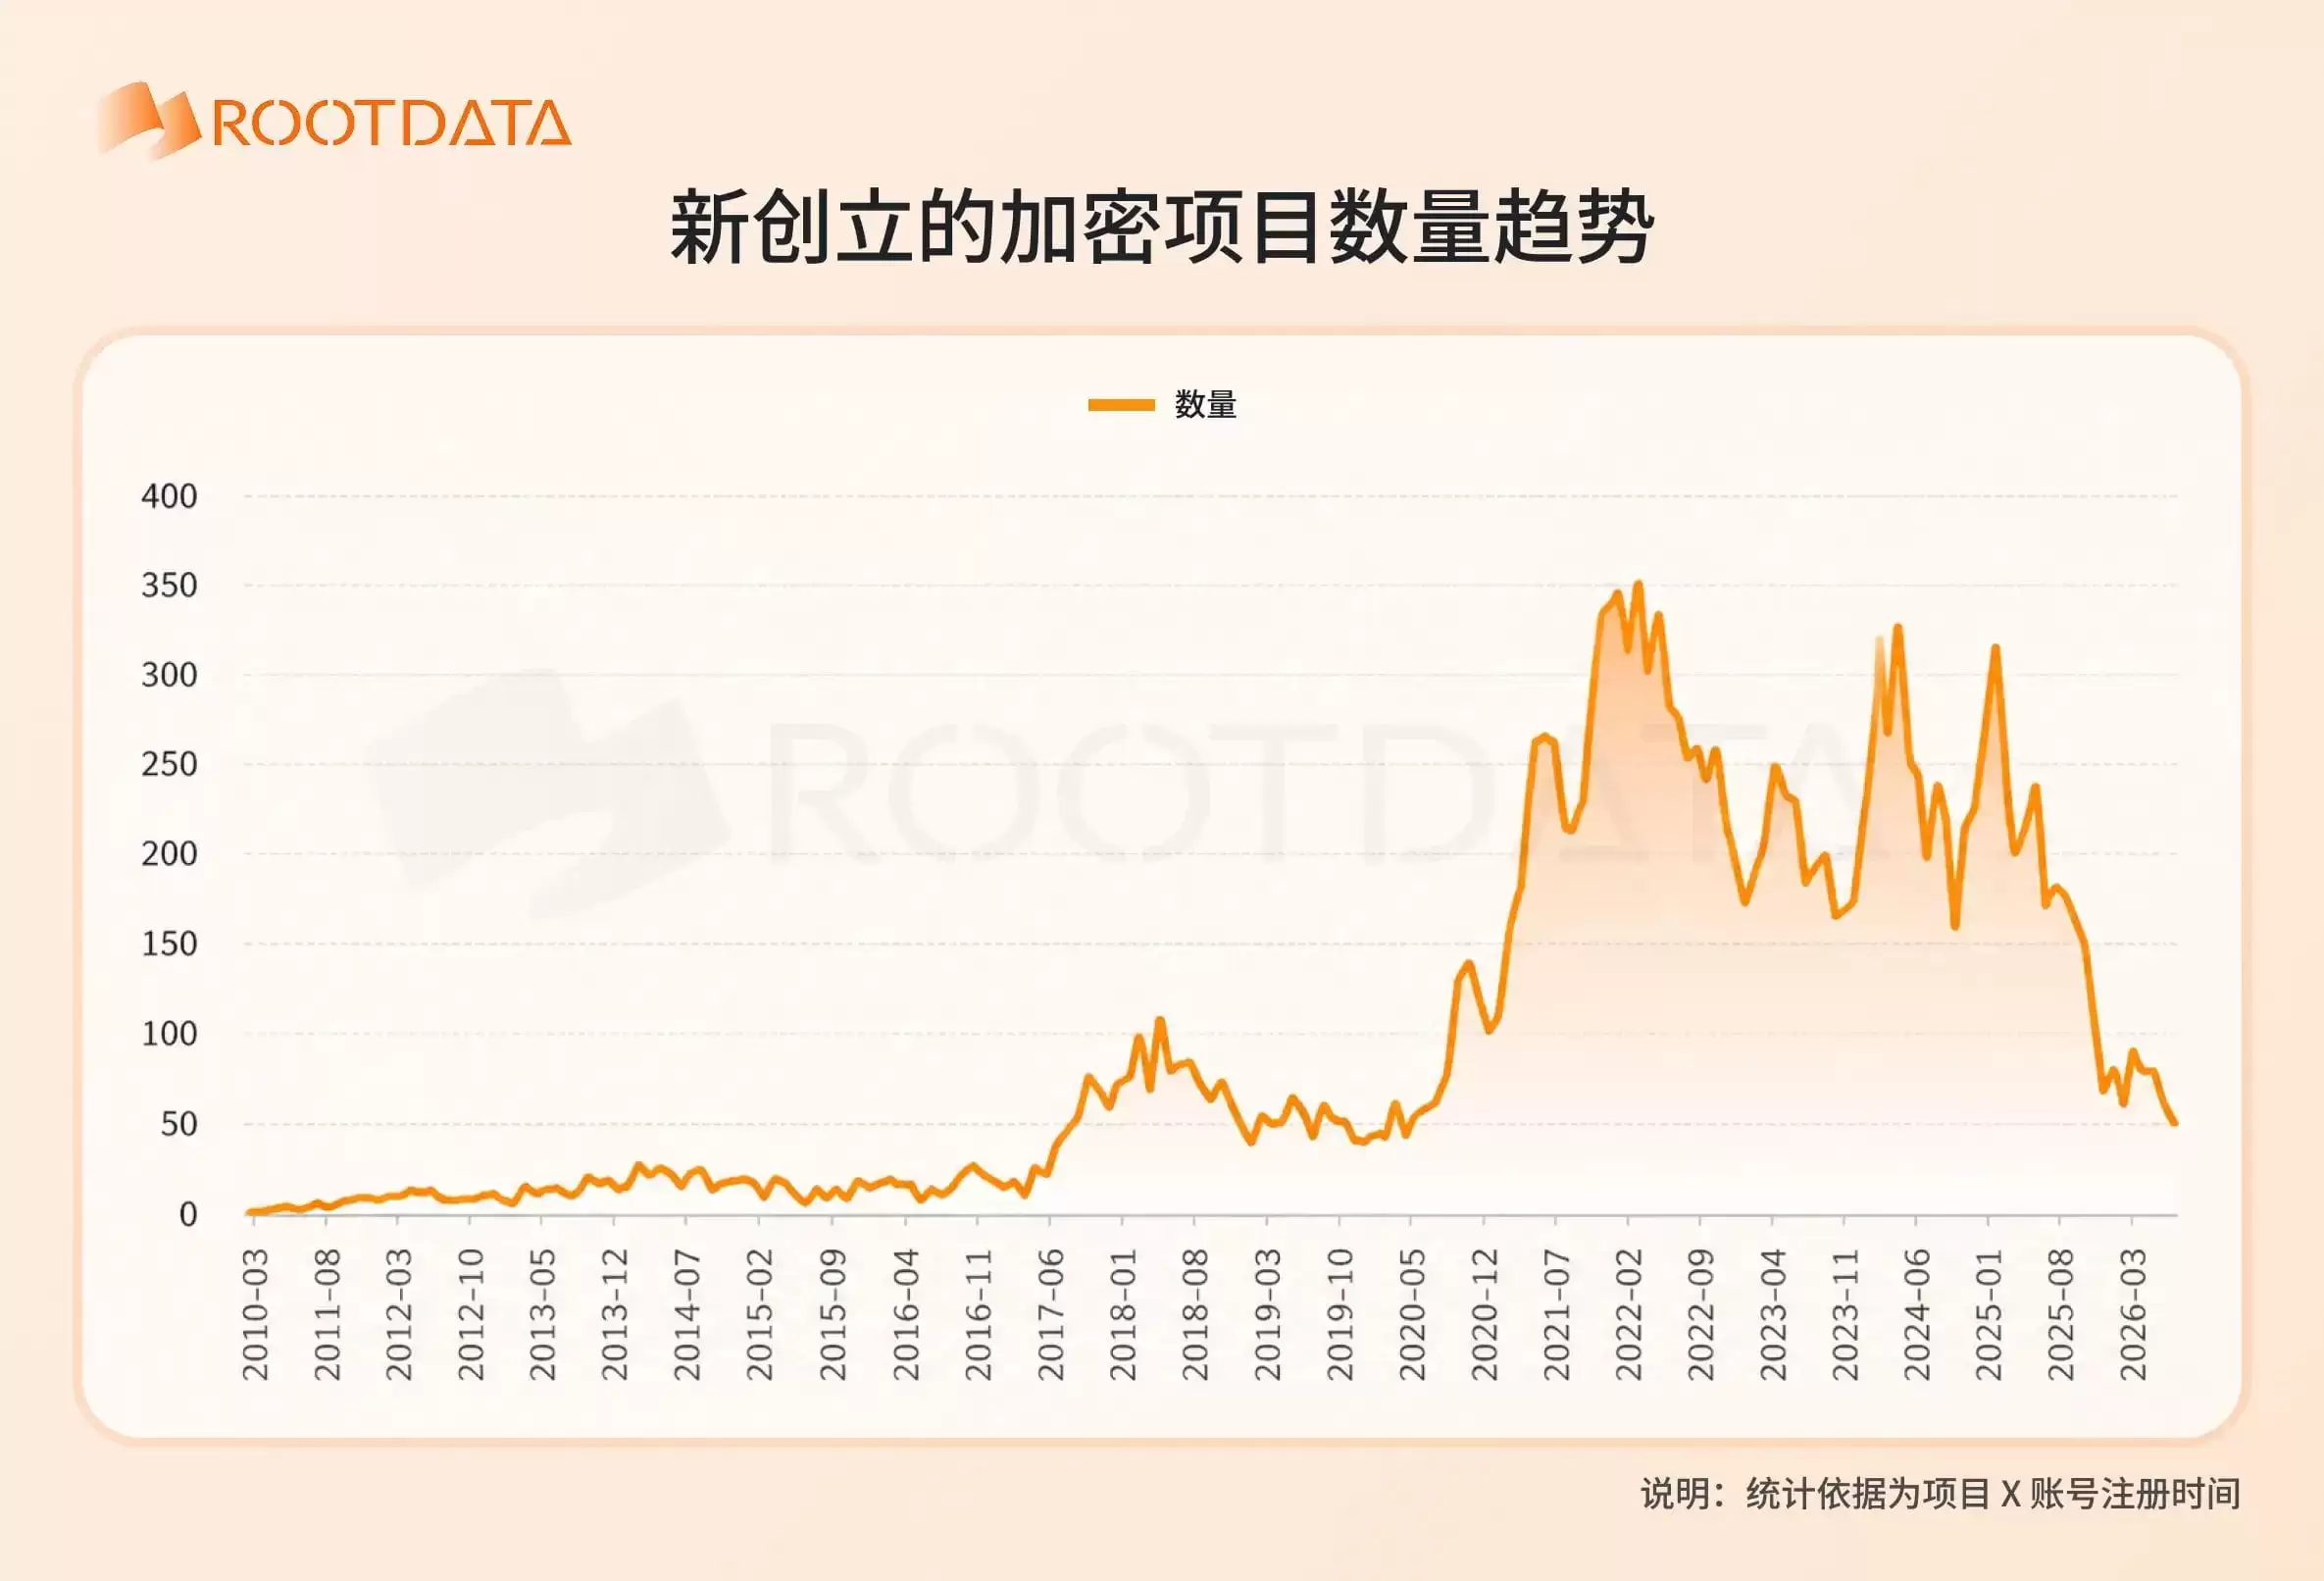
新项目数量是衡量加密市场活跃度的重要指标之一,能够反映创业者对行业前景和市场机会的预期。
该图表主要基于 RootData 收录的超过 2 万个项目的 X 账号注册时间进行统计,能够较为准确地反映项目创立及进入市场的时间,粒度可细化至月份。
从数据来看,加密新项目创立的高峰出现在 2021 年 9 月至 2022 年 1 月,其间每月新增项目数量均超过 300 个;同期,BTC 价格也创下 6.9 万美元的历史新高。此后,新项目数量整体持续回落,仅在 2023 年 3 月、2024 年 3 月和 2025 年 1 月出现过小幅反弹。
进入今年后,新项目数量进一步下探,每月新增项目均不超过 80 个,已接近 2020 年 8 月以前的水平。值得注意的是,当前 BTC 价格却与 2021 年底新项目数量见顶时期大致持平,这种背离也反映出行业扩张节奏正在发生变化。
二、项目融资数据
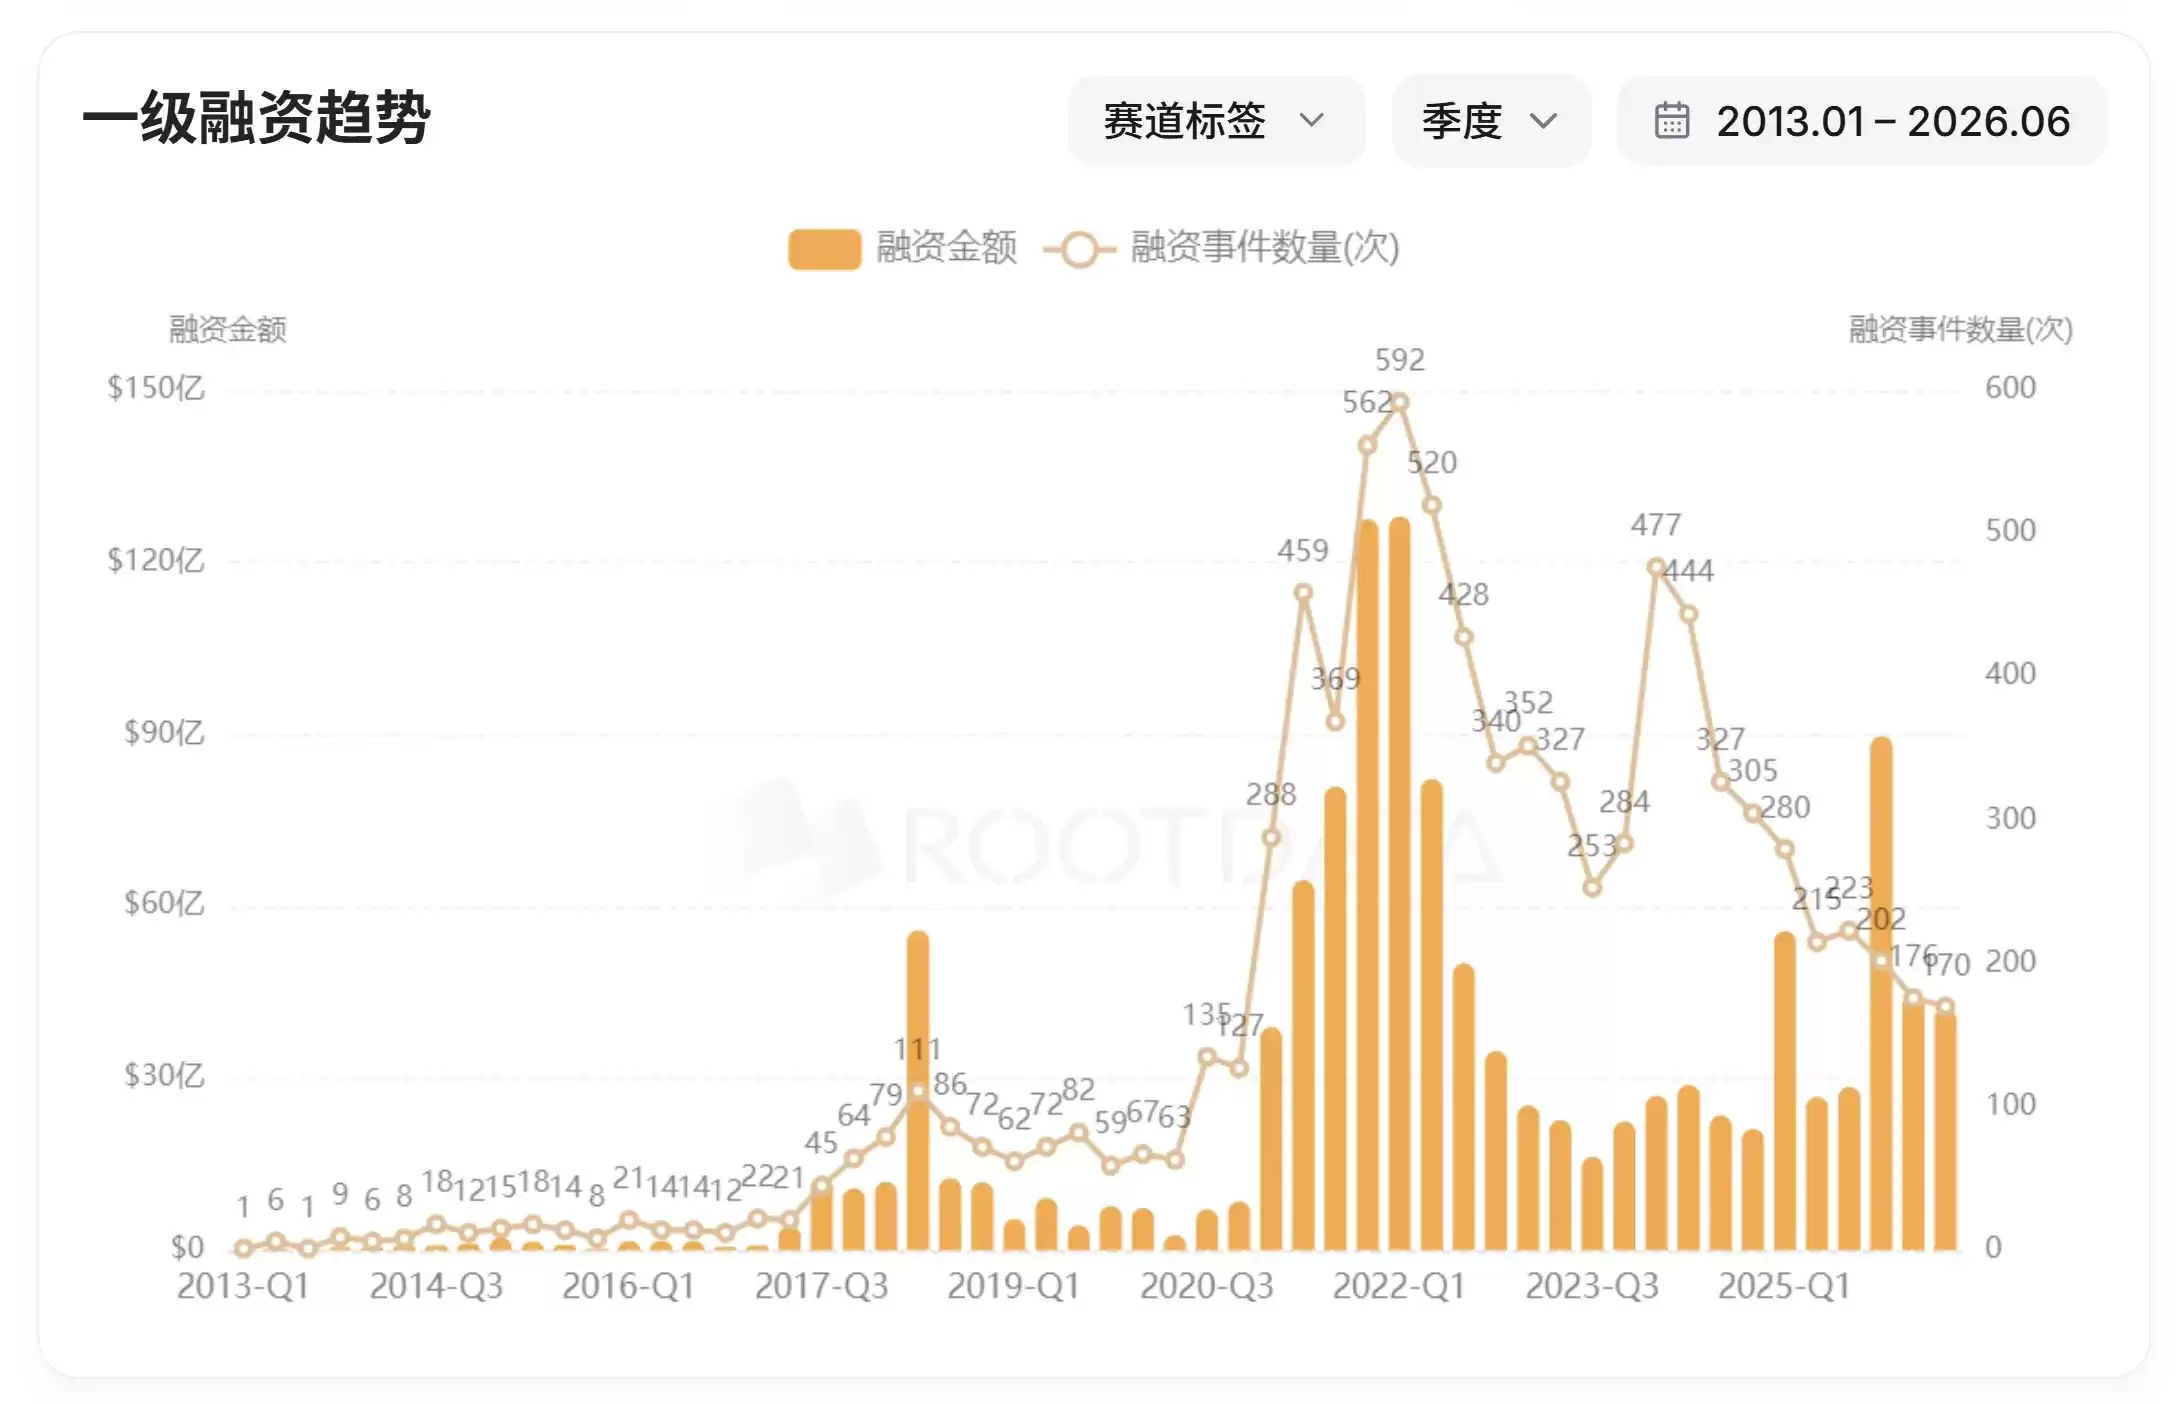
近年来,加密一级市场融资呈现出明显的高位回落与结构调整特征。
在 2021 年至 2022 年初,市场处于高度活跃阶段,单季度融资额多次突破 100 亿美元,最高接近 130 亿美元;融资事件数量也一度升至 592 次的历史峰值,资金流入规模与频率均处于阶段高位。
随着主流加密资产价格下跌、市场转入熊市,投融资金额在 2023 年降至近五年低位,并长期徘徊。不过,融资事件数量在 2024 年 3 月快速回升,显示出市场一度试图通过更分散的投资方式捕捉潜在机会,即在有限资金下进行“广撒网”式配置。但从后续结果来看,这一策略并未改变整体回报承压的现实。
最近一年,融资数量与融资金额的走势进一步出现分化。尽管融资事件数量持续下滑,但融资金额自 2024 年底以来已有明显提升,这主要受 Binance、Polymarket、Dunamu 等头部项目大额融资带动。
目前,加密市场融资数量已连续三年下行,创下行业历史上持续时间最长的融资下行周期。即便 2025 年 BTC 价格创出新高,也未能扭转这一趋势。这说明资本配置逻辑已明显转向审慎,更倾向集中于确定性更强、壁垒更高的头部赛道与项目,而非广泛押注新兴项目,市场马太效应正在持续强化。
三、并购数量
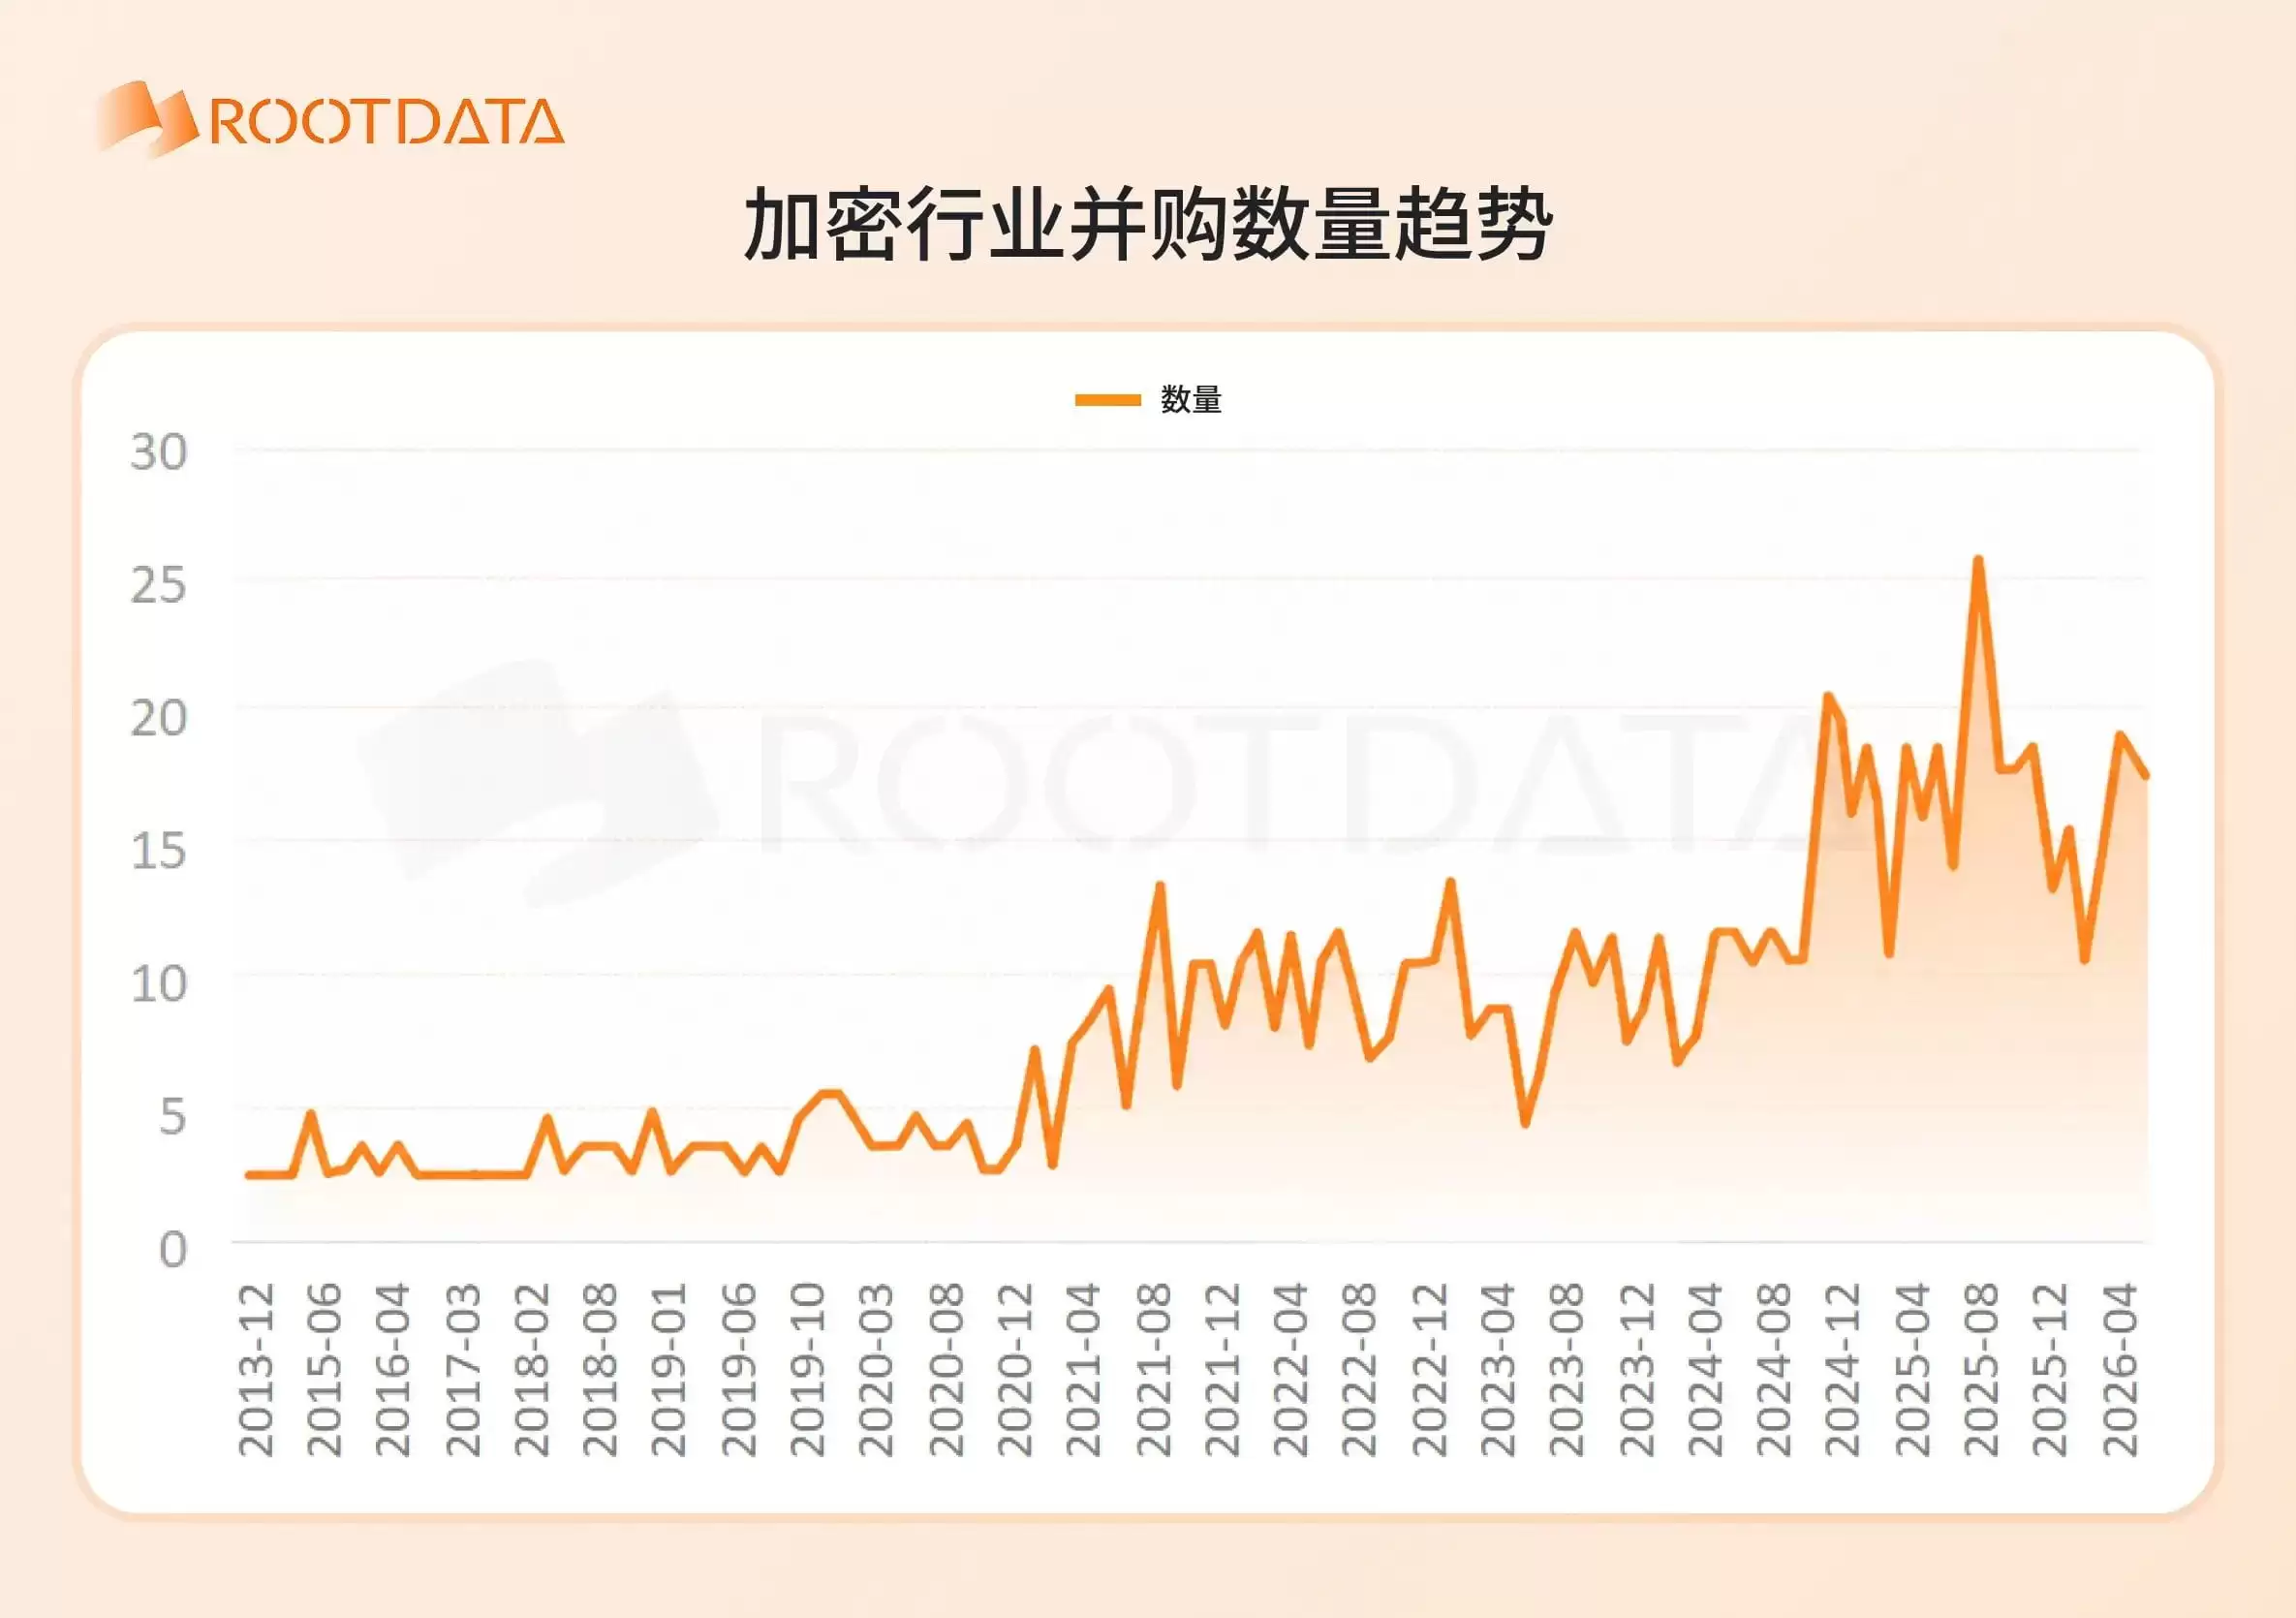
与投融资市场明显收缩不同,加密行业并购活动仍维持在历史高位,并经历了从零星试探到快速放量的结构性变化。
2013 年至 2020 年间,加密行业并购交易量长期维持个位数;2021 年首次突破 10 笔,2022 年达到 11 笔,随后开始加速上升。2025 年成为关键分水岭,全年共完成 267 笔并购,同比增长超过 50%。
进入 2026 年后,尽管加密市场现货价格走弱,并购活动却继续升温。上半年共发生 75 起交易,总额超过 90 亿美元,较去年同期激增 26 倍。
典型案例包括万事达卡斥资 18 亿美元收购支付基础设施 BVNK,以及 Blockworks 以远低于此前估值的价格收购数据平台 Messari,折价幅度超过 90%。这些案例显示,低价并购与基础设施布局正成为市场中的主流策略。
与此同时,Coinbase、Kraken、Moonpay 等加密头部企业也在通过并购强化对上下游产业链的掌控,补齐核心能力;传统互联网与金融公司则通过收购快速获取关键能力,以便在持续扩大的加密市场中占据更有利位置。
整体来看,加密行业并购正在从周期性现象演变为更制度化的整合过程。随着全球监管框架逐步清晰,未来行业资源可能进一步向掌握牌照与基础设施能力的头部机构集中,整合趋势仍有望延续。
四、新代币数量
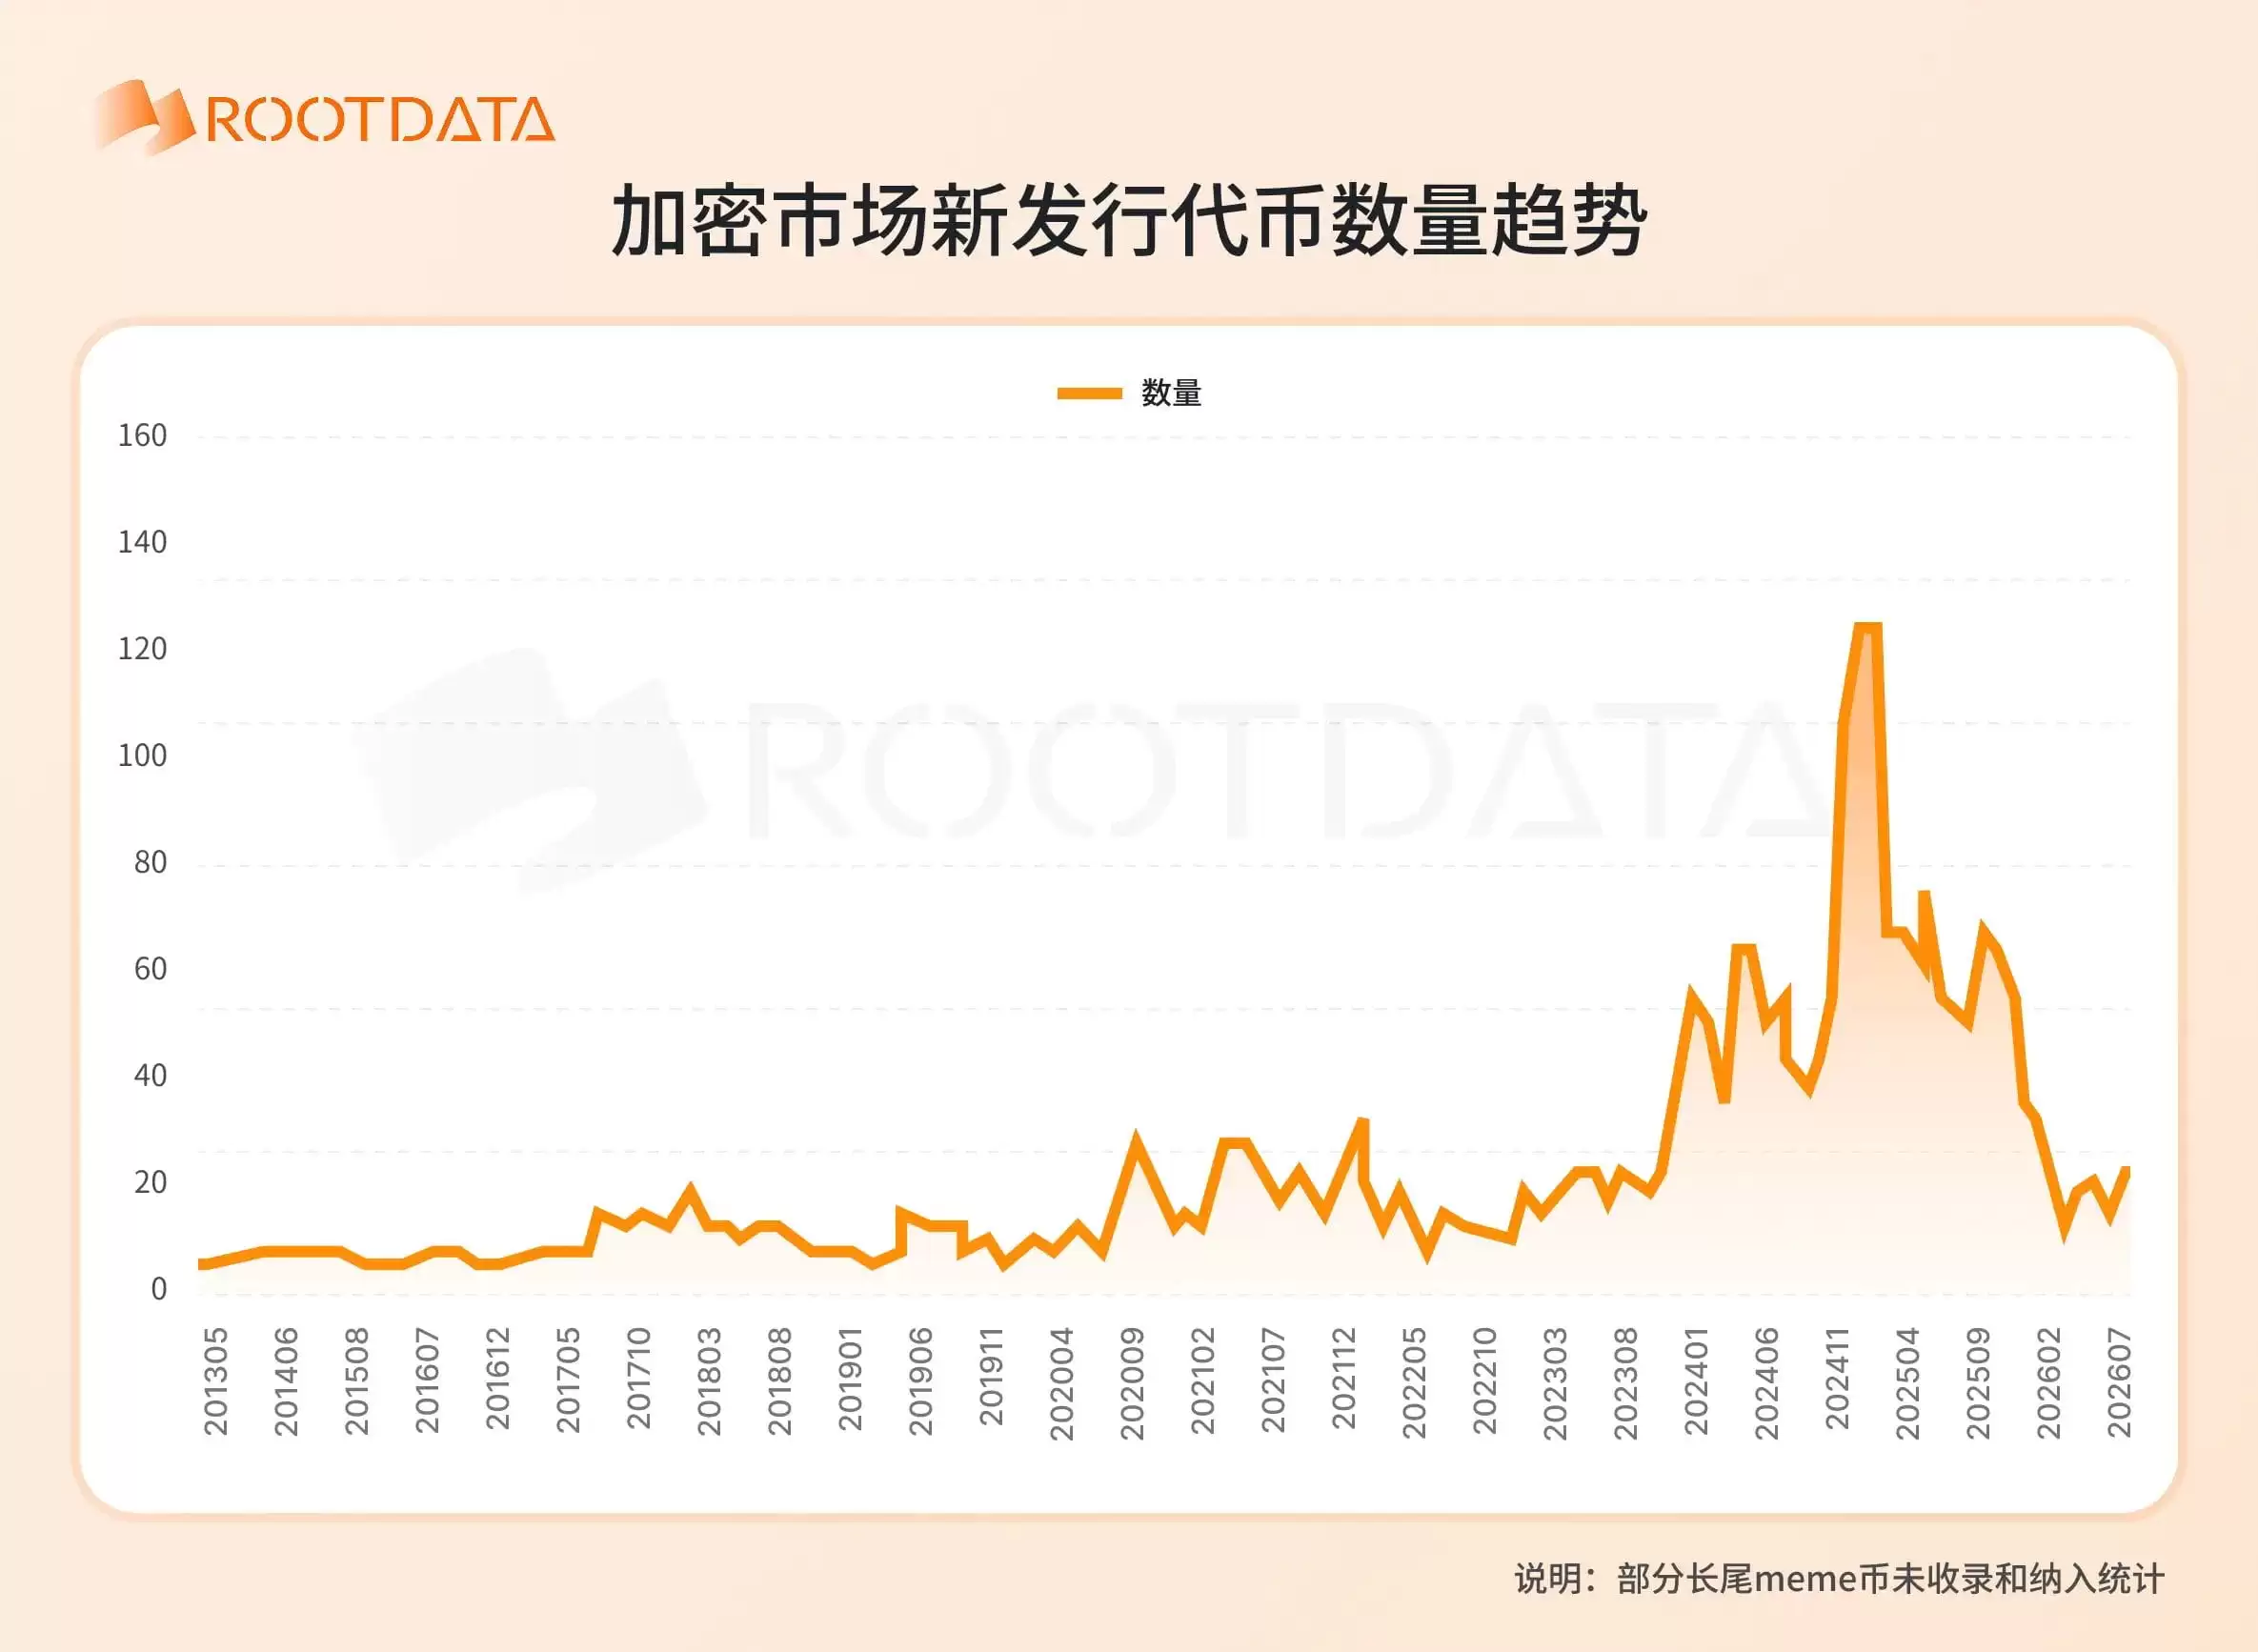
新代币数量是观察加密二级市场活跃度的重要指标之一。多数项目方通常会选择在市场回暖、情绪转强阶段发行代币,而代币发行节奏也往往与新叙事热度密切相关。
从历史周期看,新代币数量曾在 2018 年和 2021 年出现两轮小高峰,但真正的历史峰值始于 2024 年 3 月,并在 2025 年 1 月刷新纪录,单月达到 145 个新代币。这一峰值与其他图表中的高点并不同步。
背后原因主要与 2024 年以来的 Meme 热潮和 AI 代理叙事有关。2024 年 1 月,pump.fun 在 Solana 主网上线,显著降低了普通用户发行代币的技术门槛。至 2024 年 3 月前后,meme 热潮全面升温,BONK、WIF、BOME 等大幅上涨的代币频繁出现,市场形成了“注意力即价值”的叙事逻辑,即任何能够吸引注意力的事物都可能被代币化。
到 2024 年底,Truth Terminal、ai16z 等项目推动 AI 代理叙事走热;Virtuals Protocol 则让用户可以更便捷地创建、代币化并交易 AI 代理。近几年内,已有超过 1 万个 AI 代理项目被创建。
从结果看,代币启动平台带来的技术民主化构成了基础,meme 文化提供了传播燃料,而 AI 代理热潮则在后期形成进一步推动,共同促成了 2025 年 1 月新代币数量创出新高。
不过,本轮周期中的大量代币生命周期极短,许多代币在短时间内即失去流动性或价格快速回落,同时也使市场流动性被进一步稀释,传统意义上的“山寨季”因此被延后,甚至呈现碎片化特征。相关市场波动与项目淘汰风险仍需保持关注。
五、一级市场投资者数量
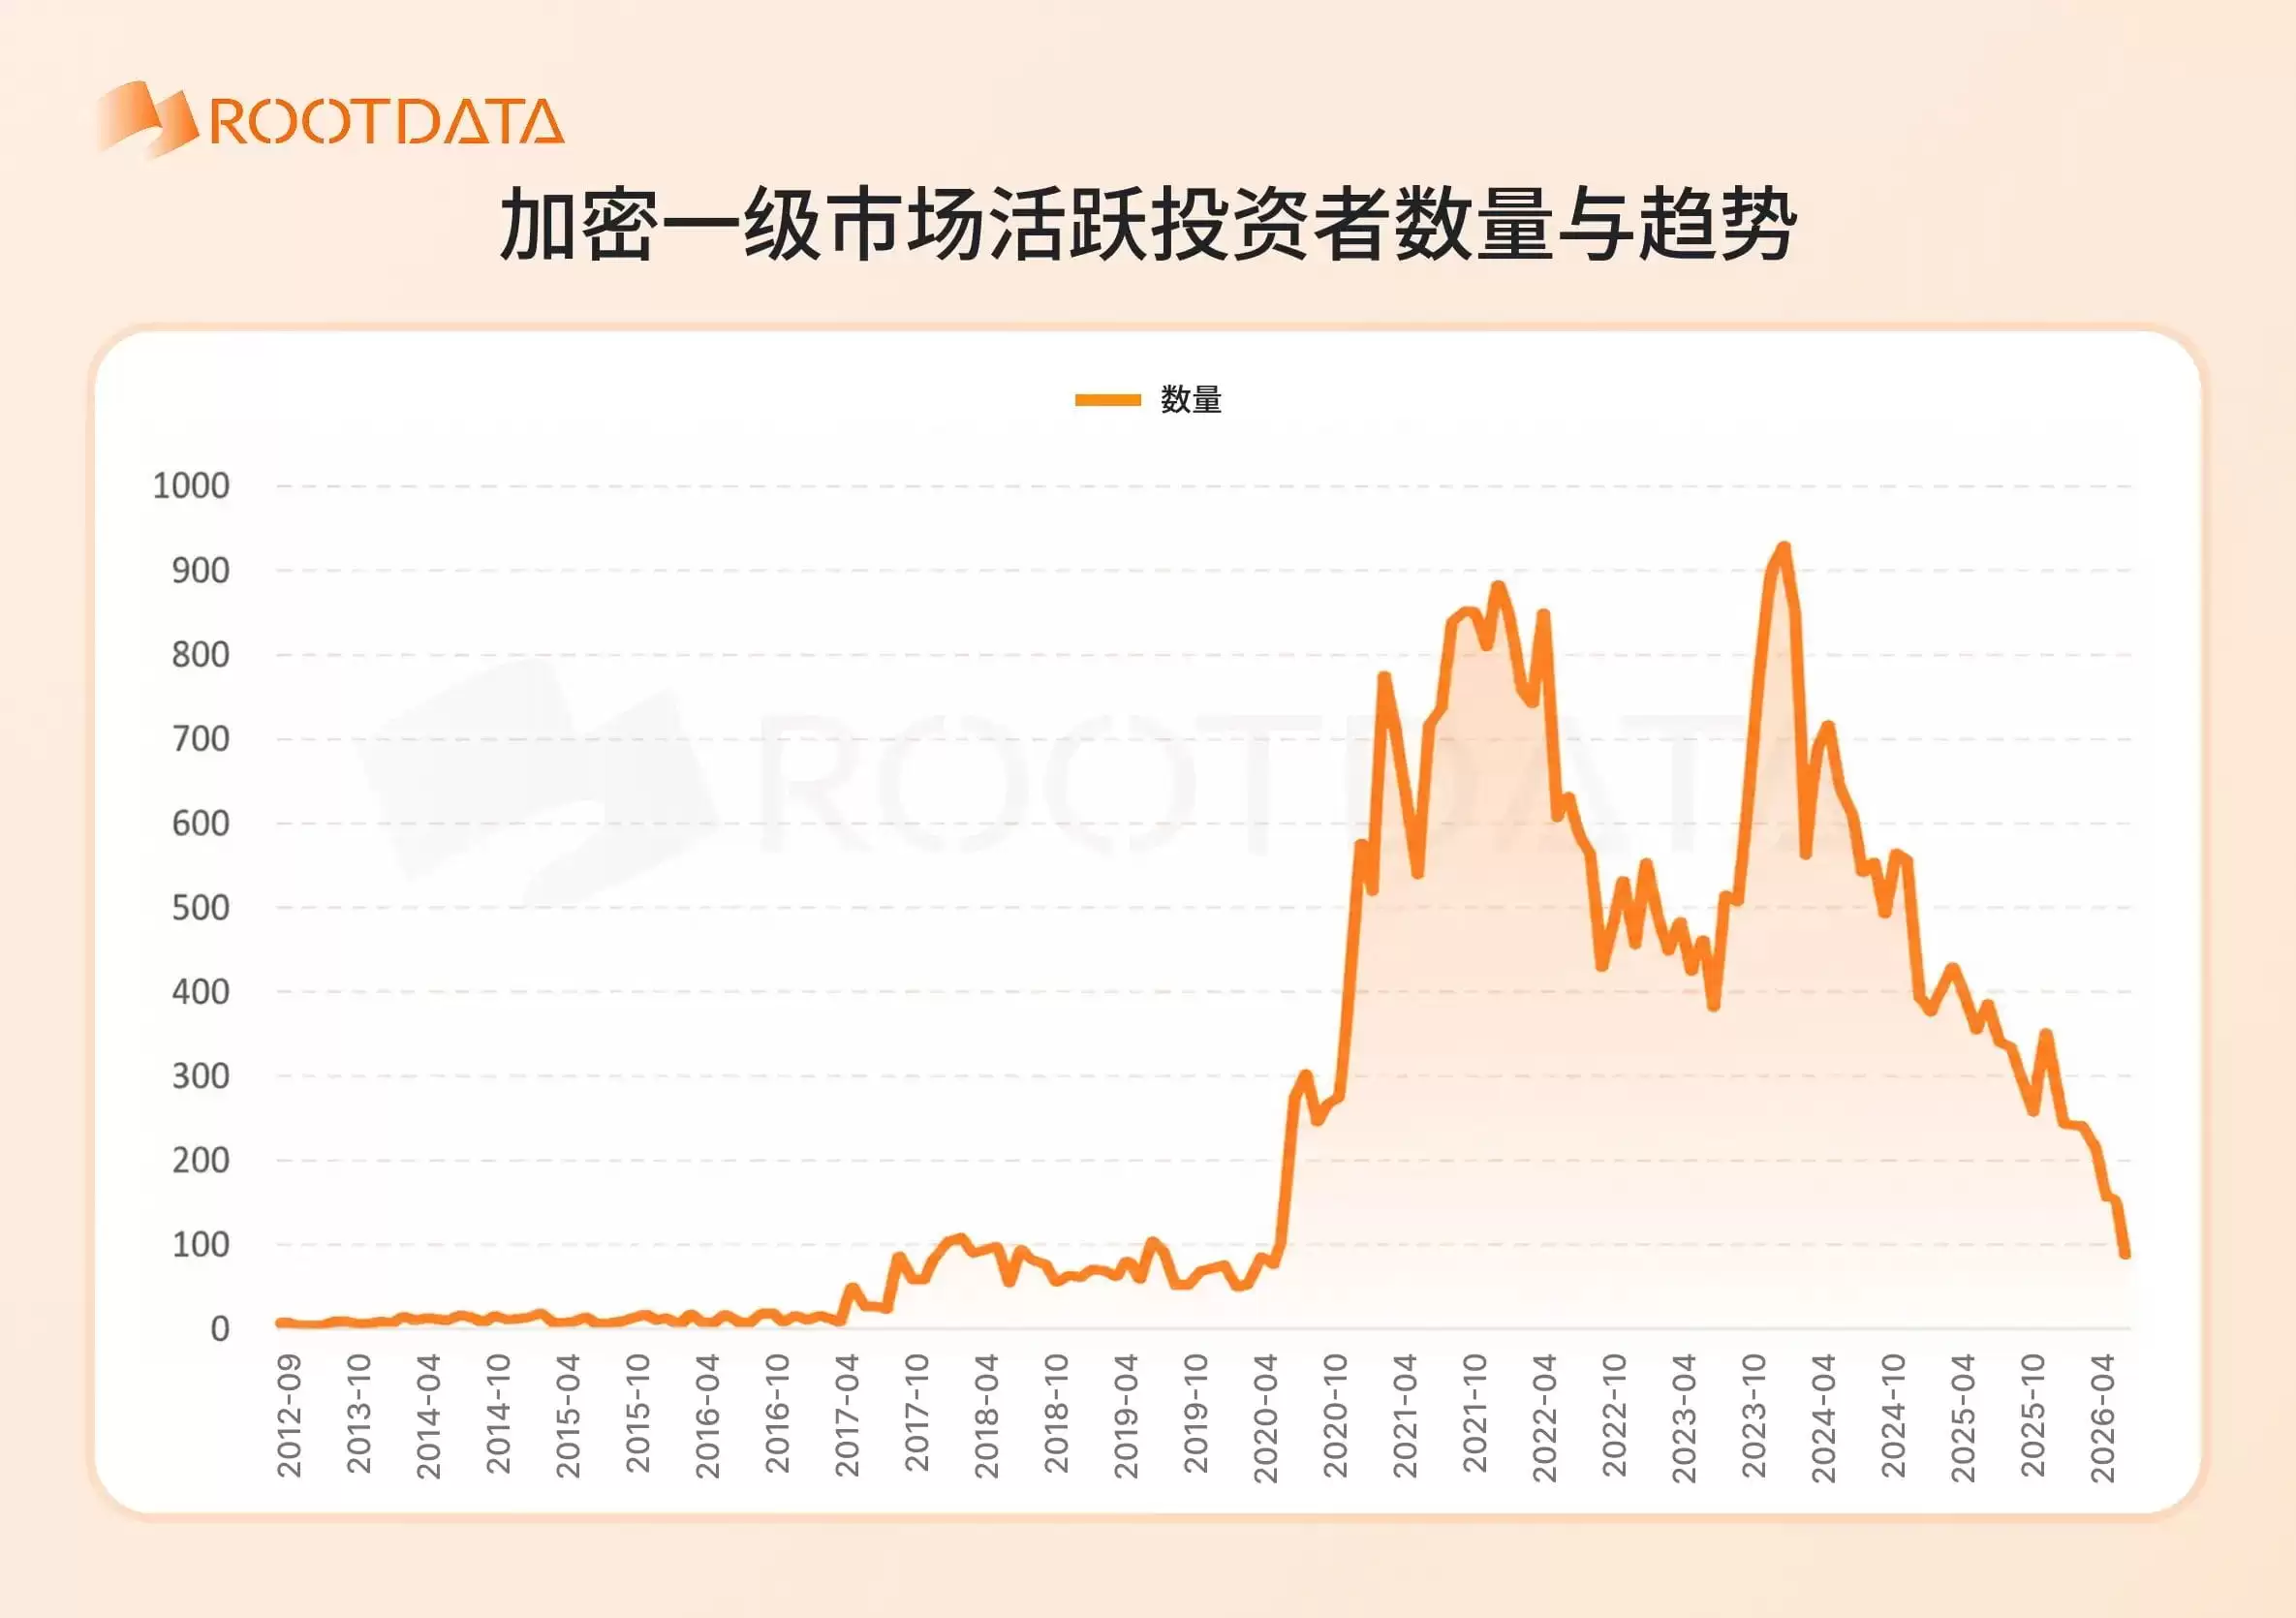
根据 RootData 数据,目前已有近 7000 个项目、VC 或人物参与过一级市场融资轮次,其中 VC 数量为 2617 个,人物数量接近 3000 名。
虽然这一指标同样与一级市场景气度高度相关,但其走势与融资金额、融资数量并不完全一致。该图表并未自 2021 年开始持续下滑,反而在 2024 年 4 月出现高点,当月累计参投投资者数量超过 900 名,创下历史纪录。
这一变化主要源于投资者结构的调整。2021 年至 2022 年期间,加密融资市场的核心参与者主要是 VC,许多二三线 VC 大量参与山寨项目融资,一度月均投资超过 20 笔。同时,不少项目在融资轮次中列出 20 至 40 家 VC,以突出项目热度。
但在 2022 年至 2023 年的熊市中,大量 VC 被市场淘汰。随后,以创业者和 KOL 为代表的天使投资人逐步成为一级市场中最活跃的参与群体之一。许多项目的融资公告中开始出现数十位天使投资人的名字,最高甚至超过 100 人。
不过,随着融资数量持续下降,加之投资回报表现不佳,天使投资人的活跃度也开始回落。到本月为止,拥有投资记录的投资者名单仅剩约 100 个,创下自 2020 年 7 月以来的新低。
六、新生态项目数量
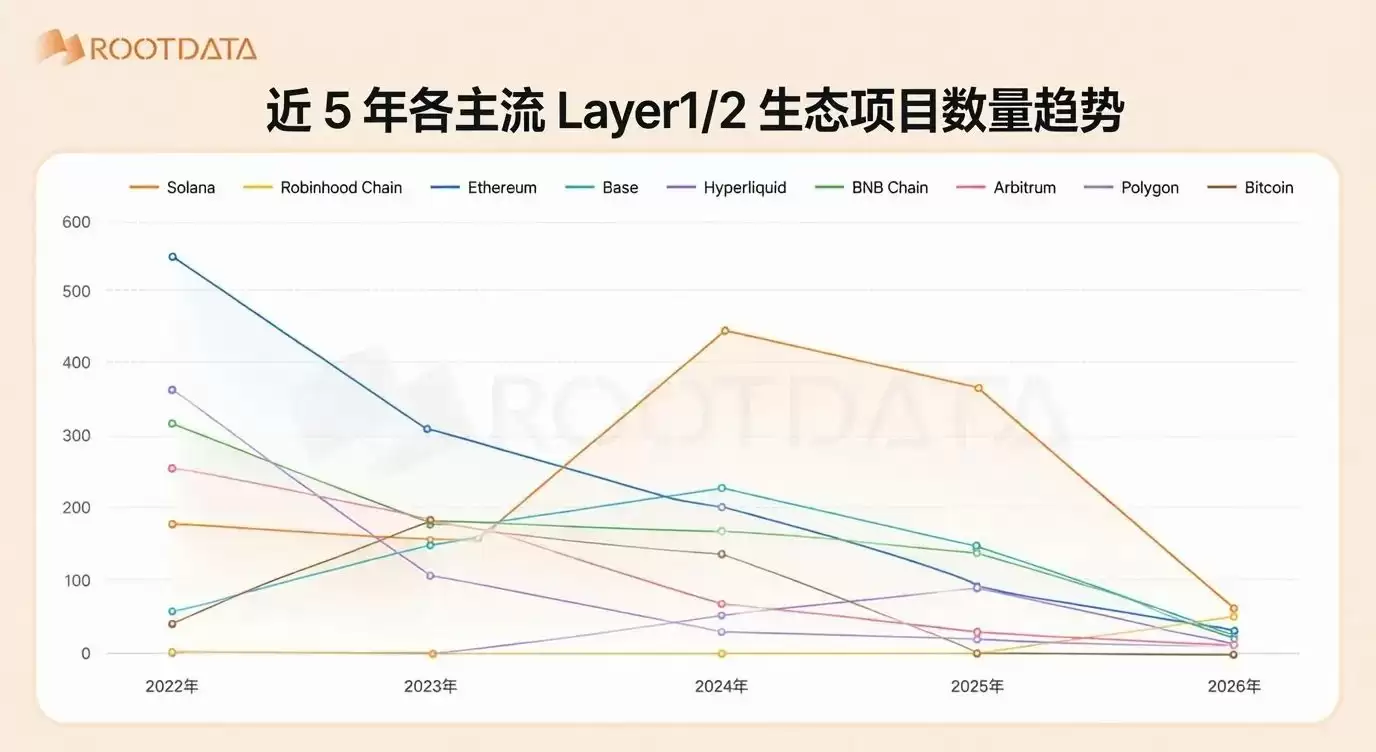
各 Layer1/2 生态中的新项目,长期以来一直是加密行业新项目的重要来源。为提升生态活跃度,许多 Layer1/2 网络都会持续举办黑客松、孵化计划等活动。
长期来看,以太坊及其 Layer2 一直在新项目数量上占据明显优势,并在 2022 年包揽前四名。不过,自 2024 年起,Solana 借助 DeFi 与 meme 热潮,逐渐成为新项目的重要落地方向。与此同时,Hyperliquid、Arc 与 Robinhood Chain 也成为近两年少数进入榜单的新 Layer1/2,进一步挤压了以太坊生态的市场空间。
在今年前 7 个月,RootData 收录的各 Layer1/2 新生态项目数量几乎全面下滑。目前排名前列的 Layer1/2 包括 Solana(59 个)、Robinhood Chain(42 个)、Ethereum(36 个)、Base(30 个)、Hyperliquid(19 个),以及 BNB Chain、Arbitrum、Polygon、Arc、Sui。
整体而言,从新项目数量、融资数据、并购活跃度、新代币发行、一级市场投资者变化到各生态项目扩张情况来看,当前加密行业正处于深度出清与结构重塑并行的阶段。市场周期位置仍需结合多项指标动态观察,单一数据并不足以构成完整判断。












