


很多准备定投美股大盘的投资者,都会遇到同一个问题:SPY 和 VOO 到底有什么区别,谁更适合自己?这两只 ETF 都追踪标普500指数,表面看非常接近,但在费用、流动性和实际使用场景上,仍有几个关键差异值得单独拆开来看。
从长期表现看,SPY 和 VOO 的回报水平整体接近;但如果放到定投场景中,持有成本的差别会在长期复利下逐步放大。基于原文所列对比,VOO通常更符合长期定投的成本效率需求。
费用率:长期定投最需要先看的维度
| 对比维度 | SPY | VOO |
|---|---|---|
| 管理费率 | 0.0945% | 0.03% |
| 每1万美元年费 | 约9.45美元 | 约3美元 |
从费率上看,SPY 明显高于 VOO,前者约为后者的 3 倍以上。对于定投这类以长期持有为主的方式,费用差异不会只停留在账面上,而是会通过复利持续累积。原文举例提到,若每月定投 1000 美元、年化回报按 7% 计算,30 年后 VOO 相比 SPY 节省下来的费用,累计可能带来数万美元的资产差距。这也是 VOO 在长期持有场景中的核心优势。
SPY是什么?
SPY 是历史上第一只 ETF,由美国老牌基金公司道富环球(State Street Global Advisors)于1993年推出。市场上常见的“SPDR”一词,很多时候指的就是这只基金。SPDR 是其正式名称,发音接近英文“Spider”,因此不少老投资者会直接用 SPDR 来称呼 SPY,本质上说的是同一只产品。
作为 ETF 市场的早期开创者,SPY 长期积累了庞大的投资者基础,这也是它至今仍保持极高交易活跃度的重要原因之一。
VOO由谁推出?
VOO 的推出时间比 SPY 晚得多,它由先锋基金(Vanguard)在2010年推出。先锋基金由杰克·博格(Jack Bogle)创立,在美国 ETF 市场中地位靠前,其最鲜明的标签就是低成本指数基金。
原文提到,巴菲特曾高度评价博格及其低成本指数投资理念,并认为这类产品对大多数普通投资者具有较高适配性。也正因如此,VOO 自推出以来一直被视作低费率追踪标普500指数的重要代表产品。
SPY和VOO持仓一样吗?
两只 ETF 都跟踪标普500指数,因此持仓构成和权重分布整体上非常接近。原文列出的 SPY 前十大持股包括苹果、微软、亚马逊、Meta、特斯拉、Google-A、Google-C、强生和摩根大通等。
VOO 的前十大持股与 SPY 基本相似,原文指出其主要差异在于少了特斯拉,多了 Visa。从整体资产配置角度看,二者并不存在实质性风格分化。
分红方面,SPY 与 VOO 都是季度派息,通常在 3 月、6 月、9 月和 12 月发放,股息率大致在 2% 左右波动。原文还提到,SPY、VOO 与 iShares 旗下的 IVV 合计占据了全球 80% 的 ETF 发行量,属于最主流的宽基 ETF 选择之一。
管理费差多少,长期影响有多大?
这是 SPY 与 VOO 最值得关注的差异之一。原文给出的数据是:VOO 管理费率为 0.03%,SPY 为 0.09%,两者相差 0.06%。ETF 的管理费并不是单独向投资者额外收取,而是体现在基金净值表现中,因此短期不一定明显,但持有周期越长,影响就越容易放大。
原文举例称,从 VOO 上市的 2010 年起算,到 2020 年的十年区间里,SPY 增长了 234.1%,VOO 增长了 236.5%,差距为 2.4%。在跟踪同一指数的前提下,这种回报差异主要来自费率层面的长期侵蚀。按这一逻辑看,在强调长期持有的情况下,VOO 的成本优势更容易体现出来。
流动性方面,SPY的优势在哪里?
如果把维度切换到交易活跃度,SPY 的优势就非常明显。原文提到,SPY 管理规模约 4000 亿美元,每日交易量约 5000 万;VOO 规模约 2500 亿美元,每日交易量约 300 万。
更高的成交量,通常意味着买卖价差(Bid-Ask Spread)更小。买卖价差越小,实际成交价格越接近市场报价。对于需要频繁买卖、短线进出的交易者而言,这一点很关键,因为它会直接影响到每次交易的隐性成本。也就是说,在短周期交易场景里,SPY 的流动性优势往往比 VOO 更突出。
为什么费率更高的SPY仍然有大量资金参与?
核心原因仍然是先发优势。SPY 作为第一只 ETF,上市时间早、市场接受度高,许多早期投资者已经长期持有,也形成了较强的产品惯性。
相比之下,VOO 上市更晚,因此从一开始就以更低费率作为主要竞争点。原文援引彭博数据称,2020年以来 SPY 流出 330 亿美元,为业界资金流出最高的 ETF;同期VOO 流入 230 亿美元,为业界资金流入最高的 ETF。这个变化也反映出,越来越多投资者开始重视长期持有中的费率因素。
定投选SPY还是VOO?
如果只围绕原文的比较逻辑来看,真正决定选择的核心变量,其实是交易频次。
- 偏长期定投、买入后以持有为主:VOO 的低管理费更有优势,长期成本压力更低。
- 偏频繁交易、短线进出:SPY 的流动性更强,买卖价差通常更有利于降低交易摩擦。
两者都属于追踪标普500指数的主流 ETF,长期方向上的差异并不来自选股逻辑,而更多来自成本与流动性的取舍。原文也提到,若进一步扩展比较范围,VOO、VTI、QQQ 之间的策略差异会比 SPY 和 VOO 更大。
核心差异对比
- 管理费率:VOO 为 0.03%/年,SPY 约 0.0945%/年。长期持有时,VOO 每 1 万美元每年可节省约 6.45 美元费用。
- 流动性需求:SPY 日均成交量更高,适合更频繁的调仓和交易;VOO 的成交水平也足以满足普通投资者的分批定投需求。
- 跟踪标的:两者均紧密跟踪标普500指数,历史收益差异整体较小,主要区别来自费率而非持仓逻辑。
- 分红机制:两者均为季度分红,长期表现的差异主要仍然体现在持有成本上。
使用场景梳理
- 定投或长期持有:更低费率通常意味着更高的长期成本效率,VOO 在这一点上更占优。
- 短线交易或高频调仓:SPY 的高流动性通常更具操作便利性。
- 实际操作时:无论选择哪只产品,都应先明确自己的持有周期、交易频率和使用场景。
概括来说,SPY 和 VOO 底层跟踪的都是同一指数,主要差别集中在成本效率与流动性。如果更强调长期持有,低费率通常更值得重视;如果更看重交易便利性,则流动性会变得更加重要。
在OKX欧易怎么买SPY的股票代币?
如果希望通过加密资产平台接触 SPY,原文提到可以在OKX(欧易)平台查看并交易对应的股票代币。平台相关邀请码统一为:W97683506。具体流程如下:
- 打开 OKX App 或网页端,进入“现货”交易页面。
- 在搜索栏输入“SPY”,找到XSPY这一代码,注意并非直接显示为 SPY。
- 确认当前状态为“已开市”,表示当前处于可交易状态。
- 点击左侧“买入”,进入下单页面。
- 根据需要选择委托方式。
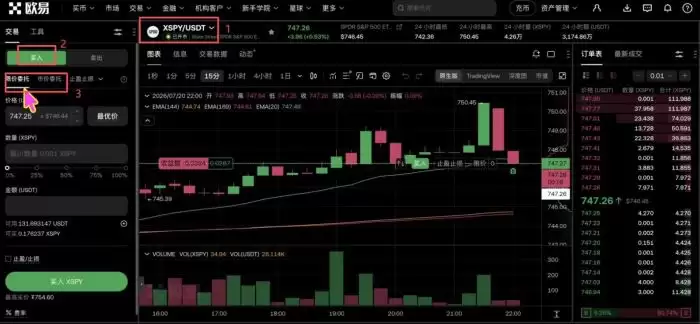
- 限价委托:自行设定买入价格,达到目标价位后再成交。
- 市价委托:按当前市场可成交价格直接买入,适合希望快速成交的情况。
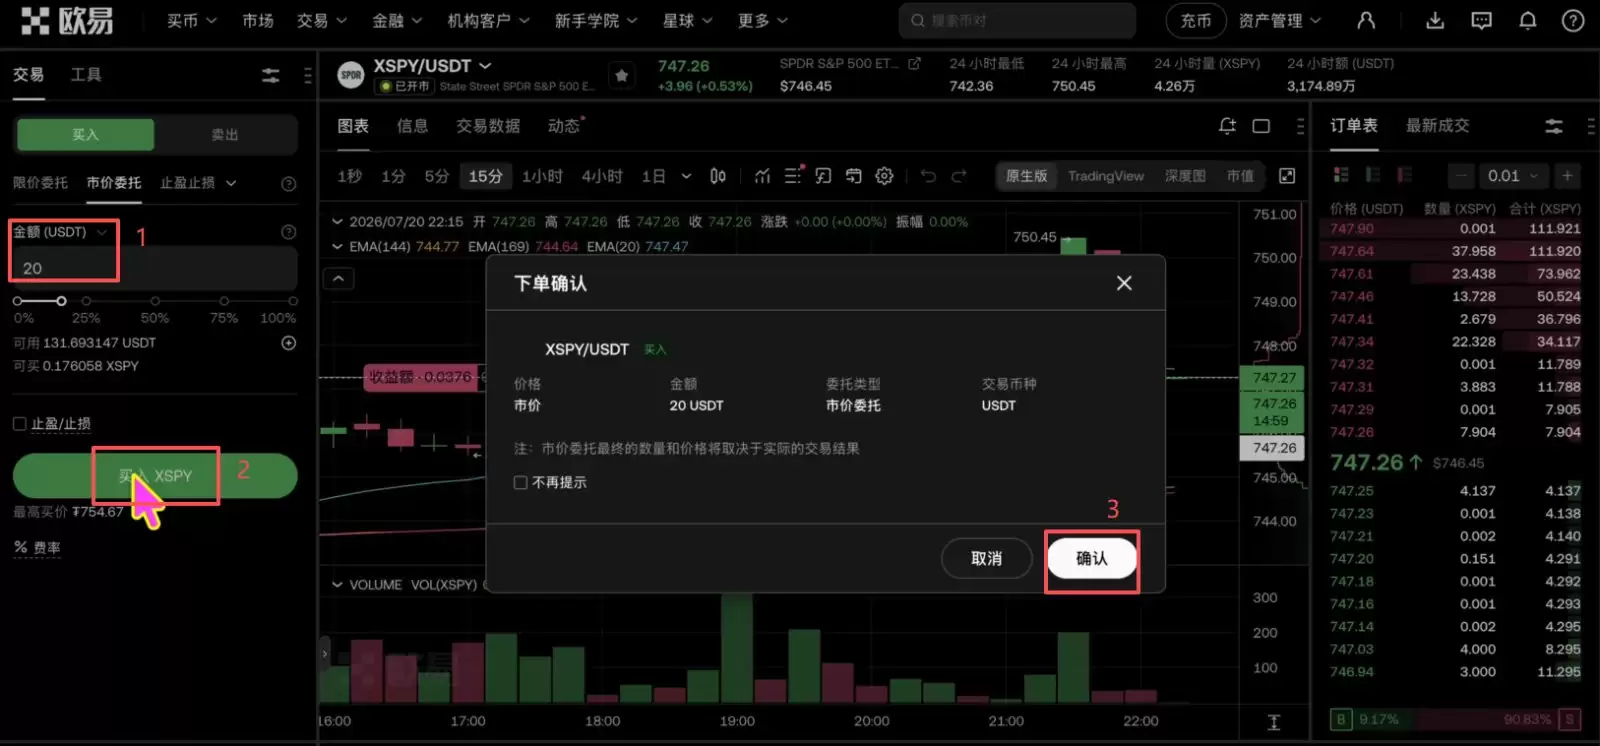
- 输入计划买入的金额,点击“买入”。
- 在弹出的确认界面中点击“确认”,完成下单。
- 下滑至“当前仓位”区域,可查看已买入的 XSPY 持仓。
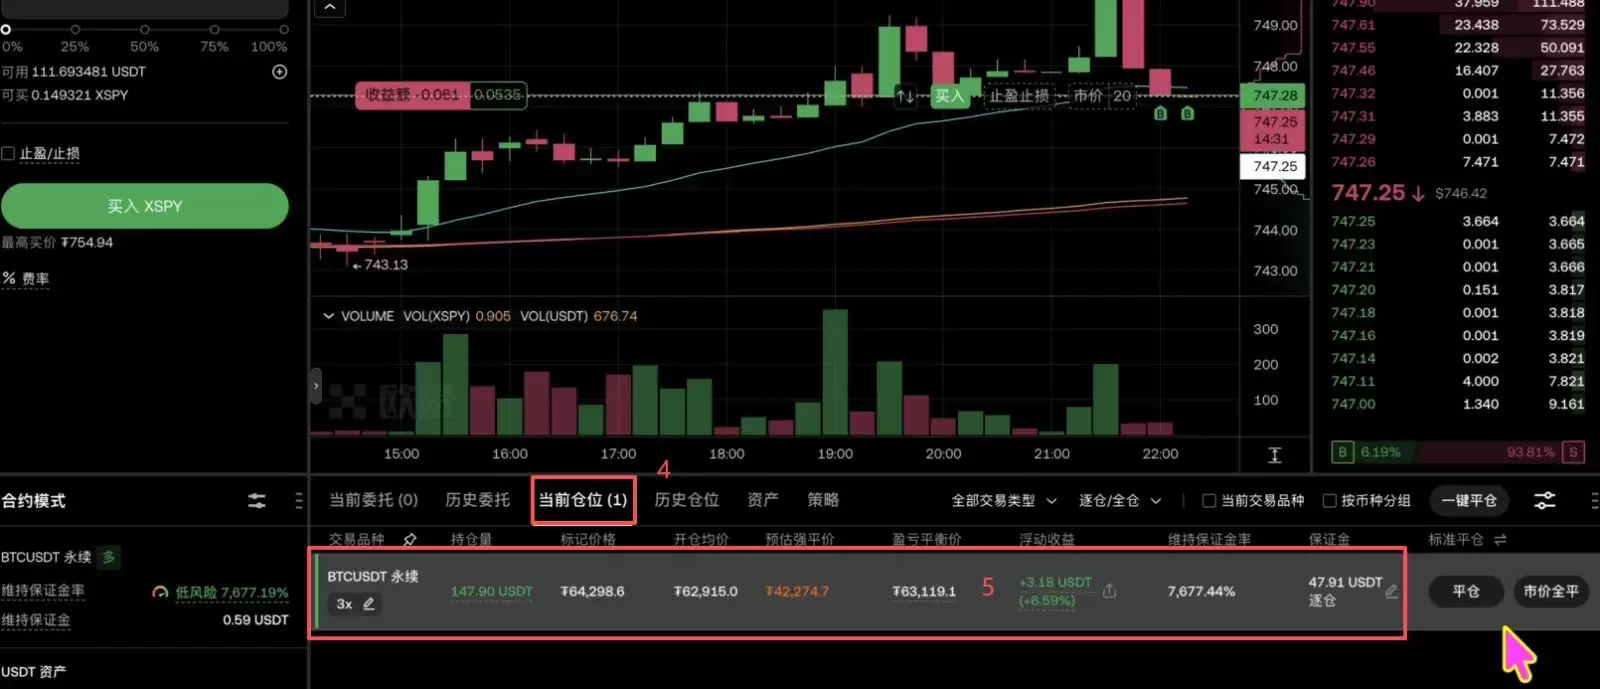
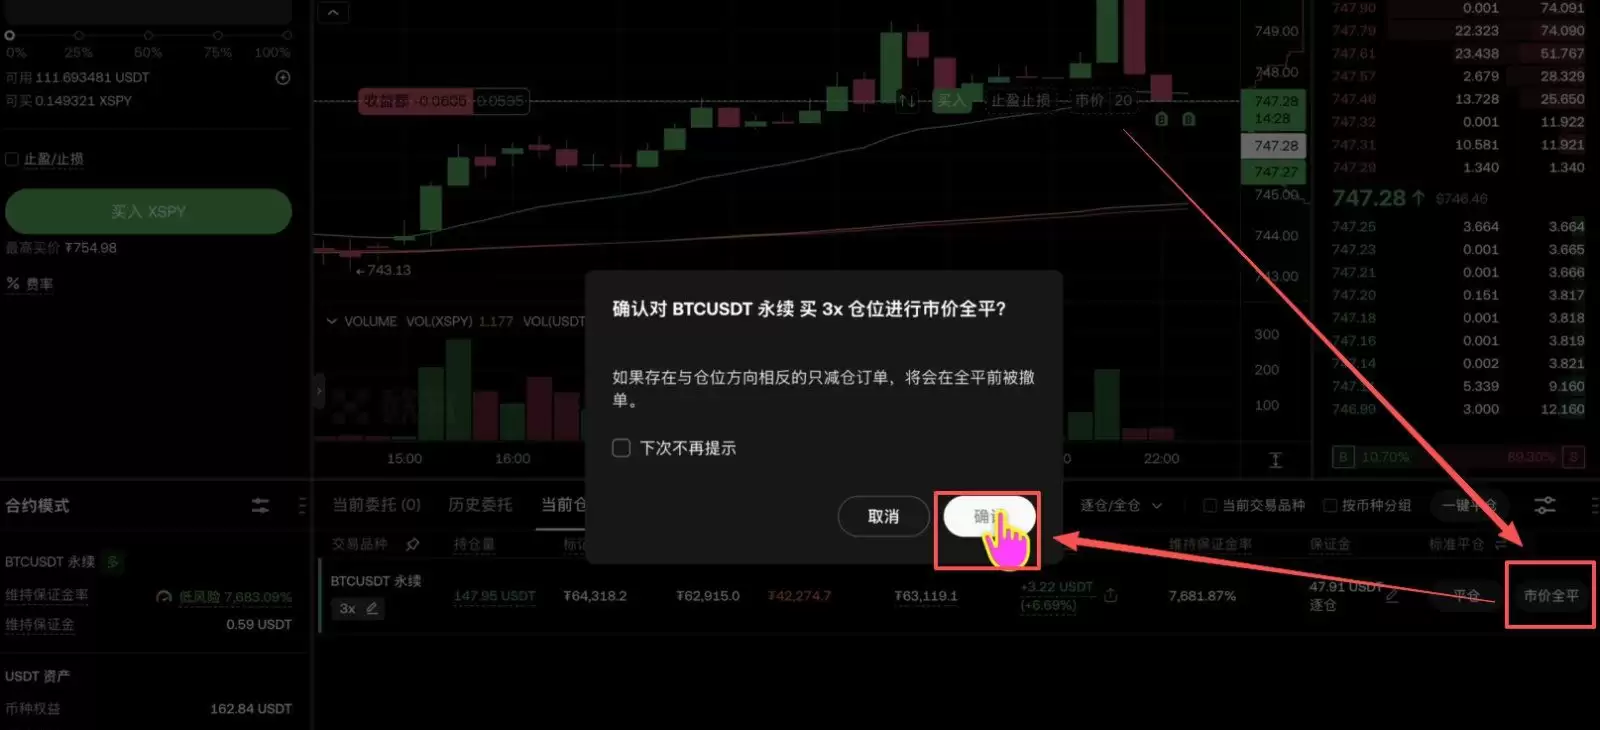
如果后续需要平仓退出,可直接点击仓位旁边的“市价全平”按钮,确认后系统会按当时市价完成卖出。需要注意的是,股票代币与直接持有美股 ETF 在交易规则、持有方式及相关处理上可能存在差异,实际操作前应先了解平台说明与产品规则,并注意交易风险。
欧易邀请码:W97683506
常见问题
Q:SPY 和 VOO 的股息什么时候发?
两只 ETF 都是按季派息,一般在每年的 3 月、6 月、9 月和 12 月发放,股息率大致都在 2% 上下波动,整体差异不大。
Q:在欧易买的 XSPY 和直接买美股 SPY 一样吗?
XSPY 是对应 SPY 的股票代币,价格锚定真实 SPY 股价,但在持有方式、交易规则和相关处理上并不完全等同于直接持有美股市场中的 SPY。若主要在加密平台内操作,XSPY 提供了一种替代接触方式。
Q:VOO 的 0.03% 管理费是怎么收取的,需要主动支付吗?
不需要主动支付。ETF 的管理费通常直接体现在基金净值中,由产品内部扣除,不会以单独账单形式向持有人收取。长期来看,投资者感受到的差异主要体现在净值表现和持有成本上。
整体来看,SPY 与 VOO 都是追踪标普500指数的代表性 ETF。若从长期定投角度评估,费率往往是更值得优先考虑的变量;若以短线交易为主,流动性则更具现实意义。市场有波动风险,具体选择前仍应结合自身交易习惯与风险承受能力进行判断。













