


在油价持续走高、且美联储前瞻指引相对缺位的背景下,市场开始重新计入政策不确定性带来的风险。
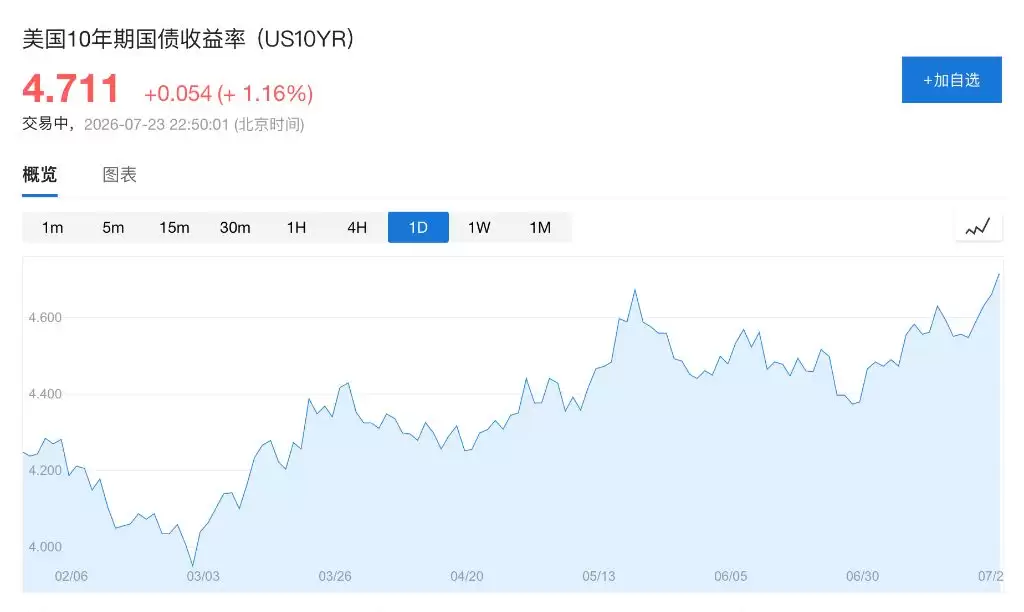
尽管主流经济学家普遍预计,美联储下周会议大概率将维持利率不变,但利率市场隐含的加息概率已升至约30%,并带动美国国债收益率全线上行。其中,两年期美债收益率升至2025年初以来高位,10年期美债收益率刷新年内高点,30年期美债收益率则逼近2007年以来高位。
花旗于7月23日发布的研究报告指出,这一定价并不意味着市场普遍认定美联储即将加息,更准确的理解是,在前瞻指引趋于模糊、油价抬升通胀风险的环境下,投资者正在为潜在政策意外要求更高的风险溢价。
美债收益率走高,市场计入约30%加息概率
近期,中东局势升级推动国际油价持续上涨,市场对通胀再度升温的担忧随之增强,美国国债收益率也在这一过程中持续抬升。
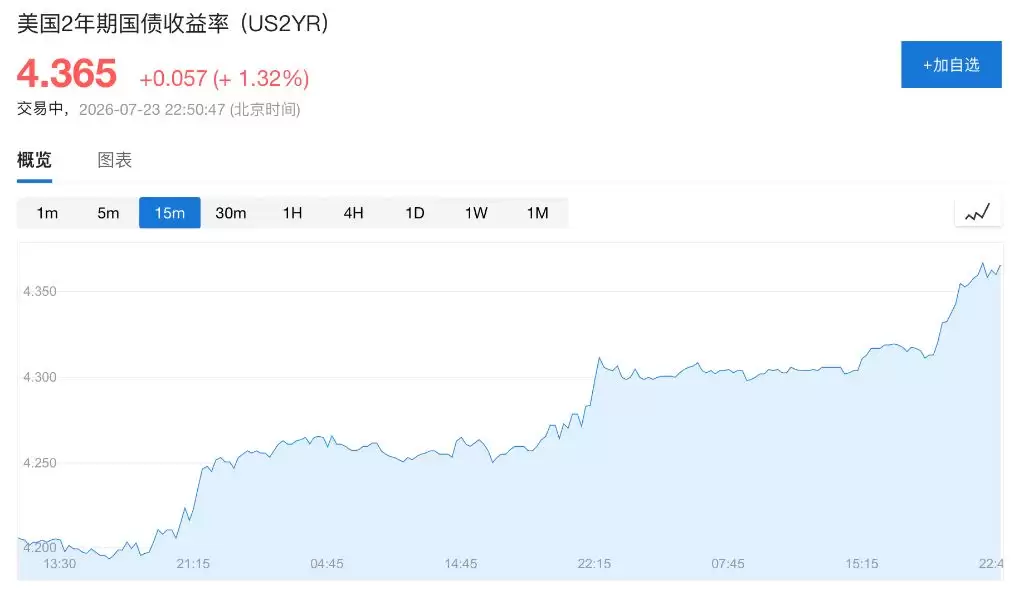
周四,对货币政策最为敏感的两年期美债收益率升至4.365%左右;基准10年期美债收益率同步触及年内高位;30年期美债收益率升至5.19%,距离2007年以来的高点仅一步之遥。
与此同时,利率期货显示,美联储下周会议已隐含约30%的加息概率。不过,这一市场定价与主流预期存在明显偏差。彭博调查显示,在70位受访经济学家中,没有任何一位预计美联储会在下周加息。
花旗:30%并非直接预测,而是风险溢价的体现
对于这种看似矛盾的现象,花旗给出了不同于表面解读的解释。
花旗经济学家Andrew Hollenhorst、Veronica Clark和Gisela Young表示,市场定价中的约30%,并不等同于投资者真实判断美联储有三成概率加息,而是反映了额外风险溢价的存在。
报告认为,由于下周会议几乎不存在降息空间,政策风险天然偏向单侧。如果美联储意外加息,债券市场所承受的冲击将明显大于维持不变,因此投资者愿意付出更高成本,提前对这一尾部风险进行定价。
花旗指出,从历史经验看,美联储议息会议对应的风险溢价通常仅为1至2个基点。但近年随着美联储减少前瞻指引、政策沟通更强调数据依赖,市场不确定性已有所上升,风险补偿也相应扩大。
这一逻辑同样可以解释当前长端利率的表现。花旗认为,如果未来某次会议真的出现意外加息,市场往往会将其视作新一轮加息周期的起点,而不是一次孤立事件,因此终端利率预期也会随之抬升。也正因如此,当前市场已定价到明年3月累计加息超过50个基点,但这并不代表其就是投资者的基准情景。
花旗:前瞻指引越模糊,利率越可能维持高位
花旗进一步认为,近期油价上涨只是促使市场重新评估政策路径的催化因素,更深层原因在于美联储沟通框架的变化。
报告指出,中东局势推升油价及美国汽油价格,强化了市场对通胀风险再度抬头的担忧。而在美联储官员未给出清晰政策指引的情况下,这种不确定性进一步放大了市场对政策意外的敏感度。
花旗强调,在前瞻指引明确的阶段,市场中的风险溢价通常可以忽略不计;但在当前环境下,每一次议息会议都可能带来更高的不确定性,投资者因而需要提前为潜在意外支付风险补偿。
这也意味着,即便美联储最终选择按兵不动,美债收益率也未必会因短期加息预期回落而显著下行。花旗认为,在美联储重新建立更清晰的沟通框架之前,由风险溢价推动利率维持高位的现象仍可能延续。
整体来看,当前“下周加息约30%”的市场定价,更像是对政策不确定性和通胀风险的再评估,而非对美联储行动路径的明确押注。对于市场参与者而言,后续仍需持续关注油价变化、美联储沟通口径以及利率市场对政策风险的重新定价过程。














