


中小型cex(中心化交易所)的关停潮,正进一步加重加密熊市氛围。近期,bitmex、bitmart、ascendex 等老牌平台相继宣布停运,市场上也陆续传出多家交易所寻求出售或并购的消息。
与过去因暴雷、黑客事件或监管处罚而被动退场不同,这一轮 CEX 收缩更多是行业环境变化推动的结果。曾经依靠牛市周期和流量红利快速扩张的交易所,如今正承受更长期的经营压力,部分中小型平台不得不主动退出市场。
老牌交易所同样承压,CEX 进入新一轮洗牌周期
进入 7 月以来,BitMEX、BitMart 和 AscendEx 三家交易所先后宣布关停。
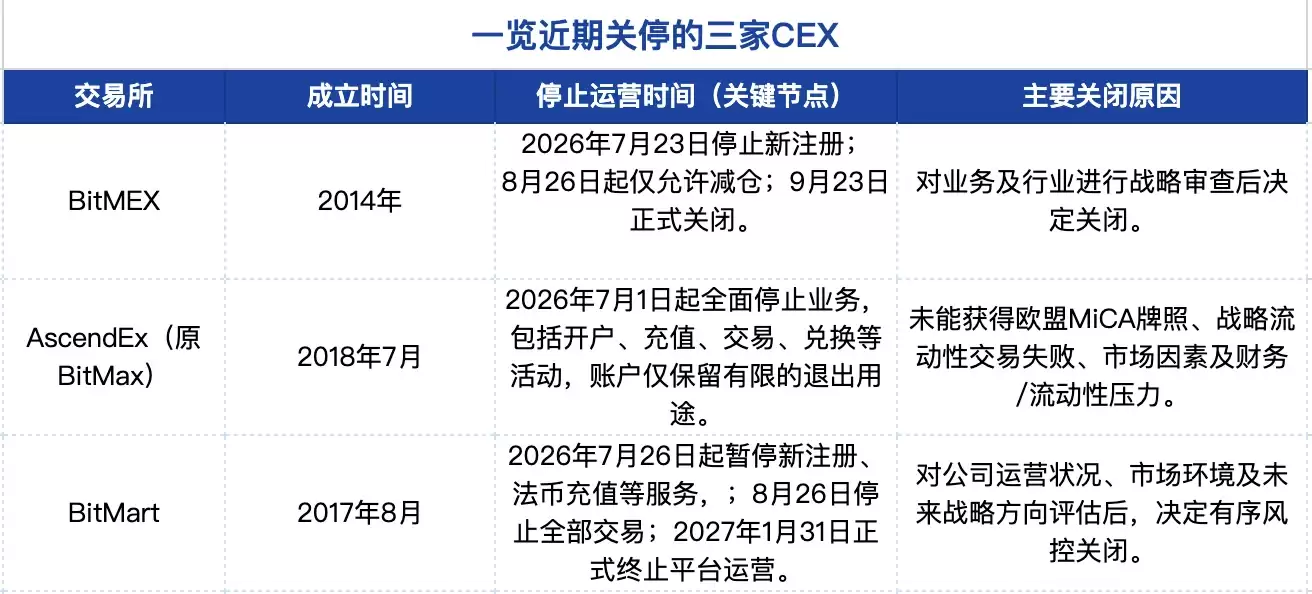
从成立时间看,这三家平台都诞生于加密行业早期或快速扩张阶段。其中,2014 年成立的 BitMEX 是最具代表性的老牌交易所之一,运营时间约 12 年,曾首创百倍永续合约,并一度跻身加密衍生品头部平台;2017 年成立的 AscendEx(原名 BitMax)和 2018 年成立的 BitMart,则是在行业高速增长周期中崛起的中生代交易平台,至今也均已运营超过 8 年。
这三家平台都经历过多轮牛熊转换,并在长期运营中积累了一定的用户基础与市场影响力。但即便拥有多年行业经验和品牌沉淀,最终仍未能避免退出市场。
从公开信息来看,市场环境变化、合规压力抬升以及运营成本增加,是这一轮 CEX 退出潮的主要背景。BitMEX 和 BitMart 在综合评估自身经营状况、市场环境及未来战略方向后,选择主动收缩;AscendEx 则表示,牌照合规问题叠加交易活跃度下滑、流动性承压等因素,最终导致平台停止服务。
与此同时,除了直接退出市场,近期还有多家 CEX 传出出售或被收购的消息,行业整合趋势正在加快。
例如,机构级加密交易平台 LMAX Group 被曝正在与摩根士丹利及投资银行 KBW 评估包括出售、SPAC 合并以及赴美或欧洲上市在内的多种战略选项;韩国未来资产集团收购韩国加密交易所 Korbit 97.15% 的股份,交易金额约为 1413.67 亿韩元(约 1.02 亿美元);日本金融集团 SBI 则先后收购了新加坡交易平台 Coinhako 以及日本交易所 Bitbank;韩国支付解决方案公司 WeHub 也收购了加密交易平台 Flybit 等。
不过,CEX 并购并非简单的资产或用户承接,更意味着接手其历史运营、技术安全和合规体系。近日,币安创始人 CZ 也公开提到,收购 CEX 不同于其他业务,一旦收购后发生黑客攻击,很难立即判断究竟是前团队遗留问题还是新风险,因此安全与合规风险更高。他强调,收购 CEX 仍然可行,但尽调与风控流程会更复杂。对于潜在买方而言,这意味着更严格的尽职调查和风险控制要求。
CEX 格局正在经历新一轮重塑。对于缺乏规模优势、品牌壁垒和合规能力的中小平台而言,未来的生存压力可能进一步加大,行业洗牌与资源整合大概率仍将持续。
流动性持续向头部集中,市场尚未走出低活跃阶段
没有暴雷、没有黑客事件,也没有突发性的监管危机,当前多家 CEX 的退出并非偶发事件,而是行业进入存量竞争阶段后的主动收缩与市场出清。
在以往周期中,交易所往往因安全事故、资金挪用或监管处罚而退出舞台。但如今,随着加密市场进入低增长阶段,用户活跃度下滑、交易量萎缩、竞争加剧以及全球监管趋严等因素,正在持续压缩 CEX 的利润空间。
在这一轮新周期中,资金储备、交易深度和用户资金流向,正成为市场评估交易所综合实力与生存能力的重要维度。
从储备金角度看,资产规模是衡量交易所风险承受能力的核心指标之一。储备越充足,平台在极端行情、市场剧烈波动或用户集中提币的情况下,越有能力提供资金缓冲,保障兑付能力和平台运行稳定性。
根据 DeFiLlama 数据,目前 CEX 资产规模已呈现明显的头部集中趋势。其中,Binance 储备资产规模达到 1387.18 亿美元,占统计总规模约 58.4%,远高于其他平台,是行业资金储备规模最大的交易所。
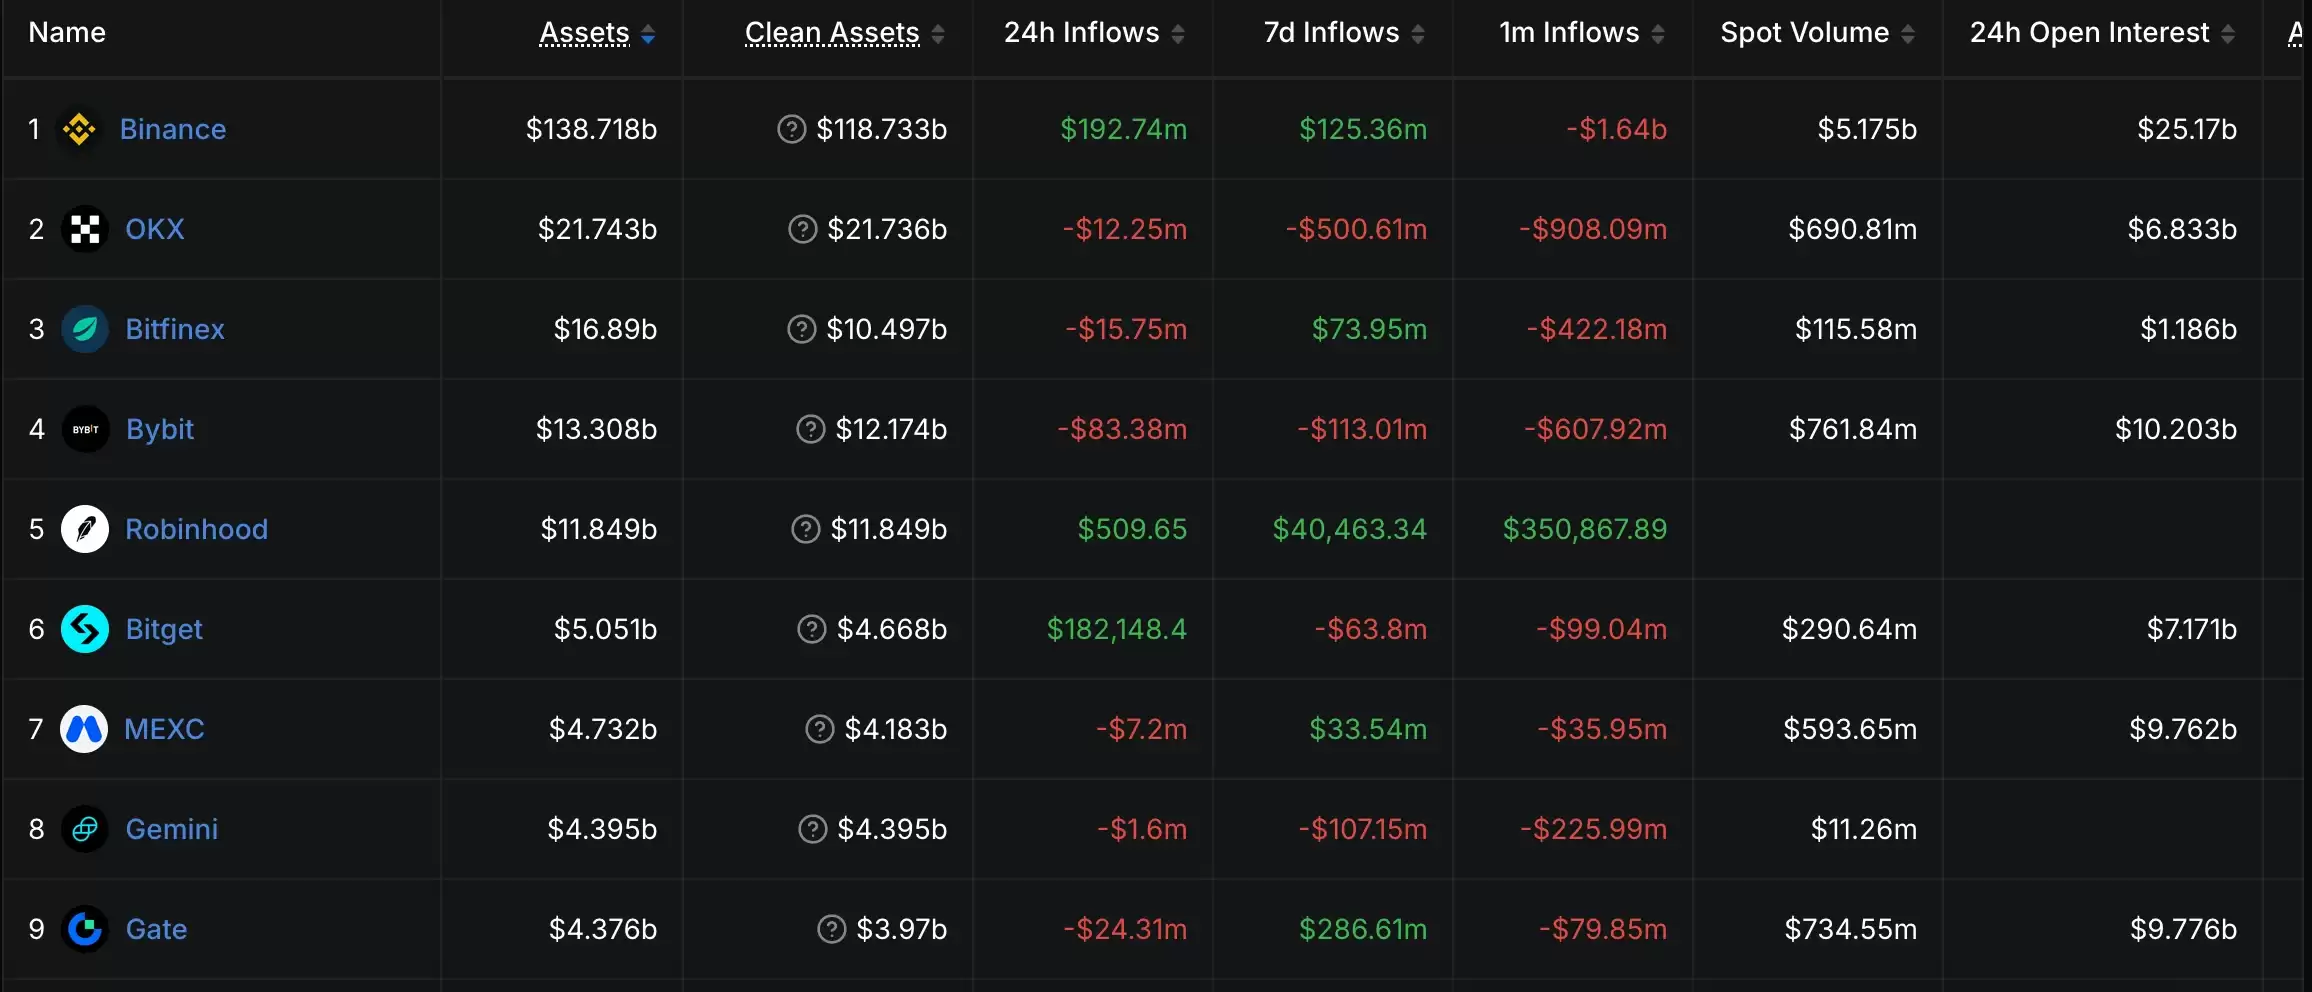
排名靠前的其他交易所包括 OKX、Bitfinex、Bybit 和 Robinhood,资产规模分别约为 217.43 亿美元(约 9.1%)、133.08 亿美元(7.1%)、168.9 亿美元(5.6%)和 118.5 亿美元(5%),均处于百亿美元级别,具备较强的流动性支撑能力。此外,Bitget、MEXC、HTX、Gate、Deribit 以及 KuCoin 等平台的资产规模也达到数十亿美元,仍保有一定竞争力。相比之下,部分中小交易所在资金储备上的差距更加明显,在应对极端行情、集中提现或市场波动时,其流动性管理与风险承压能力将面临更大考验。
除了资产储备,交易规模也是衡量交易所用户活跃度和市场流动性的关键指标。较高的现货成交规模通常意味着更强的交易深度、更稳定的流动性环境以及更高的用户参与度。
根据 DeFiLlama 统计,Binance 以 51.75 亿美元的 24 小时现货交易量位居第一,占统计平台交易量约 34%,仍保持全球最大现货交易平台地位;Bybit、Gate、KuCoin、MEXC、Upbit、OKX 和 Coinbase 等平台的 24 小时现货交易量均处于 6 亿至 8 亿美元区间,占比约 3.7% 至 6.4%,市场活跃度仍然较强。
衍生品市场同样呈现出高度集中的格局。数据显示,Binance 未平仓合约规模达到 251.7 亿美元,占整体规模约 27.5%;Bybit 以 102.03 亿美元位居第二,占比约 11.1%;Gate 以 97.76 亿美元紧随其后,占比约 10.7%。此外,MEXC、Bitget、OKX、Deribit 等平台的未平仓合约规模占比也大多处于 7% 至 10% 区间。
整体来看,市场流动性正在进一步向头部交易所聚集,竞争壁垒因此变得更加清晰。不过,当前加密市场整体仍处于低活跃阶段,投资者参与热情有所回落,资金流入明显放缓,这意味着 CEX 整体仍面临增长乏力的现实压力。
DeFiLlama 数据显示,过去一个月资金流出规模排名前十的交易所累计净流出约 39.1 亿美元。不过,资金流出并不完全等同于用户撤离,部分变化也可能来自用户资产迁移、投资者主动调整仓位,以及市场周期变化下的资金重新配置。
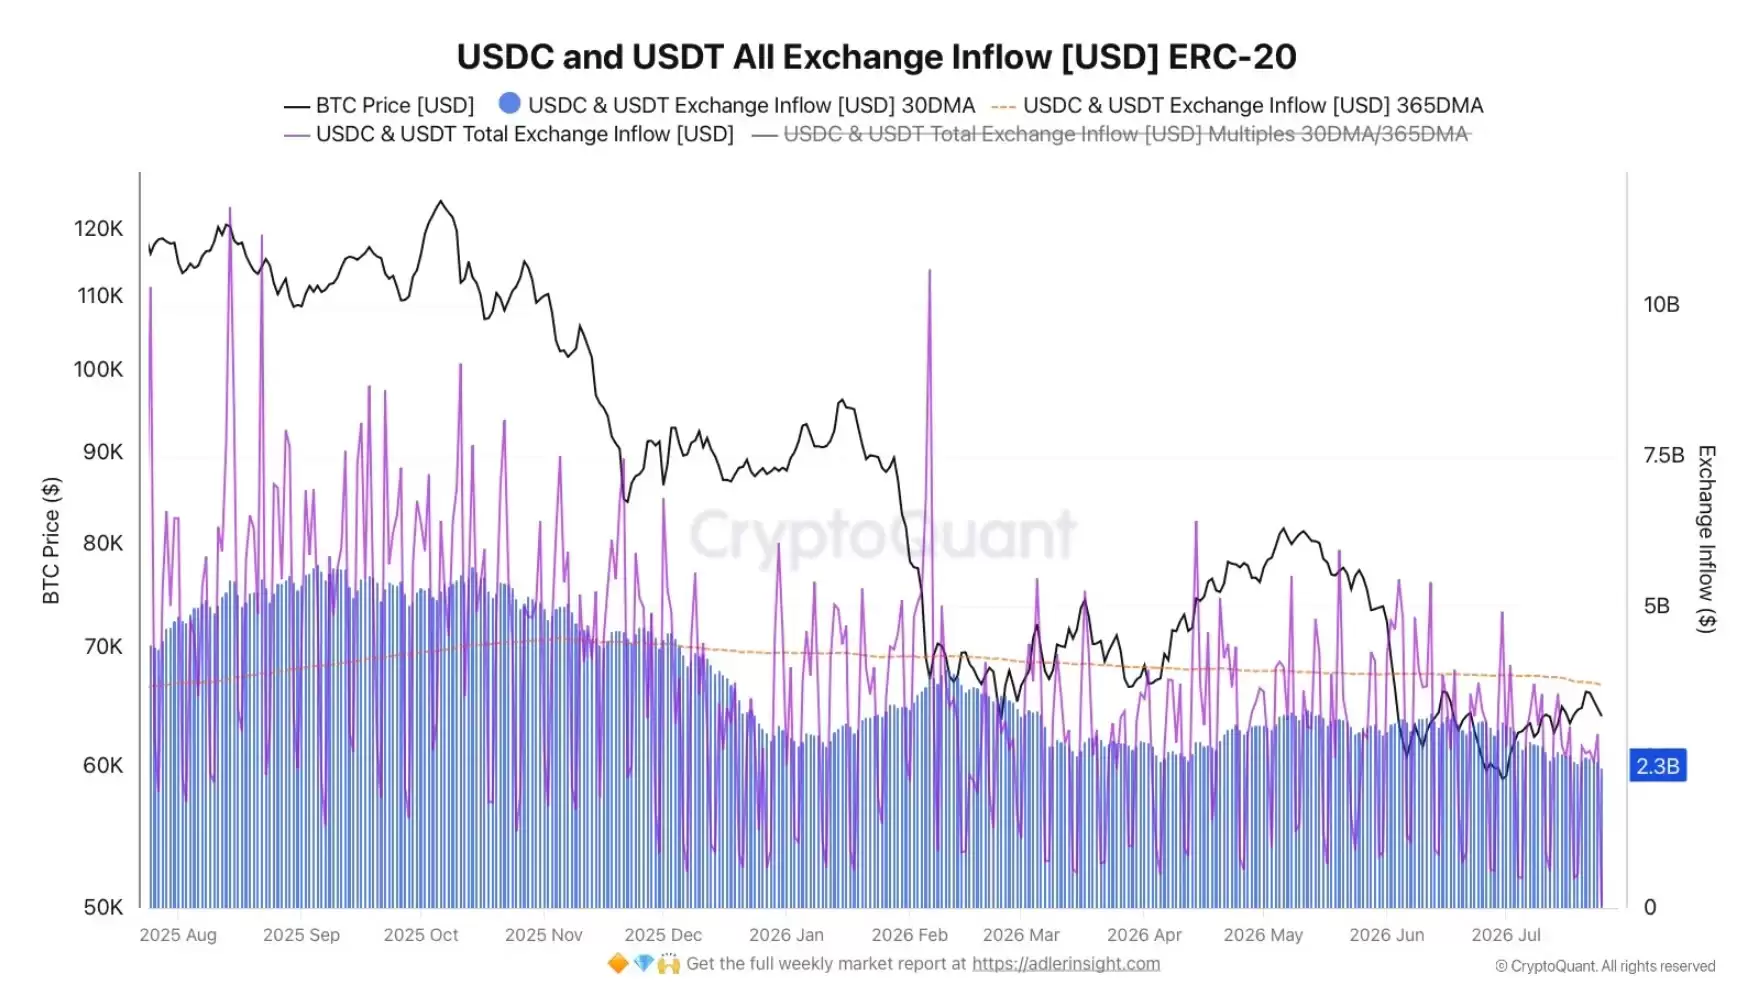
与此同时,稳定币流入交易所的数据也反映出需求端仍偏疲弱。CryptoQuant 分析师 Darkfost 近期表示,稳定币流入交易所的资金持续下降,已降至 2025 年以来最低水平。目前,稳定币(USDT、USDC)的月均流入量约为 23 亿美元,年均流入量约为 37 亿美元;而在比特币价格达到历史高点时,月均流入量为 56 亿美元,年均流入量为 43 亿美元。这一数据进一步说明,当前市场投资者风险偏好下降,交易需求不足。
TradFi 成为增量方向,中小 CEX 需要找到差异化路径
过去,中小型 CEX 主要依赖长尾代币上币费、交易手续费以及市场热点获取增长。但随着市场持续低迷,Meme 热潮更多转向链上 DEX,传统增长模式正快速失效。缺乏规模优势、品牌壁垒和差异化能力的平台,开始在持续经营压力下主动离场。
相较于加密原生业务,TradFi 相关业务正成为主流交易所争夺的新增长方向。
市场数据也印证了这一资金迁移趋势。根据 TokenInsight 最新报告,今年二季度,TradFi 永续合约成为 CEX 最明显的增量板块,月度总交易量从 1 月的 520 亿美元增长至 6 月的 2680 亿美元。其中,股权永续成为主要增长驱动力,交易量由 5 月的 450 亿美元快速攀升至 6 月的 1410 亿美元。
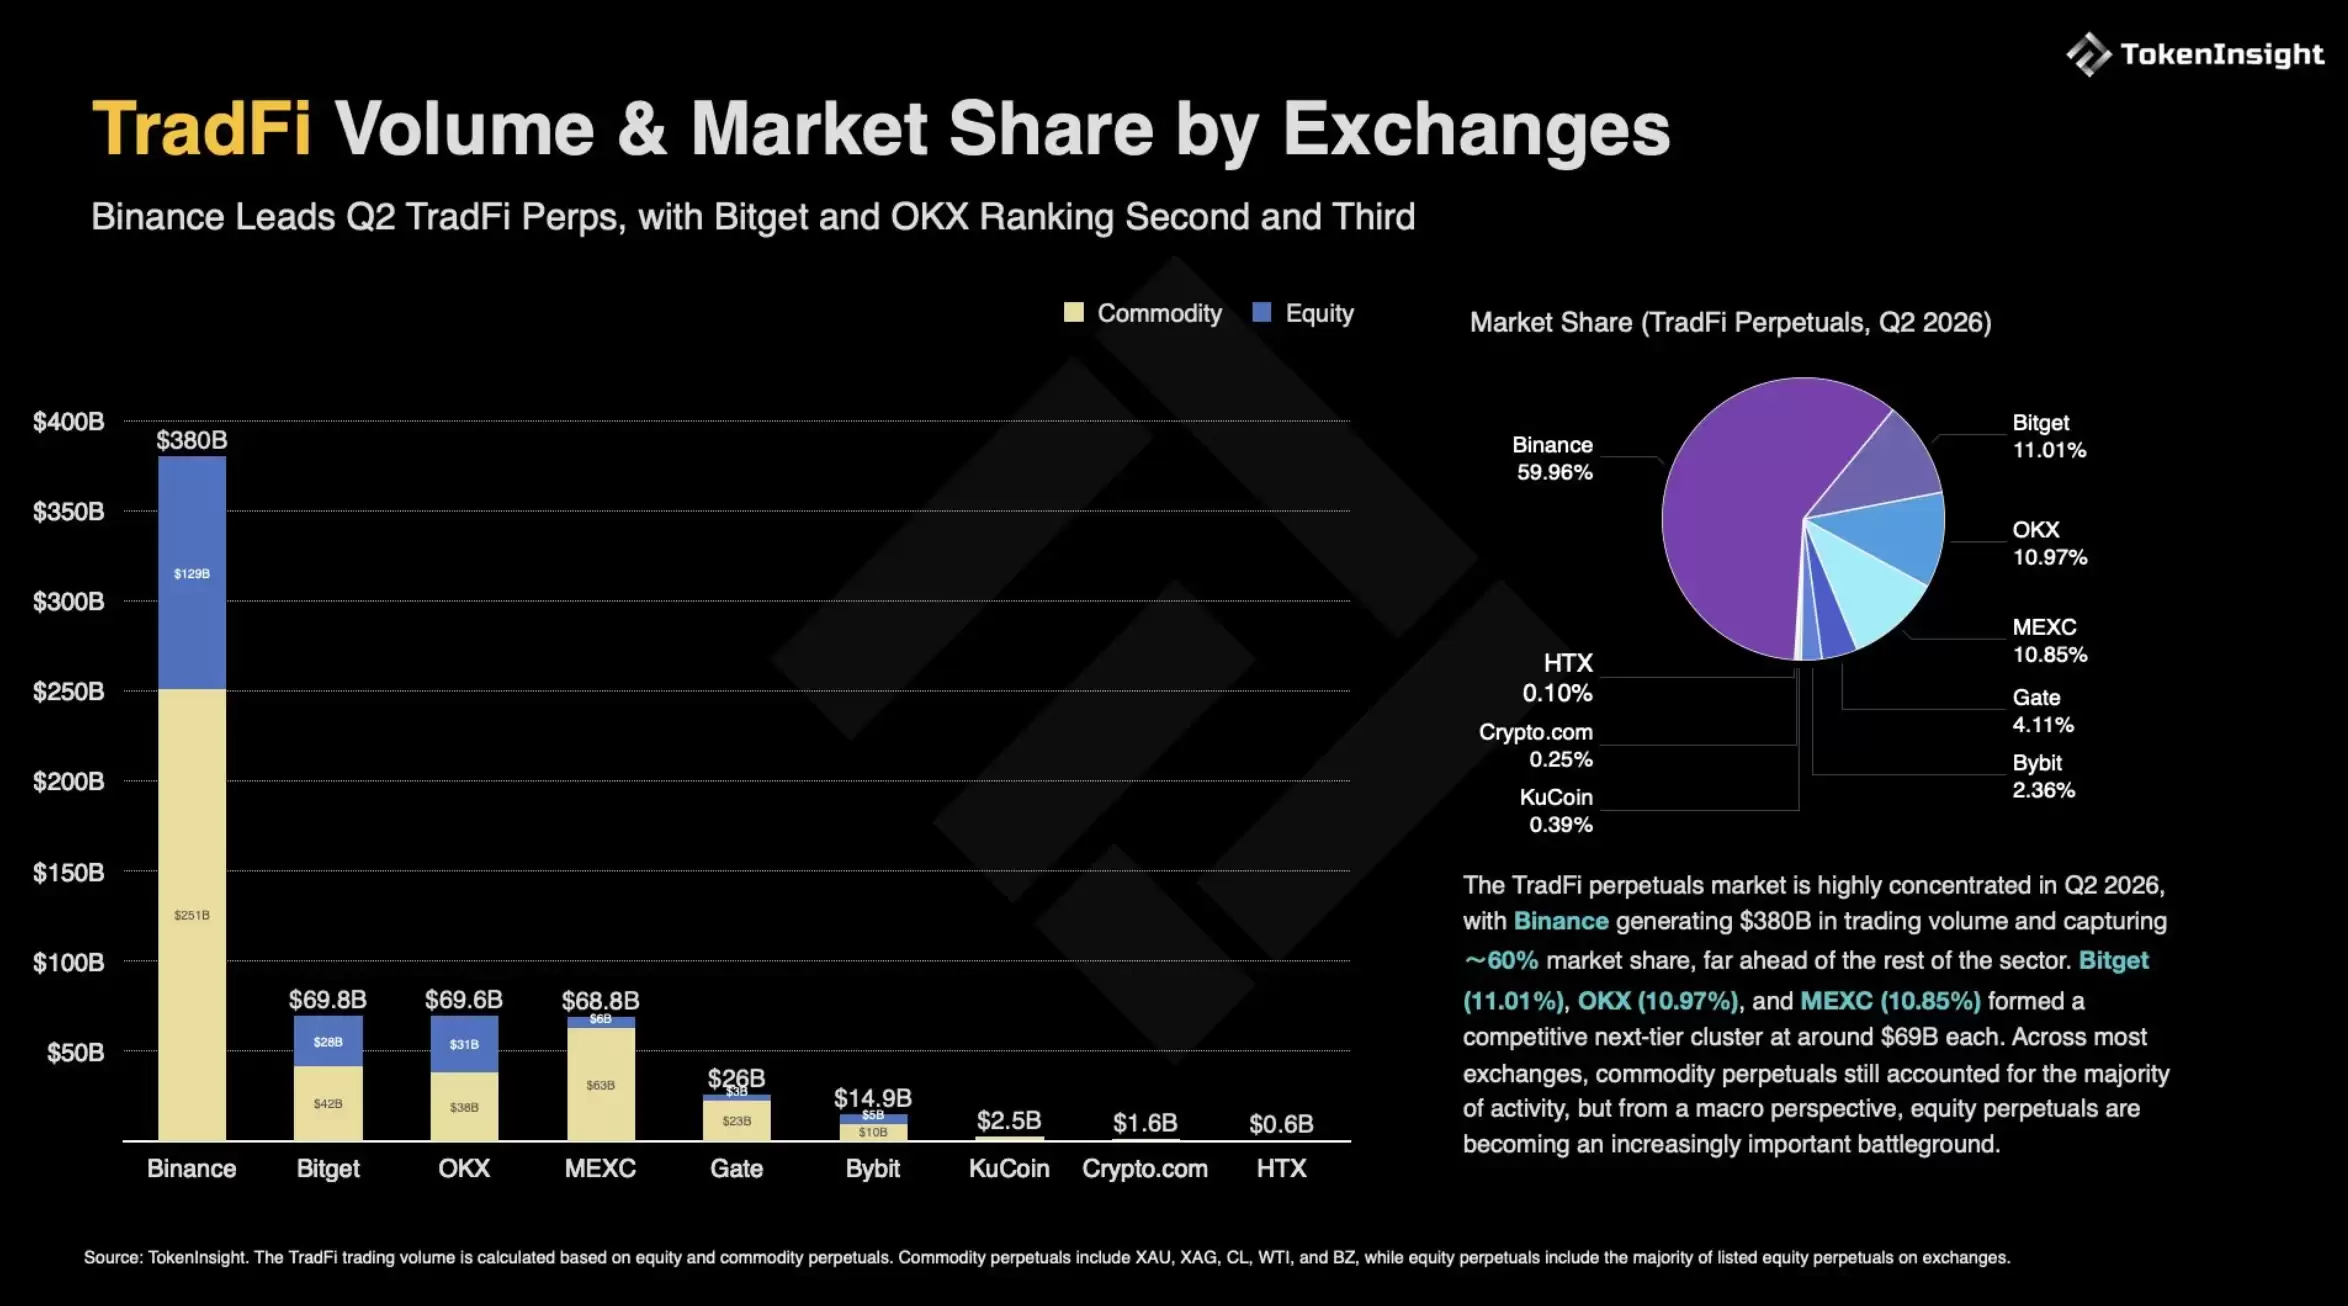
从交易所表现看,Q2 期间 TradFi 永续在各大平台衍生品业务中的占比持续提升。其中,币安、Bitget 和 MEXC 的 TradFi 永续交易量占其衍生品总交易量的比例分别达到 8.65%、8.61% 和 7.22%,位居行业前列。从市场份额看,币安 Q2 TradFi 永续交易量达到 3800 亿美元,占据约 60% 的市场份额;Bitget、OKX 和 MEXC 位于第二梯队,市场份额分别为 11.01%、10.97% 和 10.85%。
这一趋势表明,用户需求正在从单一的加密原生资产,逐步转向获取传统金融资产敞口,CEX 也在尝试从单纯的加密交易平台,转型为更综合的金融入口。
加密研究员 Haotian 指出,CEX 引入代币化美股、ETF 以及 Pre-IPO 资产等传统金融标的,本质上是在寻找新的增长空间。但传统 TradFi 资产对加密原生资产的替代,也意味着 CEX 在定价权和结算权上的位置正在发生变化。短期内,依靠 Perps 看似可以维持交易量和收入,但长期来看,一旦定价中心外移,平台沦为通道和入口的代价终将显现。因此,美股代币化竞争越激烈,也意味着 CEX 的生存压力越大,而无力参与这一轮竞争的交易所,生存难度会更高。
另一方面,合规化趋势也在进一步拉大行业分化。随着全球监管环境趋严,头部交易所凭借合规布局、资金实力和品牌优势,在成熟金融市场中持续巩固份额;而过去依赖离岸市场和监管套利扩张的交易所,其生存空间正在收缩。同时,伊朗、俄罗斯等部分高风险地区市场也面临更高的合规挑战,依赖敏感区域用户增长的模式正变得越来越难以持续。
Haotian 认为,在整体合规趋势下,CEX 之间的竞争远比外界想象得更为残酷。持牌、储备金证明、KYC/AML/KYT、客户资产隔离等合规要求,正在成为交易所能否继续生存的基本门槛。这也使得如今 CEX 的“暴雷”空间被大幅压缩,过去“一鲸落、万物生”的零和博弈逻辑已明显弱化。与其说是暴雷,不如说是在强竞争环境下的主动关停,这是市场良性竞争的一部分。
对于中小型 CEX 而言,未来的关键已不再是简单扩大交易规模,而是建立清晰的差异化竞争优势。Haotian 认为,正如上一轮周期中小型交易所依靠 IEO、优质链上资产吸引流量和用户一样,如今 CEX 的出路要么是深耕特定区域牌照和本地化服务,要么聚焦某一细分产品方向,例如 TradFi 资产、Perps、RWAFi,或进一步拥抱 DeFi、Agentic Economy、MEME 等加密创新赛道,借助加密原生社区力量熬过周期。无论如何,持续陷入同质化内卷只会加速淘汰,不过出清部分竞争力偏弱的平台,对行业本身未必是坏事。
整体而言,CEX 行业正经历从规模扩张转向能力竞争的阶段变化。过去,交易所更多依靠牛市周期、市场热点和用户增长实现扩张;而现在,资金储备、流动性深度、合规能力以及业务创新能力,正成为决定平台竞争力的核心变量。
如果接下来加密市场进入更长周期的调整阶段,中小型 CEX 若无法建立差异化定位并开拓新的增长方向,可能会在持续加剧的行业洗牌中进一步失去生存空间。加密资产市场波动较大,平台经营环境也受多重因素影响,相关变化仍值得持续关注。











