


在新能源汽车竞争日益激烈之际,车企正积极探寻下一个业务增长极。
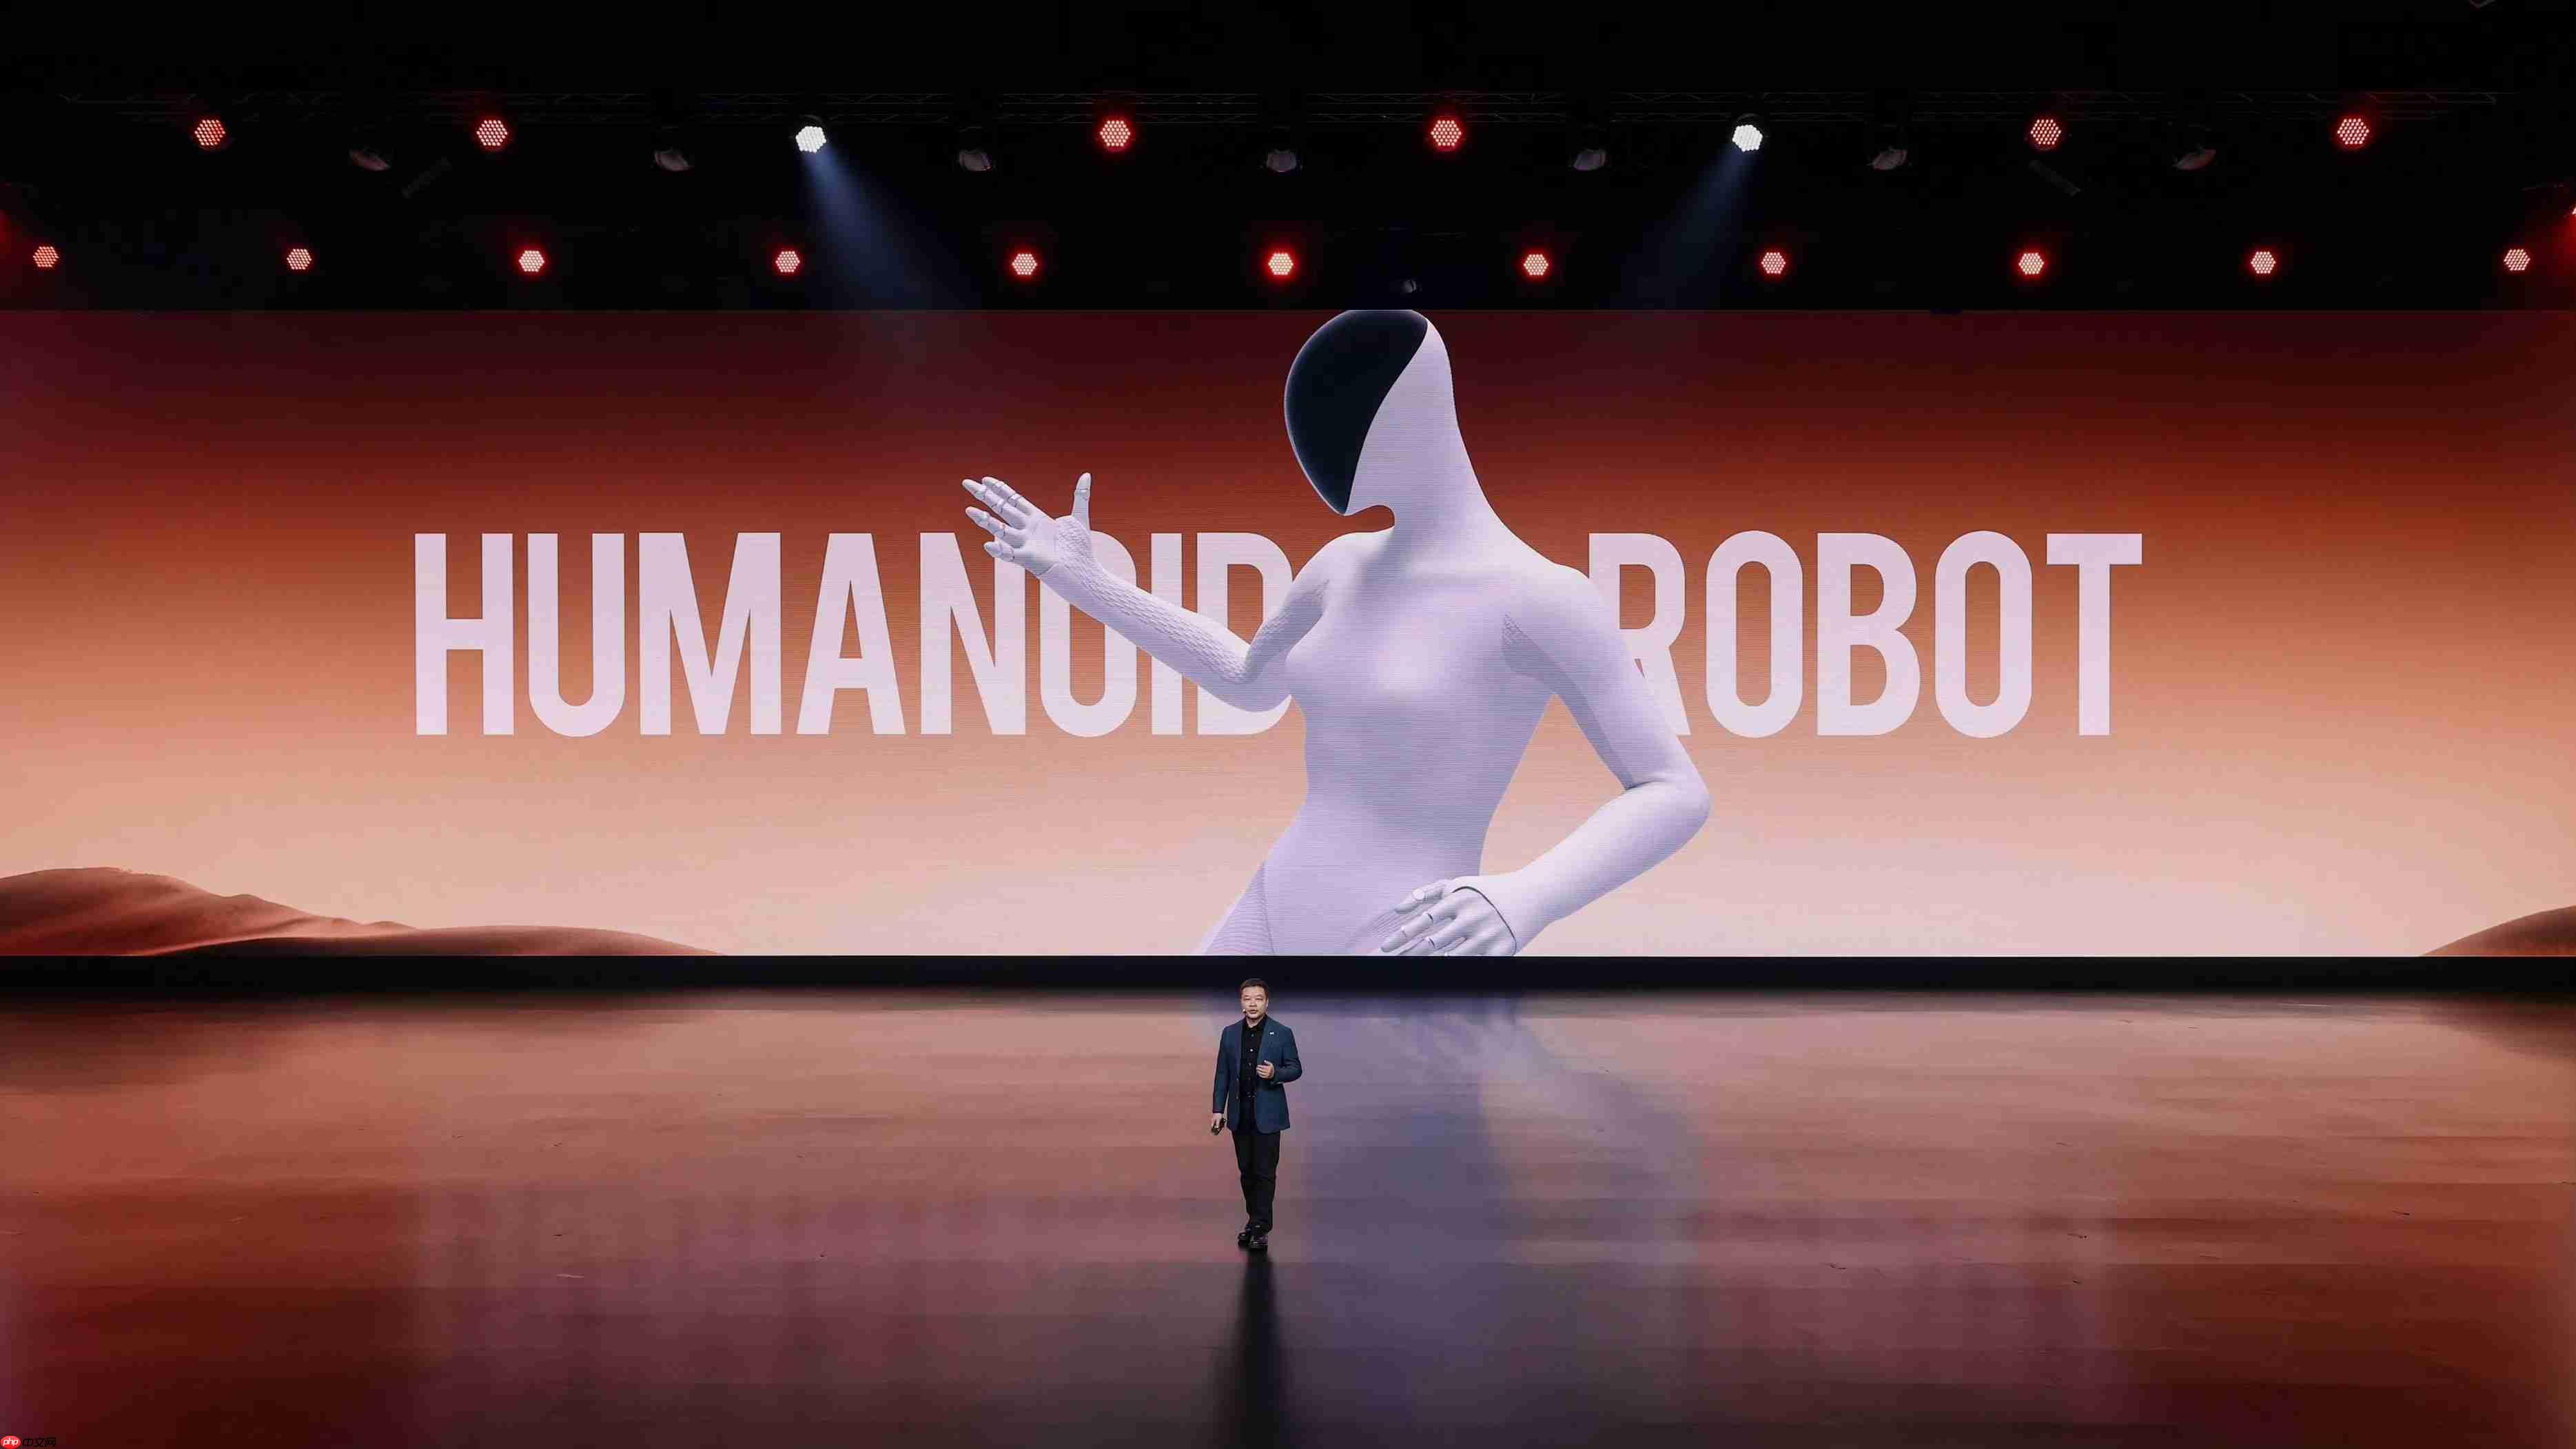
作为造车新势力代表之一的小鹏,在具身智能领域迎来实质性突破。
据权威媒体报道,小鹏自主研发的人形机器人目前已在广州工厂启动小批量试生产,同时量产产线已进入最终联调阶段,标志着正式量产进入冲刺倒计时。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
(图源:小鹏)
对小鹏而言,布局具身智能不仅是通向物理AI的核心路径,更是在智能电动车、飞行汽车之外开辟的第三增长曲线。
然而随之而来的关键疑问是:具身智能的落地场景究竟在哪?当多家车企集体涌入机器人赛道,这究竟是面向未来的战略卡位,还是高风险的技术豪赌?
从智能座舱到人形躯体,小鹏物理AI的生态边界持续拓展
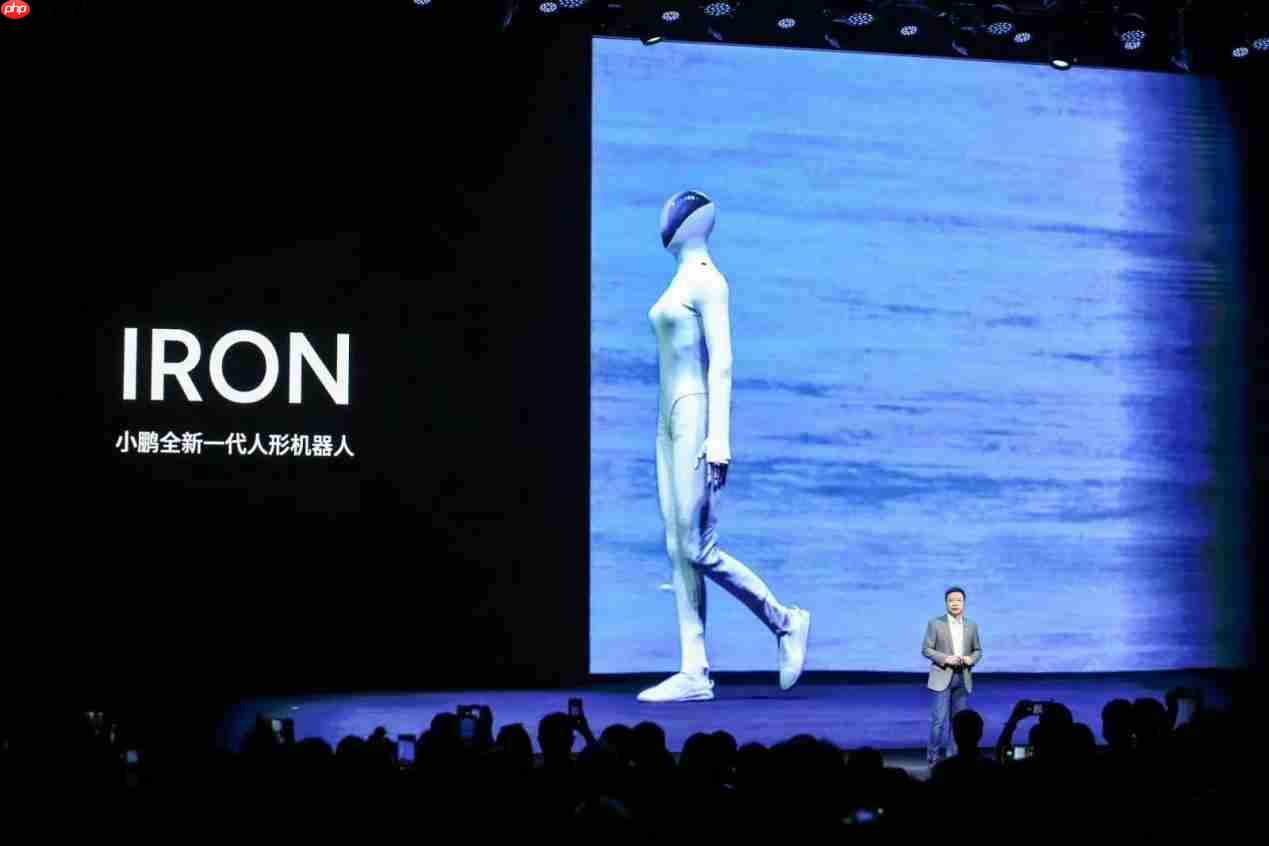
2025年小鹏科技日上,初代人形机器人IRON首次公开亮相,并同步披露了其在仿生结构设计、动态平衡控制、多模态大模型融合等关键技术上的阶段性成果。
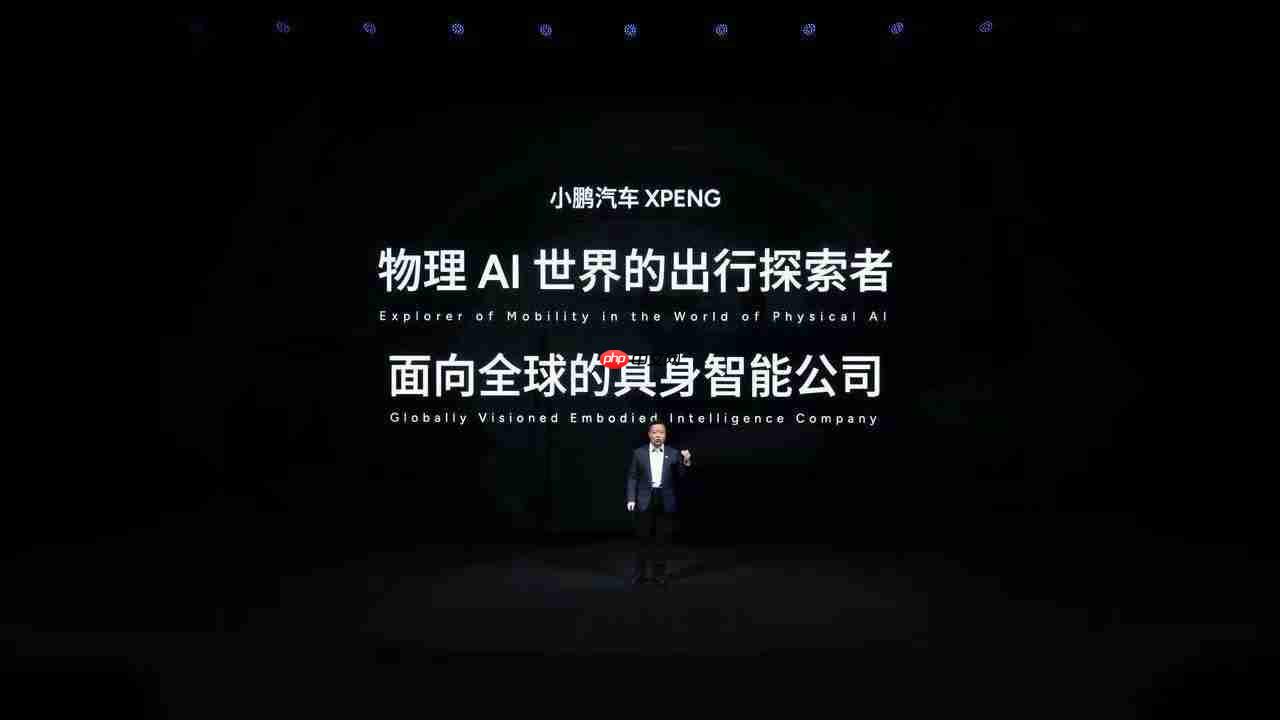
本届科技日以“物理AI”为绝对主线,何小鹏现场宣布小鹏汽车全新战略定位——“物理AI世界的出行探索者,面向全球的具身智能公司”。
(图源:小鹏)
小鹏构建的具身智能技术矩阵,涵盖四大支柱:AI汽车、Robotaxi、人形机器人、飞行汽车。
不难看出,人形机器人已非孤立产品,而是串联起小鹏全场景AI能力的关键枢纽,承载着打通数字世界与物理世界的战略使命。
那么,物理AI究竟为何物?通俗而言,传统AI主要运行于虚拟终端(如手机、服务器),执行信息处理类任务;而物理AI则要求系统具备感知、理解、决策与执行能力,真正嵌入现实空间,与环境持续交互、协同进化。
对小鹏这类深耕智能出行的车企而言,物理AI并非陌生概念——智能汽车本身就是一台移动的物理AI终端:它需实时识别交通标志、预判行人意图、响应突发路况,并在毫秒级完成动力分配与转向修正。近年来端到端智驾方案的爆发、VLA(视觉-语言-动作)模型的兴起、世界模型的加速演进,本质都是AI向物理世界深度渗透的体现。
技术底层高度复用:车辆所需的多传感器融合、高精度定位、实时运动规划、鲁棒电控系统,恰恰构成人形机器人研发的核心能力栈。
摄像头、激光雷达、惯性测量单元、AI推理芯片、伺服驱动器、力矩电机……这些在智能汽车上已规模化验证的技术模块,正被系统性迁移到机器人平台。
但挑战同样显著:相较于结构化道路,人类生活与工业场景具有更高维度的不确定性——楼梯、斜坡、玻璃门、拥挤人流、非标工具、柔性物体抓取……这对机器人的泛化感知能力、实时建模精度、抗扰动稳定性及能耗管理提出更严苛要求。
因此,智能汽车只是AI拥抱物理世界的序章,而人形机器人,则是这场深度融合不可绕行的下一程。
那么,小鹏人形机器人的商业化路径将如何铺开?
2025年科技日所呈现的IRON应用场景,虽具前瞻性,但现阶段仍聚焦于可快速闭环的B端领域。
其一为智能制造一线。小鹏已与宝钢达成战略合作,IRON将率先入驻宝钢生产基地,承担设备巡检、危险区域监测、数据采集等高价值任务,在真实产线中实现能力迭代。
其二为商业服务终端。小鹏明确规划IRON将优先进入展厅、交付中心、城市体验店等自有渠道,承担产品讲解、客户引导、交互演示等标准化服务职能。
据内部消息,2027年第一季度起,IRON将规模化部署至全球小鹏门店,成为首批上岗的“钢铁同事”。
这种“先B后C”的路径,与自动驾驶发展逻辑高度一致:车辆通过海量道路数据反哺算法进化;机器人亦需在真实场景中持续采集行为数据、交互反馈与环境变量,构建专属的具身认知闭环。
故而此次小批量试生产,绝非终点,而是产业化长征的第一步——其意义堪比P7首发高速NGP,象征技术从实验室走向产线的质变起点,却远未抵达成熟商用的临界点。
小鹏的机器人,距离属于它的“XNGP时刻”,尚需扎实积累与时间沉淀。
为何车企集体押注人形机器人?
小鹏并非孤例。近年来,全球头部车企正加速布局具身智能,形成一股不可忽视的产业浪潮。
最具标杆意义的当属特斯拉。其Optimus项目已被视为下一代核心业务,马斯克多次强调:“Optimus终将成为特斯拉史上销量最高、价值最大的产品。”
技术根基上,特斯拉与小鹏高度相似:共享视觉感知架构、端到端神经网络、大规模数据闭环与垂直整合制造体系。
今年5月,特斯拉Gen-3 Optimus已在加州弗里蒙特工厂开启首批量产;7月,原Model S/X产线正式拆除,腾出空间建设专用机器人产线——这一物理空间的让渡,清晰传递出战略重心转移的信号。
目前,50台Optimus Gen-3已部署于上海超级工厂,承担座椅装配、内饰安装、零部件转运及质检等四项关键工序,验证了人形机器人在精密制造环节的可行性。
国内另一巨头比亚迪,亦于今年6月披露其机器人战略:当前重点推进工业机器人自用体系建设,同步开展人形机器人前沿研发,依托庞大制造体系实现“研用一体”。
同为新势力的理想,则采取双轨并进策略:已规划双轮式服务机器人(侧重物流与巡检)与双足人形机器人(聚焦交互与陪伴),其中双轮机器人预计将于年内正式发布。
上述案例揭示出车企入局的两大深层动因:
其一,智能终端演进规律使然——当汽车完成从机械向智能终端的跃迁,人形机器人正成为下一代泛在智能入口,承载更广域的物理交互与服务延展;
其二,技术协同效应显著——机器人研发反向驱动汽车技术升级:更强大的多模态感知模型、更鲁棒的运动控制算法、更高密度的轻量化电驱系统,均可回流赋能智驾、座舱与底盘全域。
机器人会成为小鹏的下一个增长引擎吗?
短期内,机器人业务难以替代汽车成为营收主力,甚至仍将经历较长周期的研发投入与市场培育。
这与智能电动车发展历程惊人相似:从概念验证、样车测试、小批量交付,到规模盈利,中间跨越了十余年技术攻坚与生态构建。
新能源汽车产业历经洗牌,方形成今日格局;人形机器人同样面临漫长爬坡期,注定是一场淘汰率极高的长跑。
但放眼未来十年,机器人极有可能成长为小鹏最具想象空间的增长极。
(图源:小鹏)
根本逻辑在于:汽车产业已迈入智能化深水区,胜负手不再仅取决于三电与造型,而在于AI对物理世界的理解深度与执行广度。小鹏切入人形机器人,本质是抢占下一代智能终端的“首发权”与“定义权”。
当然,这场竞逐注定艰难——正如智能汽车发展的第一个十年,既成就了少数幸存者,也埋葬了大量先行者。对小鹏及所有入局车企而言,机器人不是速效变现的新业务,而是一项关乎未来数十年技术话语权的战略投资。
2026年已过半,距离今年小鹏科技日开幕日益临近。业界翘首以待:小鹏将在物理AI、具身智能、机器人商业化等维度,带来哪些更具穿透力的新进展。













