


不管是家长,还是教师,近两年无疑会面对这样一个场景:学生用手机拍下作业题,直接上传给 chatgpt 或豆包,解题思路与答案瞬间生成,轻松又高效。
AI 公司显然早已洞察教育市场的巨大潜力,因此在激烈竞争中,纷纷分出资源布局教育赛道。
不过,与中国 AI 公司直接面向学生与家长不同,美国 AI 公司首先进攻的,是教师群体。
7 月 14 日,Anthropic 正式推出 Claude for Teachers,向全美 K-12 教师免费开放 Pro 级别 Claude。消息本身并不算轰动——毕竟 OpenAI 去年 11 月就上线了 ChatGPT for Teachers,Google 更是早早将 Gemini 深度嵌入教育版 Workspace。
过去一年多,几乎所有主流大模型厂商都在加速向教育领域渗透。OpenAI 向教师和大学生双端免费;Google 凭借 Workspace 生态直接触达学区;Khan Academy 的 Khanmigo 则由微软全额资助,全美教师零门槛使用。
立即进入“豆包AI人工智官网入口”;
立即学习“豆包AI人工智能在线问答入口”;
为何顶尖 AI 公司纷纷复刻当年互联网时代的“免费”策略抢占校园?这场看似慷慨的“跑马圈地”,背后究竟藏着怎样的商业逻辑?
或许,我们能从 Anthropic 的实践路径中窥见一二。
01 A 社的「基础设施」战略
Claude for Teachers 最值得关注的,并非“免费”本身,而是其底层技术架构。
Anthropic 接入了一个名为 Learning Commons 的课标知识图谱。该系统由陈·扎克伯格基金会主导开发,覆盖美国全部 50 个州的学术标准,且不止于标准条目——更细化到每一项标准所对应的能力维度,以及学生普遍遵循的学习进阶路径。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
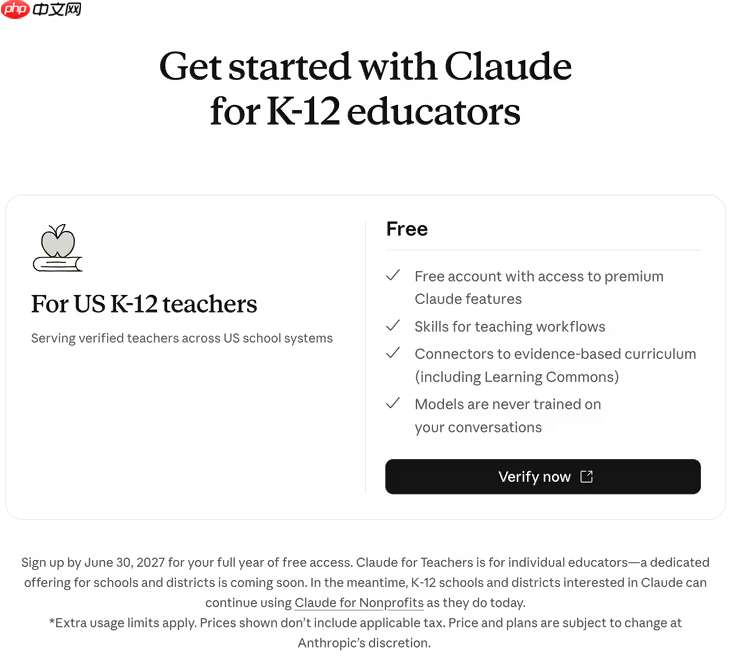
Claude for teachers 的注册页面|图片来源:Anthropic
这意味着,当一位得克萨斯州五年级数学老师请 Claude 协助备课时,Claude 并非依赖通用知识“推测”教学内容,而是严格依据得州课标体系,精准定位该年级、该学期、该知识点的教学目标与方法。它还能对接 OpenSciEd 科学课程及 Illustrative Mathematics 的 IM v.360 数学课程,直接基于学校实际使用的教材生成教案。
更值得玩味的是 Anthropic 在产品形态上的设计。
Claude for Teachers 不只是一个对话窗口。它整合了 Claude Code 和 Cowork 功能,教师可设定自动化任务——例如每天下午四点自动批阅当日课堂小测,并据此动态优化次日教学安排。这已超越传统“问答式 AI”,而是一个持续在线的教学协作者。
Anthropic 还做了一件在 AI 教育领域近乎独创的事:将核心教学能力开源。
它与 Learning Commons 联合开发的两大关键 Skill——课程规划与课程分层——其代码与评估框架全部公开于 GitHub。任何开发者、任何教育科技公司均可无偿集成至自有 AI 产品中,不限于 Claude 生态。
这一动作的价值远超单一产品层面。
Anthropic 并非打造一款教育工具,而是在构建教育 AI 的底层基础设施。它主动锚定“标准制定者”角色——邀请行业共建,由我来定义何为“真正有效的 AI 教学”。
02「下一代用户」争夺战
回望过去一年半,AI 巨头进军教育的步伐愈发密集。
2025 年 4 月,Anthropic 推出 Claude for Education,聚焦高校市场,联合东北大学、伦敦政经学院等机构,主打“Learning Mode”功能,强调引导学生自主思考而非直接输出答案。
同月,OpenAI 宣布向北美大学生免费开放 ChatGPT Plus。
2025 年 7 月,OpenAI 联合美国教师联盟成立 National Academy for AI Instruction,计划五年内培训 40 万名教师。Anthropic 与微软亦参与资金支持。同年 10 月,Anthropic 组建高等教育顾问委员会,由耶鲁大学前校长 Rick Levin 担纲主席。
进入 2026 年,战场进一步下沉至 K-12 阶段。
OpenAI 的 ChatGPT for Teachers 服务周期延至 2028 年;Google 将 Gemini 深度融入 Classroom 与 Docs;Anthropic 的 Claude for Teachers 于 7 月正式落地,同时承诺投入 1000 万加元支持加拿大教育研究,并在印度推出本地化定价方案。
将这些动作串联起来,逻辑清晰可见:AI 公司并非行善举,而是在复刻 Google 十年前以 Chromebook 攻占美国校园的经典打法。

统一LLM网关 - 一个API对接70+AI模型,使用单一API密钥即可调用GPT、Claude、Gemini、Qwen、Deepseek、Grok等主流模型。
谷歌当年想用 Chromebook 抢占学生市场来为之后铺路|图片来源:GoGuardian
2012 年前后,Google 以极低价格向学校推广 Chromebook,配套免费的 Google Classroom 与 Docs。至 2020 年,美国 K-12 学校中逾六成设备为 Chromebook,整整一代学生在 Google 全家桶中成长。他们毕业后步入职场,Google Workspace 几乎无需额外推广。
尽管 Chromebook 在消费级市场长期遇冷,却成功为谷歌服务生态培育了稳定用户群。
今天的 AI 公司正重演这一路径。学生用 Claude 撰写论文、整理实验报告、模拟面试,毕业后入职企业,第一件事便是续订 Claude 订阅。教师连续三年使用 ChatGPT 备课、批改、撰写评语,切换平台的成本将日益高昂。
免费不是支出,而是获客投资。
Anthropic 教育负责人 Drew Bent 的表述看似克制,实则意味深长:Anthropic 的目标是“与高校合作探索 AI 赋能的教学范式”。换言之,让 AI 成为教学流程的有机组成,而非学生私下使用的“作弊利器”。
这也解释了为何多家公司反复强调“不使用教师数据训练模型”“严格符合 FERPA 学生隐私法规”——唯有消除校方管理层的合规疑虑,才能真正进入采购清单。
Anthropic 为 Claude for Teachers 专门制定了 K-12 数据处理协议,并已在底特律公立学校启动正式试点评估,联合盖茨基金会持续追踪教师使用体验与教学成效。
03 AI 教育的现实挑战
将目光转向中国,一个鲜明对比浮现眼前。
中国并不缺乏 AI 教育的实践动作。
字节跳动于 2026 年 1 月将“豆包爱学”提升至豆包 App 核心入口;阿里通义千问上线“一键搜试卷”功能;好未来九章大模型在 7 月世界人工智能大会上,同步发布教师端“九章龙虾”与学生端“小精龙”。
QuestMobile 数据显示,截至 2025 年第三季度,国内 AI 教育类应用月活跃用户已突破 1.2 亿。
但细究发现,中美 AI 教育正沿着两条截然不同的路径演进。
美国公司的逻辑是“赋能教师”。Anthropic 构建课标知识图谱,OpenAI 设立教师培训学院,Google 深度整合教学工作流——它们共同回避内容生产,专注提供工具,把决策权交还教师。这是一种平台型思维,核心在于成为教育系统的数字基座。
中国公司的逻辑则是“直抵学生”。
学而思依托二十年沉淀的题库打造垂直大模型,豆包依靠海量免费流量占据通用入口,作业帮、猿辅导各自推出 AI 解题产品。它们共性在于围绕“解题”展开,核心诉求是付费转化。好未来走得更彻底——自研学习硬件 + 自研大模型 + 自研教学内容,构筑闭环生态。
两条路径各有其合理性。
美国教育体系高度分散,各州课标差异显著,教师拥有充分教学自主权,“赋能教师”自然成为最优切入点;而中国教育体系以统一考试为轴心,学生与家长的核心诉求直指提分效率,“辅助解题”因而更具商业穿透力。
但一个不容忽视的事实是:当所有“AI 教育产品”都聚焦解题时,真正被学生广泛采用的,反而是豆包这类通用大模型。
并非豆包专精教育功能,而是因其免费、易用、响应全面。反观垂直教育产品,常陷入两难境地——解题速度不及通用模型,教学深度又难及真人教师。
美国公司选择从教师侧切入、构建开放基础设施,中国公司选择从学生侧切入、打造封闭付费生态。哪条路径最终胜出,或许要等到这一代“AI 原住民”真正步入社会才能见分晓。
但至少有一点已然明确:AI 深入教育,从来不只是技术问题,而是一场关于“谁掌握教与学定义权”的深层博弈。
答案各异之处,终将生长出迥然相异的教育图景。
本文来自微信公众号 “极客公园”(ID:geekpark),作者:桦林舞王,36氪经授权发布。













