


- SpaceX 纳入纳斯达克 100,并获得近乎一致的“买入”评级,但股价仍下跌 12%
- 加密货币自去年 10 月以来市值缩水过半,市场关注度也明显降温
- 美国首次购房者占比降至历史低位,而房价却升至新高
谁在为 SpaceX 定价?
SpaceX 上周正式进入纳斯达克 100 指数。其入选得益于一项新的快速上市规则:所需交易历史由至少三个月缩短至 15 天,同时取消了最低公众持股比例要求。按此前规则,纳斯达克 100 成分股通常需要至少 10% 的流通股比例。
与此同时,华尔街分析师也密集更新了对 SpaceX 的评级。在跟踪该公司的 32 位分析师中,只有 1 位给出“卖出”评级,来自独立金融研究机构 CFRA Research。该机构本身不设投资银行、资管或交易部门。
卖方分析师通常会通过目标价评估公司未来估值,并向客户说明判断依据。就 SpaceX 而言,市场给出的目标价整体偏乐观。
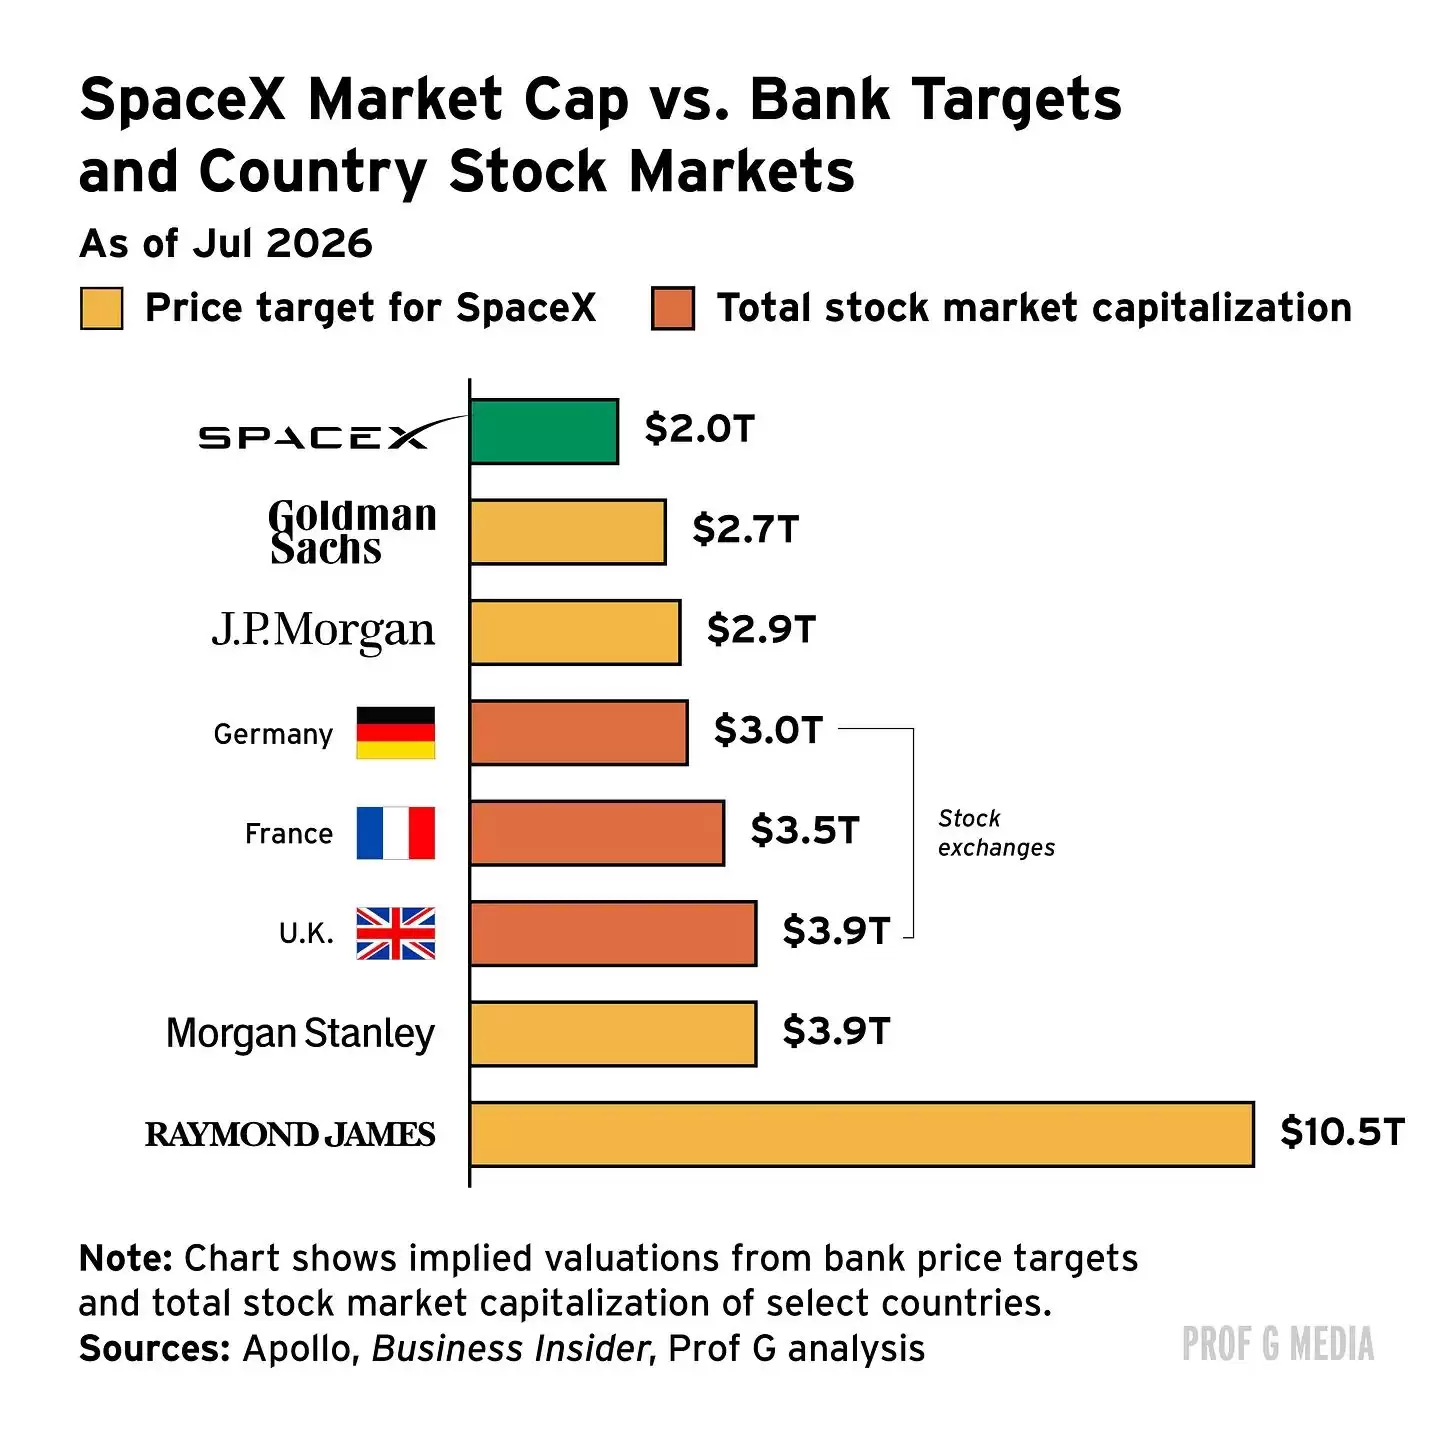
例如,Raymond James 分析师 Brian Gesuale 预计,SpaceX 在未来 12 至 18 个月内可能升至每股 800 美元。若按这一目标计算,股价需上涨超过 400%,对应市值约 10.5 万亿美元,接近美国 GDP 的三分之一,也高于英国、法国和德国股市总和。
长期以来,研究都显示分析师评级存在向上偏乐观的倾向,尤其是在其所属银行与被覆盖公司存在业务关系时更为明显。互联网泡沫期间,这类问题尤为突出。一个常被提及的案例是安然:在其倒闭前两个月,覆盖该股的 17 位卖方分析师中,有 16 位仍给出“买入”或“强烈买入”评级,其中不少人所在机构与安然存在业务往来。
泡沫破裂后,监管层推出了一系列投资者保护措施,明确限制投行业务对研究部门的影响。不过,后续研究仍指出,即便在改革实施后,关联分析师——即其所在机构投行部门与被覆盖公司存在业务往来的分析师——依然更少发布悲观判断。
分析师群体的乐观偏差并非短期现象。即便控制预测准确率,更乐观的分析师通常更容易进入头部券商,也更可能在公司财报电话会中获得提问机会。
目前,在 Global X 人工智能与技术 ETF 的 84 只持仓中,只有 2% 的股票获得净“卖出”建议,这也从侧面反映出行业研究普遍偏多的倾向。
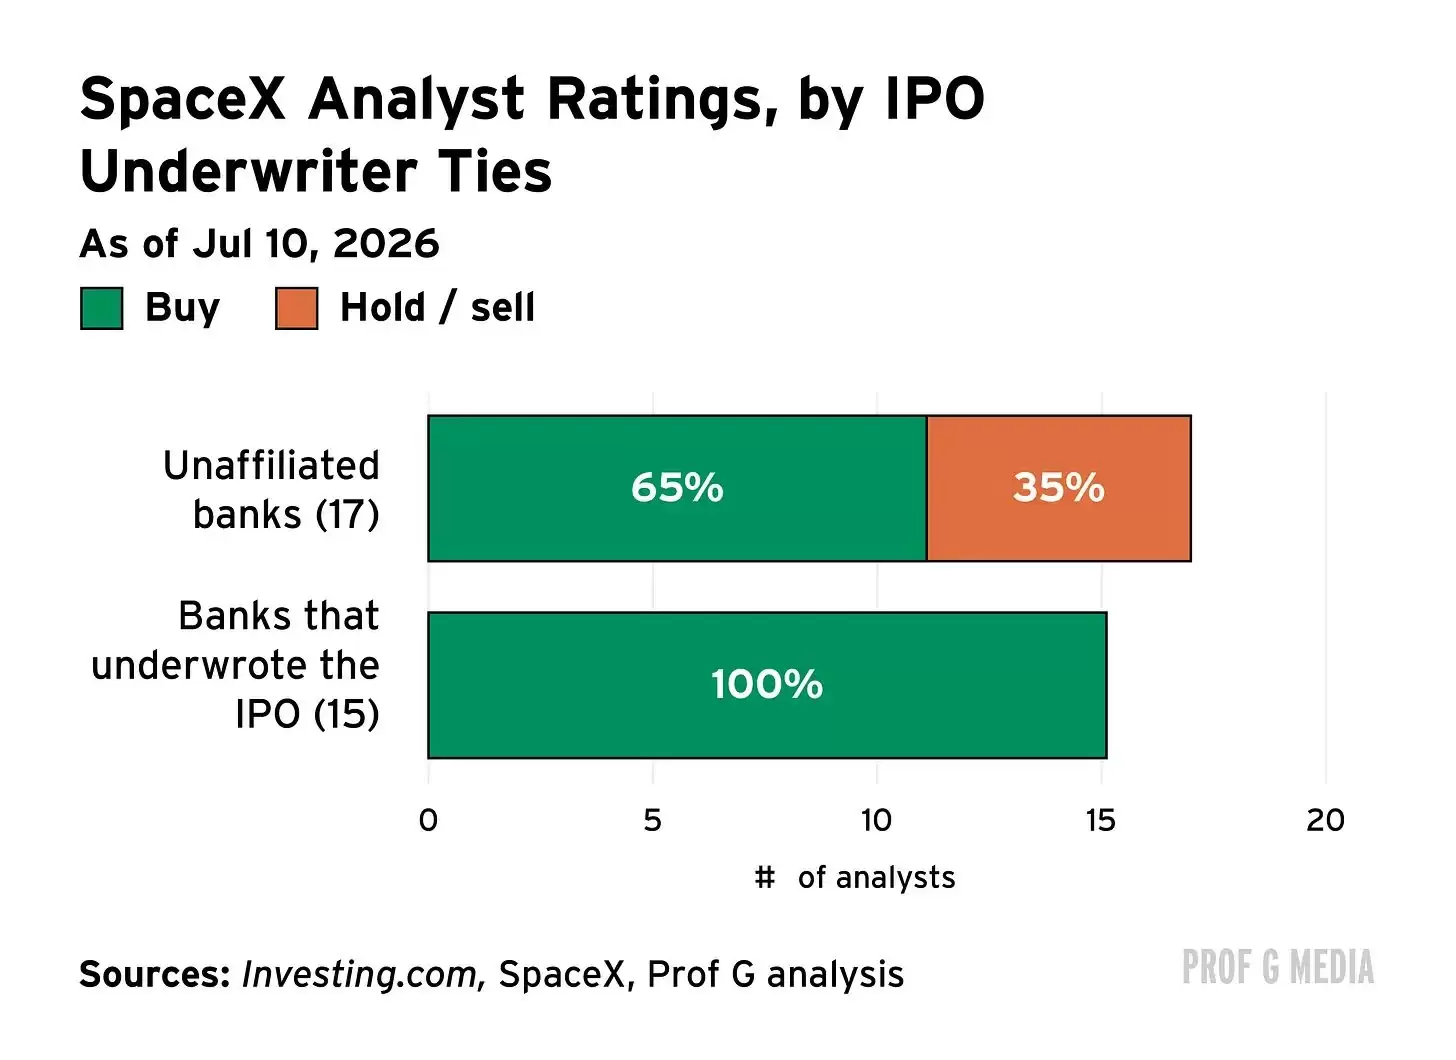
对于 SpaceX 而言,承销其上市的银行分析师整体也比非关联分析师更乐观。数据显示,关联分析师中有 100% 给出“买入”评级;而在未参与承销的 17 位分析师中,给出“买入”评级的比例为 65%。
不过,乐观评级并未阻止股价回落。上周,SpaceX 股价下跌 12%,较此前高点累计回撤 36%。
以摩根士丹利的判断为例,其目标价为 300 美元,约为当前股价的两倍;同时又给出牛市情景 600 美元、熊市情景 75 美元的区间。换言之,在这套框架下,股价既可能下跌 50%,也可能上涨 300%,判断区间本身相当宽泛。
互联网泡沫留下的一个重要教训是,股票研究往往嵌入了结构性利益冲突。如果一家机构对企业给出“卖出”评级,那么该企业未来未必愿意继续选择其参与 IPO 承销,而承销业务本身可能带来可观费用。因此,发行人更倾向于与态度友好的投行合作,这并不难理解。
美国 SEC 曾在 2003 年尝试通过监管隔离投研与投行业务,减少承销利益对研究结论的影响。但在七个月前,这项规定已被终止。
随后,前 SEC 主席 Arthur Levitt 在《华尔街日报》撰文,标题直指“SEC 可能让华尔街分析师再次腐败”,表达了对相关监管取消后果的担忧。
不过,也有观点认为,分析师对市场的影响力已不如 20 世纪 90 年代。当年,这类声音几乎持续出现在主流财经媒体上;如今,投资者获取信息的渠道显著增加,分析师目标价本身已不再是唯一参考。
从估值角度看,市场争议依然存在。部分评论认为,以极高市销率为传统硬科技或重资产企业定价,本身就面临较大挑战。高市销率通常更常见于软件公司,因为其收入向利润转化效率更高、固定成本更轻。而类似 SpaceX 这样的企业,需要承担火箭、算力硬件等高额支出,成本结构完全不同。
文中还提到,若以高倍数销售额进行定价,市场实际上是在对远期增长和盈利能力做出非常激进的假设。与此同时,文中观点认为,SpaceX 增长率接近 15%,市场份额约为 3.5%,但被包装进 AI 叙事后,估值预期被进一步放大。这类情形在科技与加密叙事周期中并不罕见,投资者仍需关注高估值背后的波动风险。
资本偏好转向:从加密到 AI
过去八个月,加密货币市场已经蒸发超过一半市值,比特币 ETF 在过去八周累计流出 80 亿美元。与此同时,AI 成为新的市场焦点。作为当下最受关注的技术方向之一,AI 重新承接了过去一段时间加密市场所代表的颠覆感与想象空间。
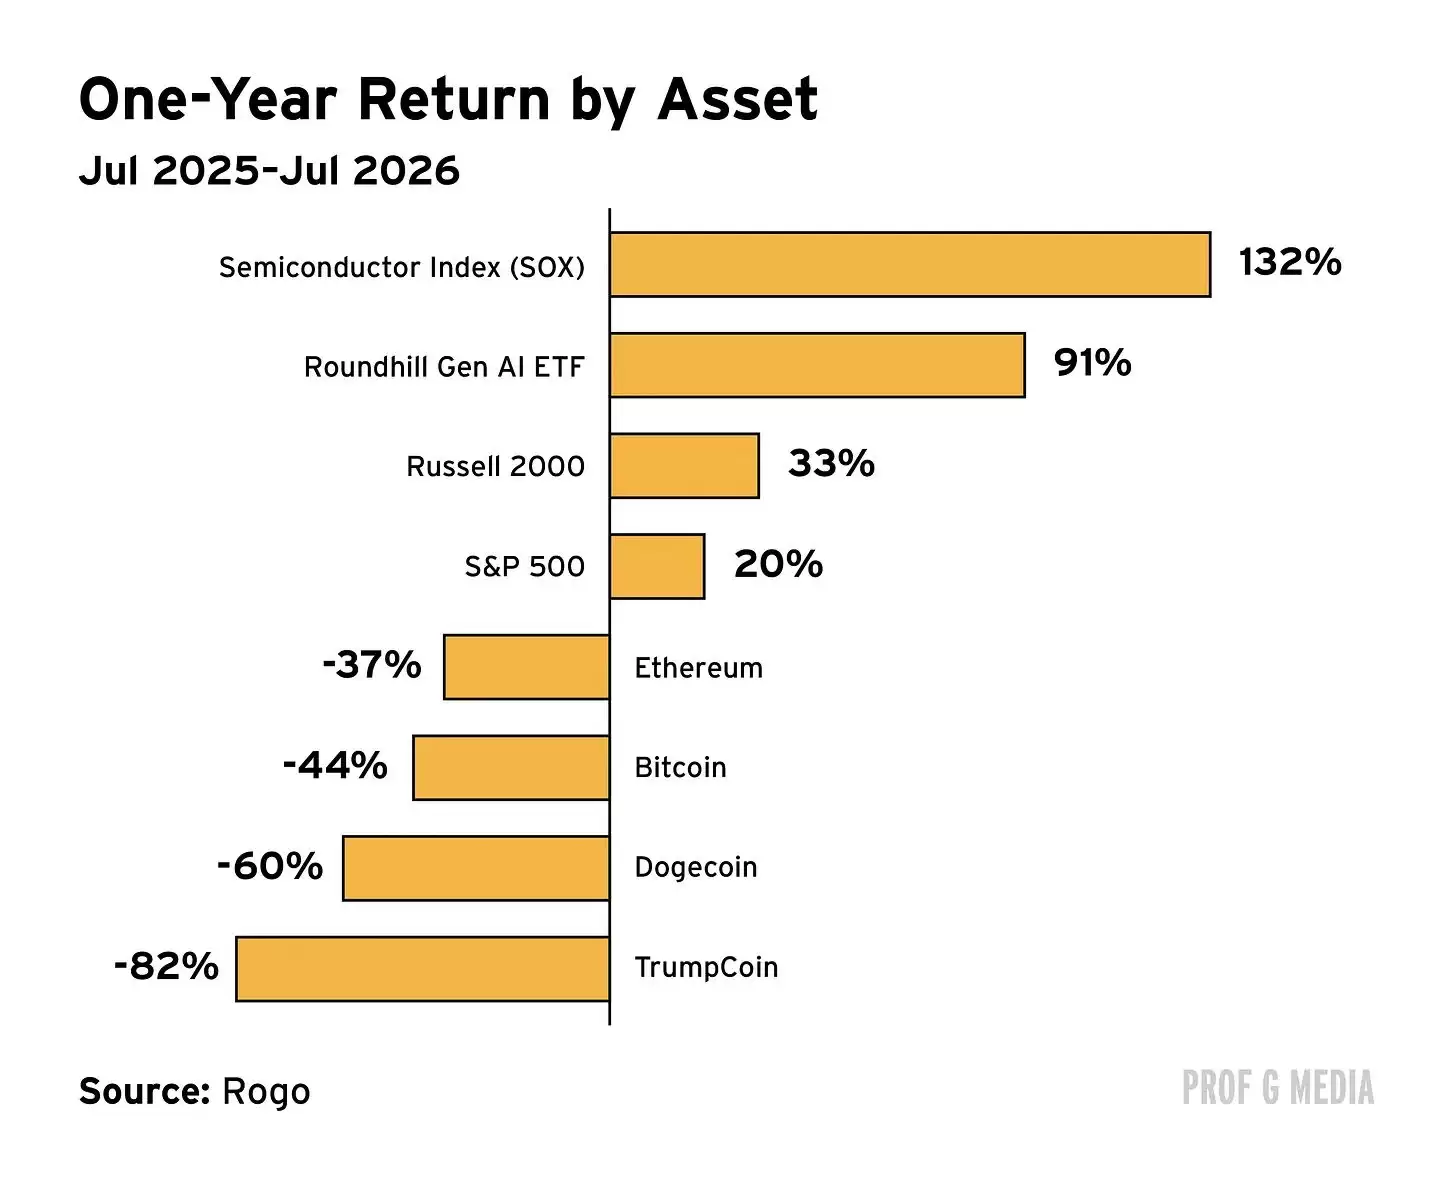
加密货币热度下降,相关研究也给出了量化印证。Marquette 大学金融学副教授 David Krause 在近期论文中,将转折点指向 2024 年 1 月首只比特币 ETF 推出之时。他的核心观点是:当华尔街让加密资产变得更容易接触、更主流之后,这一资产类别原有的“反主流”吸引力也开始减弱。
作为公众兴趣的替代指标,Krause 统计了加密相关关键词的搜索频率以及相关维基百科页面访问量。他发现,在比特币 ETF 推出之后,截至 2026 年 6 月,狗狗币的谷歌搜索量下降 63%,“加密货币”的搜索量下降 47%,相应维基百科页面访问量则分别下降 76% 和 56%。
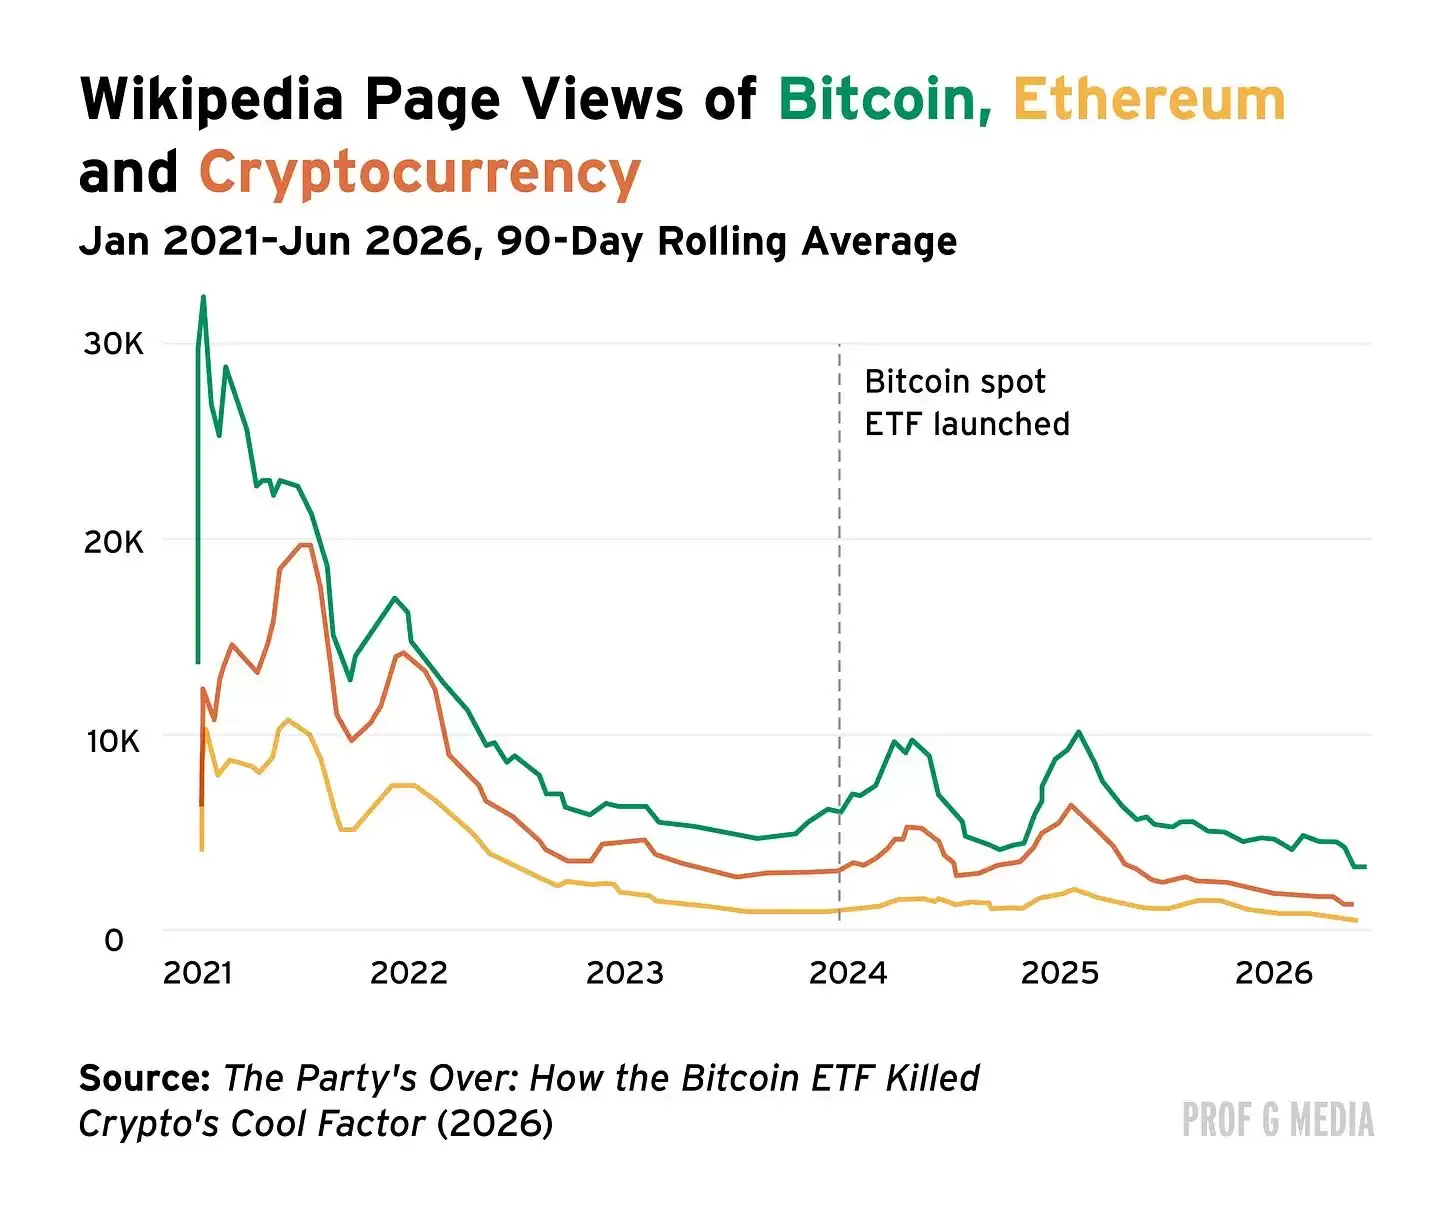
文中进一步指出,加密资产过往最强的市场叙事之一,就是价格持续上涨本身所带来的吸引力。许多参与者关注它,往往是因为早期持有者获得了惊人的账面回报,这使其在相当长一段时间里兼具趋势属性和社交话题属性。
但随着加密市场日益主流化,这种“反建制”标签也在减弱。文中观点认为,当更多传统金融与政策层面的关键人物开始公开参与或支持加密议题时,这一行业在文化层面的独特性已经发生变化,而过去围绕其实际应用场景的部分想象也在降温。
从更广泛的市场视角看,注意力总会在不同高弹性叙事之间迁移。当前,预测市场、AI 以及其他新兴数字资产主题,都在争夺原本属于加密市场的关注度与流动性。
房价不该被默认只涨不跌
美国住房市场也在释放新的压力信号。上个月,美国房屋中位价创下 40.88 万美元的历史新高。与此同时,美国全国房地产经纪人协会(NAR)4 月数据显示,首次购房者占比降至 21%,为该机构自 1981 年开始追踪以来的最低水平。
这反映出一个更广泛的趋势:对于普通美国家庭来说,拥有住房正变得越来越困难。按照文中数据,目前市场上约 75% 的房屋,对典型家庭而言都已超出可负担范围。
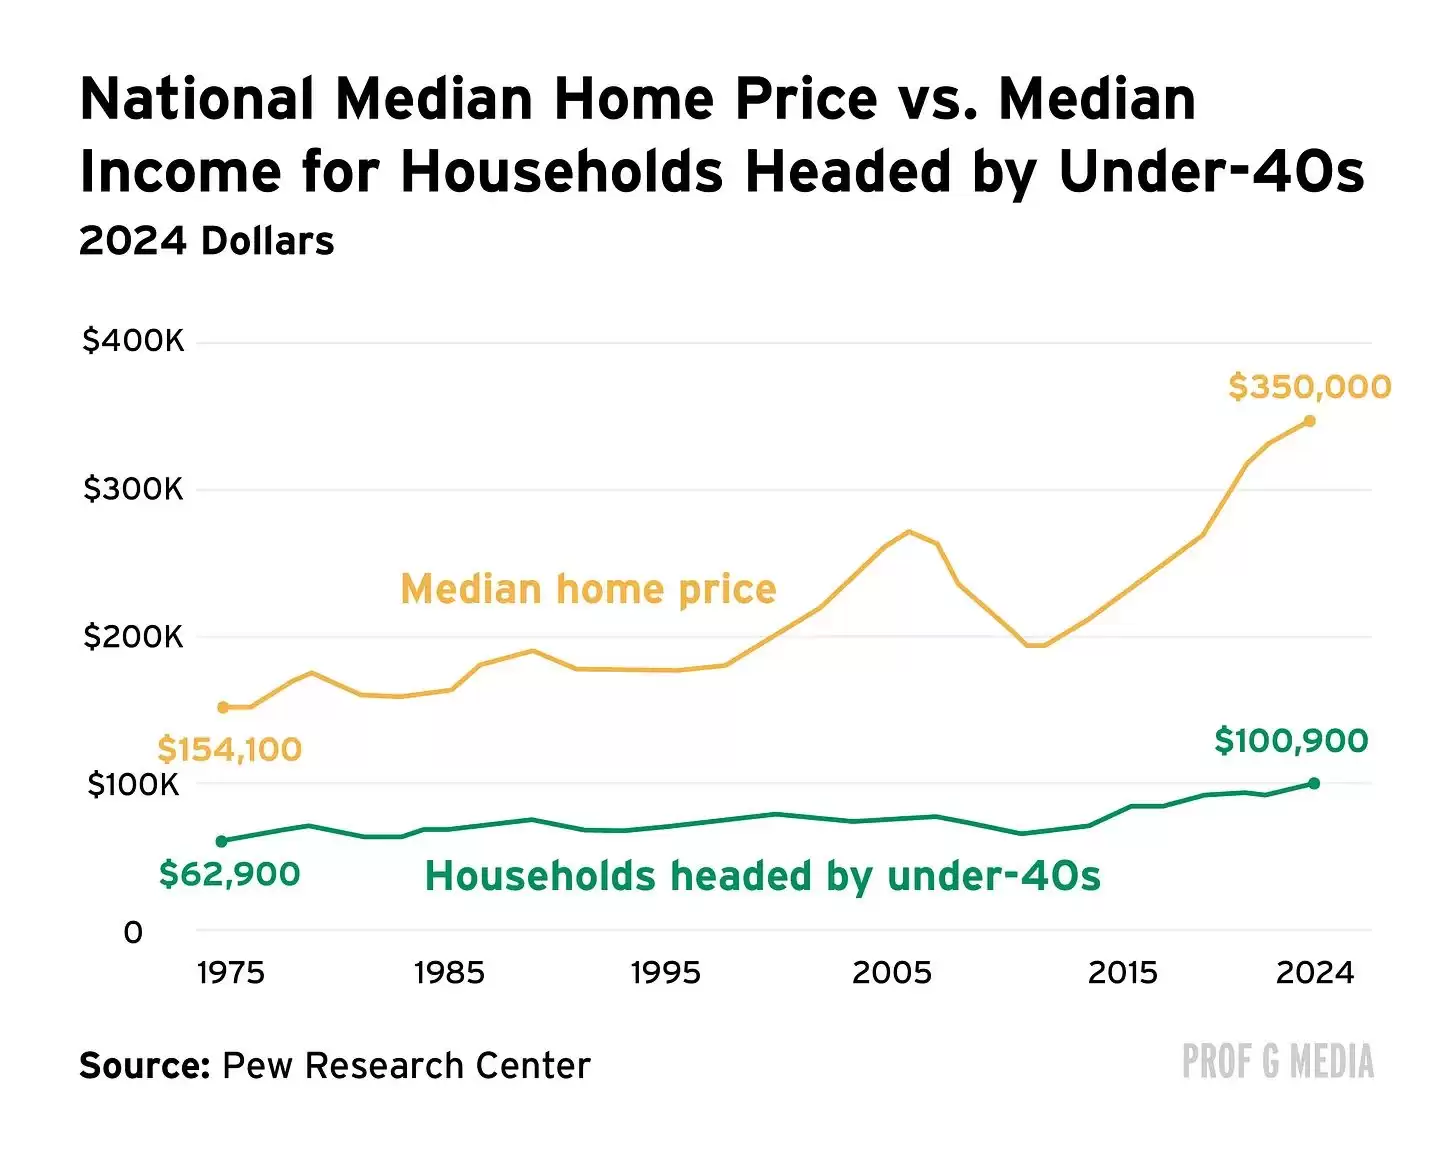
对年轻人而言,这一问题尤其突出。2019 年至 2024 年间,经通胀调整后的房屋中位价上涨了 30%,而 40 岁以下人群的经通胀调整家庭收入中位数仅增长 9%。
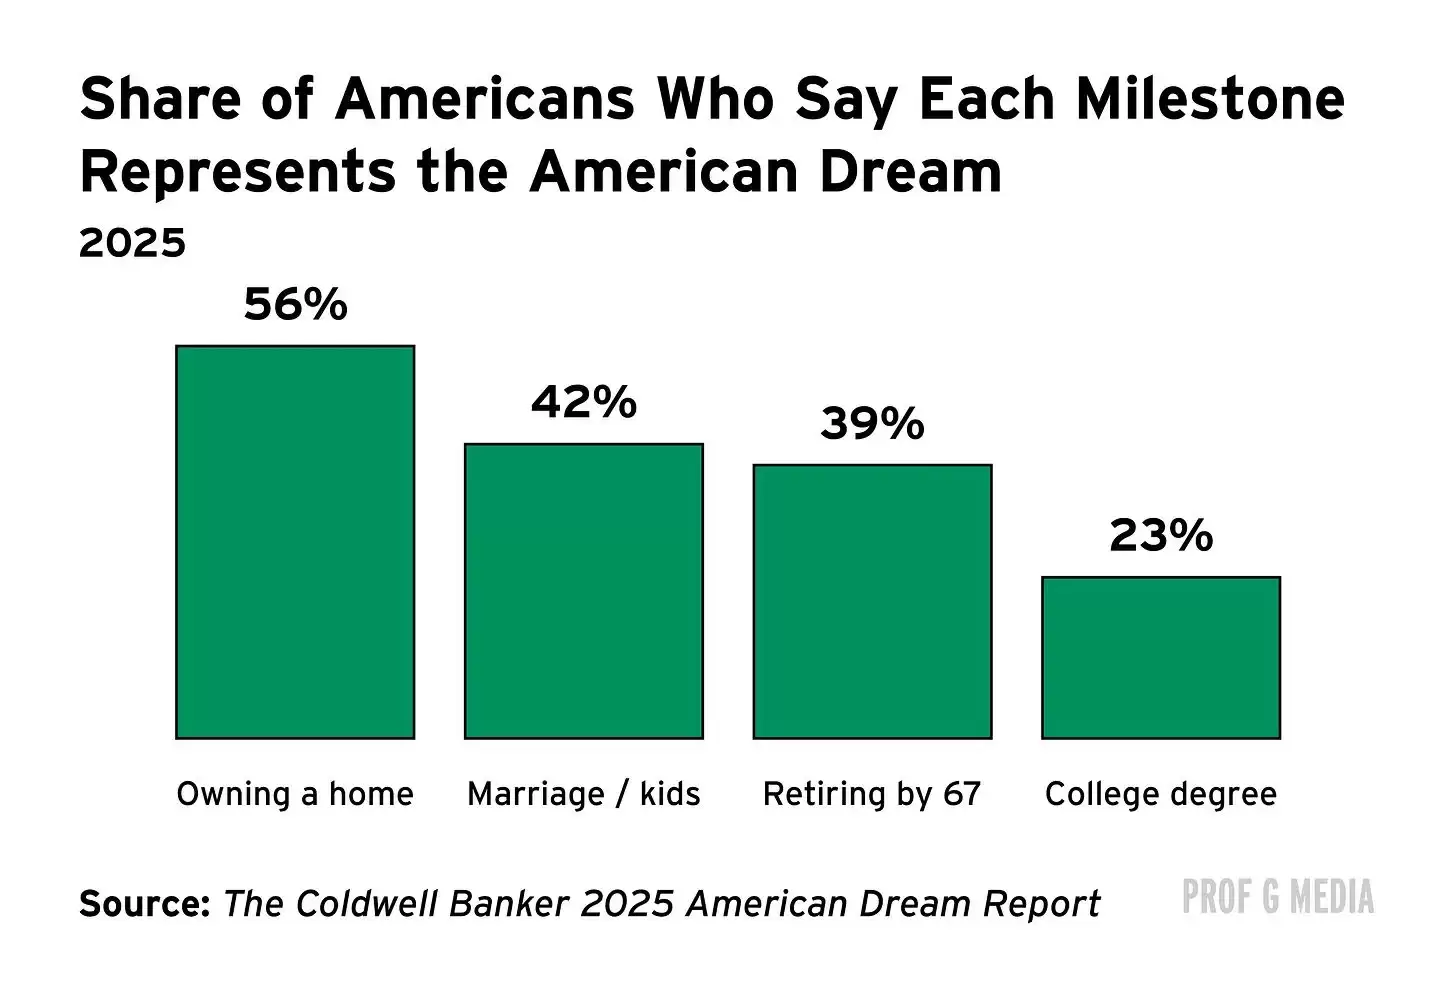
尽管如此,美国人对购房的意愿并未消失。56% 的美国人认为拥有住房代表“美国梦”,近三分之二当前无房者希望在未来五年内购房。但可负担性问题显然正在推迟这一目标,并进一步影响其他人生规划。接近五分之一的潜在购房者表示,在拥有住房之前会推迟结婚或生育;另有 17% 的人会推迟职业变动或养宠物。
在美国文化中,住房不仅是生活必需品,也常被视为稳健的财务配置。调查显示,93% 的美国人认为买房“绝对”或“可能”比买股票更值得投资。但文中指出,现实未必总是如此。
穆迪曾比较两位年收入同为 15 万美元的人:一位购买了总价 50 万美元的房屋,首付 20%,按 6.25% 的抵押贷款利率还款;另一位以每月 2500 美元租房,租金每年上涨 3%,并将两者成本差额按 10% 回报率进行投资。30 年后,在假设平均年租金和房价均保持增长的前提下,租房者净资产为 280 万美元,而房主为 160 万美元。该测算未纳入税收因素。
从长期历史表现来看,文中观点认为,房价并不存在天然只涨不跌的逻辑。只是近年来,住房越来越被作为投资品看待,而不再仅仅是居住需求的承载物。
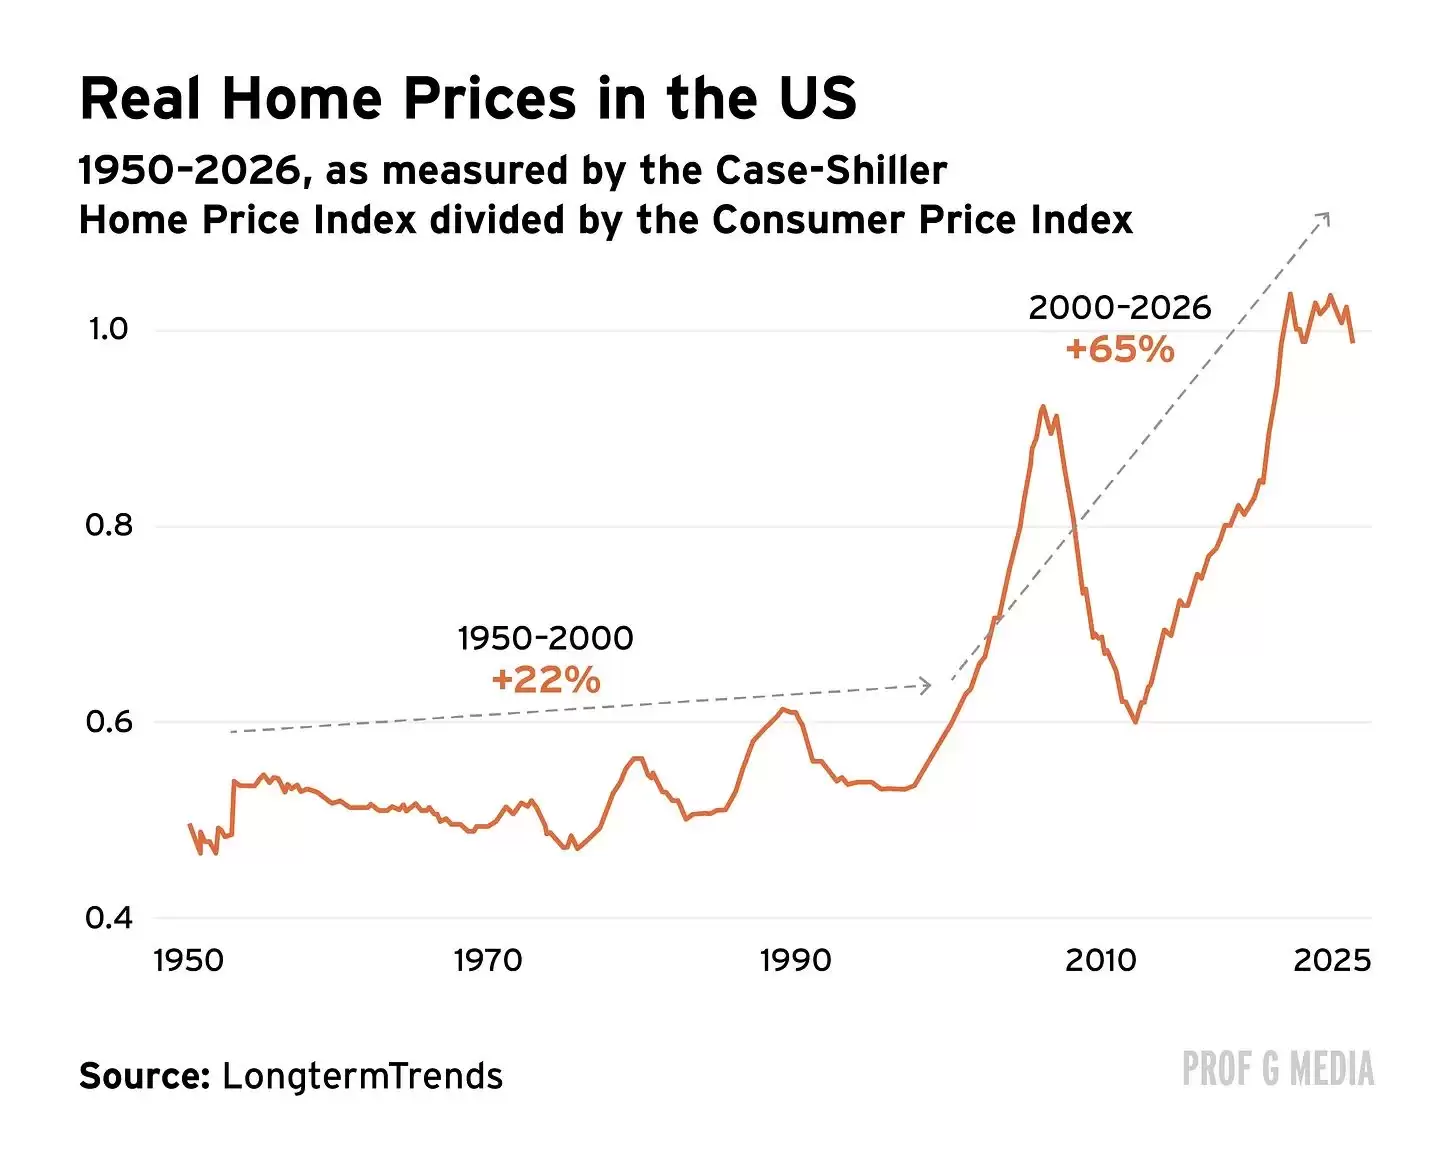
文中还提出,当前住房市场的形成与政策激励密切相关。政府长期鼓励居民购房,因此也倾向于维持房价稳定甚至上涨。但在“让年轻人买得起房”和“避免已持房群体资产缩水”之间,政策往往很难同时满足两个方向。
如果一项资产在历史高位成交,而且对普通收入群体而言明显越来越难以承受,那么它是否仍具备理想的投资性价比,值得被重新审视。
拥有自住房当然带有明显的情感价值,但情感诉求与投资判断并不完全相同。若把住房与股票市场的长期回报放在一起观察,文中认为住房的历史表现明显弱于股市。
这一讨论与加密市场其实存在某种相似性:支撑价格不断上行的重要力量之一,是参与者对其“还会继续上涨”的普遍信念。文中认为,在美国社会中,很多尚未拥有住房的人同样默认房价未来会继续上涨,而这一信念本身又会反过来强化购房冲动,而不是把资金配置到其他资产上。
从这个角度看,房屋未来升值的理由通常应建立在更具体的基础上,例如通过装修改善房产质量,或者押注某个地段在未来成为更受欢迎的社区,而不是简单默认整体房价会持续上行。
总体来看,无论是高估值科技股、加密资产,还是房地产市场,价格叙事往往都会受到流动性、情绪、政策和结构性利益关系的共同影响。面对这类资产时,市场参与者更需要区分叙事热度与基本面现实,并留意潜在波动风险。














